Thứ tư 11/11/2026 14:19
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Doanh nghiệp cần làm gì để tránh rủi ro khi cung cấp thông tin thuế?

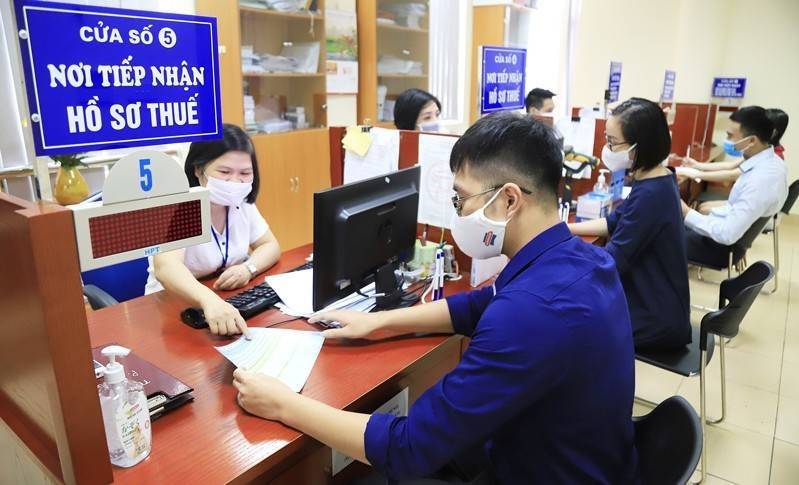
Cung cấp thiếu, sai hoặc chậm thông tin theo yêu cầu của Cơ quan Thuế có thể kéo theo rủi ro vi phạm hành chính. Cục Thuế đang yêu cầu toàn ngành tăng cường tuyên truyền để người nộp thuế chủ động thực hiện đúng nghĩa vụ trong bối cảnh quản lý thuế ngày càng dựa nhiều hơn vào dữ liệu.
Quản lý thuế đang chuyển mạnh theo hướng sử dụng dữ liệu và tăng cường trao đổi thông tin. Với doanh nghiệp, điều đó đồng nghĩa việc lưu giữ hồ sơ, phản hồi yêu cầu của Cơ quan Thuế và cập nhật quy định.

Cục Thuế vừa ban hành Công văn số 5499/CT-PC, yêu cầu các đơn vị trong toàn ngành triển khai thống nhất công tác tuyên truyền về nghĩa vụ cung cấp thông tin, phục vụ trao đổi thông tin về thuế và xử phạt vi phạm hành chính.

Cục Thuế (Bộ Tài chính) vừa ban hành văn bản gửi cơ quan thuế các cấp hướng dẫn triển khai quy định về tạm hoãn xuất cảnh theo Nghị định số 252/2026 của Chính phủ.
Để chủ động phòng, chống gian lận, trốn thuế và thực hiện đầy đủ các cam kết quốc tế, Cục Thuế đã phát đi chỉ đạo khẩn yêu cầu triển khai đồng bộ công tác tuyên truyền về nghĩa vụ cung cấp thông tin thuế theo quy định mới nhất năm 2026.

Nội dung này được thực hiện theo quy định tại Điều 63 Nghị định số 252/2026/NĐ-CP và Nghị định số 291/2026/NĐ-CP.

Đằng sau yêu cầu tuyên truyền là một vấn đề thực tế đối với người nộp thuế: khi cơ quan quản lý cần dữ liệu để kiểm tra, xác minh hoặc phục vụ trao đổi thông tin thuế, doanh nghiệp phải có khả năng cung cấp thông tin đầy đủ, chính xác và đúng thời hạn.

Hồ sơ thuế không chỉ để kê khai

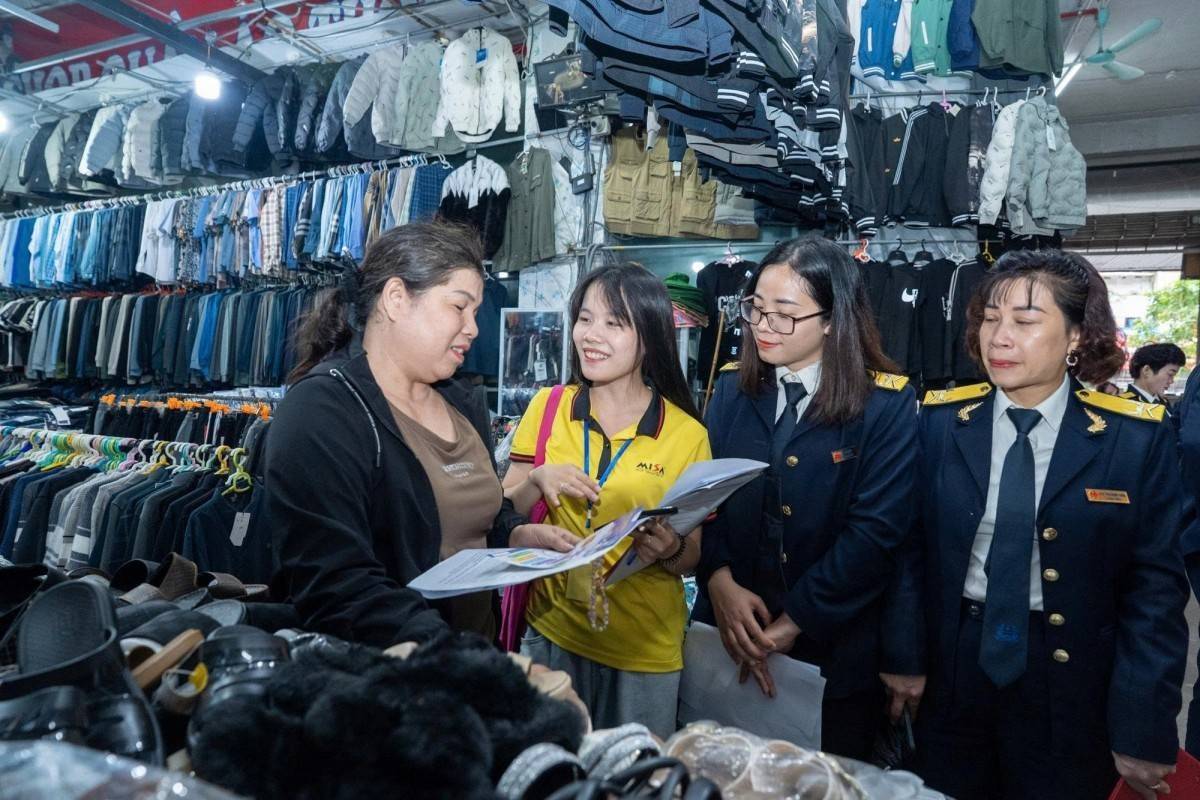
Theo Cục Thuế, tài liệu tuyên truyền được xây dựng nhằm giúp người nộp thuế, cơ quan, tổ chức và cá nhân liên quan hiểu rõ quyền và nghĩa vụ trong việc cung cấp thông tin.

Trách nhiệm này bao gồm kê khai, cập nhật, lưu giữ thông tin và phối hợp với Cơ quan Thuế khi có yêu cầu. Người nộp thuế đồng thời cần nắm được những hành vi có thể bị xác định là vi phạm, các chế tài xử phạt và biện pháp khắc phục hậu quả.

Điều này đặt ra yêu cầu rõ hơn đối với doanh nghiệp trong quản trị hồ sơ. Dữ liệu liên quan đến thuế cần được lưu trữ có hệ thống để khi phát sinh yêu cầu, doanh nghiệp có thể xác định nhanh thông tin cần cung cấp, kiểm tra tính chính xác và phản hồi đúng thời hạn.

Trong thực tế vận hành, một bộ hồ sơ thiếu dữ liệu hoặc thông tin không thống nhất giữa các nguồn có thể khiến quá trình giải trình, xác minh kéo dài. Vì vậy, việc quản trị thông tin thuế cần được xem như một phần của hệ thống kiểm soát tuân thủ trong doanh nghiệp.

Bốn nguyên tắc doanh nghiệp cần kiểm soát

Cục Thuế đưa ra 4 nguyên tắc nhằm giúp người nộp thuế hạn chế rủi ro vi phạm hành chính trong quá trình thực hiện nghĩa vụ cung cấp thông tin.

Việc thực hiện nghiêm túc các quy định của Nghị định số 291/2026/NĐ-CP chính là giải pháp hữu hiệu giúp nâng cao tính minh bạch của toàn hệ thống thuế. Đồng thời, ăng cường hiệu quả trao đổi thông tin vì mục đích thuế và khẳng định trách nhiệm thực hiện đầy đủ các cam kết quốc tế của Việt Nam.
Việc thực hiện nghiêm túc các quy định của Nghị định số 291/2026/NĐ-CP chính là giải pháp hữu hiệu giúp nâng cao tính minh bạch của toàn hệ thống thuế. Đồng thời, tăng cường hiệu quả trao đổi thông tin vì mục đích thuế và khẳng định trách nhiệm thực hiện đầy đủ các cam kết quốc tế của Việt Nam.

Thứ nhất, chủ động lưu trữ thông tin và thực hiện nghĩa vụ cung cấp.

Doanh nghiệp cần bảo đảm các thông tin cần thiết được lưu giữ đầy đủ, đồng thời thực hiện nghiêm yêu cầu cung cấp thông tin của Cơ quan Thuế. Việc chờ đến khi phát sinh yêu cầu mới tập hợp hồ sơ có thể làm tăng nguy cơ thiếu dữ liệu hoặc không đáp ứng được thời hạn.

Thứ hai, thông tin cung cấp phải đầy đủ, chính xác và đúng hạn.

Đây là yêu cầu trực tiếp gắn với từng văn bản yêu cầu của Cơ quan Thuế. Doanh nghiệp cần kiểm tra dữ liệu trước khi cung cấp, đồng thời kiểm soát thời hạn phản hồi để tránh phát sinh vi phạm từ những sai sót về thông tin hoặc thời gian.

Thứ ba, phối hợp kịp thời trong quá trình thu thập và xác minh.

Khi Cơ quan Thuế thực hiện thu thập, xác minh thông tin phục vụ mục đích trao đổi thông tin thuế, người nộp thuế cần chủ động phối hợp. Việc phản hồi nhanh và cung cấp dữ liệu có căn cứ giúp quá trình xác minh diễn ra thuận lợi hơn.

Thứ tư, liên tục cập nhật quy định mới.

Pháp luật về quản lý thuế và xử lý vi phạm hành chính tiếp tục được hoàn thiện. Do đó, doanh nghiệp cần thường xuyên cập nhật quy định mới để điều chỉnh quy trình nội bộ, tránh tình trạng thực hiện theo quy định cũ trong khi yêu cầu pháp lý đã thay đổi.

Trao đổi thông tin thuế ngày càng quan trọng

Công tác tuyên truyền lần này diễn ra trong bối cảnh minh bạch và trao đổi thông tin phục vụ mục đích thuế ngày càng trở thành một phần quan trọng của quản lý thuế hiện đại.

Theo Cục Thuế, hoạt động trao đổi thông tin không chỉ góp phần phòng, chống gian lận, trốn thuế và nâng cao hiệu quả quản lý mà còn phục vụ việc thực hiện các cam kết quốc tế của Việt Nam trong lĩnh vực thuế.

Với doanh nghiệp có hoạt động kinh doanh, đầu tư hoặc giao dịch liên quan đến nước ngoài, yêu cầu về tính minh bạch của dữ liệu vì thế càng được đặt cao hơn.

Việc tuân thủ không chỉ nằm ở khâu kê khai và nộp thuế. Khả năng lưu giữ, cung cấp và phối hợp cung cấp thông tin cũng trở thành một mắt xích trong hệ thống tuân thủ thuế của doanh nghiệp.

Thực hiện nghiêm các quy định tại Nghị định số 291/2026/NĐ-CP vì vậy không chỉ nhằm hạn chế nguy cơ bị xử phạt hành chính. Đây còn là cơ sở để nâng cao tính minh bạch, tăng hiệu quả trao đổi thông tin vì mục đích thuế và góp phần bảo đảm Việt Nam thực hiện đầy đủ các cam kết quốc tế trong lĩnh vực này.
Tin bài khác
Cho người lao động chấm dứt hợp đồng trái luật, toà tuyên doanh nghiệp bồi thường 264 triệu đồng

Cho người lao động chấm dứt hợp đồng trái luật, toà tuyên doanh nghiệp bồi thường 264 triệu đồng

Từ tranh chấp đơn phương chấm dứt hợp đồng lao động giữa một lập trình viên và Công ty TNHH Anh Ngữ Vietop, Toà án đã đưa ra phán quyết bảo vệ quyền lợi chính đáng của người lao động. Bản án cho thấy việc tái cơ cấu doanh nghiệp không thể trở thành lý do để chấm dứt hợp đồng tùy tiện, thiếu căn cứ và không tuân thủ trình tự pháp luật.
Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế có thể vẫn tồn tại nghĩa vụ kê khai, báo cáo và nghĩa vụ tài chính với Nhà nước. Theo chuyên gia thuế, cần phân biệt rõ tiền phạt vi phạm hành chính với tiền thuế nợ và tiền chậm nộp để xác định chính xác trách nhiệm phải thực hiện.
Mất khả năng lao động vĩnh viễn, khoản vay ngân hàng có được xóa?

Mất khả năng lao động vĩnh viễn, khoản vay ngân hàng có được xóa?

Tai nạn khiến người vay mất khả năng lao động vĩnh viễn, không còn thu nhập để trả nợ ngân hàng là tình huống đặc biệt khó khăn. Tuy nhiên, pháp luật không quy định cứ mất khả năng lao động thì khoản vay đương nhiên được xóa. Người vay vẫn có những phương án xử lý khoản nợ, từ đề nghị cơ cấu thời hạn trả nợ, xin miễn giảm lãi đến yêu cầu doanh nghiệp bảo hiểm thực hiện quyền lợi nếu hợp đồng có quy định.
Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Không ít người bất ngờ phát hiện mình bị tạm hoãn xuất cảnh vì nghĩa vụ thuế của doanh nghiệp thành lập từ 15-20 năm trước, dù cơ sở kinh doanh đã ngừng hoạt động từ lâu. Theo chuyên gia, việc đầu tiên cần làm là liên hệ cơ quan thuế quản lý trực tiếp để rà soát hồ sơ, xác định nghĩa vụ còn tồn đọng và lựa chọn phương án xử lý phù hợp.
Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Không phải mọi trường hợp hộ kinh doanh chậm thông báo doanh thu hoặc tài khoản ngân hàng đều bị xử phạt như nhau. Theo hướng dẫn của Cục Thuế, việc xác định trách nhiệm phải căn cứ vào nghĩa vụ thực tế của người nộp thuế, loại thông tin phải cung cấp và yêu cầu cụ thể của Cơ quan Thuế.
80.000-90.000 tài khoản hải quan có nguy cơ bị khóa từ 1/1/2027

80.000-90.000 tài khoản hải quan có nguy cơ bị khóa từ 1/1/2027

Cục Hải quan đang đẩy nhanh việc rà soát, xác thực dữ liệu tài khoản trên hệ thống VNACCS. Với tiến độ chưa đến 10.000 tài khoản được làm sạch vào cuối tháng 10/2026, hàng chục nghìn doanh nghiệp và người sử dụng hệ thống vẫn đứng trước nguy cơ bị khóa tài khoản từ ngày 1/1/2027 nếu không hoàn thành cập nhật đúng hạn.
Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Văn bản giả mạo Bộ Tài chính đang được phát tán trên internet với nội dung yêu cầu xác minh tài khoản, nguồn tiền. Cơ quan này khẳng định không triển khai thủ tục như vậy, đồng thời cảnh báo người dân không cung cấp thông tin cá nhân, dữ liệu ngân hàng hoặc thực hiện giao dịch theo hướng dẫn đáng ngờ.
Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ ngày 1/3/2027, Luật số 15/2026/QH16 bổ sung quy định về trách nhiệm bồi thường của Nhà nước đối với hành vi không cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trái pháp luật. Quy định này tạo thêm cơ sở pháp lý để bảo vệ quyền lợi người sử dụng đất, song không đồng nghĩa mọi trường hợp bị từ chối cấp sổ đỏ đều được bồi thường.
Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Nợ thuế quá hạn có thể kéo theo những hệ quả trực tiếp đối với hoạt động xuất nhập khẩu, trong đó có biện pháp dừng làm thủ tục hải quan. Nghị định 252/2026/NĐ-CP quy định các điều kiện áp dụng, trường hợp ngoại lệ và trình tự thực hiện, đặt ra yêu cầu doanh nghiệp chủ động kiểm soát nghĩa vụ thuế để hạn chế rủi ro gián đoạn kinh doanh.
Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Quy định cũng nêu rõ các mốc thời gian xử lý khi chậm phản hồi hoặc doanh nghiệp không nộp hồ sơ giải thể.
Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.
TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

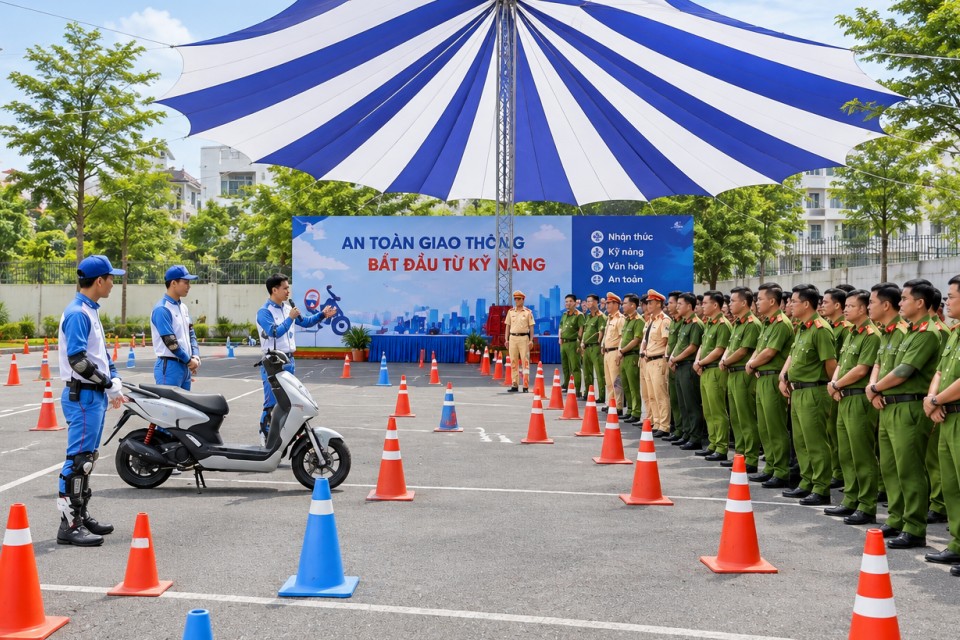
UBND TP. Hồ Chí Minh vừa ban hành Kế hoạch số 521/KH-UBND ngày 28/9/2026 về tổ chức đào tạo, bồi dưỡng kỹ năng lái xe mô tô, xe gắn máy an toàn cho người dân trên địa bàn. Chương trình hướng đến mục tiêu nâng cao kỹ năng tham gia giao thông, góp phần kéo giảm tai nạn giao thông và xây dựng văn hóa giao thông an toàn trong cộng đồng.
Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Áp lực tiết giảm chi phí khiến nhiều doanh nghiệp nhỏ và vừa chưa ưu tiên công tác pháp lý trong đó có bộ phận Tư vấn luật. Trong khi đó, sai sót về hợp đồng, lao động, thuế hay sở hữu trí tuệ có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh. Tư vấn luật từ sớm giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ nguồn lực.
Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.
Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.