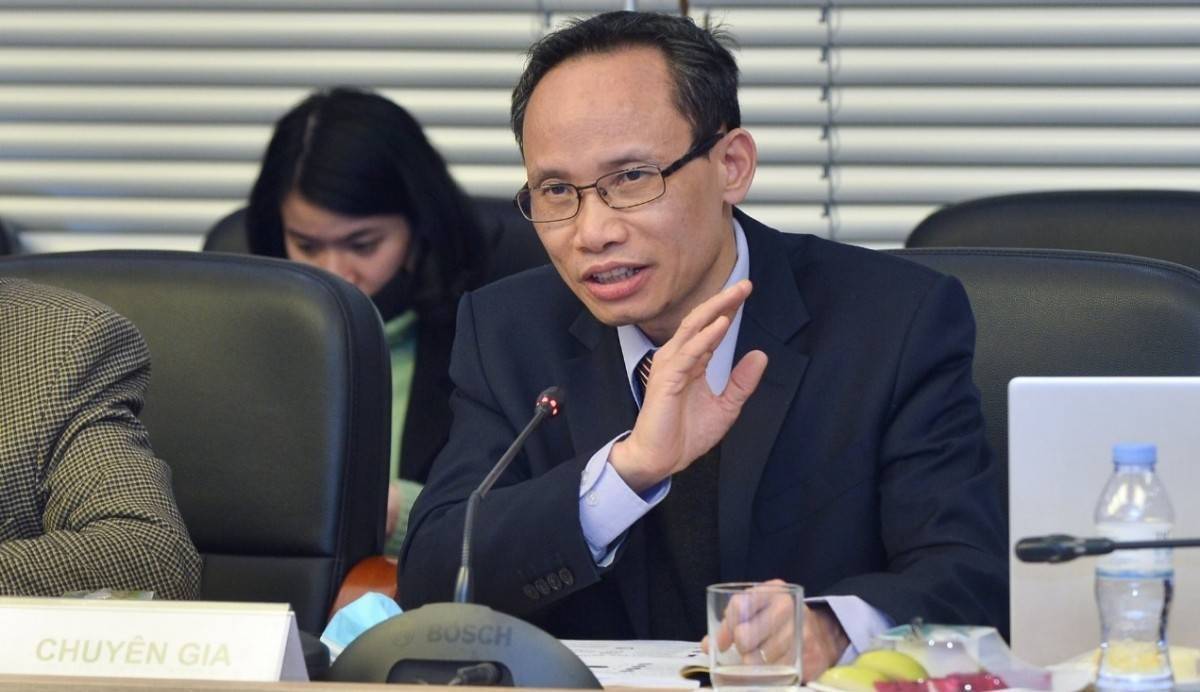
TS Châu Đình Linh, giảng viên trường Đại học Ngân hàng TP HCM cho biết, không phải tất cả các ngân hàng đều có thể theo đuổi Private Banking - dịch vụ ngân hàng dành cho các khách hàng cá nhân có khối tài sản lớn. Bởi lẽ, nhóm khách hàng “siêu giàu”
aa
Theo báo cáo Wealth Report của hãng tư vấn Knight Frank, năm 2020 Việt Nam có 19.419 triệu phú USD, đứng thứ tư Đông Nam Á về số triệu phú; sau Singapore, Indonesia và Thailand. Dự báo đến năm 2025, Việt Nam sẽ có hơn 500 người siêu giàu với tài sản hơn 30 triệu USD và hơn 25.800 người sở hữu tài sản hơn 1 triệu USD. Điều này, mở ra cơ hội phát triển cho Private Banking.
Khi cung cấp dịch vụ Private Banking có nghĩa tất cả các hoạt động liên quan đến đời sống của khách hàng thuộc nhóm siêu giàu đều phải được phục vụ một cách trọn vẹn nhất. Chẳng hạn, như bảo hiểm tín dụng, hoạch định tài chính, quản lý đầu tư, chuyển giao tài sản, quản trị tài sản gia đình… cho đến các ưu đãi độc quyền về các loại hình chăm sóc sức khỏe, giải trí tại sân golf, resort... cho khách hàng.
Thực tế, những người có khối sản tài lớn luôn có nhu cầu sử dụng các dịch vụ tài chính riêng biệt và chuyên nghiệp mà các dịch vụ ngân hàng truyền thống khó lòng đáp ứng. Họ không chỉ tìm “két sắt” để giữ tiền mà còn muốn sinh lời từ khối tài sản hiện có. Thị trường của Private Banking đang ngày càng rộng mở, nhất là đối với một quốc gia đang phát triển có số triệu phú USD ngày càng tăng như Việt Nam.
Ông Linh cho biết, từ 7 - 8 năm trước, các NHTM Việt đã bắt đầu có sự phân chia khách hàng làm hai nhóm đối tượng: là khách hàng thông thường và nhóm ưu tiên.
Nhóm đối tượng ưu tiên có thể hiểu là các khách hàng thường xuyên sử dụng các dịch vụ tài chính của ngân hàng, đem lại nhiều giá trị cho các nhà băng như có dư nợ cao, sử dụng nhiều loại hình dịch vụ với giá trị lớn… Trong vài năm gần đây, một số ngân hàng đã bắt đầu tiếp tục phân chia nhóm khách ưu tiên thành nhiều nhóm nhỏ, trong đó có nhóm “siêu giàu” được cung cấp các dịch vụ hoàn toàn riêng biệt, đem lại trải nghiệm sống xứng tầm thượng lưu.
Nhóm khách này sẽ được nhà băng phục vụ trọn gói các dịch vụ ngân hàng, giải pháp về đầu tư, bảo hiểm, tín dụng; được hỗ trợ hoạch định tài sản... Đặc biệt, có ngân hàng đã áp dụng chính sách: mỗi vị khách có tài sản triệu đô sẽ do một giám đốc tư vấn quản lý tài sản phụ trách, hỗ trợ để giúp họ thực hiện các mục tiêu cũng như mọi nhu cầu đề ra.
"Tuy nhiên, dịch vụ tài chính cho giới siêu giàu tại Việt Nam có thể thấy mới trong giai đoạn định hình, chưa rõ nét và chỉ mới phát triển ở một số ngân hàng nhất định", ông Linh cho biết.
Theo ông Linh, để chinh phục được nhóm khách hàng này, nhà băng cần chuẩn bị sẵn sàng một hệ thống sản phẩm trọn vẹn nhất từ đầu tư, bảo hiểm, tư vấn pháp luật, chăm sóc sức khoẻ… cùng đội ngũ chuyên gia hàng đầu, giàu kinh nghiệm để lấy được lòng tin của các “thượng đế”. Cùng với đó, là nhóm nhân lực giàu kinh nghiệm, được đào tạo chuyên sâu về kỹ năng, trình độ, cách thức phục vụ chuyên nghiệp và khác biệt.
Ảnh minh họa.
Thậm chí, ngân hàng không chỉ cung cấp dịch vụ cho khách hàng và gia đình mà còn là dịch vụ cho cả doanh nghiệp của họ. Ngân hàng cũng cần liên kết với các công ty trong và ngoài nước để phục vụ những yêu cầu riêng biệt của khách hàng.
"Muốn làm được những điều này, ngân hàng cần có hệ thống dữ liệu về nhóm khách siêu giàu, “may đo” sản phẩm riêng vì hành vi tài chính của nhóm siêu giàu này hoàn toàn khác với nhóm người dùng khác. Chính vì vậy, không phải ngân hàng nào cũng có thể theo đuổi chiến lược cung cấp Private Banking. Tuy nhiên, khi làm được điều này, nhóm khách hàng siêu giàu không chỉ đem đến tỷ suất sinh lời rất cao mà còn nâng cao uy tín và vị thế của nhà băng", ông Linh cho hay.
Cơ hội tiếp cận nhà đầu tư và tham gia sâu hơn vào chuỗi cung ứng toàn cầu đang mở ra với doanh nghiệp Việt Nam. Tuy nhiên, để chuyển sự quan tâm thành dòng vốn và hợp đồng dài hạn, doanh nghiệp cần chứng minh năng lực quản trị, minh bạch tài chính và khả năng duy trì các tiêu chuẩn vận hành nhất quán.
Đề xuất áp thuế 0,2% với đất bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng đang đặt ra yêu cầu quan trọng: phân biệt rõ hành vi găm giữ đất với những dự án chậm triển khai vì nguyên nhân khách quan.
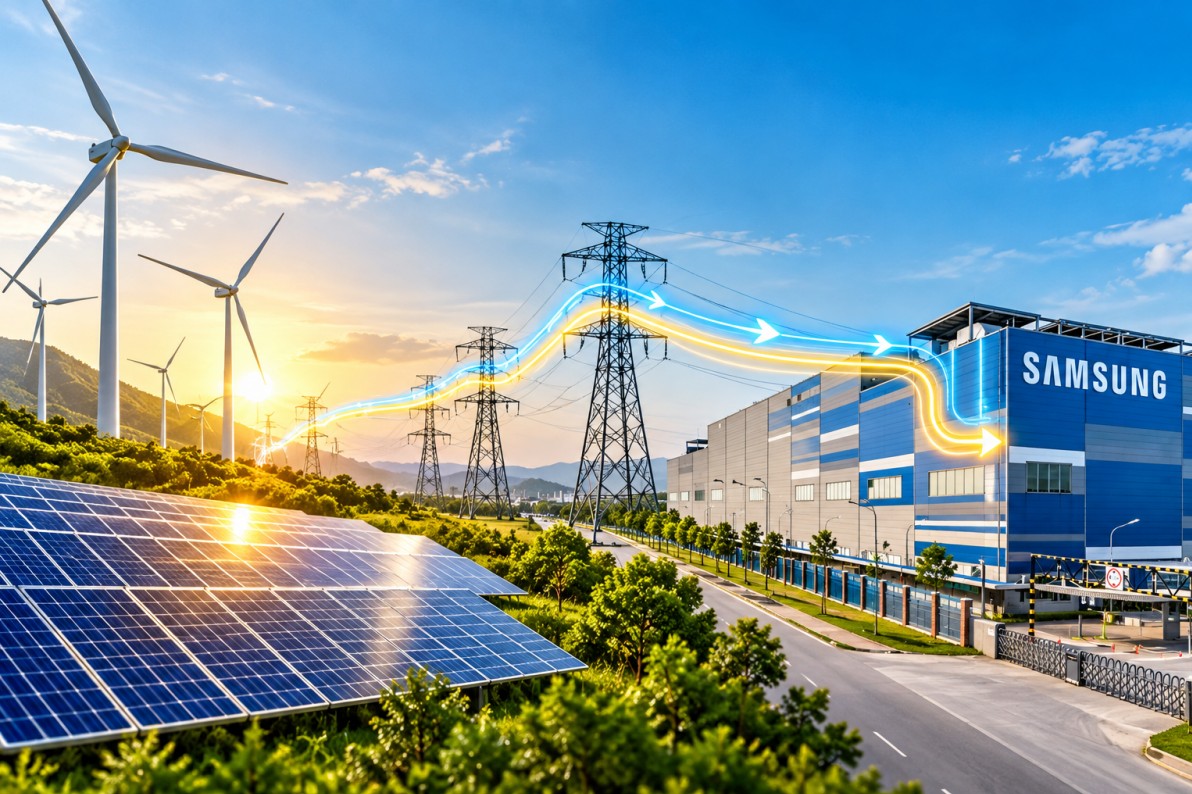
Việc Nhà máy điện mặt trời TTC Đức Huệ 2 ở Tây Ninh chính thức bán điện trực tiếp cho Samsung Electronics Việt Nam Thái Nguyên ở tỉnh Thái Nguyên từ ngày 1-6-2026 có thể xem là một cột mốc đáng chú ý của ngành điện lực(***). Sau nhiều năm tranh luận, cơ chế mua bán điện trực tiếp (DPPA) cuối cùng đã đi từ chính sách trên giấy sang giao dịch thực tế.
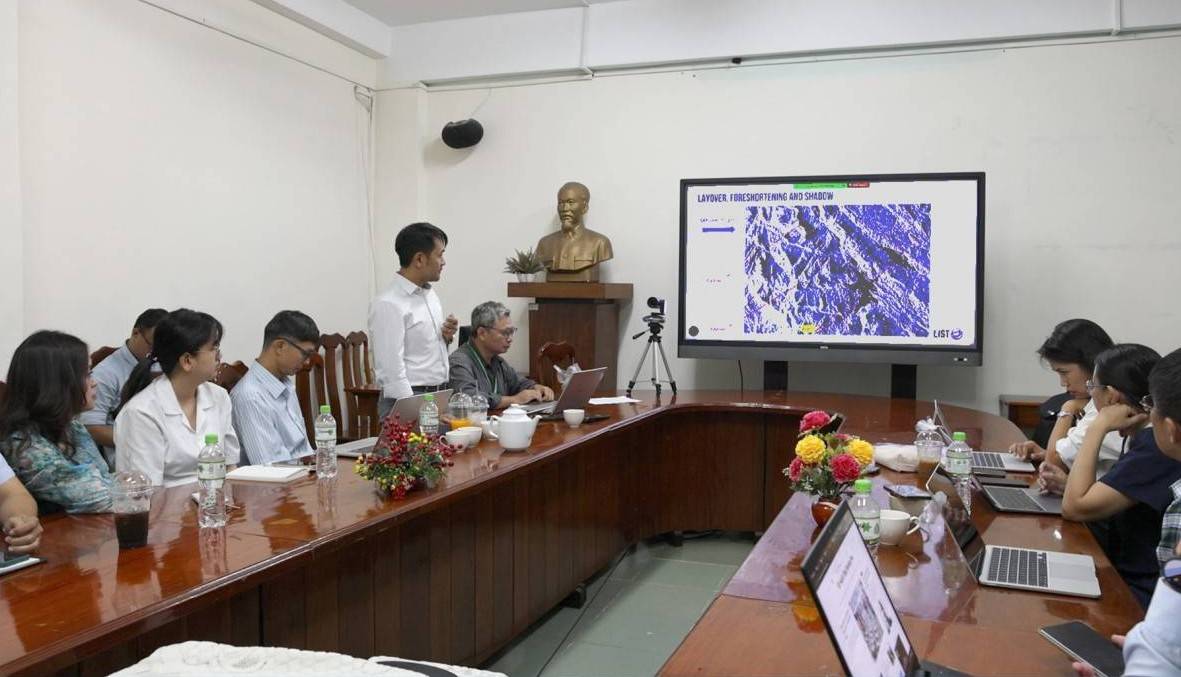
Sụt lún và ngập lụt TP. Hồ Chí Minh đang chịu tác động đồng thời từ sụt lún mặt đất, mưa cực đoan, triều cường, nước biển dâng và đô thị hóa. Các chuyên gia đề xuất chuyển sang quan trắc, dự báo sớm và quản trị rủi ro bằng dữ liệu.
Quy định mới của Ngân hàng Nhà nước tạo thêm dư địa tín dụng cho khách sạn, khu nghỉ dưỡng và các dự án gắn với du lịch. Nhưng vốn chỉ là một mắt xích, hiệu quả cuối cùng phụ thuộc vào khả năng hình thành sản phẩm, kéo dài thời gian lưu trú và tăng mức chi tiêu của du khách.
Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
Chiến dịch làm sạch mã số thuế đang đặt ra yêu cầu hoàn thiện cơ chế xử lý đối với tình trạng thực tế cụ của doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc còn tồn tại nghĩa vụ thuế trên hồ sơ.
Quy định về chủ sở hữu hưởng lợi được bổ sung, làm rõ tại Nghị định 296/2026/NĐ-CP, nhưng với doanh nghiệp có cấu trúc sở hữu nhiều tầng, sở hữu chéo hoặc có yếu tố vốn FDI, việc xác định cá nhân kiểm soát cuối cùng vẫn là bài toán không đơn giản.
Tại hội thảo góp ý hoàn thiện dự thảo Luật Nhà ở (sửa đổi), Chủ tịch Hiệp hội Tư vấn Xây dựng Việt Nam Nguyễn Thị Duyên kiến nghị cơ quan soạn thảo làm rõ các quy định về nhà ở cho thuê, trong đó có thời hạn cho thuê theo thiết kế công trình, khái niệm “thuê mua” và cơ chế quản lý đối với các dự án sử dụng nguồn vốn khác nhau.
Áp lực tỷ giá được đánh giá chưa lớn, nhưng dư địa giảm lãi suất trong nước, dòng vốn và chi phí ngoại tệ đều có thể chịu sức ép nếu Fed tiếp tục thắt chặt.
Phó Chủ tịch UBND TP.Hồ Chí Minh Bùi Minh Thạnh nhấn mạnh, liên kết vùng không còn là lựa chọn mà đã trở thành yêu cầu tất yếu của quá trình phát triển; đồng thời đề nghị chuyển mạnh từ liên kết theo địa giới hành chính sang liên kết theo không gian phát triển, từ xúc tiến từng dự án sang kiến tạo chuỗi giá trị.
Dữ liệu VNTAX 2026 cho thấy một khoảng cách đáng chú ý giữa quy mô xuất khẩu của khu vực FDI và vị trí trong nhóm doanh nghiệp nộp ngân sách lớn nhất. Đây cũng là lúc chính sách FDI chuyển trọng tâm từ thu hút vốn sang giá trị gia tăng, công nghệ và liên kết với doanh nghiệp Việt.
Nợ xấu vẫn là nguồn lực lớn cần được giải phóng. Để biến các khoản nợ thành tài sản có thể giao dịch, thị trường cần dữ liệu chuẩn, định giá rõ và thêm nhà đầu tư chuyên nghiệp.
Quy mô khách du lịch của Việt Nam đang tăng nhanh, nhưng chặng đường phía trước đòi hỏi nhiều hơn những kỷ lục về lượng khách. Nghị quyết số 26-NQ/TW ngày 22/8/2026 của Bộ Chính trị mở ra định hướng chuyển mạnh sang du lịch chất lượng cao, thông minh, xanh, sáng tạo và có giá trị gia tăng lớn.