Thứ hai 26/10/2026 02:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Cuộc đua tín dụng đổi chiều khi dữ liệu dòng tiền trở thành yếu tố quyết định

Tăng trưởng tín dụng nửa cuối năm không còn phụ thuộc room hay lãi suất mà chuyển sang năng lực phân tích dữ liệu dòng tiền, buộc ngân hàng thay đổi cách tiếp cận khách hàng và quản trị rủi ro.

Tín dụng bất động sản chiếm 25,73% dư nợ, áp lực nợ xấu vẫn hiện hữu

Ngân hàng tăng tốc tăng vốn điều lệ, cuộc đua củng cố sức mạnh tài chính

Khi tín dụng không còn dễ tăng trưởng từ nhóm khách hàng tốt

Tăng trưởng tín dụng năm 2026 đang bước vào giai đoạn bản lề, khi dư địa mở rộng không còn đến từ việc nới room hay giảm lãi suất, mà phụ thuộc ngày càng lớn vào năng lực khai thác dữ liệu của từng ngân hàng. Khi những khách hàng tốt nhất đã gần như được “lấp đầy” trong danh mục tín dụng, cuộc đua giờ đây chuyển sang một hướng khó hơn: hiểu đúng dòng tiền và kiểm soát rủi ro ở những phân khúc sâu hơn.

Theo định hướng điều hành, tăng trưởng tín dụng toàn hệ thống năm nay dự kiến khoảng 15%. Tính đến cuối tháng 6, dư nợ đã đạt gần 20 triệu tỷ đồng, tăng hơn 7% so với cuối năm trước. Con số này cho thấy ngành ngân hàng đã đi được gần nửa chặng đường, nhưng phần còn lại sẽ không dễ dàng khi áp lực vừa phải tăng trưởng, vừa giữ an toàn hệ thống ngày càng lớn.
Cuộc đua tín dụng đổi chiều khi dữ liệu dòng tiền trở thành yếu tố quyết định
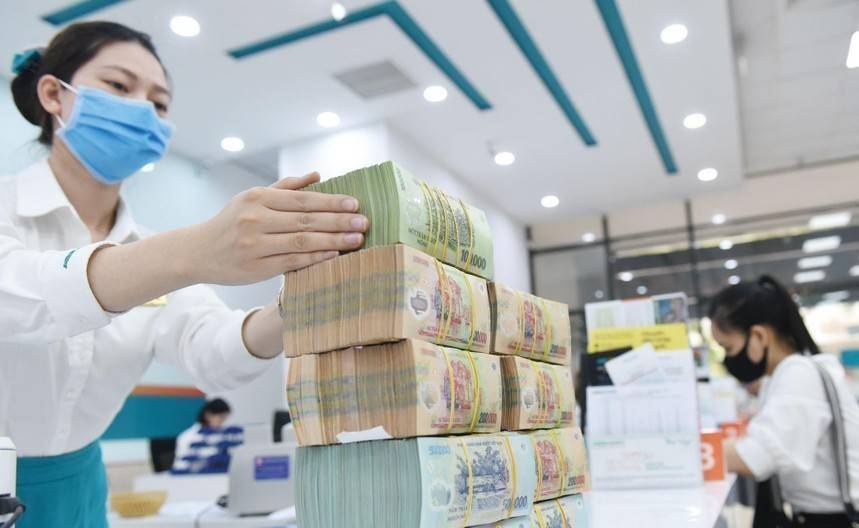
Tăng trưởng tín dụng năm 2026 đang bước vào giai đoạn bản lề (Ảnh: Minh họa)

Trong bối cảnh đó, bài toán tín dụng không còn là “cho vay bao nhiêu” mà là “cho vay vào đâu và kiểm soát thế nào”.

Trong nhiều năm, tăng trưởng tín dụng chủ yếu dựa vào nhóm doanh nghiệp có chất lượng cao – những khách hàng có báo cáo tài chính minh bạch, dòng tiền ổn định và lịch sử trả nợ tốt. Đây là nhóm ít rủi ro, dễ thẩm định và luôn được các ngân hàng cạnh tranh mạnh mẽ.

Tuy nhiên, chính vì tính an toàn và minh bạch, phân khúc này gần như đã được khai thác tối đa. Biên lợi nhuận ngày càng thu hẹp do cạnh tranh, trong khi dư địa tăng trưởng mới không còn nhiều. Điều này buộc các ngân hàng phải tìm kiếm cơ hội ở những lớp khách hàng phía dưới – nơi tiềm năng lớn hơn nhưng rủi ro cũng cao hơn.

Khác với trước đây, việc đánh giá khách hàng không thể chỉ dựa vào tài sản thế chấp hay quy mô doanh thu. Một doanh nghiệp sở hữu tài sản lớn nhưng dòng tiền không ổn định vẫn có thể tiềm ẩn rủi ro cao. Ngược lại, những doanh nghiệp vừa và nhỏ, dù thiếu tài sản đảm bảo, nhưng có dòng tiền đều đặn lại có thể trở thành khách hàng chất lượng nếu được đánh giá đúng.

Chính sự dịch chuyển này khiến cách tiếp cận tín dụng thay đổi căn bản. Ngân hàng không còn “nhìn vào quá khứ” qua báo cáo tài chính, mà phải “đọc hiện tại” thông qua dòng tiền thực tế. Dòng tiền trở thành thước đo trung tâm, phản ánh sức khỏe tài chính một cách trực tiếp và liên tục.

Trong khi đó, áp lực huy động vốn cũng gia tăng. Tăng trưởng tín dụng đang vượt tốc độ tăng huy động, khiến khoảng cách ngày càng giãn rộng. Tỷ lệ CASA – nguồn vốn giá rẻ – suy giảm trong quý đầu năm càng khiến chi phí vốn tăng lên. Điều này buộc ngân hàng phải thận trọng hơn, không thể mở rộng tín dụng bằng mọi giá.

Dữ liệu dòng tiền trở thành “vũ khí” kiểm soát rủi ro

Trong bối cảnh mới, vai trò của dữ liệu, đặc biệt là dữ liệu dòng tiền, trở nên then chốt. Những ngân hàng nắm được vai trò “mainbank” – nơi khách hàng thực hiện phần lớn giao dịch tài chính – sẽ có lợi thế lớn trong việc hiểu và kiểm soát khách hàng.

Khi dòng tiền của doanh nghiệp đi qua một ngân hàng, mọi hoạt động kinh doanh đều được phản ánh rõ nét: doanh thu thực tế, chu kỳ thu tiền, tần suất thanh toán, biến động số dư… Đây là những dữ liệu “sống”, có giá trị hơn nhiều so với các báo cáo tài chính vốn mang tính tổng hợp và có độ trễ.

Nhờ đó, ngân hàng có thể thiết kế hạn mức tín dụng linh hoạt hơn, sát với chu kỳ kinh doanh của từng doanh nghiệp. Thay vì phụ thuộc hoàn toàn vào tài sản thế chấp, tín dụng có thể được cấp dựa trên khả năng tạo ra dòng tiền – một cách tiếp cận hiện đại và phù hợp với xu hướng quốc tế.

Không dừng lại ở khâu phê duyệt, dữ liệu dòng tiền còn đóng vai trò quan trọng trong giám sát sau giải ngân. Nhiều dấu hiệu rủi ro có thể được phát hiện sớm thông qua biến động giao dịch: doanh thu giảm dần, dòng tiền ra tăng bất thường, chu kỳ thanh toán kéo dài hoặc số dư tài khoản suy yếu.

Nếu được nhận diện kịp thời, những tín hiệu này giúp ngân hàng can thiệp sớm, giảm thiểu nguy cơ nợ xấu. Ngược lại, nếu chỉ dựa vào báo cáo tài chính định kỳ hoặc chờ đến khi phát sinh nợ quá hạn, việc xử lý rủi ro sẽ trở nên bị động và tốn kém hơn nhiều.

Từ đây, yêu cầu đặt ra không chỉ là thu thập dữ liệu, mà còn là khả năng phân tích và chuyển hóa dữ liệu thành thông tin có giá trị. Những ngân hàng đầu tư mạnh vào hệ thống phân tích, trí tuệ dữ liệu và cảnh báo sớm sẽ có lợi thế rõ rệt trong cuộc đua tín dụng.

Thực tế cho thấy, khi ngân hàng “đào sâu” xuống các lớp khách hàng rủi ro hơn, việc phân loại tín dụng cần chi tiết hơn nhiều. Từ nhóm khách hàng chất lượng cao, đến nhóm có tính chu kỳ, rồi đến nhóm phụ thuộc vào tài sản hoặc thị trường – mỗi phân khúc đòi hỏi một cách tiếp cận và mức độ giám sát khác nhau.

Trong bối cảnh đó, tăng trưởng tín dụng không còn là câu chuyện mở rộng quy mô đơn thuần, mà là bài toán quản trị tinh vi dựa trên dữ liệu. Ngân hàng nào hiểu rõ khách hàng hơn, kiểm soát dòng tiền tốt hơn và phát hiện rủi ro sớm hơn sẽ có cơ hội tăng trưởng bền vững hơn.

Nửa cuối năm 2026 vì thế được dự báo sẽ là giai đoạn phân hóa rõ nét trong hệ thống ngân hàng. Những tổ chức vẫn dựa vào mô hình tín dụng truyền thống có thể gặp khó trong việc mở rộng dư nợ. Ngược lại, các ngân hàng chuyển đổi số tốt, kiểm soát dữ liệu hiệu quả sẽ có lợi thế trong việc “đào sâu” mà vẫn giữ được an toàn.

Khi tín dụng đã chạm đến những giới hạn mới, cuộc chơi không còn thuộc về quy mô, mà thuộc về năng lực. Và trong cuộc chơi đó, dữ liệu – đặc biệt là dữ liệu dòng tiền – đang trở thành “chìa khóa” quyết định thắng thua.
Tin bài khác
Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng năm 2026 tăng 13,4%, cho thấy sức mua tiếp tục phục hồi. Tuy nhiên, khi nhu cầu vay tiêu dùng gia tăng, người dân cần tính toán kỹ lãi suất, tổng chi phí và khả năng trả nợ để tránh áp lực tài chính kéo dài.
HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

Trong tháng 9/2026, Kho bạc Nhà nước huy động được 70.139,2 tỷ đồng qua đấu thầu trái phiếu Chính phủ, tăng 152% so với tháng trước. Lũy kế 9 tháng, tổng giá trị huy động đạt 299.060 tỷ đồng, tương đương 60% kế hoạch phát hành cả năm.
TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh đang xây dựng cơ chế phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam. Đây là hướng mở rộng nguồn vốn cho đầu tư hạ tầng, đồng thời đặt ra yêu cầu rõ hơn về kỷ luật vay, khả năng trả nợ và mức độ minh bạch với nhà đầu tư.
Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Khoảng 77.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong quý IV/2026, trong đó nhóm bất động sản chiếm tỷ trọng đáng kể. Khi thời điểm thanh toán tập trung vào những tháng cuối năm, khả năng cân đối dòng tiền và thu xếp nguồn vốn tiếp tục là bài toán được thị trường quan tâm.
Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thị trường trái phiếu Chính phủ ghi nhận diễn biến tích cực trong tuần 21-25/9 khi tổng giá trị giao dịch trên thị trường thứ cấp đạt 133.400 tỷ đồng, tăng gần 65% so với tuần trước. Trong khi đó, Kho bạc Nhà nước huy động hơn 27.169 tỷ đồng qua phát hành trái phiếu.
Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Ngân hàng Nhà nước tăng cường hỗ trợ thanh khoản trong lúc lãi suất VND liên ngân hàng bật tăng. Với cộng đồng doanh nghiệp, tác động đáng chú ý nhất vẫn nằm ở chi phí vốn và khả năng tiếp cận khoản vay mới.
Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed trở lại với chính sách tiền tệ thắt chặt không chỉ là câu chuyện của nước Mỹ. Khi lãi suất và lợi suất tài sản Mỹ tăng, sức hút của đồng USD cũng lớn hơn, tạo áp lực lên tỷ giá, dòng vốn và chính sách tiền tệ của nhiều quốc gia.
Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed nâng lãi suất thêm 0,25 điểm phần trăm lên 3,75%-4,00% và để ngỏ khả năng tiếp tục tăng trong năm nay, khi áp lực lạm phát lan rộng bất chấp sức ép hạ lãi suất từ Tổng thống Mỹ Donald Trump.
Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Sau 8 tháng năm 2026, hệ thống Kho bạc Nhà nước đã thực hiện thanh toán hơn 1,38 triệu tỷ đồng cho chi thường xuyên và vốn đầu tư thuộc kế hoạch năm, đồng thời tiếp tục kiểm soát chặt chẽ các khoản chi ngân sách theo đúng quy định.
Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sau khi chính sách theo Nghị định 178 được triển khai trên diện rộng, Bộ Nội vụ yêu cầu các Bộ, ngành, địa phương hậu kiểm toàn bộ kết quả, bảo đảm đúng người, đúng quy trình và kịp thời khắc phục sai sót.
TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

Ngày 28.8.2026, Công ty CP Đầu tư Thành Thành Công (TTCI) đăng ký bán 137.738.968 cổ phiếu SBT và bà Huỳnh Bích Ngọc - Phó Chủ tịch Thường trực, Tổng Giám đốc TTCI đăng ký bán 65.763.808 cổ phiếu SBT. Các giao dịch được đăng ký với mục đích cơ cấu danh mục đầu tư.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.
Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Đà suy yếu kéo dài của đồng Yên không chỉ gây sức ép lên thị trường tài chính Nhật Bản, mà còn làm gia tăng lo ngại về nguy cơ lan truyền bất ổn sang các thị trường toàn cầu, trong đó có chi phí vay mượn tại Mỹ.
Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

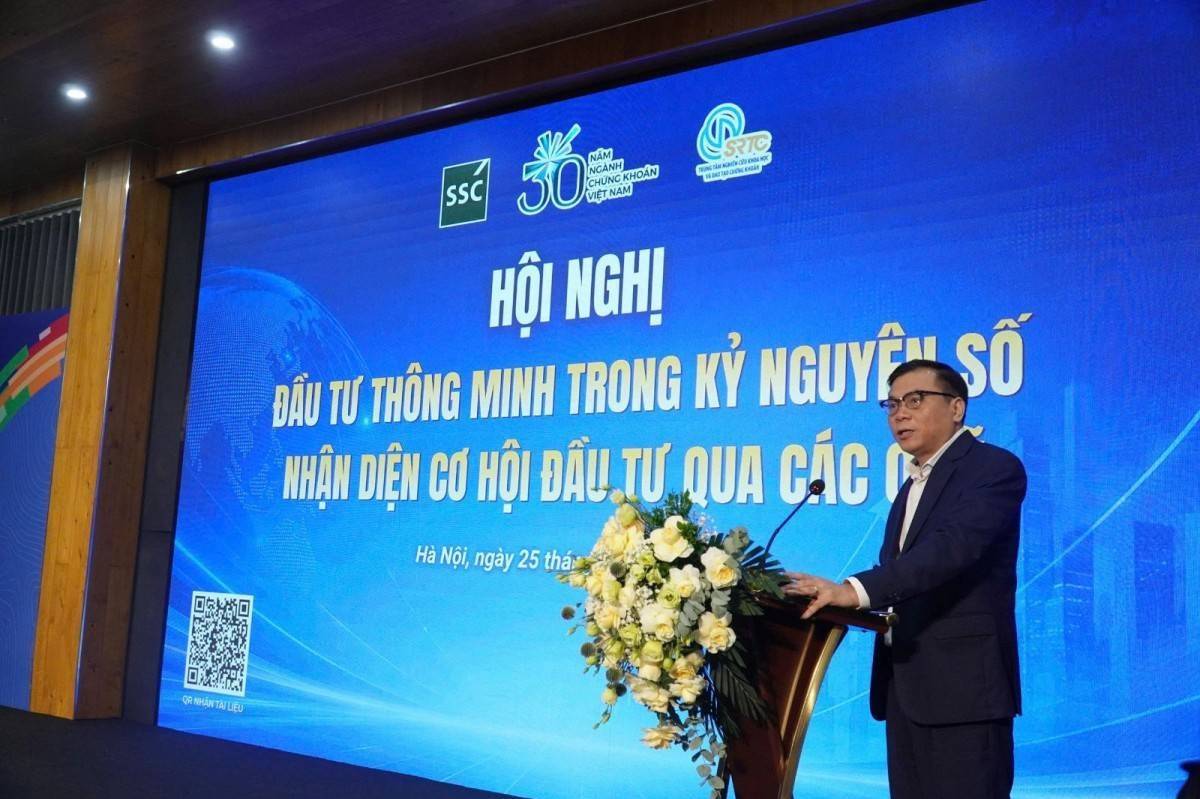
Tại hội nghị "Đầu tư thông minh trong kỷ nguyên số", UBCKNN cho biết AUM ngành quỹ đạt hơn 846.000 tỷ đồng, tăng bình quân hơn 20% mỗi năm suốt 10 năm qua.
Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Sau VETC, Viettel Money cũng dừng thu phí xử lý giao dịch qua trạm, động thái được đưa ra sau khi nhiều khách hàng phản ánh về mức phí và cách thức thu.
bao-hiem-that-nghiep