Thứ sáu 18/09/2026 07:15
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Tại Hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp” do Tạp chí Diễn Đàn Doanh nghiệp tổ chức tổ chức ngày 17/9 tại TP. Hồ Chí Minh, vấn đề già hóa dân số và chuẩn bị nguồn lực tài chính cho tuổi già được các đại biểu đặt trong mối quan hệ trực tiếp với bài toán an sinh xã hội, phát triển nguồn nhân lực và năng lực cạnh tranh của doanh nghiệp.
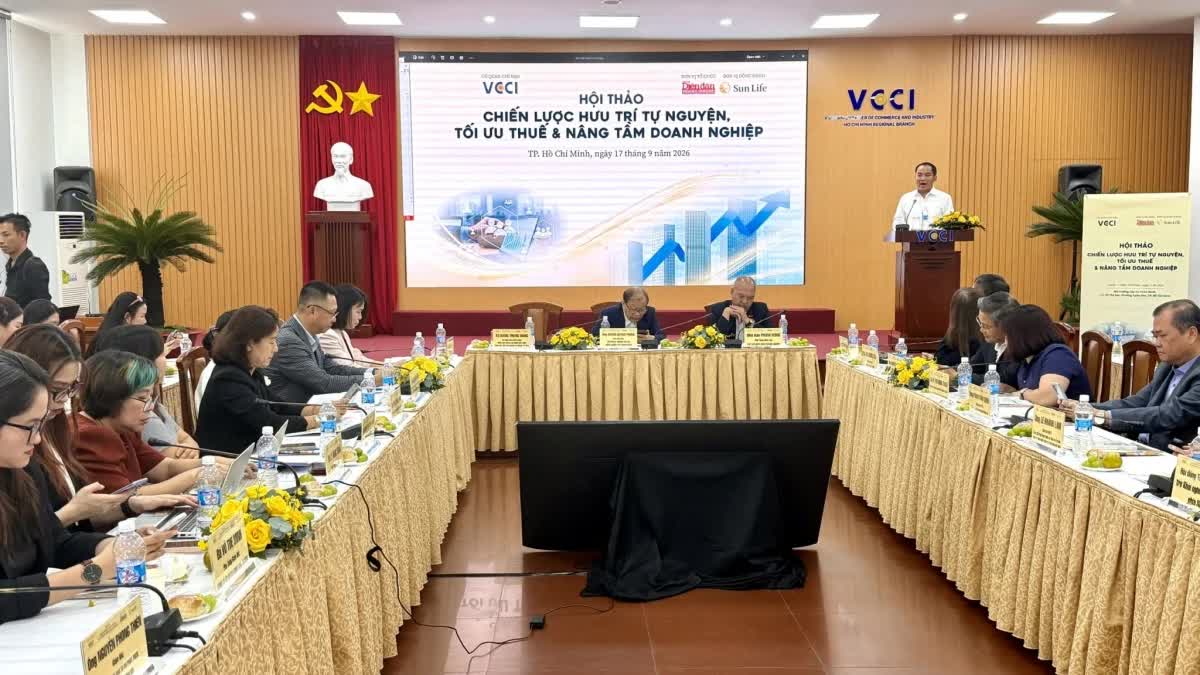 |
| Quang cảnh buổi hội thảo về "Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp". Ảnh Thu Dịu |
Phát biểu tại hội thảo, ông Hoàng Quang Phòng - Phó Chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho biết, Việt Nam đang bước vào giai đoạn có ý nghĩa bản lề đối với phát triển kinh tế, với mục tiêu tăng trưởng GDP bình quân giai đoạn 2026 - 2030 đạt từ 10%/năm trở lên.
Cùng với yêu cầu tăng trưởng, Việt Nam cũng đang đối mặt với tốc độ già hóa dân số nhanh. Hiện có khoảng 16 triệu người từ 60 tuổi trở lên, chiếm khoảng 16% dân số và dự kiến tăng lên khoảng 18 triệu người vào năm 2030. Nếu xu hướng hiện nay tiếp diễn, đến năm 2036 Việt Nam sẽ bước vào giai đoạn “xã hội già”, khi tỷ lệ người cao tuổi vượt ngưỡng 14% dân số.
Sự thay đổi cơ cấu dân số đặt ra yêu cầu chuẩn bị sớm các nguồn lực cho giai đoạn dân số già, trong đó có nguồn thu nhập của người lao động sau khi kết thúc quá trình làm việc.
Bà Lý Thu Thủy, Trưởng phòng Phòng bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm, Bộ Tài chính cho biết: Hiện hệ thống hưu trí tại Việt Nam gồm ba trụ cột. Trong đó, trụ cột thứ ba là bảo hiểm hưu trí tự nguyện do các doanh nghiệp bảo hiểm thương mại triển khai. Sau gần 10 năm kể từ năm 2016, đến năm 2025, tổng doanh thu phí hưu trí tự nguyện đạt khoảng 733 tỷ đồng, với khoảng 51.000 cá nhân tham gia; tổng tài sản của các quỹ đạt khoảng 731 tỷ đồng. Doanh thu này chiếm chưa tới 1% tổng doanh thu phí toàn thị trường bảo hiểm nhân thọ và mới có 6 trong tổng số 22 doanh nghiệp bảo hiểm nhân thọ cung cấp dòng sản phẩm này
Theo số liệu Bảo hiểm Xã hội Việt Nam, hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu, nhưng chỉ khoảng 5,1 triệu người, tương đương 38%, đang nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng. Điều này cho thấy vẫn còn một bộ phận lớn người cao tuổi phải dựa vào tích lũy cá nhân, hỗ trợ từ gia đình hoặc tiếp tục lao động để bảo đảm cuộc sống.
Trong bối cảnh đó, phát triển hệ thống hưu trí đa tầng được xem là một hướng tiếp cận nhằm bổ sung nguồn lực cho người dân khi về già. Đại diện cơ quan quản lý cho biết bảo hiểm hưu trí tự nguyện do doanh nghiệp bảo hiểm triển khai không thay thế bảo hiểm xã hội mà đóng vai trò bổ sung, giúp người lao động chủ động hơn trong việc chuẩn bị nguồn tài chính cho thời điểm nghỉ hưu.
Điểm đáng chú ý của loại hình này là tính linh hoạt. Người lao động có thể tham gia theo hợp đồng cá nhân hoặc thông qua chương trình do doanh nghiệp mua cho người lao động. Trong quá trình làm việc, nếu thay đổi doanh nghiệp, người lao động có thể tiếp tục duy trì tài khoản hưu trí hoặc chuyển giá trị tài khoản trong những trường hợp theo quy định.
Bên cạnh quyền lợi hưu trí, sản phẩm còn có thể kết hợp quyền lợi bảo hiểm rủi ro. Theo cơ quan quản lý, trong trường hợp người lao động gặp rủi ro trước tuổi nghỉ hưu, sản phẩm có thể tạo thêm nguồn hỗ trợ tài chính cho người tham gia và gia đình.
Dù đã được triển khai tại Việt Nam từ năm 2016, bảo hiểm hưu trí tự nguyện vẫn đang có quy mô khá khiêm tốn.
Theo số liệu được chia sẻ tại hội thảo, năm 2025 doanh thu phí bảo hiểm hưu trí tự nguyện đạt khoảng 733 tỷ đồng, với khoảng 51.000 cá nhân tham gia theo hợp đồng cá nhân, tập thể hoặc nhóm. Doanh thu này chiếm chưa đến 1% tổng doanh thu phí của toàn thị trường bảo hiểm nhân thọ. Hiện trong số 22 doanh nghiệp bảo hiểm nhân thọ có 6 doanh nghiệp cung cấp sản phẩm bảo hiểm hưu trí tự nguyện.
Trong khi đó, tổng tài sản quản lý của các chương trình hưu trí trên thị trường đạt hơn 10.200 tỷ đồng với gần 80.000 người tham gia; riêng bảo hiểm hưu trí đóng góp trên 8.100 tỷ đồng tài sản quản lý.
Theo các chuyên gia, khoảng cách giữa quy mô thị trường hiện nay với nhu cầu chuẩn bị tài chính cho tuổi già cho thấy còn nhiều dư địa để phát triển các chương trình hưu trí bổ sung.
Với người lao động, việc tham gia hưu trí tự nguyện tạo thêm một kênh tích lũy dài hạn bên cạnh bảo hiểm xã hội. Với doanh nghiệp, đây có thể là một cấu phần trong chính sách phúc lợi nhằm xây dựng quan hệ lao động dài hạn.
Già hóa dân số không chỉ đặt ra bài toán an sinh mà còn tác động đến thị trường lao động. Theo Phó Chủ tịch VCCI Hoàng Quang Phòng cho rằng bài toán của doanh nghiệp không chỉ là tăng trưởng mà còn phải tìm cách thu hút và giữ chân người lao động, đặc biệt là nhân sự có chuyên môn.
Từ góc độ này, các chương trình hưu trí tự nguyện có thể được doanh nghiệp đưa vào hệ thống phúc lợi dài hạn. Thay vì chỉ tập trung vào tiền lương và thưởng ngắn hạn, doanh nghiệp có thêm một công cụ hướng tới lợi ích dài hạn của người lao động.
“Đầu tư cho phúc lợi hưu trí không chỉ là một khoản chi phí mà là khoản đầu tư dài hạn cho con người, niềm tin và năng lực cạnh tranh của doanh nghiệp”, ông Hoàng Quang Phòng nhấn mạnh.
TS Phạm Viết Thuận - Viện trưởng Viện Kinh tế tài nguyên và Môi trường TP HCM cho rằng, doanh nghiệp cần hiểu rõ hơn về bảo hiểm hưu trí tự nguyện và có thể nghiên cứu việc gắn chính sách lương, thưởng đối với chuyên gia với các chương trình hưu trí tự nguyện.
Ông Đào Quốc Bảo, Phó Tổng Giám đốc Khách hàng Doanh nghiệp tại Sun Life Việt Nam cho biết, khoảng trống hưu trí đang trở thành một thách thức đáng lưu tâm đối với Việt Nam. Đặc biệt, trong bối cảnh áp lực chi phí sinh hoạt ngày càng gia tăng khiến nhiều người trì hoãn kế hoạch tích lũy dài hạn, hệ thống hưu trí đa tầng, trong đó có bảo hiểm hưu trí tự nguyện, sẽ đóng vai trò quan trọng trong việc bổ sung nguồn thu nhập khi nghỉ hưu, đồng thời góp phần huy động nguồn vốn trung và dài hạn cho nền kinh tế.
Ông Bảo kiến nghị các cơ quan quản lý nhà nước xem xét mở rộng danh mục đầu tư linh hoạt cho các quỹ hưu trí nhằm tối ưu hóa lợi nhuận cho người tham gia. Đồng thời, chính sách thuế cần tiếp tục nâng mức trần chi phí được trừ khi tính thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các khoản đóng góp hưu trí. Việc cho phép chuyển giao tài khoản hưu trí linh hoạt giữa các doanh nghiệp khi người lao động thay đổi nơi làm việc cũng là yếu tố quan trọng để gia tăng tính hấp dẫn của sản phẩm.