Thứ ba 17/11/2026 06:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Doanh nghiệp SME tiếp cận vốn ngân hàng không khó, nhưng cần thời gian chuẩn bị

12/10/2020 00:00
Các doanh nghiệp vừa và nhỏ (SME) gặp khó trong tiếp cận vốn ngân hàng và thậm chí phải dùng tới 60% vốn vay từ tín dụng đen là một vấn đề nhức nhối của nền kinh tế. Nhưng ở một góc nhìn khác, ông Đào Gia Hưng, Phó Giám đốc Khối SME, VPBank, chia sẻ

Tại một cuộc hội thảo về thị trường vốn vừa qua có thông tin cho rằng có những doanh nghiệp SME đang phải dùng tới 60% vốn vay từ tín dụng đen để làm ăn, do không tiếp cận được vốn từ ngân hàng. Đứng từ phía là một người hoạt động trong lĩnh vực ngân hàng, ông có cho rằng đang có một rào cản vô hình giữa các doanh nghiệp SME và ngân hàng không?

Nếu nhìn rộng ra cả nền kinh tế, thì nhận định các doanh nghiệp SME khó tiếp cận với nguồn vốn vay từ ngân hàng là đúng. Điều đó càng đúng với những doanh nghiệp có quy mô càng nhỏ. Các doanh nghiệp lớn sẽ có lợi thế hơn, các điều kiện để vay thuận lợn hơn khi tiếp cận với các ngân hàng. Thậm chí họ có thể vay ở nhiều ngân hàng khác nhau. Các doanh nghiệp nhỏ thì ngược lại, họ có ít lợi thế hơn và điều kiện đi vay khó khăn hơn.

Ông Đào Gia Hưng, Phó Giám đốc Khối SME, VPBank

Thực tế trong nền kinh tế Việt Nam số doanh nghiệp SME đang chiếm tới hơn 70% tổng số doanh nghiệp. Các doanh nghiệp này khi không tiếp cận được với nguồn vốn ngân hàng họ sẽ buộc phải đi tìm các nguồn vốn khác, đó là những nguồn vốn vay từ bạn bè, người thân trong gia đình. Tuy nhiên nguồn vốn đó cũng hữu hạn và khi cạn kiệt thì họ sẽ phải tìm đến nguồn vốn từ các tổ chức cho vay nặng lãi, với lãi suất rất cao. Nên nếu nói có những trường hợp phải dùng tới 60% vốn vay từ tín dụng đen để hoạt động là điều có thể hiểu được.

- Vậy rào cản giữa ngân hàng và doanh nghiệp SME đến từ đâu? Do ngân hàng chưa đủ gần gũi với doanh nghiệp hay doanh nghiệp chưa đáp ứng được yêu cầu của ngân hàng?

Rào cản đó xuất phát từ cả hai phía. Về phía doanh nghiệp, nguồn vốn vay từ ngân hàng là một nguồn vốn chính thống vì thế cũng phải có những điều kiện chính thống đi kèm. Có những điều kiện mang tính chất chuẩn mực của hệ thống ngân hàng được đưa ra dựa trên cơ sở của Luật các Tổ chức tín dụng mà buộc phải tuân theo. Nhưng những doanh nghiệp nhỏ khi mới bắt đầu tham gia kinh doanh thì hệ thống kế toán, tài chính và minh bạch thông tin chưa được chuẩn, khả năng tiếp cận vốn ngân hàng sẽ khó.

Thứ hai, các doanh nghiệp nhỏ thường không tích lũy được tài sản nhiều, do đó họ cũng không có tài sản để thế chấp cho các khoản vay. Và thứ 3 là câu chuyện về lòng tin. Nếu các doanh nghiệp nhỏ chưa vay được vốn từ ngân hàng mà cũng không có quan hệ lâu dài với ngân hàng thông qua việc sử dụng các dịch vụ ngân hàng thì sẽ khó hơn rất nhiều. Thời gian sử dụng dịch vụ của các ngân hàng càng lâu thì các điều kiện cho vay của ngân hàng sẽ càng được nới lỏng.

Về phía ngân hàng. Đúng là nhiều ngân hàng chưa “mở” lắm với phân khúc khách hàng doanh nghiệp SME vì thường là các khoản vay nhỏ nhưng quá trình thẩm định và thu thập hồ sơ thì vẫn phải thực hiện đủ như cho vay các doanh nghiệp lớn. Như vậy cùng một mức chi phí, công sức nhưng hiệu quả cho vay lại không tương xứng nên nhiều ngân hàng vẫn chưa mặn mà lắm với nhóm khách hàng này.

- Hiện nay VPBank đang là một trong số ít các ngân hàng có riêng một mảng kinh doanh phục vụ nhóm khách hàng doanh nghiệp SME. Vậy VPBank làm sao để hài hòa các điểm vênh giữa doanh nghiệp SME và mục tiêu hoạt động của ngân hàng như ông nói ở trên?

Tại VPBank chúng tôi có cách tiếp cận hơi khác một chút so với quan niệm truyền thống của hệ thống ngân hàng trong phân khúc này. Nếu chỉ phân tích sơ qua, thì thấy rằng ở phân khúc này chỉ cho vay được những khoản vay nhỏ và tốn chi phí. Nhưng VPBank nhìn thấy ở đó là một thị trường lớn với hơn 70% số doanh nghiệp của cả nước. Đi sâu vào phân tích, chúng tôi thấy họ là những doanh nghiệp có nhu cầu vốn lớn sẵn sàng chia sẻ cùng ngân hàng về lợi nhuận và hiệu quả để đôi bên cùng có lợi. Nếu giữa ngân hàng và doanh nghiệp xây dựng được lòng tin thì sẽ giải quyết được tất cả các trở ngại và khó khăn đã nói ở trên.

Chính vì vậy chúng tôi đưa ra các gói giải pháp đơn giản để làm sao các doanh nghiệp siêu nhỏ có thể đáp ứng được. Khi họ phát triển ở một quy mô lớn hơn, thì gói họ sẽ tiếp cận ở một gói giải pháp khác. Mặt khác, lãi suất chúng tôi đưa ra có thể ở mức cạnh tranh tương đối so với các sản phẩm cho vay truyền thống, nhưng lại ở mức rất hấp dẫn nếu so với các khoản vay từ tín dụng đen. Do đó, các khách hàng SME của chúng tôi sẵn sàng chia sẻ với mức lãi suất như vậy.

- Ông có thể chứng minh tính ưu việt của những giải pháp dành cho các doanh nghiệp SME tại VPBank qua các con số?

Trong năm ngoái, trung bình mỗi tháng chúng tôi có thêm 1.000 doanh nghiệp SME trở thành khách hàng mới của VPBank. Xét riêng nhóm doanh nghiệp siêu nhỏ, tốc độ tăng trưởng về số lượng khách hàng gấp đôi so với năm 2016. Sáu tháng đầu năm nay, số lượng khách hàng của chúng tôi tiếp tục tăng trưởng từ 30%-40%.

Sau 3 năm mở riêng mảng kinh doanh khách hàng doanh nghiệp SME, số lượng doanh nghiệp SME được VPBank phục vụ đã lên tới hơn 75.000 doanh nghiệp, tương đương 10% tổng số doanh nghiệp trên cả nước. Những con số đó nói lên tất cả sự thành công và nỗ lực tiến gần hơn tới các doanh nghiệp SME của VPBank, cho thấy chúng tôi là một trong những địa chỉ hỗ trợ nguồn vốn tích cực dành cho các doanh nghiệp SME.

- Cuối cùng, theo ông các doanh nghiệp SME nếu muốn tiếp cận với vốn vay ngân hàng thì trước hết họ phải làm gì?

Với một doanh nghiệp cần phải tiếp cận vốn ngân hàng thì điều kiện cốt lõi nhất là doanh nghiệp đó càng minh bạch càng tốt trong hoạt động kinh doanh của mình. Điều kiện thứ 2 là doanh nghiệp đó đang hoạt động và có tăng trưởng trong ngành của mình. Thứ 3 là doanh nghiệp đó cần chuẩn bị và làm quen với điều kiện ngân hàng về sự đồng nhất, chuẩn chỉnh của số liệu tài chính. Vì khi đi vay tức là lấy vốn của người khác, mình phải chứng minh cho người khác thấy hoạt động kinh doanh của mình ra sao. Trong thời gian gần đây nhiều ngân hàng cũng đang nhận ra tiềm năng của phân khúc này và họ bắt đầu có cách tiếp cận mở hơn cho nhóm doanh nghiệp SME.

Hi vọng thời gian tới tiếp cận vốn sẽ nhiều hơn. Nhưng các ngân hàng có mở thế nào đi chăng nữa thì vẫn có những điều kiện tín dụng và phòng ngừa rủi ro nhất định phải đáp ứng.

PV
Tin bài khác
Việt Nam mở rộng nguồn lực tài chính carbon, bảo đảm sinh kế người giữ rừng

Việt Nam mở rộng nguồn lực tài chính carbon, bảo đảm sinh kế người giữ rừng

Tại COP31, Việt Nam thúc đẩy hoàn tất đàm phán Thỏa thuận mua bán kết quả giảm phát thải (ERPA) với các đối tác thuộc Liên minh LEAF, hướng tới chuyển giá trị carbon rừng thành nguồn tài chính dài hạn. Trọng tâm không chỉ là huy động vốn cho bảo vệ rừng mà còn bảo đảm chia sẻ lợi ích công bằng, cải thiện sinh kế cho cộng đồng trực tiếp gắn bó với rừng.
Thủ tướng Lê Minh Hưng đề xuất 3 ưu tiên hợp tác ASEAN - Liên Hợp Quốc

Thủ tướng Lê Minh Hưng đề xuất 3 ưu tiên hợp tác ASEAN - Liên Hợp Quốc

Trước những biến động sâu sắc của tình hình thế giới, Thủ tướng Lê Minh Hưng đề nghị ASEAN và Liên Hợp Quốc tăng cường phối hợp, lấy hòa bình, phát triển và con người làm trung tâm; đồng thời thúc đẩy quản trị các chuyển đổi mới và gắn kết chương trình nghị sự khu vực với mục tiêu toàn cầu.
Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị: Chuyển phát triển kinh tế bạc từ nhận thức sang hành động

Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị: Chuyển phát triển kinh tế bạc từ nhận thức sang hành động

Nhấn mạnh già hóa dân số vừa là thách thức, vừa mở ra cơ hội phát triển, đồng chí Nguyễn Thanh Nghị đề nghị sớm tháo gỡ những điểm nghẽn về thể chế, nguồn lực, hạ tầng và thị trường, đưa kinh tế bạc trở thành một động lực tăng trưởng mới, gắn với bảo đảm an sinh và phát huy vai trò của người cao tuổi.
Phó Thủ tướng Phạm Thị Thanh Trà: Lấy người cao tuổi làm trung tâm phát triển kinh tế bạc

Phó Thủ tướng Phạm Thị Thanh Trà: Lấy người cao tuổi làm trung tâm phát triển kinh tế bạc

Phó Thủ tướng Phạm Thị Thanh Trà nhấn mạnh, phát triển kinh tế bạc không chỉ nhằm mở rộng thị trường mà quan trọng hơn là nâng cao sức khỏe, chất lượng sống, khả năng tự chủ và phát huy vai trò đóng góp của người cao tuổi.
Cứ một doanh nghiệp rút lui có 1,3 doanh nghiệp gia nhập thị trường

Cứ một doanh nghiệp rút lui có 1,3 doanh nghiệp gia nhập thị trường

Trong 9 tháng năm 2026, cứ một doanh nghiệp rút lui thì có khoảng 1,3 doanh nghiệp gia nhập thị trường hoặc quay trở lại hoạt động. Khoảng cách dương cho thấy dòng doanh nghiệp mới vẫn được duy trì, nhưng sức ép chi phí, vốn và thị trường tiếp tục thử thách khả năng tồn tại của doanh nghiệp nhỏ.
Bội chi ngân sách nhà nước năm 2025 ở mức 3,1% GDP, thấp hơn dự toán

Bội chi ngân sách nhà nước năm 2025 ở mức 3,1% GDP, thấp hơn dự toán

Quốc hội đã thông qua quyết toán ngân sách nhà nước năm 2025 với mức bội chi 400.163 tỷ đồng, tương đương 3,1% GDP, thấp hơn 15,1% so với dự toán. Tuy nhiên, áp lực từ chuyển nguồn ngân sách, chậm phân bổ và giải ngân vốn vẫn là những vấn đề cần tiếp tục xử lý.
Bài toán huy động hơn 6 triệu tỷ đồng cho tăng trưởng 10% năm tới

Bài toán huy động hơn 6 triệu tỷ đồng cho tăng trưởng 10% năm tới

Tổng vốn đầu tư toàn xã hội năm 2027 được xác định cần đạt khoảng 36-38% GDP, tương đương 6-6,4 triệu tỷ đồng. Trong bối cảnh mục tiêu tăng trưởng từ 10% trở lên, bài toán lớn không chỉ là tìm đủ vốn mà còn là phân bổ đúng chỗ, nâng hiệu quả đầu tư và giữ ổn định vĩ mô.
Giải ngân hết vốn đầu tư công: Kỳ vọng tạo thêm 1,7% tăng trưởng

Giải ngân hết vốn đầu tư công: Kỳ vọng tạo thêm 1,7% tăng trưởng

Chính phủ đang tập trung tháo gỡ vướng mắc, đẩy nhanh tiến độ giải ngân nhằm hoàn thành 100% kế hoạch vốn đầu tư công năm 2026. Theo Phó Thủ tướng Nguyễn Văn Thắng, mục tiêu này có thể đóng góp thêm 1,7% vào tăng trưởng kinh tế.
Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết chính sách hỗ trợ doanh nghiệp nhỏ và vừa sẽ tiếp tục được hoàn thiện theo hướng gắn với kết quả cụ thể, tăng liên kết với doanh nghiệp FDI và tạo điều kiện để doanh nghiệp Việt tham gia sâu hơn vào chuỗi giá trị.
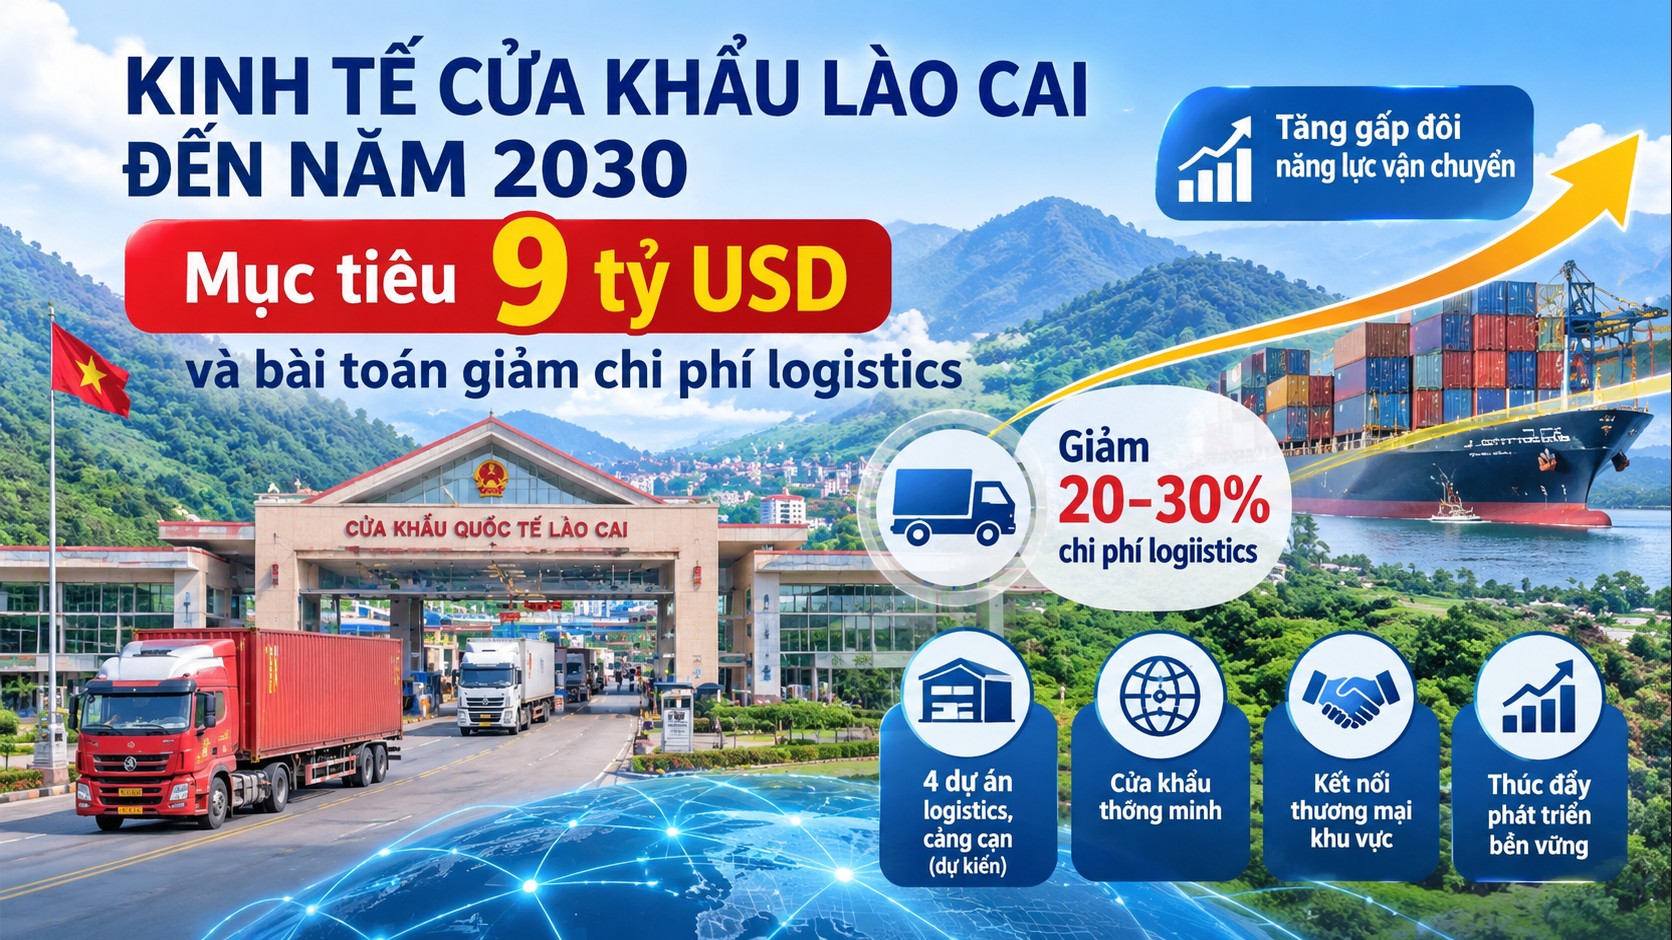
Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Với vị trí kết nối Việt Nam, ASEAN và vùng Tây Nam Trung Quốc, Lào Cai đang đứng trước cơ hội nâng tầm kinh tế cửa khẩu. Tuy nhiên, mục tiêu 9 tỷ USD vào năm 2030 không chỉ phụ thuộc vào lượng hàng hóa xuất nhập khẩu, mà còn nằm ở khả năng hiện đại hóa hạ tầng, rút ngắn thời gian thông quan, giảm chi phí vận tải và hình thành hệ sinh thái logistics đủ sức phục vụ doanh nghiệp.
Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Tổ chức lại không gian phát triển theo mô hình một trục động lực dọc sông Hồng, hai cực phát triển phía Bắc - phía Nam và ba vùng kinh tế, Lào Cai đang định hình chiến lược phát triển mới với tầm nhìn dài hạn. Cùng mục tiêu tăng trưởng GRDP trên 10%/năm, tỉnh đặt trọng tâm vào phát triển kinh tế cửa khẩu, logistics, công nghiệp chế biến, nông nghiệp hàng hóa và hạ tầng liên vùng, tạo nền tảng để trở thành cực tăng trưởng của vùng Trung du và miền núi phía Bắc.
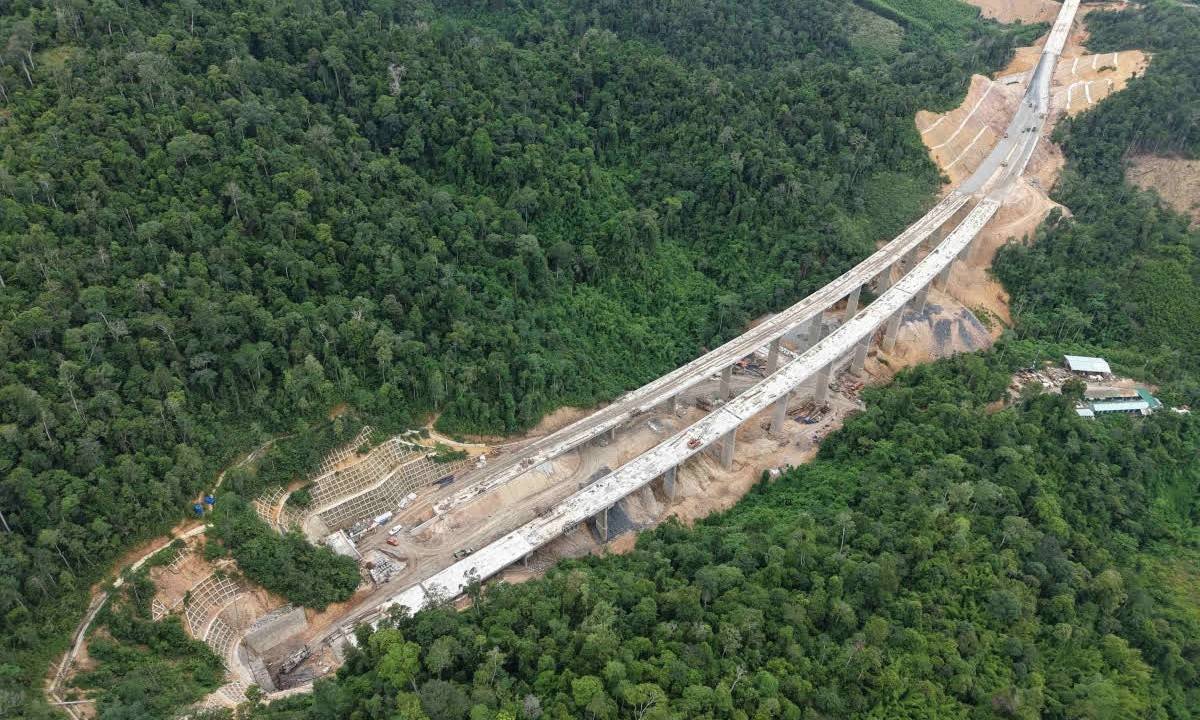
Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

Cao tốc Khánh Hòa - Buôn Ma Thuột giai đoạn 1 đã hoàn thành khoảng 89% khối lượng theo hợp đồng. Toàn tuyến đang tăng tốc để cơ bản hoàn thành trước 31/12/2026, trong đó Dự án thành phần 1 tại Khánh Hòa cam kết hoàn tất quyết toán khối lượng trong quý 1/2027.
Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Dự thảo Nghị quyết về cơ chế, chính sách đặc thù phát triển du lịch quy định loại trừ vốn đầu tư vào casino, trò chơi có thưởng, đặt cược và kinh doanh bất động sản khi xét tiêu chí hưởng ưu đãi. Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch Lâm Thị Phương Thanh nhấn mạnh, mục tiêu là thu hút những dự án du lịch quy mô lớn, có giá trị thực chất và sức lan tỏa quốc tế.
Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Lần đầu tham gia Bảng xếp hạng Năng lực cạnh tranh số và trí tuệ nhân tạo thế giới (WDAIR) năm 2026, Việt Nam đứng thứ 37/70 nền kinh tế, xếp thứ 3 tại Đông Nam Á. Đáng chú ý, ở một số lĩnh vực thành phần, Việt Nam đạt thứ hạng cao hơn đáng kể so với vị trí tổng thể.
ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

Thảo luận về cơ chế, chính sách đặc thù phát triển du lịch, nhiều ĐBQH đề xuất không chỉ tập trung thu hút khách mà cần nâng giá trị chi tiêu, kéo dài thời gian lưu trú, đồng thời bảo tồn bản sắc văn hóa và bảo đảm người dân địa phương được hưởng lợi từ hoạt động du lịch.