Thứ ba 03/11/2026 19:33
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Chuyên gia Nguyễn Trí Hiếu: Cần thanh tra lại hệ số CAR của các ngân hàng áp dụng Thông tư 41

12/10/2020 00:00
Từ 1/1/2020, Thông tư 41/2016 quy định về tỷ lệ an toàn vốn tối thiểu, tương đương Basel II theo phương pháp tiêu chuẩn, có hiệu lực. Thông tư này áp dụng với ngân hàng thương mại nhà nước, ngân hàng thương mại cổ phần, ngân hàng liên doanh, ngân hàn

  • Một số nhà kinh doanh đang tham vọng đưa được khách du lịch lũ lượt kéo đến nghỉ dưỡng tại Condotel để sinh lời khủng dường như là điều không tưởng.

    Tại: TS. Nguyễn Trí Hiếu: "Cocobay Đà Nẵng đơn phương hủy cam kết 12% là không hợp pháp"

  • Từ nay đến cuối năm giá vàng thế giới vẫn có khả năng tăng, khoảng 5%, tương đương mốc 1.620 USD

    Tại: Vàng lại tăng giá, có nên mua vàng lúc này?

Thông tư yêu cầu các TCTD phải đạt tỷ lệ an toàn vốn thấp nhất là 8%, thấp hơn mức 9% của Thông tư 13/2010, nhưng yêu cầu khắt khe hơn về đánh giá tài sản rủi ro theo chuẩn Basel II.

Người Đồng Hành đã phỏng vấn chuyên gia tài chính, Tiến sĩ Nguyễn Trí Hiếu xoay quanh quá trình triển khai Thông tư 41/2016 và định hướng Basel II của ngành ngân hàng.
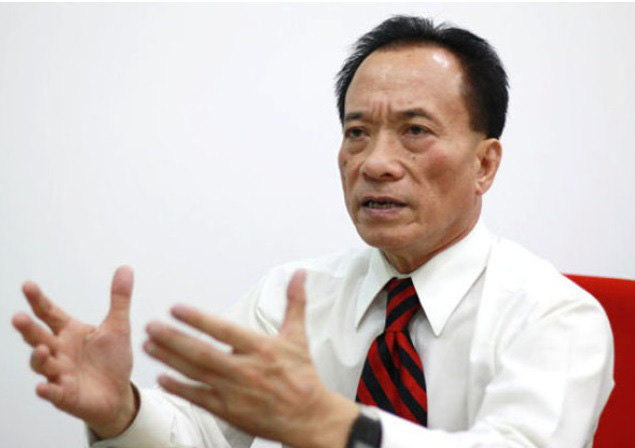
Chuyên gia Nguyễn Trí Hiếu: Cần thanh tra lại hệ số CAR của các ngân hàng áp dụng Thông tư 41 - Ảnh 1.

Chuyên gia tài chính, Tiến sĩ Nguyễn Trí Hiếu. Ảnh: VNF

- Theo dõi quá trình triển khai Thông tư 41/2016 và Basel II, ông nhìn nhận việc triển khai của các ngân hàng hiện như thế nào?

Hiện nay có 18 ngân hàng được Ngân hàng Nhà nước (NHNN) chấp thuận áp dụng Thông tư 41. Văn bản này yêu cầu về tỷ lệ an toàn vốn tối thiểu 8% với các TCTD, đây là một trong 3 trụ cột của hiệp ước Basel II.

Dù được chấp thuận nhưng kết quả áp dụng như thế nào thì cần phải thanh tra và có sự giám sát của NHNN chứ không phải họ đã áp dụng Thông tư 41 rồi thì sau đó tiêu chí tỷ lệ an toàn vốn tối thiểu luôn trên 8%. Sau khi áp dụng các ngân hàng sẽ vẫn cần bảo đảm vốn khi tăng trưởng tín dụng để giữ tỷ lệ an toàn vốn tối thiểu. Đây mới là vấn đề quan trọng, còn họ áp dụng được rồi thì mới chỉ là khởi đầu thôi.

Mặt khác, Thông tư 41 mới chỉ là một phần của Basel II, không phải toàn bộ. Vì Basel II có 3 trụ cột, bên cạnh trụ cột đầu tiên, trụ cột thứ hai là đáp ứng quy trình nội bộ để kiểm soát rủi ro và trụ cột thứ 3 là tất cả thông tin phải minh bạch.

Thông tư 41 áp dụng năm 2020 là bước đầu, thành ra không thể nói 18 ngân hàng đó đã áp dụng được basel II. Chỉ duy nhất VIB vừa qua công bố thực hiện được 3 trụ cột thì có thể đạt Basel II nâng cao, còn những ngân hàng còn lại chỉ áp dụng thông tư 41 chứ không phải Basel II.

Ngoài 18 ngân hàng, phần còn lại cũng chưa có khả năng để áp dụng hiệp ước Basel II.

- Vì sao ban hành năm 2016 nhưng NHNN để thời gian hiệu lực của Thông tư 41 từ đầu năm 2020, 3 năm sau khi công bố?

- Tháng 12/2016, khi Thông tư 41 ra đời thì ngày hiệu lực là 1/1/2020, các ngân hàng thông báo được áp dụng vừa qua đã đi đúng lộ trình.

NHNN cho thời gian 3 năm vì để thực hiện Thông tư 41 đòi hỏi rất nhiều thay đổi về bộ máy, tổ chức, quản lý rủi ro, đánh giá rủi ro cho tín dụng, rủi ro cho thị trường, rủi ro cho nghiệp vụ. Những thay đổi trong cách tính như vậy không dễ dàng.

Các ngân hàng phải tìm lại số liệu quá khứ vì trong cách tính đó có yếu tố xác suất vỡ nợ của khách hàng. Cái này phụ thuộc vào kinh nghiệm quá khứ của ngân hàng, nên họ phải thu thập dữ liệu, và phân tách. Công đoạn này tương đối phức tạp. Đây cũng là vấn đề khúc mắc lớn nhất với các ngân hàng khi chuyển đổi lên Basel II.

Thông tư 41 quy định nhiều ngạch số cho các loại nợ bao gồm nợ bất động sản, nợ tiêu dùng… Ngân hàng phải phân tích cả danh mục cho vay của họ và chia theo quy định của thông tư để áp dụng hệ số rủi ro. Cần nhiều yếu tố để tính xác suất vỡ nợ. Trước đó, nhiều ngân hàng không nhất quán trong cách phân loại nợ, vì thế việc thực hiện không dễ.

- Vốn và chi phí có phải là khó khăn của các ngân hàng khi chuyển đổi?

- Tăng vốn và chi phí là 2 vấn đề tiếp theo làm khó các ngân hàng. Sau khi thống kê lại hệ thống, thu thập dữ liệu và gán hệ số rủi ro, các nhà băng sẽ tính toán tỷ lệ an toàn vốn theo Thông tư 41 với công thức tổng tài sản có gồm 3 phần tổng tài sản theo rủi ro tín dụng, theo rủi ro thị trường và theo rủi ro nghiệp vụ. Nếu tỷ lệ an toàn vốn không đạt tối thiểu 8%, họ phải bổ sung vốn.

Các ngân hàng phải tìm cách huy động vốn từ các nhà đầu tư trong nước và nước ngoài, hoặc giữ lợi nhuận lại chia cổ tức bằng cổ phiếu. Đây là 2 cách mà các ngân hàng đang thực hiện trong những năm qua.

Mặt khác, nếu không thể tăng vốn với những cách trên, theo tôi các ngân hàng phải tiến hành sáp nhập vào với nhau để tạo nên ngân hàng mạnh hơn. Nếu không thể thực hiện đáp ứng tỷ lệ an toàn vốn tối thiểu sau 1,2 năm thì họ phải áp dụng luật phá sản của ngân hàng, để Nhà nước cấp vốn hoặc chịu sự kiểm soát đặc biệt của NHNN.

Chi phí cũng là vấn đề với nhiều ngân hàng. Chi phí để chuyển đổi sang Basel II rất lớn và tùy thuộc vào quy mô mỗi ngân hàng và mức độ đầu tư công nghệ, nhân lực.

Với ngân hàng quy mô nhỏ, hoặc đã có hệ thống công nghệ tiên tiến, có hệ thống phân loại nợ tốt thì chi phí của họ sẽ thấp hơn các ngân hàng khác. Những ngân hàng công nghệ lạc hậu, và việc phân loại dữ liệu không nhất quán trong quá khứ, họ phải tìm lại sổ sách phân loại nợ, đầu tư công nghệ thông tin, về nhân lực, từ đó tổng thể chi phí chuyển đổi sẽ rất lớn. Không có con số cụ thể chung cho các ngân hàng và thường các nhà băng cũng không công bố thông tin này.

- Những ngân hàng chưa đạt Thông tư 41/2016 phải làm gì, thưa ông?

- Các nhà băng chưa được phê duyệt áp dụng Thông tư 41/2016 phải thực hiện từng bước, thu thập dữ liệu, tính toán lại hệ số an toàn vốn trên cơ sở tính tài sản có rủi ro về tín dụng, thị trường, nghiệp vụ. Căn cứ vào đó nhà băng sẽ xây dựng phương án tăng vốn, để đảm bảo tỷ lệ tối thiểu.

Mặt khác, trong Thông tư 22/2019, NHNN đã để mở cho các ngân hàng chưa thực hiện Thông tư 41/2016, nới thêm 3 năm để thực hiện (hạn chót đến hết năm 2022), bằng việc yêu cầu các đơn vị này gửi văn bản đến NHNN trước ngày 1/1/2020 nêu rõ lý do và giải pháp, lộ trình để đảm bảo tuân thủ Thông tư 41.

Tôi cho rằng NHNN đã cho các ngân hàng 3 năm chuẩn bị nhưng họ không làm được thì phải có biện pháp xử lý. Việc nới thời hạn thực hiện của một thông tư với một nhóm ngân hàng sẽ tạo tiền lệ trong hệ thống ngân hàng Việt Nam. Các ngân hàng đã có thời gian thực hiện, nếu họ không làm được thì phải xử lý một cách nghiêm túc hơn.

Theo Lê Hải

Bài liên quan
Tin bài khác
Hải Phòng đồng hành cùng doanh nghiệp công nghệ cao, tạo động lực tăng trưởng công nghiệp

Hải Phòng đồng hành cùng doanh nghiệp công nghệ cao, tạo động lực tăng trưởng công nghiệp

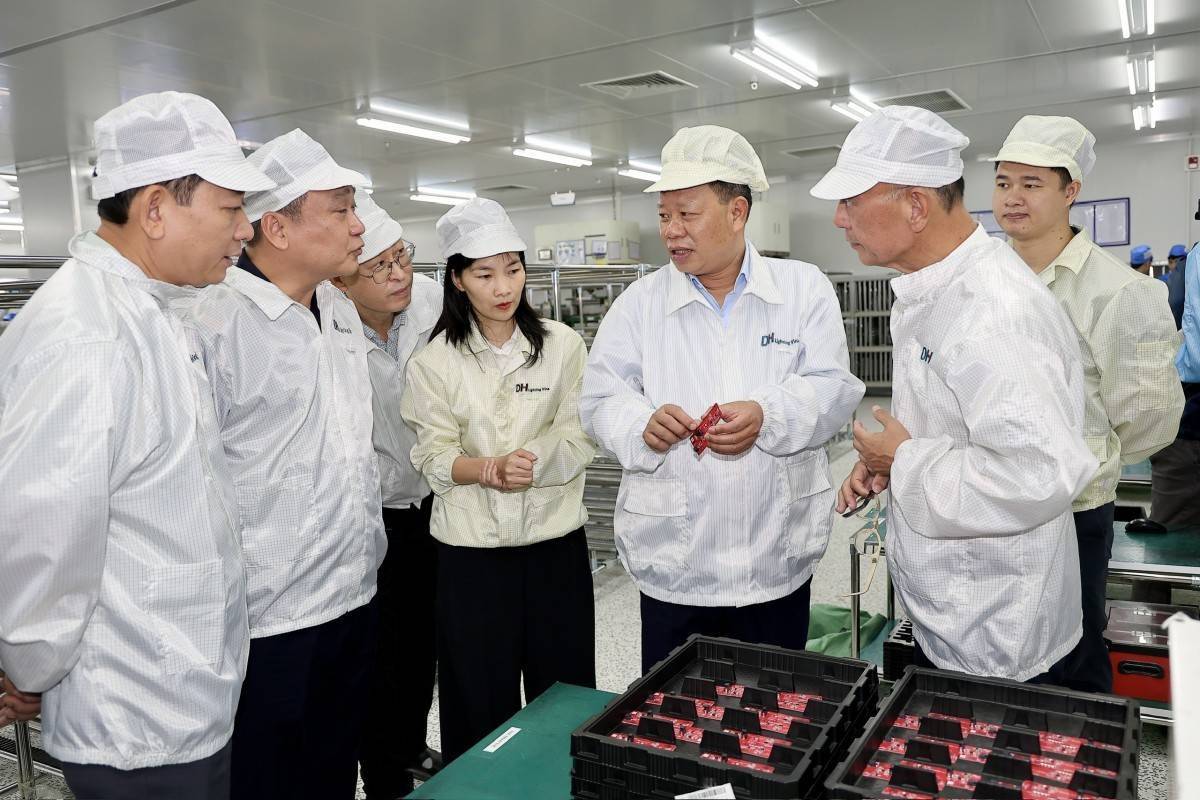
Với mục tiêu kịp thời tháo gỡ khó khăn, thúc đẩy tiến độ các dự án và mở rộng năng lực sản xuất, ngày 3/11, Phó Chủ tịch UBND thành phố Lê Trung Kiên dẫn đầu Đoàn công tác thành phố đến thăm, kiểm tra và làm việc với 3 doanh nghiệp công nghệ cao trọng điểm trên địa bàn phường Đông Hải. Qua đó, thành phố tiếp tục khẳng định vai trò đồng hành, tạo điều kiện để doanh nghiệp phát triển, đóng góp vào tăng trưởng kinh tế địa phương.
Vốn FDI vào Việt Nam lập đỉnh 17 năm, vốn giải ngân vượt 24 tỷ USD

Vốn FDI vào Việt Nam lập đỉnh 17 năm, vốn giải ngân vượt 24 tỷ USD

Thu hút đầu tư nước ngoài tiếp tục là điểm sáng của nền kinh tế trong 10 tháng năm 2026 khi tổng vốn FDI đăng ký đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ và cao nhất kể từ năm 2009. Đáng chú ý, vốn FDI thực hiện đạt 24,08 tỷ USD, mức cao nhất trong cùng kỳ 5 năm qua, cho thấy dòng vốn ngoại không chỉ gia tăng về đăng ký mà còn được đẩy mạnh giải ngân.
Sản xuất công nghiệp tăng tốc, chỉ số IIP 10 tháng đạt mức cao nhất 8 năm

Sản xuất công nghiệp tăng tốc, chỉ số IIP 10 tháng đạt mức cao nhất 8 năm

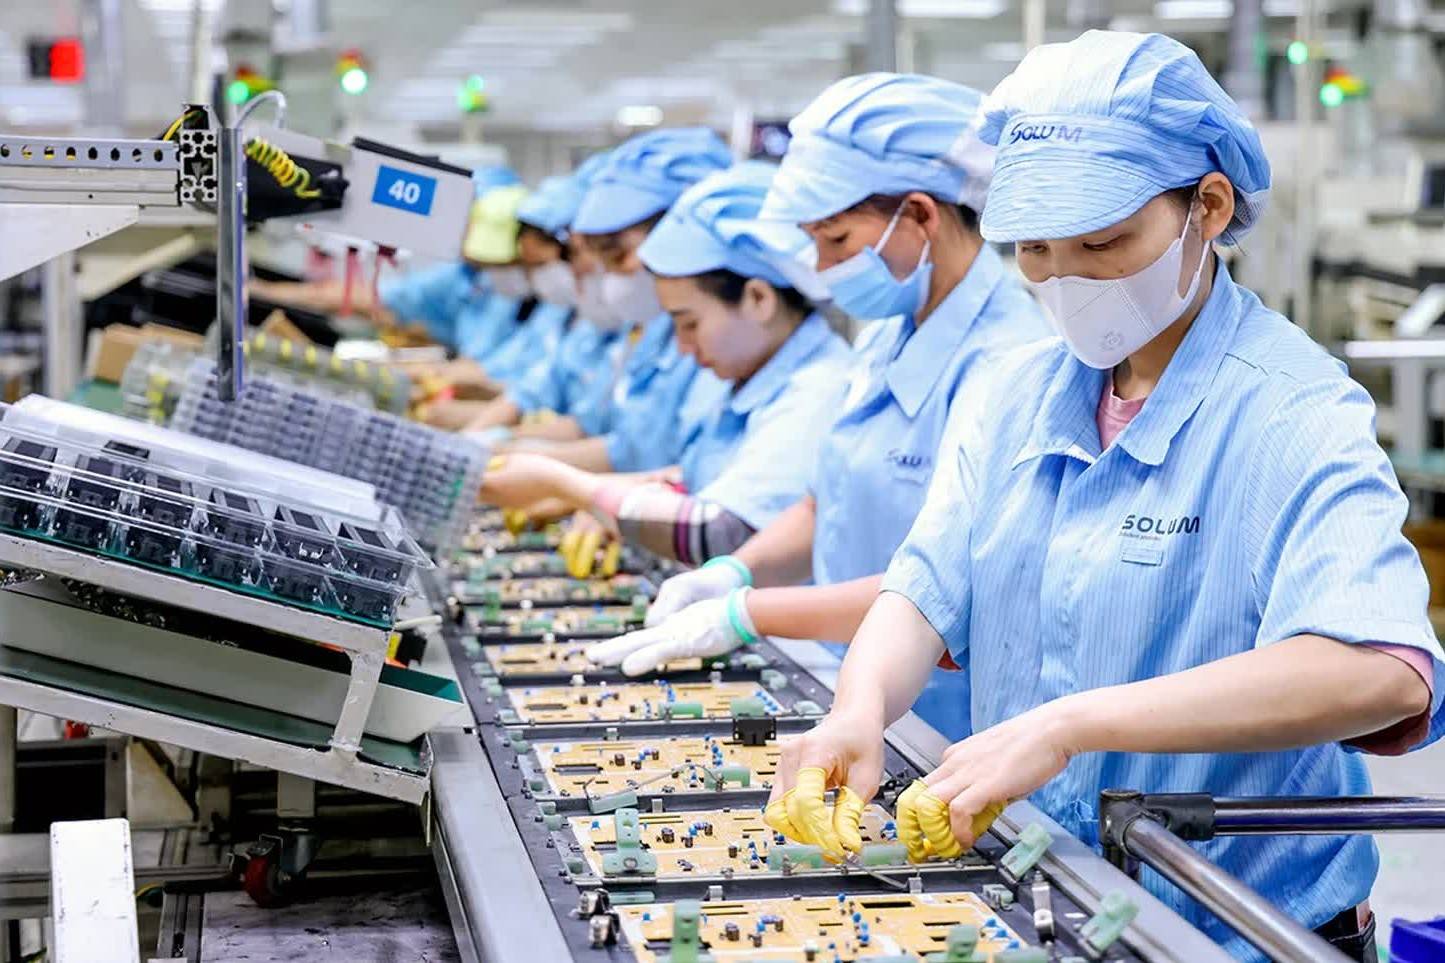
Đà tăng trưởng của ngành công nghiệp tiếp tục được củng cố trong tháng 10/2026, với chỉ số sản xuất công nghiệp (IIP) tăng 15% so với cùng kỳ năm trước. Tính chung 10 tháng, IIP tăng 12,4% – mức cao nhất trong cùng kỳ giai đoạn 2019-2026, trong đó công nghiệp chế biến, chế tạo tiếp tục giữ vai trò động lực chủ yếu.
Nhà ở xã hội sau 5 năm có thể không được bán theo giá thị trường

Nhà ở xã hội sau 5 năm có thể không được bán theo giá thị trường

Bộ trưởng Bộ Xây dựng Trần Hồng Minh khẳng định nhà ở xã hội không thể trở thành công cụ đầu cơ sau khi người mua đã hưởng chính sách ưu đãi. Theo hướng chỉnh lý dự thảo Luật Nhà ở (sửa đổi), sau 5 năm, chủ sở hữu vẫn phải chuyển nhượng cho người đủ điều kiện hưởng chính sách, với giá không vượt mức giá tại thời điểm mua. Tuy nhiên, cơ chế xác định giá, mua lại và chuyển tiếp vẫn là những vấn đề cần được làm rõ.
Tổng Bí thư, Chủ tịch nước Tô Lâm: Định vị Việt Nam thành trung tâm logistics khu vực và thế giới

Tổng Bí thư, Chủ tịch nước Tô Lâm: Định vị Việt Nam thành trung tâm logistics khu vực và thế giới

Nhấn mạnh yêu cầu nâng tầm chiến lược phát triển logistics quốc gia, Tổng Bí thư, Chủ tịch nước Tô Lâm đặt mục tiêu đưa Việt Nam trở thành trung tâm trung chuyển, phân phối hàng hóa quan trọng của khu vực và thế giới, đồng thời yêu cầu sớm tháo gỡ những điểm nghẽn về hạ tầng, thể chế và kết nối chuỗi cung ứng.
Tuyên Quang mở rộng thị trường, nâng giá trị hàng hóa

Tuyên Quang mở rộng thị trường, nâng giá trị hàng hóa

Với mạng lưới phân phối ngày càng đa dạng và hoạt động giao thương biên giới tăng trưởng, Tuyên Quang đang mở rộng thị trường tiêu thụ hàng hóa. Để khai thác hiệu quả lợi thế này, tỉnh chú trọng kết nối sản xuất với nhu cầu thị trường, nâng chất lượng sản phẩm và phát triển xuất khẩu bền vững.
Lào Cai tăng cường quản lý giá, chủ động nguồn hàng dịp cuối năm

Lào Cai tăng cường quản lý giá, chủ động nguồn hàng dịp cuối năm

Trước nhu cầu tiêu dùng thường tăng vào những tháng cuối năm, UBND tỉnh Lào Cai yêu cầu các sở, ngành và địa phương chủ động theo dõi cung cầu, triển khai các biện pháp bình ổn thị trường, kiểm soát lạm phát, không để xảy ra tình trạng thiếu hàng hoặc tăng giá bất hợp lý, nhất là trong dịp Tết Nguyên đán năm 2027.
Bộ trưởng Ngô Văn Tuấn nhấn mạnh yêu cầu hoàn thiện chính sách ưu đãi đầu tư

Bộ trưởng Ngô Văn Tuấn nhấn mạnh yêu cầu hoàn thiện chính sách ưu đãi đầu tư

Trong cuộc cạnh tranh thu hút đầu tư quốc tế ngày càng gay gắt, Việt Nam đứng trước yêu cầu vừa tạo sức hấp dẫn đủ lớn đối với các nhà đầu tư, vừa bảo đảm mỗi đồng ngân sách và nguồn lực hỗ trợ mang lại giá trị thực chất cho nền kinh tế. Định hướng sửa đổi Luật Đầu tư, chính sách ưu đãi đầu tư lần này đặt trọng tâm vào chất lượng dòng vốn, mức độ lan tỏa và trách nhiệm thực hiện cam kết của nhà đầu tư.
Ưu đãi đầu tư cần đi cùng cam kết và hiệu quả thực tế

Ưu đãi đầu tư cần đi cùng cam kết và hiệu quả thực tế

Trước áp lực cạnh tranh thu hút dòng vốn quốc tế, Việt Nam cần thiết kế chính sách ưu đãi đầu tư đủ sức hấp dẫn nhưng không dừng ở quy mô vốn đăng ký. Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, các khoản hỗ trợ phải gắn với kết quả đầu ra có thể đo lường, kiểm tra, giám sát; trường hợp nhà đầu tư không thực hiện đúng cam kết cần có cơ chế chấm dứt hoặc thu hồi ưu đãi.
Hơn 12,87 triệu tỷ đồng tài sản công đặt ra áp lực chống lãng phí

Hơn 12,87 triệu tỷ đồng tài sản công đặt ra áp lực chống lãng phí

Cả nước đã kiểm kê 20 loại tài sản công với tổng nguyên giá hơn 12,87 triệu tỷ đồng. Tuy nhiên, đằng sau quy mô nguồn lực khổng lồ là những bất cập trong hạch toán, bàn giao và sử dụng tài sản. Yêu cầu hiện nay không chỉ là hoàn thiện sổ sách mà phải đưa tài sản có khả năng khai thác trở lại phục vụ hoạt động công, phát triển kinh tế - xã hội, đồng thời xác định rõ trách nhiệm của người đứng đầu.
Tăng trưởng 10% đặt quý IV trước áp lực tăng tốc 12,5%

Tăng trưởng 10% đặt quý IV trước áp lực tăng tốc 12,5%

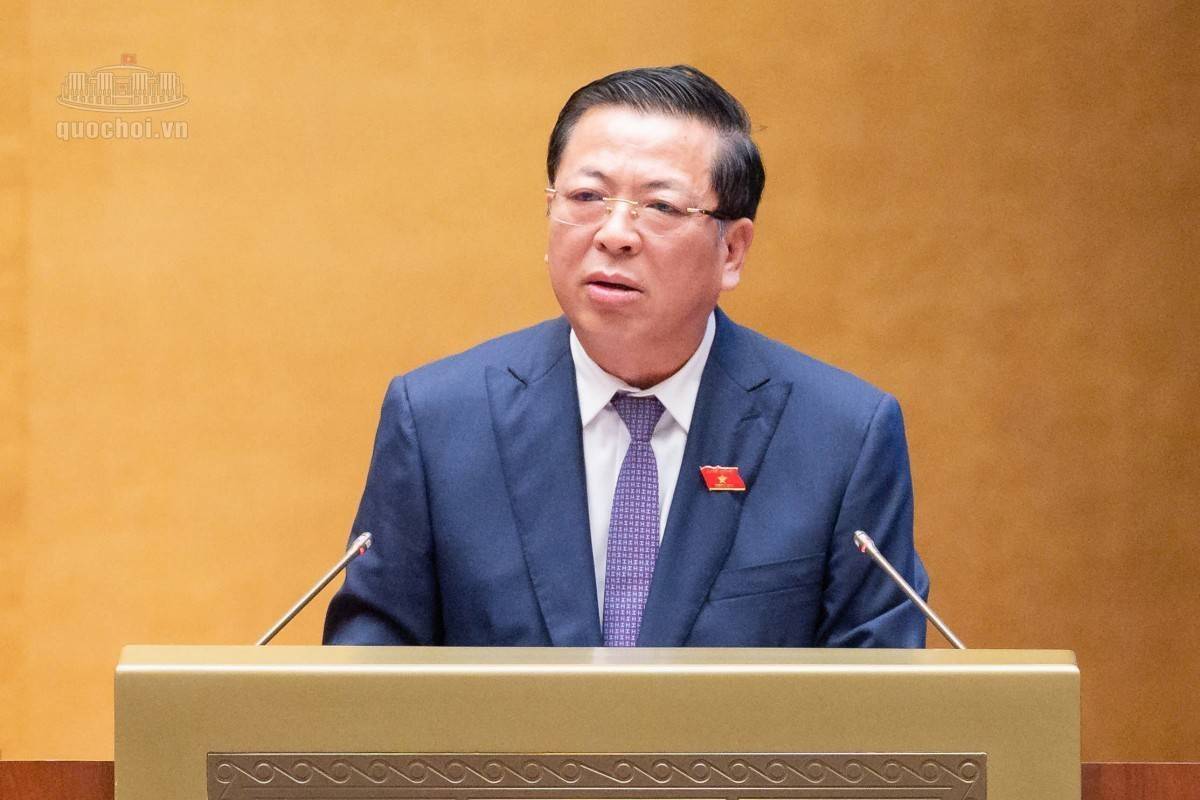
Mục tiêu tăng trưởng 10% trong năm 2026 đang đặt nền kinh tế trước yêu cầu tăng tốc mạnh trong quý cuối năm. Trước Quốc hội, Phó Thủ tướng Nguyễn Văn Thắng cho biết Chính phủ sẽ tập trung tháo gỡ những rào cản, đẩy nhanh giải ngân đầu tư công và triển khai các giải pháp kiểm soát lạm phát, nhằm tạo dư địa cho sản xuất, kinh doanh và giữ ổn định kinh tế vĩ mô.
Doanh nghiệp TP. Hồ Chí Minh kiến nghị tháo gỡ vướng mắc từ đầu tư đến giải thể

Doanh nghiệp TP. Hồ Chí Minh kiến nghị tháo gỡ vướng mắc từ đầu tư đến giải thể

Tại Hội nghị Đối thoại Doanh nghiệp - Chính quyền TP. Hồ Chí Minh lần thứ 281, ngày 30/10, nhiều kiến nghị tập trung vào những thủ tục phát sinh trong suốt vòng đời hoạt động của doanh nghiệp, từ đăng ký đầu tư, thay đổi nội dung kinh doanh đến giải thể và chấm dứt hoạt động đơn vị trực thuộc. Những vấn đề được nêu ra đặt ra yêu cầu không chỉ giải đáp tại hội nghị mà còn phải theo dõi, đôn đốc và công khai kết quả xử lý.
IMF dự báo bước tiến mới về GDP bình quân đầu người Việt Nam

IMF dự báo bước tiến mới về GDP bình quân đầu người Việt Nam

Quỹ Tiền tệ Quốc tế (IMF) dự báo, GDP danh nghĩa bình quân đầu người của Việt Nam có thể đạt 5.259 USD trong năm 2026, cao hơn mức 5.153 USD của Indonesia. Đây là bước tiến đáng chú ý trong tương quan quy mô kinh tế giữa hai nước, trong bối cảnh Việt Nam tiếp tục thu hút dòng vốn đầu tư và mở rộng sản xuất hướng tới xuất khẩu.
Quốc hội thảo luận mục tiêu tăng trưởng từ 10% trong năm 2027

Quốc hội thảo luận mục tiêu tăng trưởng từ 10% trong năm 2027

Tại Kỳ họp thứ 2, Quốc hội khóa XVI, các đại biểu sẽ thảo luận nhiều nội dung quan trọng. Trong đó, mục tiêu tăng trưởng từ 10% trở lên trong năm 2027 được đặt ra cùng yêu cầu giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn của nền kinh tế.
Việt Nam đề xuất 3 trụ cột hợp tác nông nghiệp ASEAN giai đoạn 2026-2030

Việt Nam đề xuất 3 trụ cột hợp tác nông nghiệp ASEAN giai đoạn 2026-2030

Tại Hội nghị Bộ trưởng Nông Lâm nghiệp ASEAN lần thứ 48 (AMAF 48) ở Singapore, Việt Nam đề xuất ba định hướng ưu tiên nhằm củng cố an ninh lương thực, thúc đẩy nông nghiệp xanh, thích ứng biến đổi khí hậu và đẩy nhanh chuyển đổi số, qua đó nâng cao khả năng chống chịu và sức cạnh tranh của ngành nông nghiệp khu vực.