Thứ hai 28/09/2026 16:23
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Dòng vốn ngoại đang trở lại với trái phiếu Panama, khi nhà đầu tư đặt cược rằng đà phục hồi kinh tế và nỗ lực củng cố tài khóa sẽ giúp quốc gia Trung Mỹ vượt qua dư chấn của cuộc khủng hoảng chính trị - xã hội từng đẩy triển vọng tăng trưởng vào vùng rủi ro.
Tâm điểm của cú sốc là việc các cuộc biểu tình quy mô lớn buộc mỏ đồng Cobre Panamá — dự án đầu tư nước ngoài lớn nhất nước, đóng góp khoảng 5% GDP — phải dừng hoạt động, qua đó kéo xấu triển vọng tăng trưởng và khiến dòng vốn ngoại dè dặt. Rủi ro tiếp tục gia tăng khi Tổng thống Mỹ Donald Trump đề cập khả năng “lấy lại” kênh đào Panama. Dù vậy, thị trường trái phiếu chính phủ nước này sau đó phục hồi mạnh hơn nhiều dự báo.
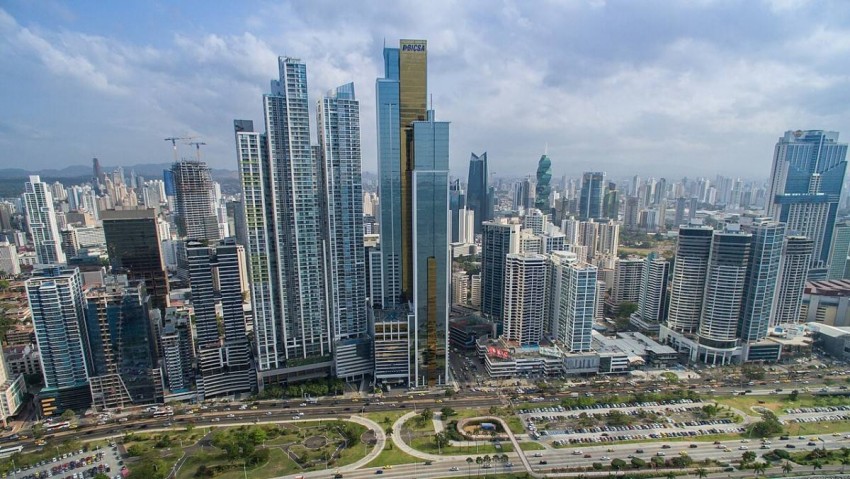 |
| Được đánh giá là một trong những “thiên đường thuế” của thế giới, kinh tế - tài chính của Panama đang có dấu hiệu khởi sắc sau những cú sốc kinh tế. |
Thước đo rõ nhất là phần bù rủi ro so với trái phiếu kho bạc Mỹ. Mức chênh lệch này đã thu hẹp từ đỉnh 3,5 điểm phần trăm trong giai đoạn 2023-2024 xuống khoảng 1,5 điểm phần trăm, phản ánh nhu cầu mua tăng và chi phí huy động vốn của Panama giảm mạnh.
Bộ trưởng Kinh tế và Tài chính Felipe Chapman cho rằng chính sách siết chi tiêu, dù cần thêm thời gian để phát huy đầy đủ tác dụng, đã góp phần kéo nhà đầu tư trở lại. Theo ông, việc lập lại trật tự tài khóa là điều kiện tiên quyết để tái thiết niềm tin; nhờ đó, đợt trở lại thị trường vốn quốc tế vào tháng 2 khép lại với mức chênh lệch khoảng 145 điểm cơ bản, thấp hơn kỳ vọng ban đầu là 160 điểm cơ bản.
Trái phiếu USD dài hạn của Panama hiện giao dịch với lợi suất 6-6,5%, thậm chí thấp hơn một số trái phiếu doanh nghiệp Mỹ được xếp hạng cao hơn trong lĩnh vực trí tuệ nhân tạo như Meta. Dù vậy, mức chênh lệch rủi ro của Panama vẫn cao hơn các nền kinh tế Mỹ Latinh như Chile, Guatemala và Peru.
Sự cải thiện trên thị trường vốn diễn ra song song với đà tăng tốc của nền kinh tế thực. GDP quý 2 tăng 6,4% so với cùng kỳ, sau mức 4,8% trong quý 1, đưa Panama vào nhóm những nền kinh tế tăng trưởng nhanh nhất khu vực. Xây dựng, du lịch và các hoạt động quanh kênh đào cùng khởi sắc, trong bối cảnh gián đoạn tại eo biển Hormuz làm gia tăng vai trò của tuyến vận tải xuyên Panama. Theo nhà phân tích Alberto Rojas của UBS, nền kinh tế đã thoát khỏi trạng thái cận kề khủng hoảng và đang bước vào một chu kỳ thuận lợi hơn.
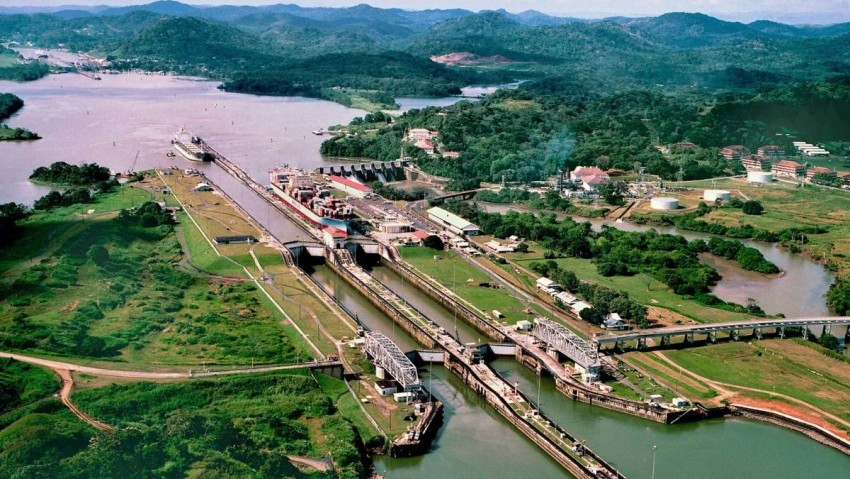 |
| Kênh đào Panama đang nổi lên như một trong những tuyến đường thuỷ cốt yếu hoạt động tích cực trong thời buổi khủng hoảng. |
Trong nhiều thập kỷ, Panama được xem là một hình mẫu tăng trưởng của Mỹ Latinh nhờ vị trí trung chuyển chiến lược, đồng USD được sử dụng rộng rãi, hệ thống dịch vụ tài chính phát triển và môi trường kinh doanh cởi mở. Năm 2018, nước này được Ngân hàng Thế giới xếp vào nhóm thu nhập cao, nuôi tham vọng trở thành “Singapore của Mỹ Latinh”. Tuy nhiên, chính cơ chế thuế theo lãnh thổ — chủ yếu đánh thuế thu nhập phát sinh trong nước và miễn phần lớn thu nhập từ nước ngoài — cùng hệ sinh thái doanh nghiệp offshore đã tạo nên danh xưng “thiên đường thuế” cho Panama. Lợi thế này giúp hút vốn và dịch vụ quốc tế, nhưng đồng thời đặt nền kinh tế trước áp lực ngày càng lớn về minh bạch, chống né thuế và chứng minh hoạt động kinh tế thực chất.
Mặt trái của mô hình tăng trưởng ấy bộc lộ rõ khi bất mãn về tham nhũng, bất bình đẳng và việc phân bổ lợi ích kinh tế bùng phát thành biểu tình năm 2023. Việc đóng cửa mỏ đồng do First Quantum của Canada sở hữu không chỉ làm mất một động lực tăng trưởng mà còn khiến ngân sách hụt nguồn thu bản quyền trị giá hàng tỷ USD. Đến năm 2025, làn sóng phản đối cải cách lương hưu tiếp tục làm gián đoạn các đồn điền chuối của Chiquita Brands. Tâm lý né rủi ro lan sang thị trường trái phiếu, dẫn đến một đợt bán tháo mạnh; Fitch hạ xếp hạng tín nhiệm Panama xuống dưới ngưỡng đầu tư năm 2024, trong khi S&P Global và Moody’s vẫn duy trì nước này ở bậc thấp nhất của nhóm đầu tư.
Chính quyền Tổng thống José Raúl Mulino sau đó chuyển trọng tâm sang củng cố tài khóa. Thâm hụt ngân sách được kéo từ hơn 6% GDP năm 2024 xuống 3,7% trong năm tiếp theo và tiếp tục thu hẹp. Cơ cấu huy động vốn cũng được đa dạng hóa, với tỷ trọng lớn hơn đến từ các khoản vay ngân hàng và tổ chức đa phương. Đợt phát hành trái phiếu tháng 2 nhận lượng đăng ký mua gấp hơn bốn lần quy mô chào bán, cho thấy khẩu vị của nhà đầu tư đã thay đổi rõ rệt.
Ông Chapman cho biết mức độ quan tâm của khối ngoại đã đảo chiều rõ rệt: từ chỗ hầu như không có nhà đầu tư liên hệ, lịch làm việc của ông nay liên tục có các đoàn đến tìm hiểu cơ hội tại Panama.
Cùng quan điểm, Jeff Grills, nhà quản lý danh mục đầu tư tại Aegon Asset Management — tổ chức đang nắm giữ trái phiếu Panama — nhận định nguy cơ nước này tiếp tục bị hạ xếp hạng tín nhiệm đã giảm đáng kể.
Dù vậy, khi chênh lệch lợi suất đã thu hẹp thêm khoảng 100 điểm cơ bản, phần lớn triển vọng tích cực có thể đã được phản ánh vào giá. Thị trường hiện đặt cược rằng kỷ luật ngân sách dưới thời ông Chapman, khả năng tái khởi động mỏ đồng và nguồn thu cao hơn từ kênh đào sẽ đủ để ngăn một đợt hạ bậc tín nhiệm mới trong những tháng tới.
Jared Lou, nhà quản lý danh mục đầu tư tại William Blair Investment Management, cho rằng đà phục hồi phản ánh đồng thời môi trường kinh tế vĩ mô thuận lợi và năng lực điều hành được cải thiện.
Ông Lou cũng đánh giá Panama đang hưởng lợi ròng từ quá trình tái cấu trúc các tuyến thương mại sau khủng hoảng eo biển Hormuz. Diễn biến này một lần nữa cho thấy kênh đào không chỉ là biểu tượng địa chính trị, mà còn là trụ cột về nguồn thu, logistics và tăng trưởng của nền kinh tế.
Tuy nhiên, khoảng cách giữa sự lạc quan của thị trường tài chính và tâm lý xã hội vẫn là điểm nghẽn. Các cuộc biểu tình đã lắng xuống nhưng những bất bình về việc người nước ngoài và giới tinh hoa hưởng phần lớn lợi ích từ mô hình kinh tế, cùng lo ngại môi trường và tình trạng thiếu việc làm có chất lượng, chưa được giải quyết triệt để.
Bộ trưởng Chapman thừa nhận tác động của các chính sách kinh tế lên thị trường lao động chưa thể đến ngay, bởi quá trình tạo việc làm mới cần nhiều thời gian. Trong khi đó, tỷ lệ thất nghiệp của Panama đã lên tới 10% trong năm ngoái.
Bên cạnh những sức ép trong nước, bài toán kinh tế của Panama còn phức tạp hơn khi Tổng thống Mỹ Donald Trump đưa quốc gia này vào nhóm ưu tiên trong nhiệm kỳ thứ hai và cho rằng ảnh hưởng của Trung Quốc đối với tuyến thủy lộ chiến lược đã trở nên quá lớn. Sức ép từ Washington vừa làm gia tăng rủi ro địa chính trị, vừa khoét sâu sự bất mãn trong bộ phận người dân vốn cho rằng chính phủ Panama quá gần gũi với Mỹ.
Song song với đó, Panama đang đối mặt các vụ kiện trọng tài quốc tế trị giá hàng tỷ USD liên quan đến việc hủy nhượng quyền khai thác các nhà ga tại kênh đào do CK Hutchison, tập đoàn có trụ sở tại Hồng Kông (Trung Quốc), nắm giữ. Những tranh chấp này có thể tạo thêm nghĩa vụ tài chính và làm suy giảm lợi thế thu hút vốn nếu kéo dài.
Trong năm tới, Bộ Kinh tế và Tài chính sẽ ưu tiên thu hút dòng vốn nước ngoài có chất lượng, đồng thời tái định vị Panama như một điểm đến có tính dự báo cao. Ông Chapman nhấn mạnh rằng năng lực thực hiện nhất quán các cam kết chính sách sẽ là tài sản vô hình quan trọng nhất để củng cố niềm tin của nhà đầu tư.
Dẫu vậy, dư địa chính trị của chính quyền không lớn. Tỷ lệ ủng hộ Tổng thống Mulino ở mức thấp, trong khi các cuộc thăm dò cho thấy phần đông người dân phản đối mở cửa trở lại mỏ đồng. Ông Chapman là một trong ba bộ trưởng được giao xây dựng khuyến nghị để trình tổng thống trong thời gian tới.
Chris Mejia, nhà phân tích trái phiếu chính phủ thị trường mới nổi tại T. Rowe Price, xem Panama là một câu chuyện hồi sinh đáng chú ý, dù quốc gia này chưa hoàn toàn thoát khỏi khó khăn. Với một nền kinh tế vừa dựa vào kênh đào, vừa khai thác lợi thế trung tâm tài chính và hệ thống thuế ưu đãi, thách thức lớn nhất của “thiên đường thuế” này là chuyển hóa niềm tin trên thị trường vốn thành tăng trưởng bao trùm, nguồn thu bền vững và mức độ minh bạch đủ sức thuyết phục cộng đồng quốc tế.