Chủ nhật 18/10/2026 17:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Bất động sản

Tín dụng hướng vào nhu cầu ở thực, thị trường nhà ở vẫn nghẽn ở bài toán giá

Nhiều ngân hàng đang đẩy mạnh các gói tín dụng bất động sản hướng tới người mua nhà ở thực, song mặt bằng giá nhà cao và rủi ro lãi suất sau thời gian ưu đãi khiến bài toán an cư vẫn là áp lực lớn với nhiều gia đình đô thị.

Thị trường bất động sản đang ghi nhận những tín hiệu nới mở từ kênh tín dụng ngân hàng. Thay vì tập trung vào dòng vốn đầu cơ như giai đoạn trước, nhiều nhà băng đã thiết kế các chương trình vay mua nhà dành cho nhóm khách hàng có nhu cầu ở thực, gia đình trẻ hoặc khách hàng có năng lực tài chính ổn định.

Lâm Đồng tăng tốc làm sạch dữ liệu đất đai, cấp xã được xác định là “điểm nghẽn” lớn nhất
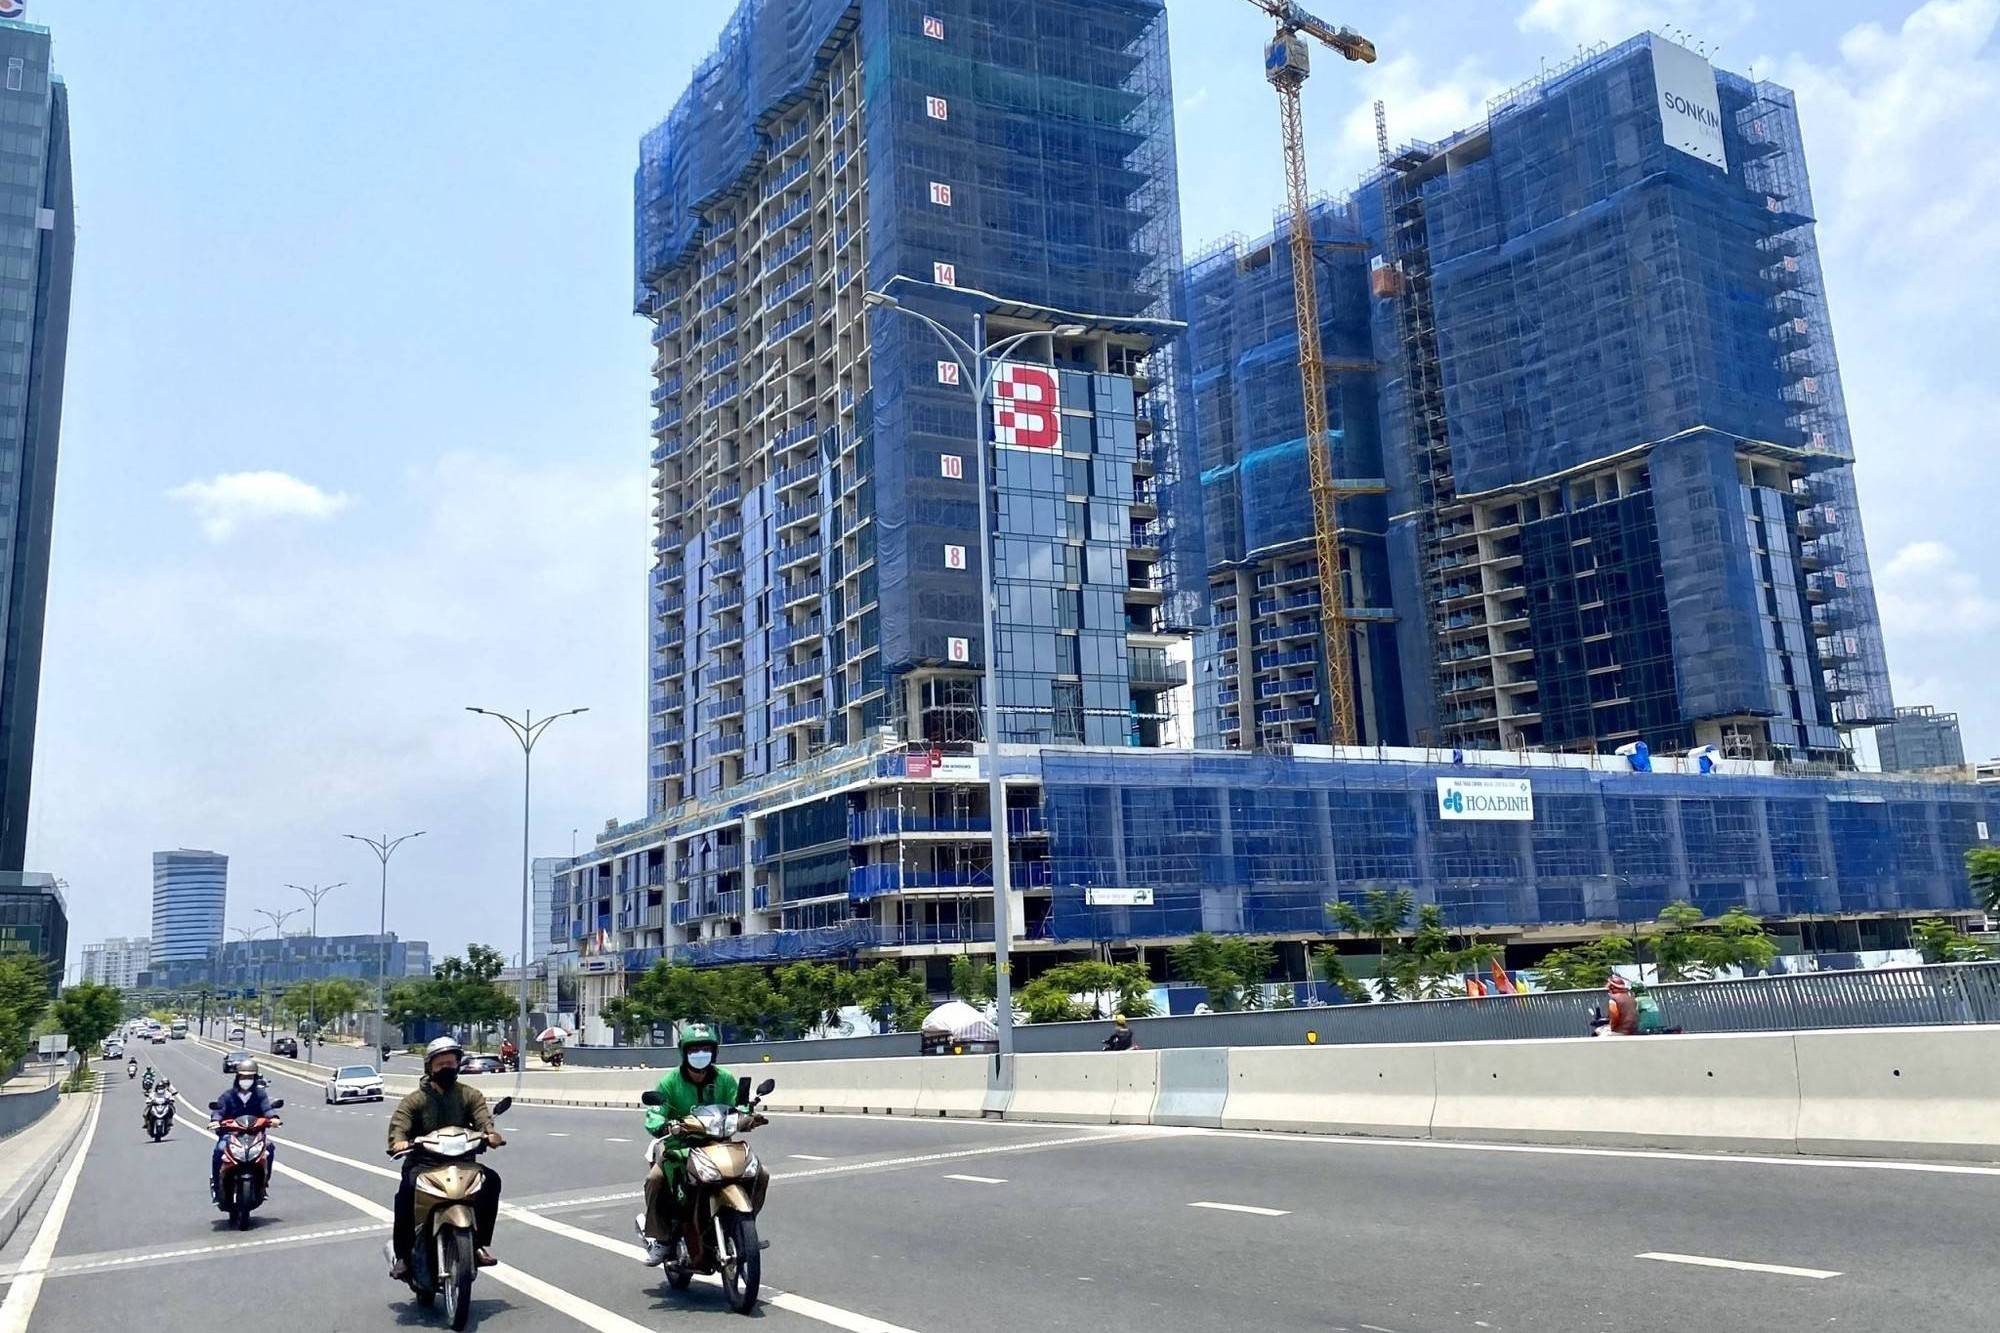
Thị trường bất động sản đang ghi nhận những tín hiệu nới mở từ kênh tín dụng ngân hàng. Ảnh: Minh họa

Nhiều ngân hàng đang đẩy mạnh các gói vay mua nhà với thời hạn dài, lãi suất ưu đãi trong giai đoạn đầu và chính sách ân hạn nợ gốc nhằm hỗ trợ người mua nhà ở thực. Tuy nhiên, trong bối cảnh giá nhà vẫn neo cao so với thu nhập, rủi ro lãi suất thả nổi sau thời gian ưu đãi tiếp tục là áp lực lớn đối với nhiều hộ gia đình.

Theo các chương trình được công bố, PVcomBank triển khai gói vay mua nhà dành cho khách hàng cá nhân với lãi suất ưu đãi từ 5,99%/năm, thời hạn vay có thể lên tới 35 năm, hạn mức vay tối đa 85% giá trị tài sản và chính sách miễn trả gốc trong giai đoạn đầu. Đây là nhóm sản phẩm hướng tới các gia đình trẻ, người mua nhà lần đầu hoặc khách hàng có nhu cầu cải thiện chỗ ở.

Ở nhóm khách hàng cao cấp, MB triển khai sản phẩm tín dụng bất động sản với hạn mức có thể lên tới 200 tỷ đồng đối với khách hàng Priority và Private. Bên cạnh đó, một số chương trình vay mua nhà của MB được ghi nhận có lãi suất áp dụng từ khoảng 9,5%/năm cho kỳ hạn ưu đãi ban đầu, đi kèm cơ chế trả nợ linh hoạt.

Một số ngân hàng khác cũng đang tham gia thị trường tín dụng nhà ở bằng các chương trình vay mua, xây sửa nhà, vay bất động sản hoặc gói tín dụng liên kết dự án. HDBank hiện giới thiệu sản phẩm vay bất động sản với số tiền vay từ 500 triệu đồng, thời hạn vay tối đa 50 năm, ân hạn gốc có thể lên tới 10 năm và lãi suất công bố từ 8,8%/năm. Ngoài ra, một số chương trình tại các ngân hàng khác được ghi nhận có quy mô tín dụng và mức lãi suất ưu đãi khác nhau, tùy từng thời điểm, kỳ hạn vay, hồ sơ khách hàng và tài sản bảo đảm.

So với giai đoạn lãi suất vay mua nhà từng giảm sâu, mặt bằng hiện nay không phải lúc nào cũng ở mức thấp nhất. Điểm đáng chú ý nằm ở việc nhiều ngân hàng kéo dài thời gian vay, nới thời gian ân hạn nợ gốc và thiết kế các gói ưu đãi ban đầu nhằm giảm áp lực dòng tiền cho người mua trong những năm đầu. Đây là yếu tố có ý nghĩa đối với các gia đình trẻ, nhóm khách hàng chưa tích lũy đủ vốn tự có nhưng có dòng thu nhập ổn định.

Ở góc độ thị trường, việc tín dụng dịch chuyển về nhóm mua nhà ở thực được xem là tín hiệu tích cực. Khi dòng vốn ngân hàng phục vụ nhu cầu an cư thay vì đầu cơ ngắn hạn, thị trường bất động sản có thêm điều kiện phục hồi theo hướng lành mạnh hơn. Tuy nhiên, tín dụng chỉ là một phần của bài toán. Nếu nguồn cung nhà ở phù hợp với thu nhập không được cải thiện, người mua vẫn phải sử dụng đòn bẩy tài chính lớn để sở hữu bất động sản.

Hiện nay, tại các đô thị lớn, căn hộ diện tích khoảng 70–100m2 ở nhiều dự án thường có giá từ vài tỷ đồng đến trên dưới 7 tỷ đồng, tùy vị trí, phân khúc và tiến độ pháp lý. Với mặt bằng giá này, ngay cả người mua đã có một phần vốn tự có vẫn phải vay khoản tiền lớn. Khoản vay càng cao, rủi ro tài chính càng tăng khi lãi suất bước sang giai đoạn thả nổi.

Rủi ro đáng chú ý nhất của người vay mua nhà nằm ở cấu trúc lãi suất. Không ít chương trình quảng bá mức lãi suất thấp trong thời gian đầu, có thể áp dụng trong vài tháng, một năm hoặc vài năm đầu tiên. Sau giai đoạn ưu đãi, lãi suất thường được điều chỉnh theo công thức lãi suất cơ sở cộng biên độ nhất định, phổ biến khoảng 3–4%/năm tùy ngân hàng và hợp đồng tín dụng.

Trong trường hợp lãi suất cơ sở ở mức 8–9%/năm, lãi suất thực trả sau ưu đãi có thể tăng lên vùng 11–13%/năm, thậm chí cao hơn nếu mặt bằng lãi suất thị trường biến động. Ngoài tiền lãi, người vay còn cần tính đến các chi phí đi kèm như bảo hiểm khoản vay, phí trả nợ trước hạn, phí định giá tài sản hoặc các điều kiện ràng buộc trong hợp đồng tín dụng.

Với người mua nhà, chênh lệch vài điểm phần trăm lãi suất có thể làm thay đổi đáng kể nghĩa vụ trả nợ hằng tháng. Chẳng hạn, với khoản vay khoảng 1,2 tỷ đồng, giai đoạn lãi suất ưu đãi có thể giúp số tiền trả nợ duy trì ở mức dễ chịu hơn. Tuy nhiên, khi lãi suất chuyển sang thả nổi ở vùng 10–11%/năm, khoản thanh toán hằng tháng có thể tăng thêm vài triệu đồng, tùy kỳ hạn vay, phương thức trả nợ và thời điểm bắt đầu trả gốc.

Áp lực còn lớn hơn trong trường hợp người vay đồng thời hết thời gian ân hạn nợ gốc và bước vào giai đoạn lãi suất thả nổi. Khi đó, nghĩa vụ tài chính có thể tăng mạnh so với giai đoạn đầu, đặc biệt nếu thu nhập hộ gia đình không tăng tương ứng với chi phí vốn. Đây là điểm dễ khiến nhiều người mua rơi vào trạng thái hụt dòng tiền sau vài năm vay mua nhà.

Các chuyên gia tài chính thường khuyến nghị người mua cần đánh giá kỹ khả năng trả nợ trước khi ký hợp đồng tín dụng. Tỷ lệ vay nên được kiểm soát ở mức an toàn, tổng nghĩa vụ trả nợ hằng tháng không nên vượt quá 50% thu nhập ròng của hộ gia đình. Đồng thời, người vay cần chuẩn bị quỹ dự phòng tối thiểu 6–12 tháng để ứng phó với các biến động như giảm thu nhập, mất việc, chi phí sinh hoạt tăng hoặc lãi suất điều chỉnh.

Việc ngân hàng mở rộng tín dụng cho người mua nhà ở thực là tín hiệu cần thiết đối với thị trường bất động sản. Tuy nhiên, nếu thiếu nguồn cung nhà ở vừa túi tiền, chính sách tín dụng có thể chỉ giúp người mua tiếp cận khoản vay dễ hơn mà chưa giải quyết được gốc rễ của bài toán an cư.

Do đó, bên cạnh các gói vay ưu đãi, thị trường cần thêm các giải pháp đồng bộ: phát triển nhà ở xã hội, tăng nguồn cung nhà ở thương mại giá phù hợp, tháo gỡ pháp lý dự án, kiểm soát đầu cơ và giảm chi phí phát triển bất động sản. Khi giá nhà, thu nhập và chi phí vốn được kéo về trạng thái cân bằng hơn, tín dụng mua nhà mới thực sự trở thành công cụ hỗ trợ an cư thay vì tạo thêm áp lực tài chính cho người dân.
Tin bài khác
Thị trường bất động sản vẫn nghẽn dù nhiều dự án được tháo gỡ

Thị trường bất động sản vẫn nghẽn dù nhiều dự án được tháo gỡ

Thị trường bất động sản Việt Nam tiếp tục ghi nhận những chuyển động trái chiều trong 9 tháng đầu năm 2026. Số dự án được tháo gỡ vướng mắc tăng tích cực, nguồn vốn trái phiếu và đầu tư nước ngoài vẫn có hoạt động, thế nhưng giao dịch suy giảm và tồn kho gia tăng. Bài toán đặt ra không chỉ là xử lý thủ tục cho dự án mà còn phải đưa nguồn lực đã bị đình trệ trở lại hoạt động, tạo nguồn cung phù hợp với nhu cầu thực tế.
Thị trường căn hộ Hà Nội dự kiến đón nguồn cung mới cuối năm nay

Thị trường căn hộ Hà Nội dự kiến đón nguồn cung mới cuối năm nay

Giá chào bán sơ cấp căn hộ chung cư tại nội đô Hà Nội trong quý III/2026 bình quân còn 102 triệu đồng/m², giảm 6% so với quý trước. Trong khi nguồn cung mới thu hẹp, lượng giao dịch sụt giảm mạnh, áp lực lãi suất và khả năng chi trả tiếp tục thử thách sức hấp thụ của thị trường.
Vinhomes - SGC đầu tư gần 900.000 tỷ đồng xây dựng 5 tuyến Metro Hà Nội

Vinhomes - SGC đầu tư gần 900.000 tỷ đồng xây dựng 5 tuyến Metro Hà Nội

Ngày 15/10/2026, Ban Quản lý Đường sắt đô thị Hà Nội và Liên danh tổng thầu Công ty Cổ phần Vinhomes – Công ty Cổ phần Đầu tư và Xây dựng SGC đã ký kết hợp đồng triển khai 5 tuyến đường sắt đô thị số 1, 2, 8, 10 và 14, tổng mức đầu tư lên đến gần 900.000 tỷ đồng theo hình thức chìa khóa trao tay.
Bộ Xây dựng lưu ý việc kiểm soát đòn bẩy tài chính trong đầu tư bất động sản

Bộ Xây dựng lưu ý việc kiểm soát đòn bẩy tài chính trong đầu tư bất động sản

Trước những biến động của thị trường, Bộ Xây dựng khuyến cáo nhà đầu tư và người mua nhà cần cân nhắc kỹ lưỡng bài toán dòng tiền cùng tỷ lệ vốn vay, nhằm đảm bảo an toàn tài chính và hạn chế rủi ro khi thị trường bước vào giai đoạn điều chỉnh.
Phú Thọ cho thuê hơn 32 ha đất làm hạ tầng Cụm công nghiệp Hợp Thịnh

Phú Thọ cho thuê hơn 32 ha đất làm hạ tầng Cụm công nghiệp Hợp Thịnh

UBND tỉnh Phú Thọ quyết định cho Công ty Cổ phần giải pháp công nghệ CNC thuê 323.808 m² đất, tương đương hơn 32,3 ha, tại xã Hội Thịnh để thực hiện Dự án xây dựng và kinh doanh hạ tầng Cụm công nghiệp Hợp Thịnh.
Giá nhà vượt khả năng chi trả, bất động sản nghịch lý cung - cầu

Giá nhà vượt khả năng chi trả, bất động sản nghịch lý cung - cầu

Thị trường bất động sản quý III/2026 ghi nhận khoảng 51.950 căn hộ, lô đất tồn kho, trong khi giá nhà tại các đô thị lớn vẫn ở mức cao. Thực trạng này cho thấy nguồn cung chưa đáp ứng đúng nhu cầu thực, đặt ra yêu cầu tháo gỡ pháp lý, phát triển nhà ở xã hội và kiểm soát chi phí đầu vào.
An Gia mang gần 100% vốn công ty đứng sau The Gió Riverside đi thế chấp VPBank

An Gia mang gần 100% vốn công ty đứng sau The Gió Riverside đi thế chấp VPBank

Động thái trên diễn ra sau quá trình An Gia tái cấu trúc pháp nhân liên quan đến The Gió Riverside - một trong những dự án trọng điểm của doanh nghiệp với lợi nhuận dự kiến đem về khoảng 1.500 tỷ đồng.
Sơn La chuẩn bị khởi công dự án thủy điện tích năng 1.200MW

Sơn La chuẩn bị khởi công dự án thủy điện tích năng 1.200MW

Dự án thủy điện tích năng Đông Phù Yên có tổng vốn đầu tư hơn 27.900 tỷ đồng, dự kiến khởi công trong tháng 11/2026.
Phú Thọ yêu cầu hoàn thành giải phóng mặt bằng dự án đường liên kết vùng

Phú Thọ yêu cầu hoàn thành giải phóng mặt bằng dự án đường liên kết vùng

UBND tỉnh Phú Thọ yêu cầu đẩy nhanh giải phóng mặt bằng, thi công và giải ngân dự án Đường liên kết vùng Hòa Bình - Hà Nội và cao tốc Sơn La.
Doanh nghiệp muốn mở phân khúc nhà ở thương mại cho người khó mua nhà

Doanh nghiệp muốn mở phân khúc nhà ở thương mại cho người khó mua nhà

Giá nhà thương mại tăng nhanh, vượt khả năng tích lũy khiến một bộ phận người có thu nhập trung bình, thu nhập thấp rơi vào khoảng trống giữa nhà ở xã hội và nhà thương mại. Căn cứ vào thực tế này, Hiệp hội Bất động sản TP. Hồ Chí Minh (HoREA) đã đưa ra đề xuất bổ sung cơ chế phát triển nhà ở thương mại giá phù hợp để mở thêm cơ hội sở hữu nhà.
2.493 giao dịch căn hộ tại TP. Hồ Chí Minh, thị trường không còn “dễ bán”

2.493 giao dịch căn hộ tại TP. Hồ Chí Minh, thị trường không còn “dễ bán”

Thị trường bất động sản TP. Hồ Chí Minh tiếp tục ghi nhận tín hiệu tích cực trong quý III/2026, khi giao dịch căn hộ tăng 40% so với quý trước. Tuy nhiên, đà phục hồi không diễn ra đồng đều, khi người mua ngày càng cân nhắc kỹ về giá, chất lượng và giá trị thực của sản phẩm.
Hà Nội: Kiểm soát giao dịch bất động sản có dấu hiệu bất thường

Hà Nội: Kiểm soát giao dịch bất động sản có dấu hiệu bất thường

Từ giao dịch tiền mặt giá trị lớn, chuyển nhượng bất động sản nhiều lần trong thời gian ngắn đến việc khách hàng né tránh cung cấp thông tin về chủ sở hữu hưởng lợi, nhiều dấu hiệu bất thường trong giao dịch bất động sản đang được Hà Nội yêu cầu doanh nghiệp nhận diện, kiểm soát và báo cáo theo quy định về phòng, chống rửa tiền.
Khu

Khu 'đất vàng' tại nút giao Võ Nguyên Giáp – Tố Hữu ở Huế về tay ai?

Liên danh CTCP Tập đoàn Vàng bạc Đá quý DOJI và Công ty TNHH Đầu tư Bất động sản DOJI Land được xác định đáp ứng các yêu cầu về tài chính, thương mại và kỹ thuật để thực hiện dự án tổ hợp thương mại tại nút giao Võ Nguyên Giáp - Tố Hữu (Huế).
Phú Thọ đầu tư 120 tỷ đồng nâng cấp đường Ngô Quyền

Phú Thọ đầu tư 120 tỷ đồng nâng cấp đường Ngô Quyền

Tuyến đường Ngô Quyền tại phường Phú Thọ, tỉnh Phú Thọ được đầu tư 120 tỷ đồng để cải tạo, nâng cấp, mở rộng nền đường lên 24m, đồng bộ hạ tầng kỹ thuật và cảnh quan.
TP. Hồ Chí Minh: Bất động sản thu hơn 322.000 tỷ đồng sau 9 tháng

TP. Hồ Chí Minh: Bất động sản thu hơn 322.000 tỷ đồng sau 9 tháng

Doanh thu kinh doanh bất động sản tại TP. Hồ Chí Minh 9 tháng năm 2026 đạt khoảng 322.630 tỷ đồng, tăng 8,4% so với cùng kỳ. Hạ tầng, đầu tư công và việc tháo gỡ vướng mắc pháp lý được kỳ vọng tiếp tục tạo dư địa cho thị trường cuối năm.