Thứ hai 21/09/2026 23:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Cách tiếp cận tín dụng với doanh nghiệp nhỏ và vừa đang được yêu cầu thay đổi từ phía ngân hàng. Thay vì để doanh nghiệp tự tìm đến với một bộ hồ sơ vay vốn hoàn chỉnh, các tổ chức tín dụng được yêu cầu chủ động nắm nhu cầu, đánh giá khả năng trả nợ và thiết kế sản phẩm phù hợp hơn.
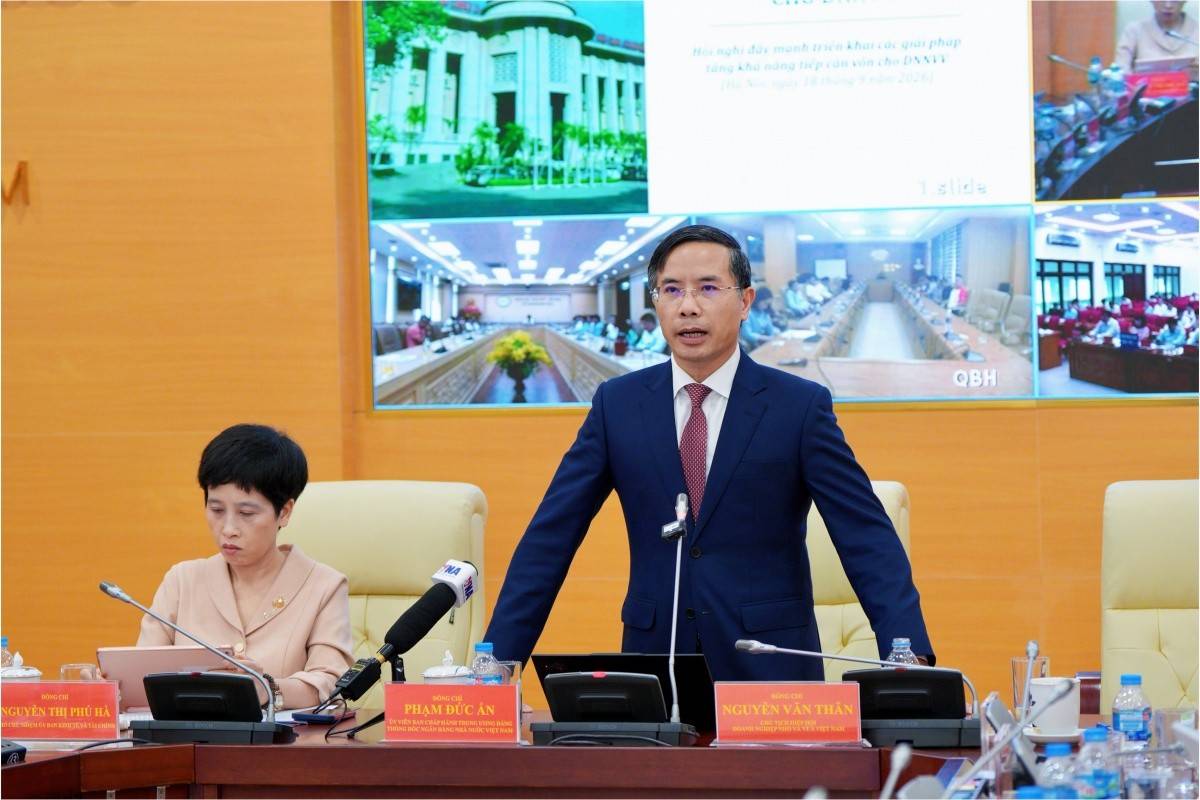 |
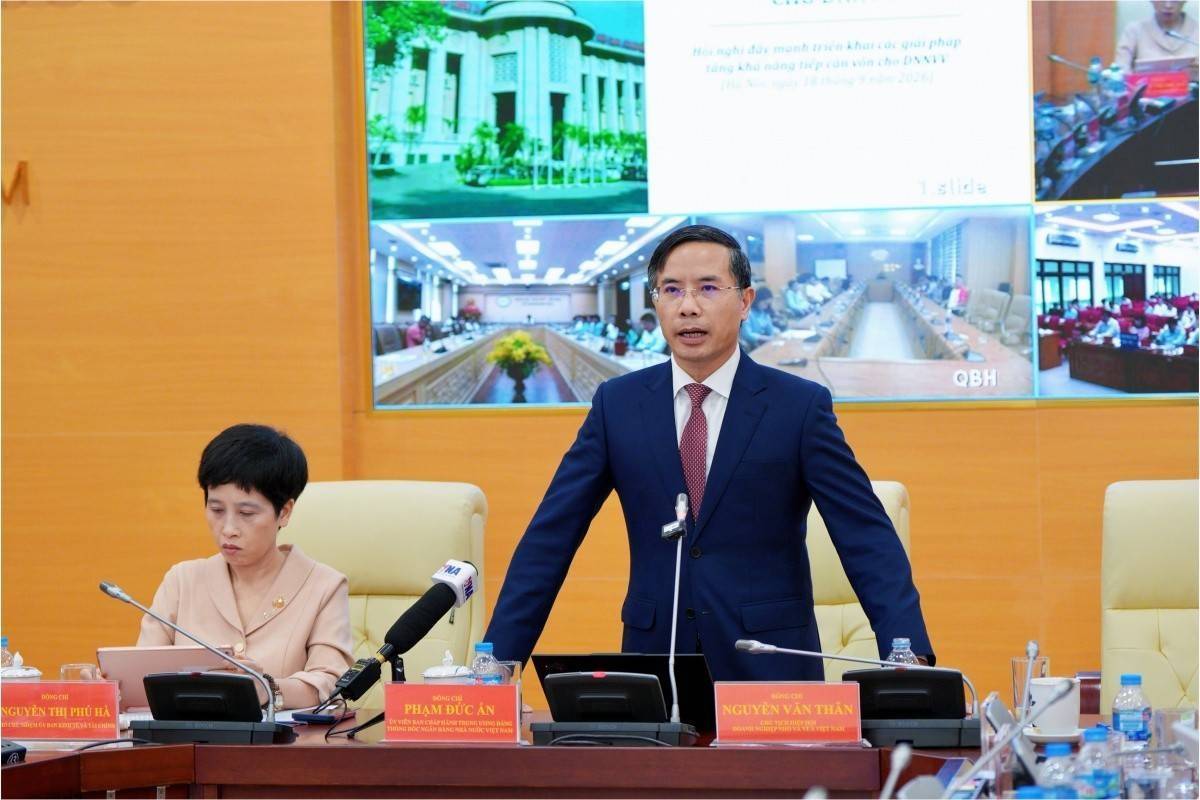
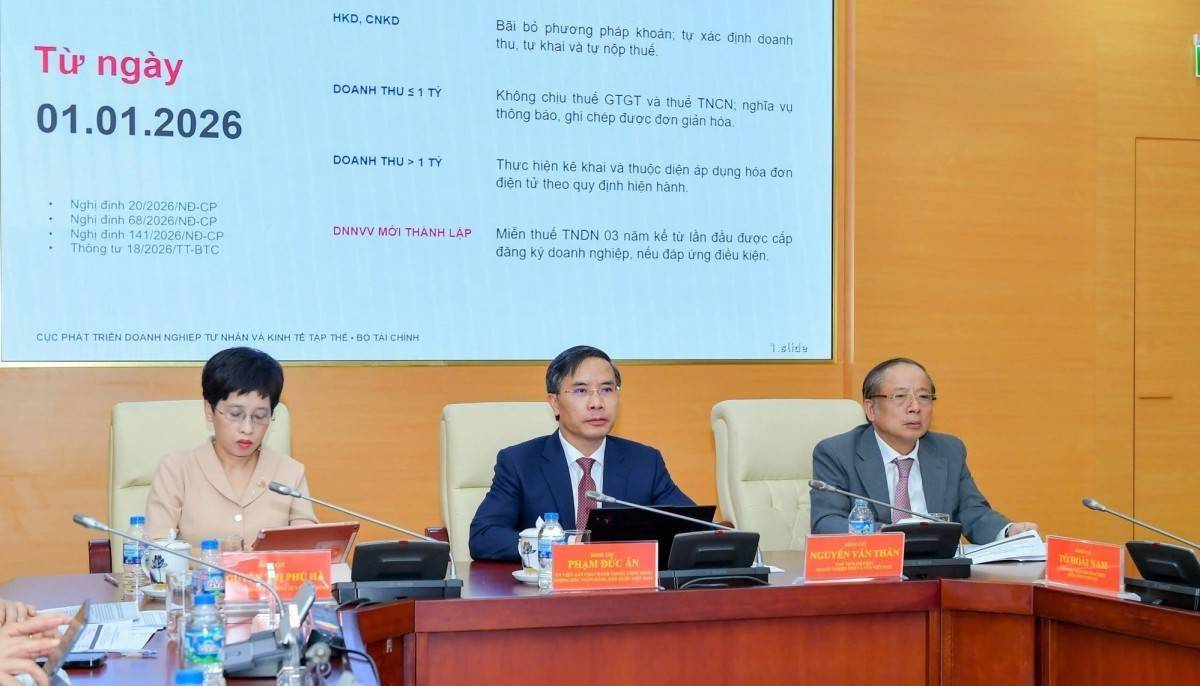
| Thống đốc NHNN Phạm Đức Ấn khẳng định, trong bối cảnh đất nước đang quyết tâm thực hiện mục tiêu tăng trưởng 2 con số, DNNVV sẽ tiếp tục là một lực lượng quan trọng của nền kinh tế. Ngành Ngân hàng sẽ tiếp tục đồng hành, tạo điều kiện về vốn, sản phẩm, dịch vụ ngân hàng phù hợp trong phạm vi khả năng và quy định pháp luật. |
Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn yêu cầu hệ thống tổ chức tín dụng chuyển từ tư duy thụ động chờ doanh nghiệp tìm đến sang chủ động tìm đến doanh nghiệp. Yêu cầu này được đặt ra trong bối cảnh dư nợ tín dụng DNNVV đã vượt 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025.
Không còn là câu chuyện “doanh nghiệp tự đến ngân hàng”
Điểm đáng chú ý không nằm ở việc ngân hàng có thêm một chương trình cho vay, mà ở cách ngân hàng tìm và đánh giá khách hàng.
Theo định hướng được nêu tại hội nghị, các ngân hàng phải chủ động tiếp cận, lắng nghe nhu cầu, đơn giản hóa thủ tục và rút ngắn thời gian xét duyệt hồ sơ. Nhưng đi cùng với đó là yêu cầu không hạ chuẩn tín dụng, bởi nguồn vốn ngân hàng vẫn phải được cấp trên cơ sở khả năng trả nợ và an toàn hệ thống.
Như vậy, “đi tìm” doanh nghiệp không đồng nghĩa với nới lỏng điều kiện vay. Thay đổi nằm ở chỗ ngân hàng phải hiểu rõ hơn hoạt động kinh doanh thực tế của khách hàng trước khi quyết định cấp vốn.
Đây là vấn đề đặc biệt quan trọng với DNNVV. Một doanh nghiệp có thể không sở hữu lượng tài sản lớn nhưng có đơn hàng ổn định, dòng tiền tốt, lịch sử thanh toán rõ ràng hoặc đang nằm trong một chuỗi cung ứng có đầu ra tương đối chắc chắn.
Nếu những dữ liệu đó được sử dụng hiệu quả trong đánh giá tín dụng, cánh cửa vốn sẽ không chỉ phụ thuộc vào giá trị tài sản thế chấp.
Dòng tiền có thể trở thành “hồ sơ” quan trọng hơn
Một hướng đang được thúc đẩy là sử dụng dữ liệu dòng tiền và dữ liệu thanh toán trong hoạt động tín dụng.
Thống đốc Phạm Đức Ấn yêu cầu NHNN nghiên cứu xây dựng đề án thí điểm phân tích dữ liệu dòng tiền phục vụ hoạt động thông tin tín dụng, nhằm nâng cao khả năng tiếp cận vốn của DNNVV.
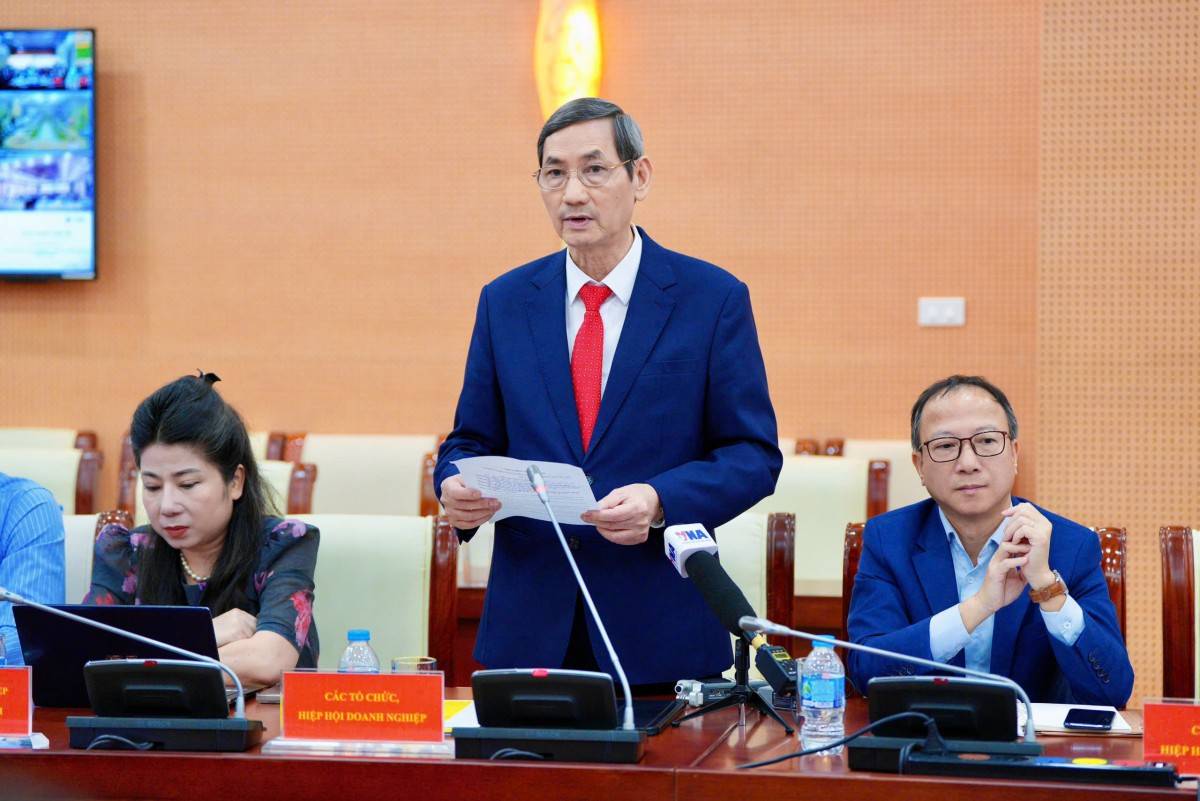 |
| Từ thực tiễn cộng đồng doanh nghiệp Hưng Yên, ông Đỗ Văn Vẻ - Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên - nêu ý kiến khẳng định rất nhiều DNNVV có nhu cầu vốn cao, trong khi ngân hàng cũng cần những khách hàng tốt. Tuy nhiên, giữa hai phía vẫn tồn tại một khoảng cách hiện chưa được xóa mờ. |
Cách tiếp cận này có thể tạo ra thay đổi đáng kể trong quan hệ giữa ngân hàng và doanh nghiệp.
Thay vì chỉ nhìn vào báo cáo tài chính hoặc tài sản bảo đảm, ngân hàng có thêm cơ sở để nhận diện doanh thu, dòng tiền vào - ra, lịch sử thanh toán và khả năng thực hiện nghĩa vụ nợ của doanh nghiệp.
Với DNNVV, điều đó đồng nghĩa minh bạch dữ liệu kinh doanh ngày càng trở thành một tài sản tín dụng.
Doanh nghiệp càng có hệ thống sổ sách, hóa đơn, tài khoản thanh toán và dòng tiền rõ ràng, ngân hàng càng có thêm dữ liệu để đánh giá thực chất hoạt động kinh doanh.
Ngân hàng phải bán một dịch vụ, doanh nghiệp phải chứng minh khả năng trả nợ
Một thay đổi khác là cách nhìn về quan hệ tín dụng.
Thống đốc Phạm Đức Ấn nhấn mạnh tín dụng không thể vận hành theo cơ chế xin - cho. Ngân hàng phải chủ động tìm khách hàng, nhưng doanh nghiệp cũng phải nâng cao năng lực quản trị, minh bạch và chịu trách nhiệm về khả năng trả nợ.
Điều này đặt trách nhiệm ở cả hai phía.
Ngân hàng phải giảm những thủ tục không cần thiết, rút ngắn thời gian xử lý và phát triển sản phẩm sát với đặc thù DNNVV. Trong khi đó, doanh nghiệp cần chuyển từ tâm lý “có tài sản thì vay được” sang chuẩn bị một hồ sơ kinh doanh đủ sức thuyết phục về doanh thu, dòng tiền, thị trường và khả năng trả nợ.
Định hướng này cũng đang được đặt trong bối cảnh hệ thống ngân hàng mở rộng mạnh các chương trình tín dụng dành cho DNNVV. Sau hơn một tháng triển khai, số ngân hàng công bố chương trình ưu đãi đã tăng lên 19, với tổng quy mô trên 407.000 tỷ đồng.
Nhưng để dòng vốn thực sự đến được doanh nghiệp, có tiền thôi chưa đủ. Cách ngân hàng nhận diện khách hàng, cách doanh nghiệp chứng minh sức khỏe tài chính và khả năng trả nợ mới quyết định một phần quan trọng của quá trình biến nguồn vốn trên giấy thành vốn phục vụ sản xuất, kinh doanh.