Thứ ba 15/09/2026 00:49
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Tái cấu trúc thị trường vốn để giảm lệ thuộc tín dụng, hướng tăng trưởng bền vững Dòng vốn dịch chuyển định hình lại thị trường tài chính Việt Nam trong giai đoạn mới |
Áp lực vốn dài hạn ngày càng dồn lên hệ thống ngân hàng
Nhu cầu vốn của nền kinh tế Việt Nam đang bước vào giai đoạn tăng tốc mạnh mẽ, đặt ra áp lực lớn lên hệ thống tài chính, đặc biệt là khu vực ngân hàng. Theo ước tính, tổng nhu cầu vốn đầu tư toàn xã hội trong giai đoạn 2026-2030 lên tới khoảng 38,5 triệu tỷ đồng . Trong khi đó, tín dụng ngân hàng hiện đã tương đương khoảng 145-146% GDP, phản ánh mức độ phụ thuộc cao của nền kinh tế vào kênh dẫn vốn truyền thống.
Trong bối cảnh này, việc mở rộng thị trường vốn không chỉ là một lựa chọn, mà trở thành yêu cầu cấp thiết nhằm tái cấu trúc hệ thống tài chính theo hướng cân bằng, bền vững hơn. Đề án Cải cách tổng thể thị trường tài chính Việt Nam vừa được phê duyệt đã mở ra kỳ vọng hình thành một hệ sinh thái vốn đa tầng, nơi ngân hàng, thị trường chứng khoán, trái phiếu doanh nghiệp và các định chế đầu tư cùng chia sẻ vai trò cung ứng vốn.
 |
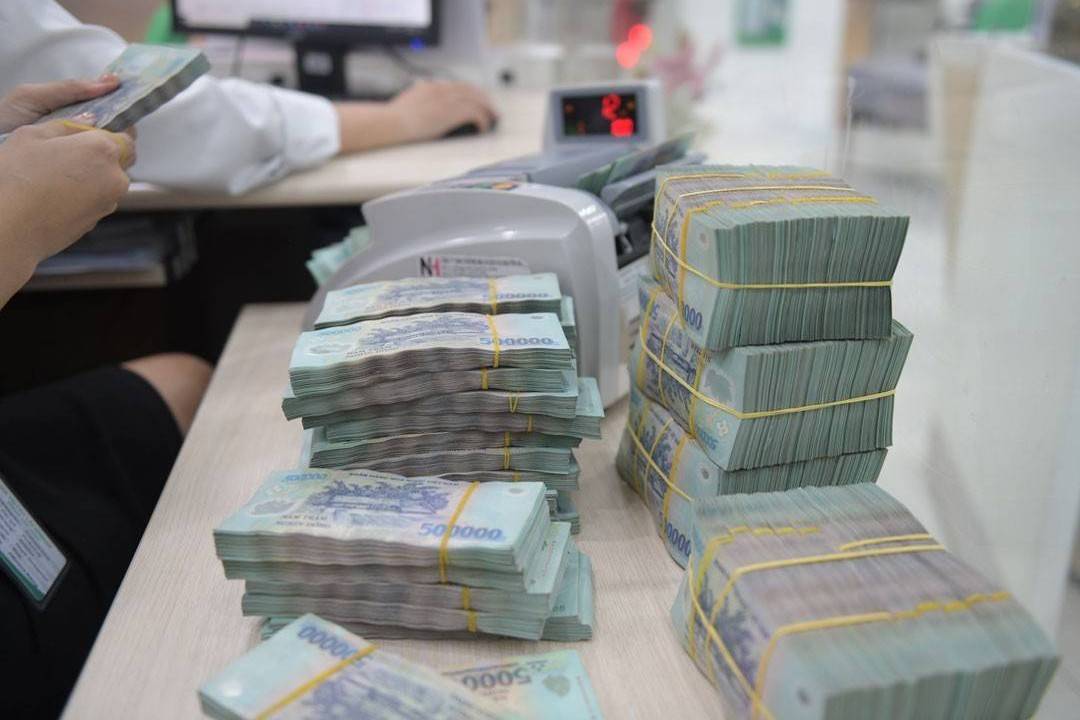
Mở rộng thị trường vốn giảm áp lực ngân hàng, tạo động lực tăng trưởng bền vững dài hạn. |
Thực tế cho thấy, dù hệ thống ngân hàng vẫn đóng vai trò chủ lực trong cung ứng vốn, nhưng khả năng đáp ứng nhu cầu dài hạn đang đối mặt với nhiều giới hạn. Tính đến giữa tháng 7/2026, dư nợ tín dụng toàn nền kinh tế đạt gần 20,1 triệu tỷ đồng, tăng 7,86% so với cuối năm trước, tương đương mức bổ sung khoảng 1,46 triệu tỷ đồng chỉ trong hơn nửa năm.
Tuy nhiên, tốc độ tăng tín dụng đang vượt tốc độ huy động vốn, tạo ra áp lực lớn đối với cân đối nguồn lực. Tiền gửi dân cư dù tăng nhưng chủ yếu là ngắn hạn, trong khi nhu cầu vay vốn trung và dài hạn cho các lĩnh vực như hạ tầng, năng lượng, sản xuất lại ngày càng gia tăng. Khoảng 90% tiền gửi có kỳ hạn dưới 12 tháng, trong khi nhiều dự án yêu cầu nguồn vốn kéo dài từ nhiều năm đến hàng chục năm.
Sự lệch pha này khiến ngân hàng phải sử dụng vốn ngắn hạn để tài trợ cho nhu cầu dài hạn, làm gia tăng rủi ro thanh khoản và áp lực quản trị. Theo đánh giá của các chuyên gia, tỷ lệ tín dụng/GDP ở mức cao không phải là vấn đề duy nhất, mà điều đáng lo ngại hơn là cấu trúc kỳ hạn vốn thiếu cân đối.
Bên cạnh đó, hệ số an toàn vốn (CAR) của các ngân hàng Việt Nam hiện chỉ khoảng 12%, thấp hơn so với mức phổ biến 15-18% tại nhiều quốc gia. Điều này cho thấy dư địa mở rộng tín dụng không còn nhiều, trong khi nền kinh tế vẫn cần nguồn vốn rất lớn để duy trì tốc độ tăng trưởng cao.
Trong bối cảnh đó, nếu tiếp tục dựa chủ yếu vào ngân hàng, hệ thống tài chính sẽ đối mặt với rủi ro tích tụ, đặc biệt khi chi phí vốn tăng cao. Khi lãi suất huy động vượt 10%, lãi suất cho vay có thể lên tới 13-15%, kéo theo chi phí tài chính của doanh nghiệp gia tăng và làm suy giảm khả năng hấp thụ vốn của nền kinh tế.
Tái cấu trúc hệ dẫn vốn: Thị trường vốn giữ vai trò then chốt
Giải pháp căn cơ được nhiều chuyên gia đồng thuận là phát triển mạnh thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp, nhằm tạo ra kênh dẫn vốn trung và dài hạn hiệu quả hơn.
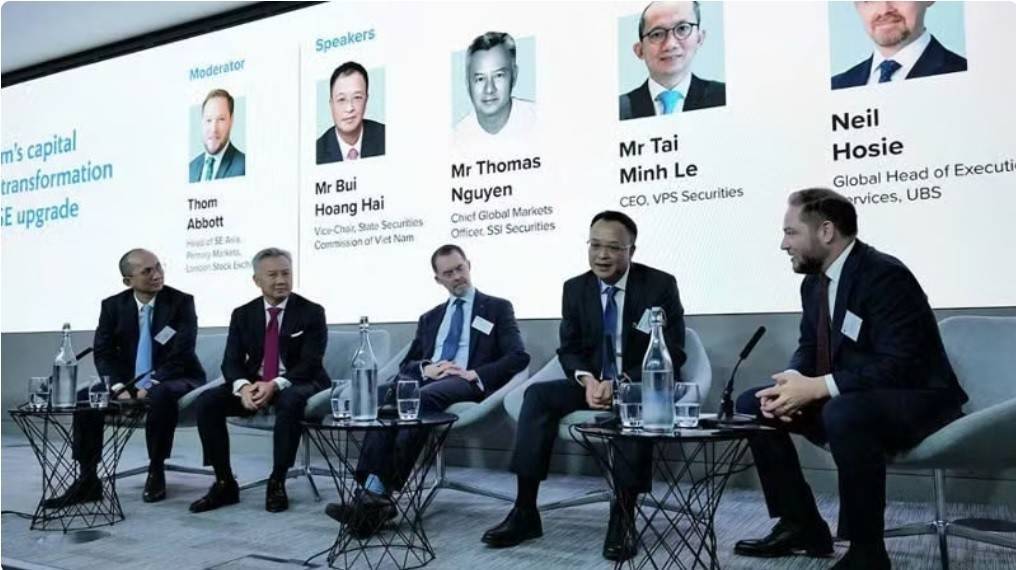
Ông Bùi Hoàng Hải - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước cho biết, hệ số an toàn vốn (CAR) của các ngân hàng Việt Nam hiện khoảng 12%, thấp hơn mức phổ biến 15-18% tại nhiều quốc gia, cùng tình trạng vốn huy động chủ yếu là ngắn hạn nhưng lại được sử dụng để cho vay trung và dài hạn.
 |
| Ông Bùi Hoàng Hải - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước. |
Theo Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, thị trường tín dụng và thị trường chứng khoán không nên được đặt ở hai phía đối lập mà phải phát triển bổ trợ lẫn nhau. Khi lãi suất huy động tăng lên trên 10%, kéo theo lãi suất cho vay ở mức 13-15%, chi phí vốn của doanh nghiệp sẽ tăng, đồng thời ảnh hưởng đến thanh khoản và khả năng huy động vốn trên thị trường chứng khoán.
Trước mắt, cần tiếp tục cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính và cải thiện khả năng tiếp cận thị trường của nhà đầu tư nước ngoài. Về dài hạn, trọng tâm là hoàn thiện thể chế, nâng cấp hạ tầng, tăng chất lượng hàng hóa, phát triển các sản phẩm mới và mở rộng lực lượng nhà đầu tư tổ chức.
Bên cạnh cổ phiếu, trái phiếu Chính phủ và trái phiếu doanh nghiệp, thị trường cần được bổ sung các công cụ phái sinh, sản phẩm phòng ngừa rủi ro, thị trường dành cho doanh nghiệp khởi nghiệp và các sản phẩm liên quan đến tài sản mã hóa. Việc đa dạng hóa sản phẩm không chỉ mở rộng lựa chọn đầu tư mà còn tạo thêm kênh phân bổ vốn phù hợp với nhu cầu và mức độ chấp nhận rủi ro khác nhau.
Bà Đặng Nguyệt Minh, Giám đốc Nghiên cứu Dragon Capital chỉ ra một điểm nghẽn lớn là cơ cấu hàng hóa trên thị trường chưa đa dạng. Nhóm tài chính - ngân hàng và bất động sản hiện chiếm khoảng 68% vốn hóa, trong khi các doanh nghiệp sản xuất, công nghệ và dịch vụ quy mô lớn còn hạn chế. Thị trường cũng phụ thuộc nhiều vào nhà đầu tư cá nhân nên dễ biến động và thiếu ổn định trong dài hạn.
Theo bà Minh, cần phát triển mạnh các quỹ hưu trí, quỹ mở, doanh nghiệp bảo hiểm và những định chế đầu tư dài hạn nhằm tạo nguồn vốn ổn định cho thị trường. Đồng thời, quá trình cổ phần hóa cần được đẩy nhanh, gắn thoái vốn nhà nước với niêm yết; thu hút thêm doanh nghiệp chất lượng cao lên sàn và nâng cao tiêu chuẩn quản trị, minh bạch thông tin.
 |
| TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV. |
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, để đạt mục tiêu tăng trưởng cao, Việt Nam cần huy động nguồn vốn rất lớn, trong đó khu vực tư nhân phải đóng góp tới 65%, tương đương khoảng 25,5 triệu tỷ đồng. Điều này đòi hỏi không chỉ mở rộng quy mô vốn, mà còn nâng cao hiệu quả của các kênh dẫn vốn.
Quá trình này cần dựa trên ba trụ cột chính: thể chế minh bạch, dữ liệu đầy đủ và kỷ luật thị trường nghiêm minh. Đồng thời, việc phát triển các sản phẩm tài chính mới như công cụ phái sinh, thị trường khởi nghiệp hay tài sản mã hóa cũng sẽ góp phần đa dạng hóa lựa chọn đầu tư và phân bổ rủi ro hiệu quả hơn.
Ở góc độ thị trường trái phiếu, Ông Lê Hồng Khang, Giám đốc Nghiên cứu và Phân tích tại FiinRatings nhấn mạnh rằng đây phải trở thành trụ cột dẫn vốn quan trọng của nền kinh tế. Tuy nhiên, để đạt được điều đó, thị trường không chỉ cần mở rộng quy mô mà còn phải nâng cao chất lượng định giá và minh bạch thông tin.
Lãi suất trái phiếu cần phản ánh đúng mức độ rủi ro tín dụng của từng doanh nghiệp, thay vì chỉ dựa vào lãi suất tiền gửi ngắn hạn. Đồng thời, việc phát triển đường cong lợi suất, hệ thống xếp hạng tín nhiệm và thị trường thứ cấp là những điều kiện cần thiết để nâng cao hiệu quả vận hành.
Một thị trường vốn phát triển lành mạnh sẽ giúp doanh nghiệp chủ động hơn trong kế hoạch tài chính, giảm phụ thuộc vào vốn vay ngắn hạn, đồng thời tạo điều kiện để ngân hàng tập trung vào chức năng trung gian tín dụng và quản trị rủi ro.
Trong dài hạn, việc tái cấu trúc hệ dẫn vốn theo hướng cân bằng không chỉ giúp giảm áp lực cho hệ thống ngân hàng, mà còn nâng cao khả năng chống chịu của nền kinh tế trước các biến động bên ngoài, tạo nền tảng vững chắc cho tăng trưởng bền vững.