Chủ nhật 18/10/2026 17:41
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

“Dấu chân carbon” đang dần bước vào quy trình quản trị vốn của các ngân hàng Việt Nam. Từ đo lường phát thải được tài trợ đến đưa rủi ro khí hậu vào khẩu vị tín dụng, hạn mức ngành và danh mục loại trừ, yếu tố môi trường đang chuyển từ câu chuyện ESG sang một biến số có khả năng tác động trực tiếp tới dòng vốn doanh nghiệp.
Điều này đồng nghĩa với một thay đổi đáng chú ý: doanh nghiệp trong tương lai có thể không chỉ phải chứng minh mình làm ăn hiệu quả, mà còn phải chứng minh cách mình sử dụng vốn phù hợp với các tiêu chuẩn môi trường ngày càng cao.
Ngân hàng bắt đầu đo lượng carbon phía sau khoản vay
Trong xu hướng mới mẻ này, BIDV là ngân hàng đầu tiên tại Việt Nam gia nhập Hiệp hội Đối tác Kế toán Carbon trong lĩnh vực tài chính (PCAF). Theo phương pháp quốc tế này, ngân hàng sẽ đo lường và công bố lượng khí nhà kính gắn với danh mục cho vay, đầu tư, qua đó xác định phát thải từ những hoạt động kinh tế do dòng vốn ngân hàng tài trợ.
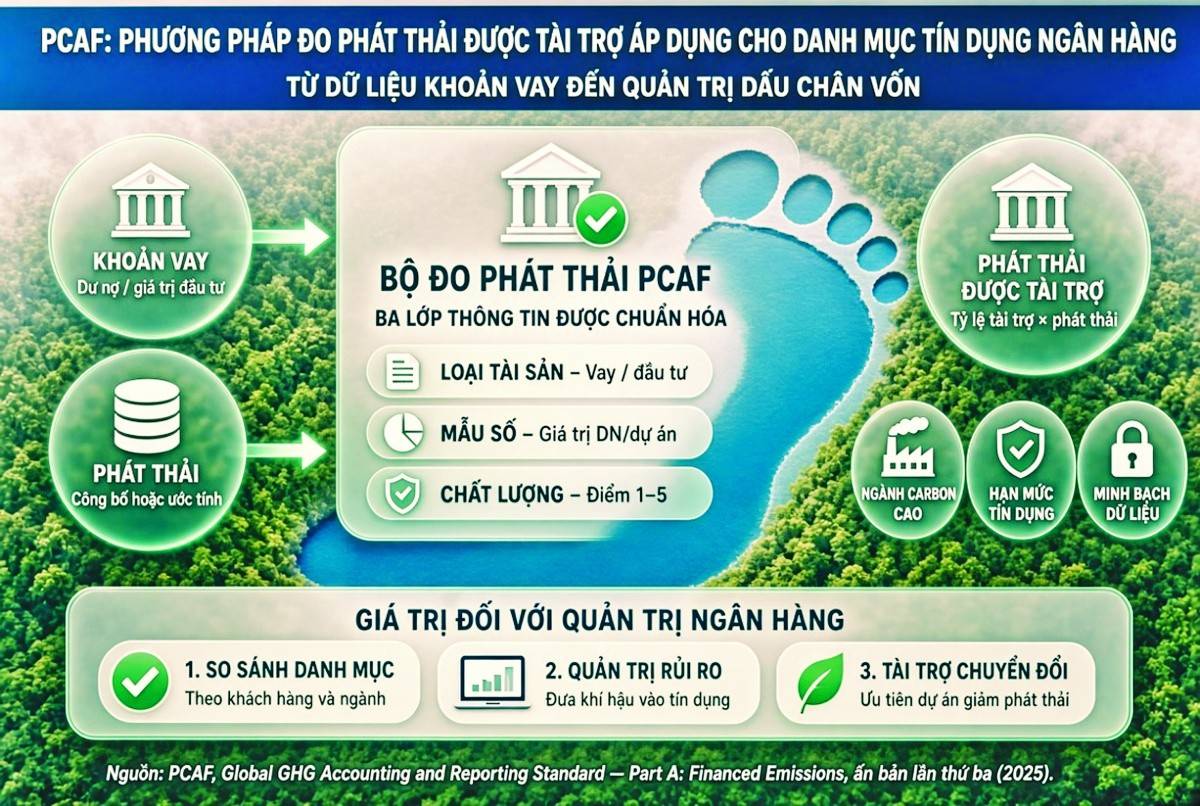 |
| Nhiều ngân hàng bắt đầu đo lượng phát thải gắn với danh mục cho vay, đưa mức tác động môi trường vào khẩu vị rủi ro, hạn mức ngành và quy trình thẩm định. Việc quản trị carbon đang từng bước tác động đến cách ngân hàng lựa chọn và phân bổ vốn (Ảnh: PCAF). |
Cách tiếp cận của PCAF khiến khoản vay không còn được nhìn độc lập với hoạt động sản xuất kinh doanh phía sau nó. Phát thải của doanh nghiệp hoặc dự án được phân bổ cho ngân hàng theo tỷ lệ tài trợ.
Chẳng hạn, nếu vốn ngân hàng chiếm 20% giá trị doanh nghiệp hoặc dự án, một phần tương ứng trong lượng phát thải cũng được ghi nhận vào danh mục của ngân hàng.
Từ đó, tổ chức tín dụng có thể xác định lượng carbon gắn với từng khoản vay, mức độ tập trung phát thải theo ngành và những lĩnh vực cần ưu tiên quản lý.
MSB dù chưa gia nhập PCAF nhưng đã phối hợp với S&P Global Sustainable1 kiểm kê khí nhà kính và tính phát thải được tài trợ theo phương pháp này. Phạm vi đo lường bao phủ 58,2% tổng dư nợ, tương đương 83,76% danh mục khách hàng doanh nghiệp.
Đáng chú ý, Báo cáo Phát triển bền vững năm 2025 của MSB ghi nhận hơn 3,2 triệu tấn CO₂ tương đương phát sinh từ phần danh mục được đo lường, chiếm trên 99% tổng dấu chân carbon mà ngân hàng xác định.
Con số này cho thấy một thực tế: dấu chân carbon của ngân hàng nằm rất nhiều ở chính những doanh nghiệp và dự án nhận vốn.
Từ đo phát thải đến quyết định cấp tín dụng
Việc đo lường sẽ chỉ thực sự có ý nghĩa khi kết quả được đưa vào quyết định phân bổ vốn.
Techcombank đã thí điểm theo dõi phát thải được tài trợ tại một số ngành có mức phát thải cao. Ngân hàng đồng thời lập báo cáo phân bổ vốn và đánh giá tác động môi trường đối với các dự án được tài trợ bằng trái phiếu xanh.
Báo cáo sau phát hành năm 2025 của Techcombank được S&P Global Ratings đánh giá độc lập, trong khi báo cáo phân bổ vốn tại ngày 31/12/2025 được UHY Việt Nam kiểm toán.
Tại HDBank và VPBank, quản trị phát thải từ các dự án được tài trợ cũng đã được cụ thể hóa.
HDBank xây dựng chính sách hạn chế cấp vốn đối với một số lĩnh vực phát thải cao. VPBank đang xây dựng phương pháp ước tính phát thải từ danh mục tín dụng trên cơ sở tham chiếu các tiêu chí của PCAF. Kết quả được sử dụng để nhận diện những ngành có cường độ carbon và rủi ro khí hậu cao, làm cơ sở quản trị danh mục và phân bổ vốn.
ACB đã xây dựng Khung Tài chính bền vững nhằm minh bạch tiêu chí thẩm định các khoản vay xanh và xã hội.
Trong khi đó, SeABank đưa mục tiêu giảm 10% phát thải khí nhà kính đến năm 2030 vào chiến lược phát triển, đồng thời sử dụng hệ thống quản lý rủi ro môi trường - xã hội để tăng tỷ trọng tín dụng xanh và giảm “tính nâu” trong danh mục cho vay.
Như vậy, carbon đang dần đi qua một hành trình mới: từ chỉ số môi trường thành dữ liệu phục vụ quản trị tín dụng.
Doanh nghiệp phát thải cao có thể đối mặt với hạn mức chặt hơn
Tại VPBank, từ năm 2025, yếu tố khí hậu đã được sử dụng khi xác lập hạn mức tín dụng đối với ngành điện than. Ngân hàng đồng thời thực hiện kiểm tra sức chịu đựng khí hậu năm thứ năm liên tiếp.
 |
| Tín chỉ carbon là một đơn vị đo lường quốc tế, đại diện cho một tấn khí thải carbon dioxide (CO2) hoặc một lượng khí nhà kính khác tương đương 1 tấn CO2 được loại bỏ hoặc giảm thiểu khỏi môi trường. Mỗi tín chỉ carbon thể hiện một đóng góp tích cực vào việc giảm thiểu khí thải carbon. Doanh nghiệp tham gia vào các hoạt động giảm khí thải hoặc thực hiện các dự án bảo vệ môi trường sẽ nhận được tín chỉ carbon tương ứng. |
VPBank cũng công bố không tài trợ vốn cho nhà máy điện than xây dựng mới hoặc dự án kéo dài tuổi thọ, mở rộng công suất nhà máy hiện hữu.
Tuy nhiên, những khoản vay phục vụ lắp đặt thiết bị giảm phát thải, cải tiến công nghệ hoặc thực hiện lộ trình chuyển đổi vẫn được xem xét trong hạn mức được phê duyệt.
Đây là tín hiệu đáng chú ý đối với doanh nghiệp: ngân hàng không chỉ nhìn vào việc một ngành “xanh” hay “nâu”, mà ngày càng quan tâm tới hướng chuyển đổi của chính doanh nghiệp.
Ở Techcombank và HDBank, giới hạn cấp tín dụng cũng được cụ thể hóa thông qua chính sách quản lý rủi ro môi trường - xã hội và danh mục loại trừ.
Theo Báo cáo về thực hành ESG trong ngành Ngân hàng Việt Nam năm 2025 của Oxfam, Techcombank ban hành quy định quản lý rủi ro môi trường - xã hội có hiệu lực từ tháng 6/2023, đồng thời áp dụng danh mục những hoạt động không được cấp tín dụng.
HDBank công bố không tài trợ cho hoạt động khai thác than, thăm dò và khai thác dầu, hạ tầng chuyên phục vụ ngành than và nhà máy nhiệt điện than.
Vốn quốc tế đang kéo chuẩn xanh vào ngân hàng
Một động lực quan trọng của xu hướng này đến từ chính nguồn vốn quốc tế.
Ông Võ Hoàng Hải - Phó Tổng Giám đốc NamABank - cho rằng các tiêu chí môi trường hiện đã được nhiều ngân hàng đưa vào hoạt động cấp vốn thông qua những yêu cầu đi kèm nguồn vốn quốc tế.
Tại NamABank, khi tiếp nhận vốn từ IFC, ADB và các định chế tài chính quốc tế, ngân hàng đồng thời tiếp nhận các yêu cầu về quản trị rủi ro, công bố thông tin, đánh giá tác động môi trường - xã hội và phân loại xanh.
Những yêu cầu đó được chuyển thành tiêu chí trong quá trình thẩm định, cấp tín dụng và giám sát sử dụng vốn. Ngân hàng xác định dự án đủ điều kiện, yêu cầu khách hàng bổ sung dữ liệu và theo dõi tác động sau giải ngân.
Theo ông Paul Xavier - chuyên gia của IFC - việc đưa tiêu chí môi trường vào quyết định cấp tín dụng sẽ ngày càng phổ biến khi các ngân hàng tăng cường tiếp cận nguồn vốn quốc tế.
Muốn mở rộng khả năng huy động vốn dài hạn, ngân hàng phải chứng minh dòng tiền được phân bổ đúng mục đích, danh mục dự án đáp ứng tiêu chuẩn môi trường và rủi ro phát sinh được nhận diện, kiểm soát.
Các chuẩn mực đó sau đó được đưa vào chính sách tín dụng dưới dạng danh mục loại trừ, giới hạn cấp tín dụng theo ngành hoặc điều kiện bổ sung đối với từng khách hàng.
Cơ hội đang mở cho doanh nghiệp chuyển đổi xanh
Điểm đáng chú ý là quá trình “xanh hóa” dòng vốn không chỉ tạo ra giới hạn.
Theo ông Paul Xavier, khi các chuẩn mực quản trị được đưa vào chính sách tín dụng, xu hướng này sẽ tiếp tục lan rộng, trước hết ở những ngành có mức phát thải và rủi ro chuyển đổi cao.
Ngược lại, những doanh nghiệp có thực hành ESG tốt có thể ngày càng được các tổ chức tín dụng mở rộng hạn mức tài trợ, đồng thời ngân hàng có thể tham gia sâu hơn vào cấu trúc tài chính, quản trị dòng tiền kinh doanh và phát triển hệ sinh thái chuỗi giá trị.
Đây là sự thay đổi mà doanh nghiệp cần nhìn từ rất sớm.
Nếu trước đây hồ sơ vay vốn chủ yếu xoay quanh năng lực tài chính, tài sản bảo đảm và dòng tiền, thì trong quá trình chuyển đổi xanh, dữ liệu phát thải, rủi ro môi trường - xã hội và lộ trình chuyển đổi công nghệ có thể trở thành một phần ngày càng quan trọng của hồ sơ tín dụng.
Nói cách khác, ngân hàng đang bắt đầu quản trị vốn bằng cả “dấu chân carbon” phía sau dòng tiền.
Với doanh nghiệp, chuẩn bị cho xu hướng này không chỉ là để đáp ứng một yêu cầu ESG. Đó còn là cách bảo vệ khả năng tiếp cận vốn trong tương lai — và với những doanh nghiệp chuyển đổi đúng hướng, mở ra cơ hội được đứng ở vị trí thuận lợi hơn trong dòng vốn xanh đang hình thành.