Thứ ba 06/10/2026 09:31
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Bố trí 220.000 tỷ đồng vốn rẻ, doanh nghiệp vừa và nhỏ vẫn 'khát' tiền

Các ngân hàng đang tung hàng trăm nghìn tỷ đồng tín dụng ưu đãi cho doanh nghiệp nhỏ và vừa, nhưng tài sản thế chấp, hồ sơ tài chính và khả năng chứng minh dòng tiền vẫn là những “cửa ải” khiến nhiều doanh nghiệp khó tiếp cận.
Cho vay linh hoạt mở lối vốn cho doanh nghiệp nhỏ và vừa Việt Nam Phó Thủ tướng Nguyễn Văn Thắng: Khơi thông vốn, không để doanh nghiệp tốt lỡ cơ hội

Thực hiện định hướng của Chính phủ và chỉ đạo của Ngân hàng Nhà nước, hệ thống ngân hàng đang đẩy mạnh các gói tín dụng ưu đãi hỗ trợ các doanh nghiệp nhỏ và vừa (SME) và các lĩnh vực ưu tiên. Riêng nhóm Big 4 đã bố trí khoảng 220.000 tỷ đồng, với lãi suất thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng.

Tuy nhiên, đằng sau những con số lãi suất hấp dẫn là nỗi lo về khả năng đáp ứng các tiêu chuẩn khắt khe từ phía ngân hàng, khiến dòng vốn rẻ vẫn chưa thể chảy mạnh vào khu vực sản xuất nhỏ và vừa.

Nghịch lý “vốn dồi dào, cửa vẫn hẹp”

Chia sẻ với phóng viên, ông Lâm Ngọc Tuấn, Giám đốc Hợp tác xã (HTX) nông nghiệp Tuấn Ngọc, TPHCM, cho biết, HTX đang có khoản vay trung hạn với lãi suất bình quân từ 8,5-9%/năm. Đây là mức lãi suất chấp nhận được so với năng lực sản xuất của HTX.

Liên quan đến các gói tín dụng ưu đãi dành cho SME và các lĩnh vực ưu tiên, ông Tuấn cho hay phía ngân hàng đã chủ động thông tin gói vay vốn rẻ tới doanh nghiệp, đồng thời thông báo sẽ bắt đầu nhận hồ sơ vay mới trong tháng 8. Dù vậy, ông Tuấn cho rằng không phải đơn vị nào cũng có cơ hội tiếp cận vốn rẻ.
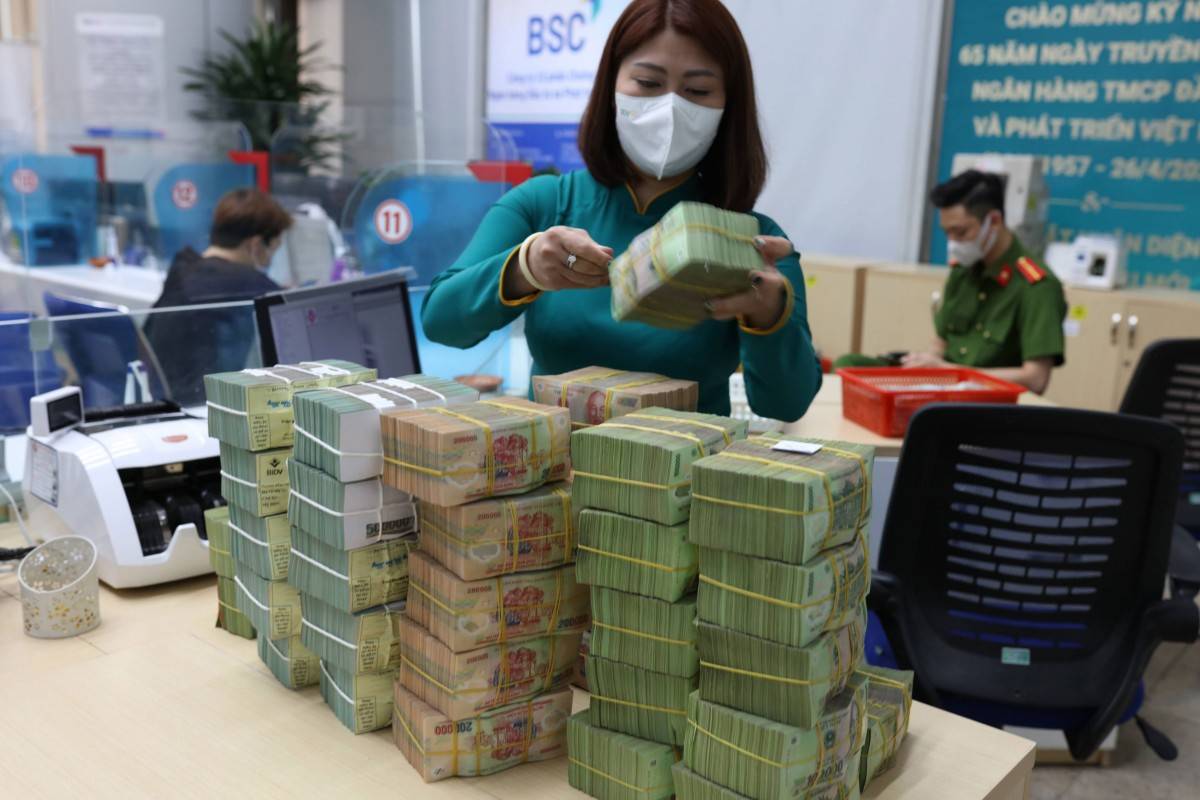
Bố trí 220.000 tỷ đồng vốn rẻ, doanh nghiệp vừa và nhỏ vẫn 'khát' tiền
Bố trí 220.000 tỷ đồng vốn rẻ, doanh nghiệp vừa và nhỏ vẫn 'khát' tiền (Ảnh: Minh họa)

Ông Hoàng M.C., Giám đốc điều hành một đơn vị xuất nhập khẩu tại Nghệ An, chia sẻ, doanh nghiệp đang có khoản vay trung hạn ở khối ngân hàng nhà nước với lãi suất 8,6%/năm và một khoản vay kỳ hạn 6 tháng ở ngân hàng thương mại với lãi suất 11,2%/năm.

Ông C. thông tin, mới đây một số ngân hàng thương mại còn cảnh báo áp lực thiếu hụt vốn khiến lãi suất cho vay có thể tăng vào cuối năm. Do đó, khi được hỏi về khả năng tiếp cận dòng vốn rẻ, ông C. chỉ trả lời ngắn gọn: "Khó".

Theo ông C., các SME muốn tiếp cận dòng vốn rẻ, nhất là dòng vốn từ khối ngân hàng nhà nước, phải có lịch sử tín dụng tốt, có báo cáo tài chính “đẹp” và tài sản thế chấp đúng quy mô - điều mà không phải đơn vị nào cũng đáp ứng được.

Vị này cho rằng, lãi suất giảm không đồng nghĩa doanh nghiệp sẽ tăng nhu cầu vay vốn. Nếu lãi suất giảm nhưng đơn hàng chưa có, hoặc tình hình sản xuất ảm đạm, việc tăng thêm đòn bẩy tài chính là điều ít doanh nghiệp nghĩ đến. Vì vậy, việc giảm lãi suất chưa hẳn là tạo ra động lực tăng trưởng cho khối SME.

Tương tự, đại diện một doanh nghiệp sản xuất bao bì tại TPHCM phản ánh, đơn vị đang vay thế chấp tại ngân hàng có vốn nước ngoài, dù mức lãi suất khá tốt so với khối ngân hàng thương mại song lãi cũng đã tăng 1-2% so với hồi tháng 6.

Vị này lo ngại, nếu các gói tín dụng tổng quy mô 220.000 tỷ đồng của nhóm Big 4 tiếp tục vận hành theo cơ chế cũ, dòng tiền nhiều khả năng lại chảy về nhóm doanh nghiệp vốn dĩ đã đủ điều kiện, thay vì đến đúng đối tượng đang khát vốn.

Vì sao doanh nghiệp chỉ “thấy vốn rẻ trên tivi”?

TS Tô Hoài Nam, Phó Chủ tịch Thường trực kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME), thừa nhận, tỷ lệ SME tiếp cận được vốn ngân hàng vẫn ở mức thấp, chỉ khoảng 20-25%. Lý do là bởi điều kiện giải ngân vẫn đóng khung vào tài sản thế chấp là bất động sản.

Đồng quan điểm, TS Nguyễn Tuấn Anh, giảng viên ngành Tài chính, Đại học RMIT Việt Nam, nhận định nút thắt lớn nhất của SME nằm ở tài sản bảo đảm. Bài học từ gói hỗ trợ lãi suất 2% theo Nghị định 31/2022/NĐ-CP cho thấy tỷ lệ giải ngân thấp, một phần do nhiều doanh nghiệp không đáp ứng được các tiêu chuẩn tín dụng truyền thống.

Từ trải nghiệm thực tế, ông Lâm Ngọc Tuấn chỉ ra các rào cản khiến khối SME khó chạm tay vào dòng vốn ưu đãi.

Trước hết, nhiều đơn vị chưa minh bạch sổ sách kế toán, khiến ngân hàng thiếu cơ sở để đánh giá năng lực tài chính và quyết định hạn mức tín dụng. Kế đến là sự chênh lệch về định giá tài sản, khi ngân hàng thường chỉ duyệt vay khoảng 70% giá trị thanh lý, trong khi doanh nghiệp lại muốn vay sát giá trị giao dịch thực tế.

Ngoài ra, năng lực quản trị còn hạn chế, cùng thói quen phân tán dòng tiền qua nhiều tài khoản khiến tổ chức tín dụng khó đánh giá thực lực doanh thu.

Thay đổi cách đánh giá tín dụng và chia sẻ rủi ro

Dù còn nhiều trở ngại trong giải ngân, TS Nguyễn Tuấn Anh vẫn khẳng định các chương trình tín dụng ưu đãi, trong đó có tổng quy mô 220.000 tỷ đồng của Big 4, là trợ lực kịp thời của các ngân hàng thương mại nhà nước. Dòng vốn này giải quyết cùng lúc hai bài toán gồm bổ sung thanh khoản ngắn hạn để doanh nghiệp duy trì vận hành, trả lương giữ chân lao động, đồng thời tạo điều kiện hạ chi phí để tái đầu tư công nghệ, nâng cao biên lợi nhuận.

Để khơi thông nguồn vốn rẻ, ông gợi mở kinh nghiệm từ mô hình Quỹ Bảo lãnh Tín dụng (SMEG) của Đài Loan (Trung Quốc), nơi Chính phủ đứng ra bảo lãnh 80-90% rủi ro khoản vay dựa trên tính khả thi của phương án kinh doanh thay vì bất động sản thế chấp.

Đồng thời, ông cho rằng hệ thống ngân hàng trong nước cần đẩy mạnh cho vay dựa trên dòng tiền và ứng dụng các nguồn dữ liệu thay thế, như lịch sử nộp thuế, hóa đơn điện tử, doanh thu qua tài khoản để chấm điểm tín dụng. Song song đó, hoàn thiện khung pháp lý miễn trừ trách nhiệm cho cán bộ tín dụng trước rủi ro khách quan và cấp đủ nguồn lực cho các Quỹ bảo lãnh tín dụng địa phương.

TS. Tô Hoài Nam cũng nhấn mạnh, không thể yêu cầu các ngân hàng thương mại hạ chuẩn tín dụng để gánh rủi ro nợ xấu, song hoàn toàn có thể thay đổi cách thức đánh giá tín dụng.

Theo ông Nam, ngân hàng cần đa dạng hóa các tiêu chí thẩm định dựa trên dữ liệu số, từ dòng tiền hoạt động qua tài khoản, lịch sử hóa đơn điện tử, hợp đồng thực tế cho đến hệ thống máy móc, kho bãi và quyền sở hữu trí tuệ… Ngoài ra, cơ chế bảo lãnh tín dụng cũng cần được vận hành thực chất hơn. Các định chế bảo lãnh nên áp dụng hình thức bảo lãnh từng phần từ 30% đến 50% để cùng chia sẻ rủi ro với ngân hàng thương mại.

“Đặc biệt, việc công khai minh bạch điều kiện và lý do từ chối giải ngân của từng gói tín dụng cũng là yêu cầu cấp thiết để xác định rõ dòng vốn đang tắc nghẽn ở khâu nào”, ông Nam nói.

(T/h)
Tin bài khác
VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về chi tiêu thẻ và năng lực cá nhân hóa trên quy mô lớn. Những lợi thế ấy tạo nền tảng để ngân hàng tiến tới mục tiêu dẫn đầu trong ngân hàng giao dịch.
Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Hơn 670 tổ chức ngân hàng Trung Quốc đóng cửa trong năm 2025, đưa tổng số đầu mối toàn hệ thống giảm gần một phần tư chỉ sau bốn năm, khi nhà chức trách đẩy nhanh xử lý các ngân hàng nhỏ yếu kém trong bối cảnh lãi suất thấp, tín dụng trì trệ và thị trường bất động sản suy yếu.
Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Trong 9 tháng năm 2026, hoạt động ngân hàng, bảo hiểm và thị trường chứng khoán duy trì trạng thái tương đối ổn định, với nhiều điểm sáng đáng chú ý. Tín dụng tiếp tục tăng trưởng, thị trường bảo hiểm phục hồi theo hướng tích cực, trong khi huy động vốn qua thị trường chứng khoán tăng mạnh so với cùng kỳ.
Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

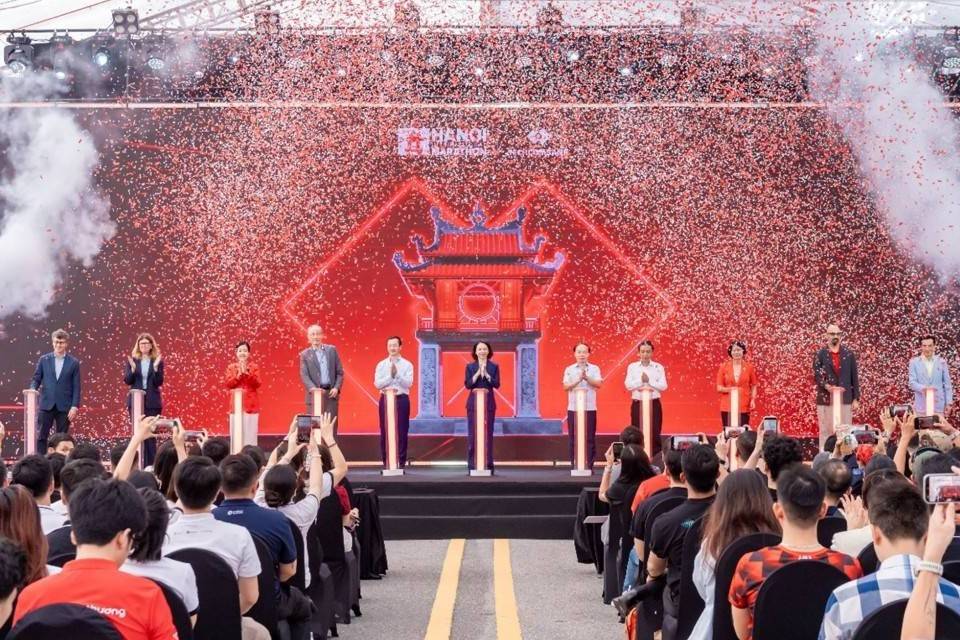
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

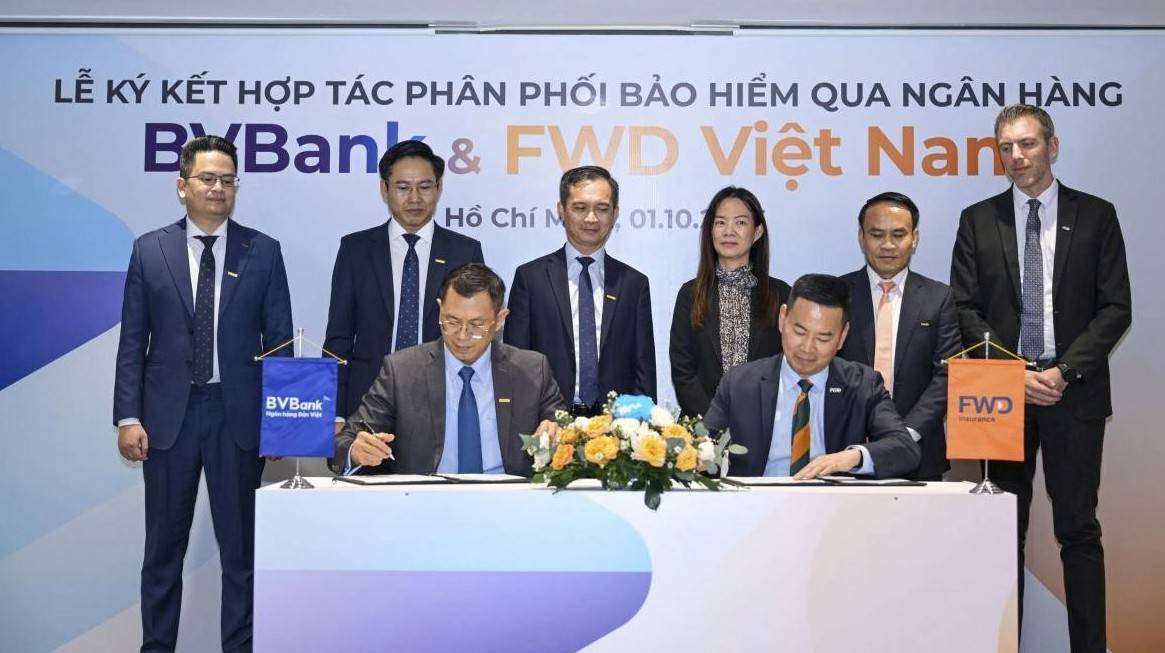
Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.
LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

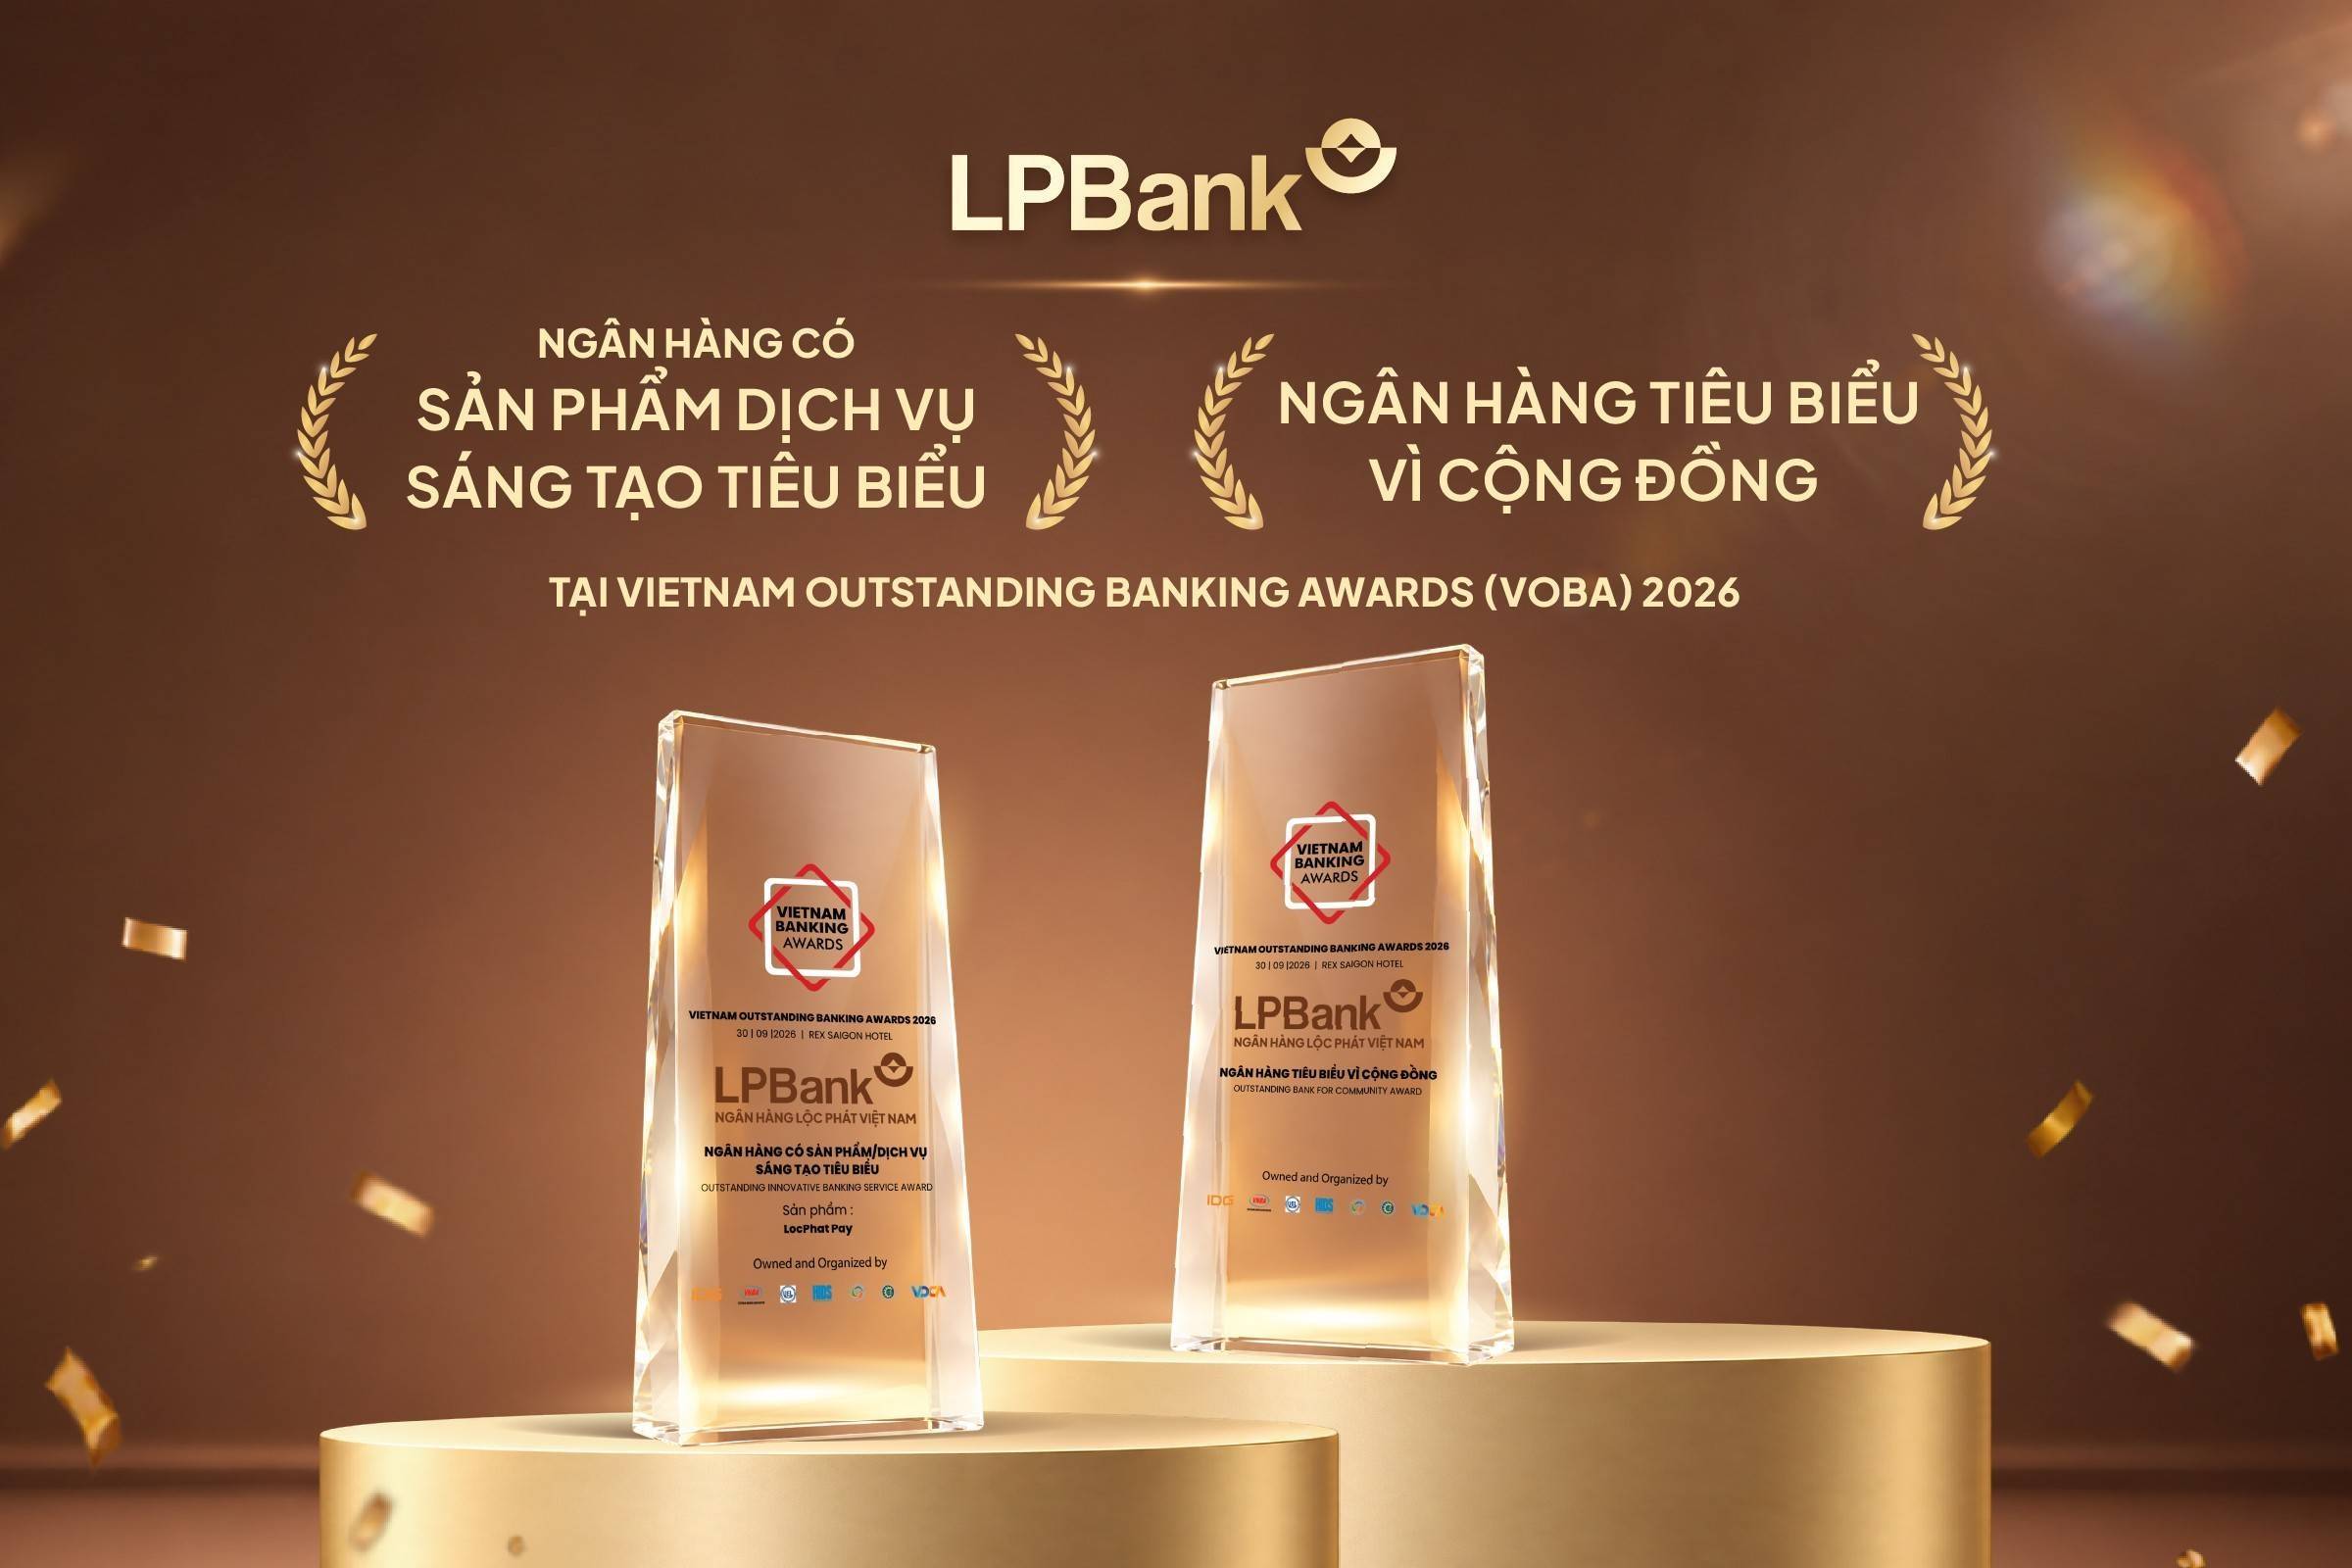
Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại Giải thưởng Ngân hàng Việt Nam tiêu biểu (Vietnam Outstanding Banking Awards – VOBA) 2026 với hai hạng mục gồm: “Ngân hàng có Sản phẩm Dịch vụ Sáng tạo Tiêu biểu” và “Ngân hàng Tiêu biểu vì Cộng đồng”.
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

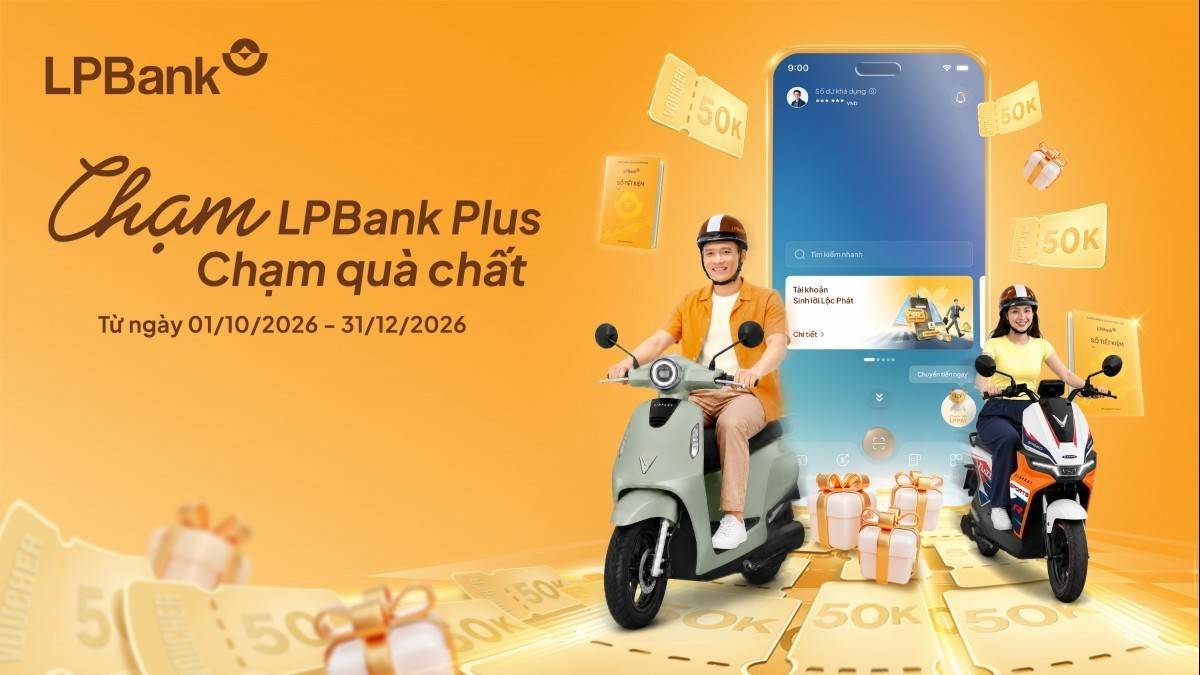
Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.
Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

MB ra mắt nền tảng tài trợ chuỗi cung ứng đa tầng, ứng dụng Blockchain và Digipo, giúp doanh nghiệp SME tiếp cận vốn, tối ưu dòng tiền.
Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

Khách VIP được nhìn thế nào trong giám sát chống rửa tiền?

NHNN khẳng định việc các ngân hàng báo cáo số lượng, phân loại khách hàng VIP trong dự thảo thông tư về giám sát phòng, chống rửa tiền nhằm phục vụ đánh giá rủi ro ở cấp tổ chức, không đồng nghĩa cá nhân khách VIP bị đưa vào diện giám sát riêng.
Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Lần đầu tiên tại Việt Nam, VIB vận hành hệ thống giao dịch nguồn vốn, ngoại hối - Front Arena trên AWS

Ngân hàng Quốc Tế (VIB) vừa chính thức đưa hệ thống lõi phục vụ hoạt động kinh doanh nguồn vốn, ngoại hối và giao dịch trên thị trường tài chính, sử dụng nền tảng Front Arena của tập đoàn công nghệ tài chính FIS Global, vào vận hành trên hạ tầng điện toán đám mây Amazon Web Services (AWS). Với sự kiện này, VIB trở thành ngân hàng đầu tiên tại Việt Nam vận hành Front Arena trên AWS.
MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

MB tiên phong triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng, khơi thông nguồn vốn cho doanh nghiệp

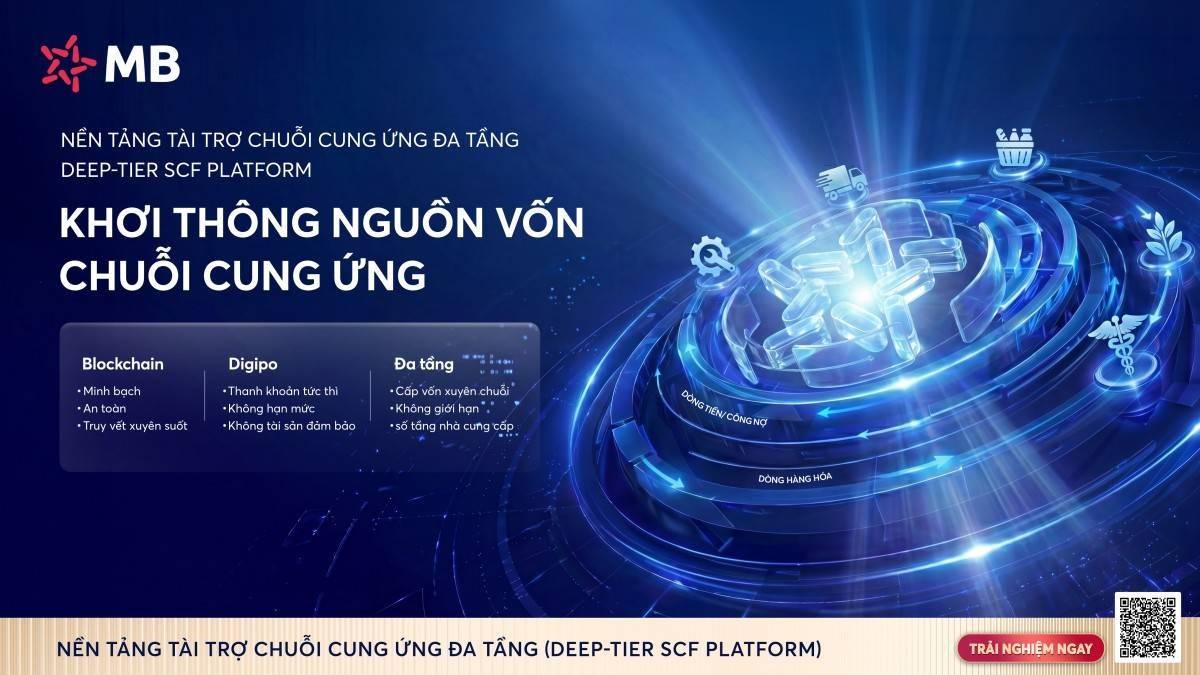
MB tiên phong triển khai SCF đa tầng trên nền tảng số, khơi thông dòng vốn xuyên suốt chuỗi cung ứng, hỗ trợ SME nâng cao năng lực cạnh tranh.
Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Thẻ doanh nghiệp mở thêm khoảng đệm cho dòng tiền

Khi nhiều khoản chi phải thanh toán trước nhưng doanh thu về sau, thẻ doanh nghiệp đang được các ngân hàng đưa sâu hơn vào quản trị dòng tiền ngắn hạn. Hạn mức, thời gian miễn lãi và khả năng kiểm soát từng khoản chi đang khiến sản phẩm này trở thành một công cụ tài chính đáng chú ý với doanh nghiệp nhỏ và vừa (DNNVV).
Tín dụng tăng 10,08%, doanh nghiệp Đồng Nai đang hấp thụ vốn ra sao

Tín dụng tăng 10,08%, doanh nghiệp Đồng Nai đang hấp thụ vốn ra sao

Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đạt 6.392 nghìn tỷ đồng, tăng 10,08% so với cuối năm 2025. Đáng chú ý, dòng vốn cho sản xuất - kinh doanh tăng khoảng 10,8%, trong khi hoạt động công nghiệp và logistics tại Đồng Nai tiếp tục tăng trưởng, mở rộng nhu cầu vốn của doanh nghiệp.