Thứ năm 08/10/2026 15:13
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Dư nợ tín dụng toàn hệ thống đã đạt 20,75 triệu tỷ đồng vào cuối tháng 9/2026, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Trong bối cảnh tín dụng tiếp tục tăng nhanh, Ngân hàng Nhà nước (NHNN) đang áp dụng cơ chế tạo thêm dư địa vốn cho một số lĩnh vực ưu tiên và các dự án có sức lan tỏa đối với nền kinh tế.
Tách một số khoản vay khỏi dư nợ bất động sản phải kiểm soát
Ngay từ đầu năm, NHNN đã công khai nguyên tắc giao tăng trưởng tín dụng năm 2026 để các tổ chức tín dụng chủ động triển khai. Cùng với đó, cơ quan điều hành thực hiện các giải pháp nhằm tạo dư địa cho ngân hàng cấp vốn vào những nhu cầu quan trọng phục vụ tăng trưởng.
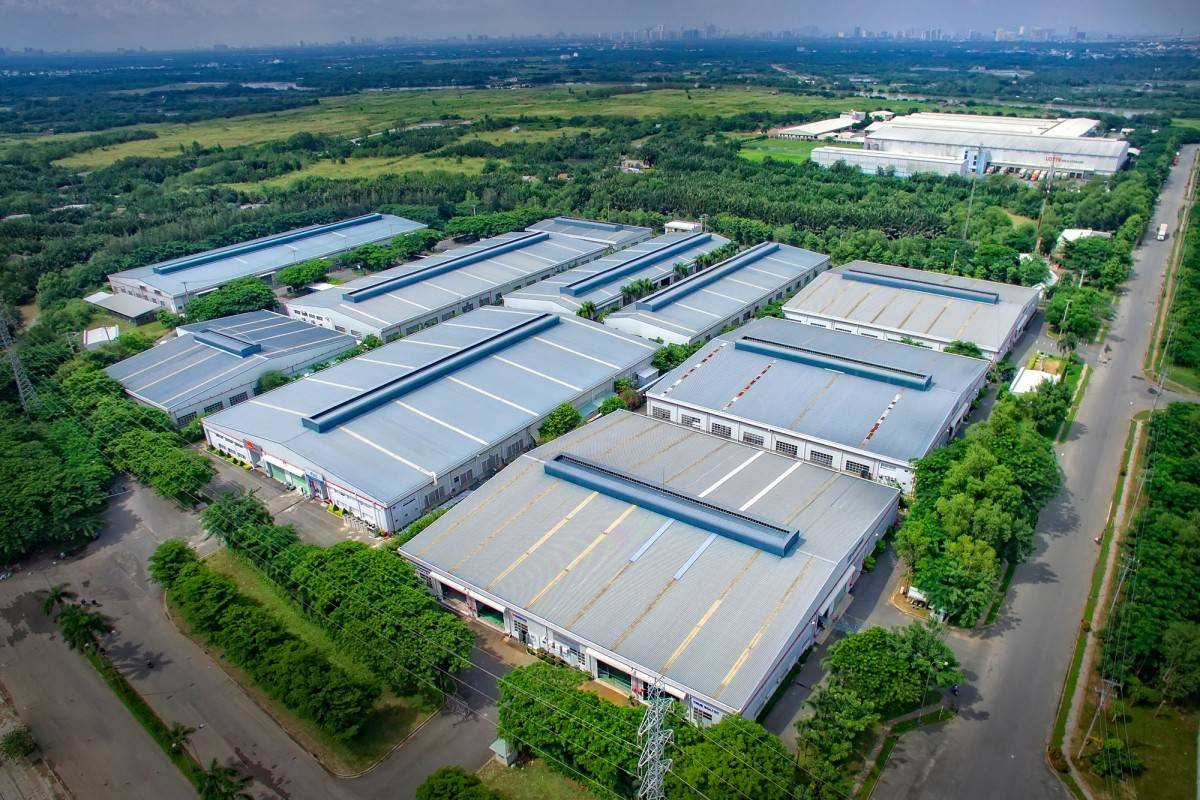 |
| Ngân hàng Nhà nước đang mở thêm dư địa tín dụng có chọn lọc cho những lĩnh vực được xác định là động lực tăng trưởng, trong đó có khu công nghiệp. |
Theo NHNN, phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng không tính vào dư nợ tín dụng bất động sản khi kiểm soát tăng trưởng đối với lĩnh vực này.
Cơ chế này đã được NHNN thông báo tới các tổ chức tín dụng từ ngày 29/5/2026 đối với nhà ở xã hội, khu công nghiệp và khu chế xuất. Mục tiêu là hỗ trợ phát triển nhà ở xã hội, đồng thời bổ sung nguồn lực cho hạ tầng công nghiệp phục vụ sản xuất và thu hút đầu tư.
Với doanh nghiệp hoạt động trong các lĩnh vực này, điểm đáng chú ý nằm ở phần dư nợ phát sinh thêm không bị tính vào dư nợ tín dụng bất động sản phải kiểm soát, qua đó tạo điều kiện để ngân hàng chủ động hơn khi xem xét nhu cầu vốn.
Dự án lớn, có sức lan tỏa cũng được mở thêm dư địa vốn
Không chỉ các lĩnh vực nhà ở xã hội và hạ tầng công nghiệp, NHNN còn triển khai cơ chế riêng đối với các dự án có quy mô lớn, có tính chất lan tỏa, liên kết và thúc đẩy phát triển kinh tế vùng theo chỉ đạo của lãnh đạo Chính phủ.
Theo đó, các ngân hàng thương mại cấp tín dụng để doanh nghiệp thực hiện những dự án này được loại trừ phần dư nợ tín dụng phát sinh mới hằng năm khi kiểm soát tăng trưởng tín dụng, đồng thời được cấp bổ sung hạn mức tăng trưởng tín dụng.
Đây là hướng điều hành nhằm đưa vốn vào các dự án có khả năng tạo tác động lan tỏa thay vì mở rộng tín dụng một cách đồng đều trên toàn thị trường. NHNN cho biết các giải pháp tín dụng đang được triển khai theo hướng tập trung vào sản xuất kinh doanh, các lĩnh vực ưu tiên và những động lực tăng trưởng của nền kinh tế.
Hàng loạt chương trình tín dụng đang tăng tốc
Cùng với cơ chế tạo dư địa tín dụng, các chương trình tín dụng theo định hướng của Chính phủ cũng ghi nhận quy mô giải ngân ngày càng lớn.
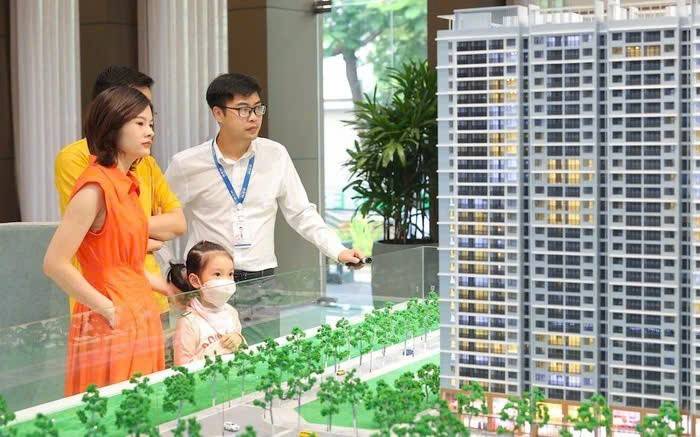 |
| Ngân hàng Nhà nước vừa công bố mức lãi suất ưu đãi áp dụng dành cho người trẻ dưới 35 tuổi được hưởng chính sách ưu đãi trong thời gian lên tới 15 năm. |
Đáng chú ý, chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP đã có 11 ngân hàng thương mại tham gia với tổng quy mô hơn 153.000 tỷ đồng, tăng đáng kể so với quy mô ban đầu 120.000 tỷ đồng của 4 ngân hàng thương mại nhà nước.
Sau 6 lần điều chỉnh, lãi suất của chương trình hiện ở mức 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà. Thời gian ưu đãi lần lượt là 3 năm đối với chủ đầu tư và 5 năm đối với người mua nhà.
Riêng người mua nhà dưới 35 tuổi được hưởng chính sách ưu đãi trong thời gian lên tới 15 năm, với lãi suất thấp hơn 2%/năm trong 5 năm đầu và thấp hơn 1%/năm trong 10 năm tiếp theo so với lãi suất trung dài hạn bình quân của 4 ngân hàng thương mại nhà nước.
Đến ngày 31/8/2026, số tiền cam kết cho vay của chương trình đạt khoảng 50.300 tỷ đồng, gần gấp 3 lần cuối năm 2025. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, đưa dư nợ lên khoảng 14.300 tỷ đồng.
Trong nhóm khách hàng dưới 35 tuổi vay mua nhà ở xã hội, doanh số giải ngân đạt khoảng 577 tỷ đồng, với dư nợ khoảng 531 tỷ đồng.
Ở lĩnh vực nông, lâm, thủy sản, chương trình tín dụng sau 4 lần nâng quy mô và mở rộng phạm vi hiện đạt quy mô 185.000 tỷ đồng. Đến cuối tháng 8, doanh số giải ngân lũy kế đạt gần 238.120 tỷ đồng, tương đương 128,7% quy mô chương trình, với 88.434 lượt khách hàng được tiếp cận vốn.
Ngày 25/9/2026, NHNN đã yêu cầu 18 ngân hàng thương mại tham gia báo cáo đánh giá để tham mưu cấp có thẩm quyền về hướng triển khai chương trình trong thời gian tới.
16.910 tỷ đồng đã được giải ngân cho chương trình hạ tầng
Đối với các dự án hạ tầng then chốt, Chương trình tín dụng 500.000 tỷ đồng đầu tư hạ tầng điện, giao thông và công nghệ chiến lược đến năm 2030 đã có 21 ngân hàng thương mại đăng ký tham gia.
Đến ngày 31/8/2026, dư nợ của chương trình đạt khoảng 16.910 tỷ đồng. Lãi suất ưu đãi thấp hơn tối thiểu 1-1,5%/năm so với mức bình quân cùng kỳ hạn, trong thời gian tối thiểu 2 năm.
NHNN cũng đang phối hợp tháo gỡ những vướng mắc trong chương trình tín dụng liên kết sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long.
Nhìn tổng thể, dòng vốn ngân hàng đang được điều hành theo hướng vừa kiểm soát tốc độ tăng trưởng tín dụng, vừa tạo thêm không gian cho những lĩnh vực được xác định có vai trò đối với tăng trưởng, an sinh và phát triển hạ tầng. Khi dư nợ toàn hệ thống đã lên tới 20,75 triệu tỷ đồng, việc phân bổ thêm dư địa cho đúng địa chỉ trở thành yếu tố quan trọng không kém tốc độ tăng trưởng tín dụng.