Thứ bảy 14/11/2026 16:49
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam

MB ra mắt nền tảng tài trợ chuỗi cung ứng đa tầng, ứng dụng Blockchain và Digipo, giúp doanh nghiệp SME tiếp cận vốn, tối ưu dòng tiền.

Mô hình tài trợ chuỗi cung ứng (SCF) tại Việt Nam lâu nay vẫn gặp điểm nghẽn lớn khi chỉ dừng lại ở mô hình đơn tầng. Để giải quyết tận gốc bài toán dòng tiền cho các doanh nghiệp vệ tinh trong chuỗi cung ứng, Ngân hàng TMCP Quân đội (MB) vừa chính thức ra mắt Nền tảng Tài trợ Chuỗi cung ứng Đa tầng (Deep-tier SCF Platform). Đây được đánh giá là bước đi mang tính đột phá trong kinh doanh của hệ thống ngân hàng.

Bắt đúng "căn bệnh" của mô hình đơn tầng truyền thống

Chia sẻ về thực trạng tài trợ chuỗi cung ứng tại Việt Nam, Tổng giám đốc MB, ông Phạm Như Ánh thẳng thắn nhìn nhận rằng hầu hết các ngân hàng từ trước đến nay mới chỉ tài trợ được một tầng nhà cung cấp (single-layer supplier) – tức dừng lại ở các nhà cung cấp bán hàng trực tiếp cho doanh nghiệp trung tâm (NCC Tầng 1).

Thực tế này tạo ra một nghịch lý lớn. Các doanh nghiệp Tầng 1 thường là các đơn vị quy mô lớn, có năng lực tài chính mạnh và sẵn sàng tiếp cận được nhiều nguồn vốn của ngân hàng nên không có nhu cầu đề nghị vay vốn phức tạp để được tài trợ cho hóa đơn với doanh nghiệp trung tâm. Trong khi đó, các doanh nghiệp trung tâm lớn cũng ngại đi xác nhận cho đối tác vì không mang lại lợi ích trực tiếp, dài hạn, đồng thời e ngại việc phải cung cấp danh sách nhà cung cấp cho ngân hàng sẽ làm rò rỉ bí mật kinh doanh và danh mục đối tác chiến lược.

Thế nhưng, càng đi sâu xuống các tầng dưới – Tầng 2, Tầng 3, Tầng 4... – nhu cầu vốn của doanh nghiệp lại càng trở nên cấp thiết. Càng về cuối chuỗi, doanh nghiệp càng nhỏ, năng lực tài chính càng yếu, ít tài sản đảm bảo và rất khó tự chứng minh uy tín để tiếp cận vốn ngân hàng. Để vay được vốn, ngân hàng sẽ yêu cầu họ cung cấp báo cáo tài chính, tài sản đảm bảo và bộ hồ sơ vay vốn cồng kềnh để chứng minh năng lực tài chính – đây chính là điểm nghẽn của doanh nghiệp SMEs khi tiếp cận vốn ngân hàng.

"Toàn bộ vấn đề nằm ở chỗ: Mô hình cũ không thể đưa dòng tiền tới nơi thực sự cần tiền. Nhà cung cấp ở tầng càng sâu thì nhu cầu vốn càng lớn, nhưng nếu không có sự đảm bảo từ uy tín của doanh nghiệp trung tâm đầu chuỗi, các doanh nghiệp tầng sâu sẽ mãi mắc kẹt trong cơn khát thanh khoản," lãnh đạo MB phân tích.
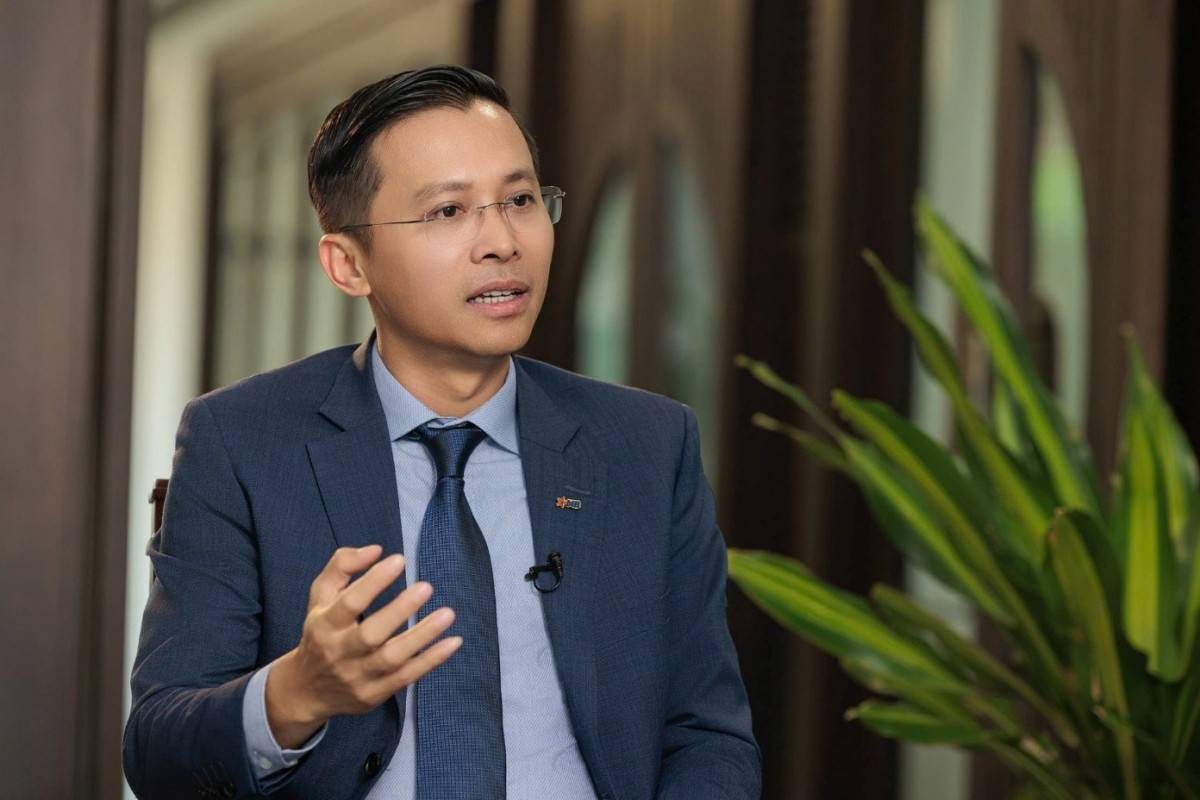
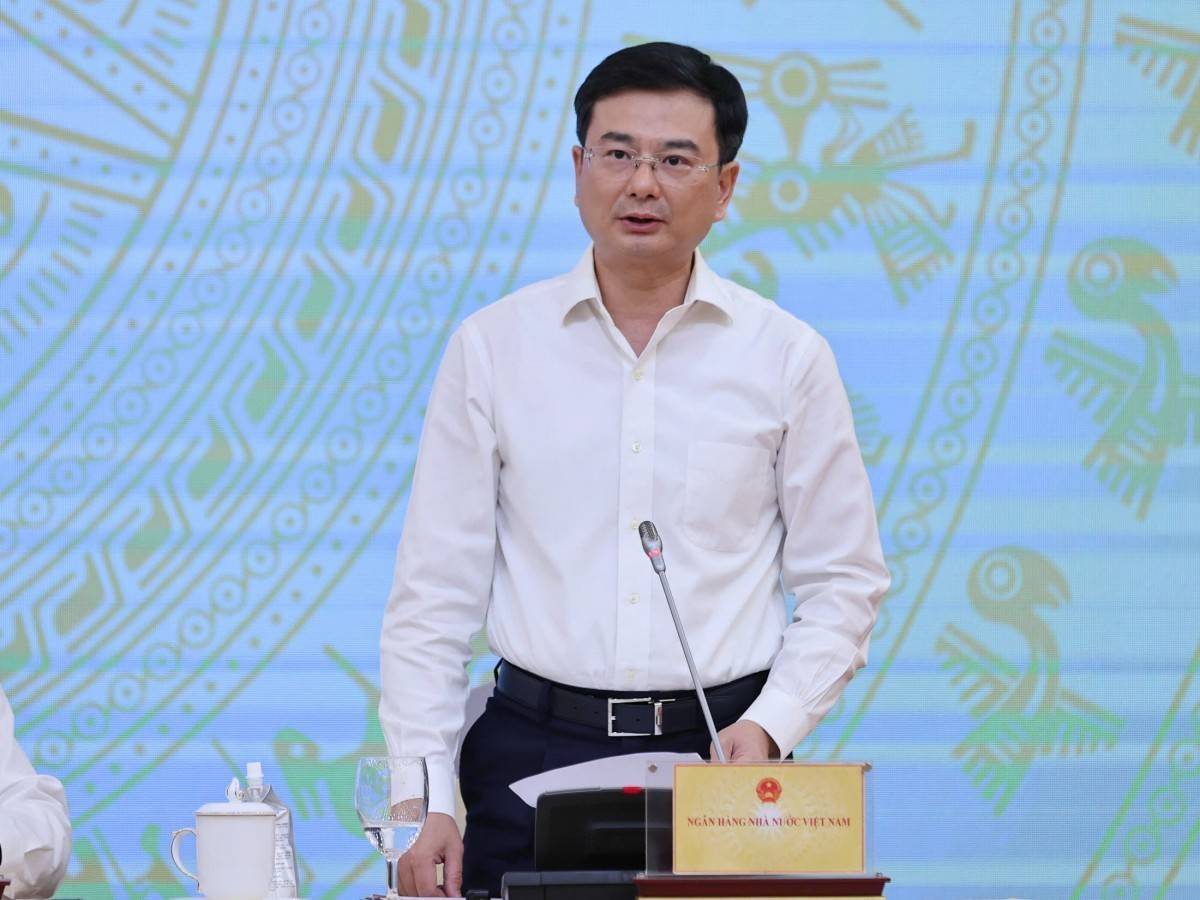
Ông Phạm Như Ánh - Tổng giám đốc MB chia sẻ với PV
Ông Phạm Như Ánh - Tổng giám đốc MB.

Đột phá công nghệ Digipo – Bơm vốn đến tận "gốc" của chuỗi cung ứng

Để giải quyết triệt để bài toán này, MB đã hợp tác với đối tác quốc tế triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng ứng dụng công nghệ Blockchain và mô hình tự động toàn trình. Thay vì yêu cầu doanh nghiệp trung tâm cung cấp toàn bộ danh sách đối tác cho ngân hàng, hệ thống cho phép các bên tự lên nền tảng kết nối và định danh (onboarding) theo từng cặp. Cơ chế này giống như một mạng xã hội kinh doanh, tuân thủ các quy định về bảo mật và an toàn thông tin về cấu trúc chuỗi cung ứng và danh mục đối tác của doanh nghiệp trung tâm.

Đáng chú ý, điểm cốt lõi của giải pháp nằm ở việc chuyển đổi các khoản phải trả thành Cam kết thanh toán điện tử (Digipo). Ông Phạm Như Ánh giải thích, khi doanh nghiệp trung tâm nghiệm thu đơn hàng (ví dụ 100 tỷ đồng), một lượng Digipo tương ứng sẽ được khởi tạo và phát hành. Doanh nghiệp Tầng 1 có lựa chọn giữ lại phần giá trị gia tăng của mình (ví dụ 10 tỷ) và tiếp tục phân bổ 90 tỷ đồng Digipo còn lại xuống cho các nhà cung cấp Tầng 2. Cứ như vậy, Digipo được chia nhỏ và lan tỏa theo mô hình thác nước xuống Tầng 3, Tầng 4... cho đến tận gốc các nhà cung cấp cuỗi cùng trong chuỗi cung ứng.

Điểm khác biệt căn bản là ngân hàng không cho vay truyền thống mà thực hiện dịch vụ mua lại Digipo. "Bất kỳ doanh nghiệp nào ở bất kỳ tầng nào khi nắm giữ Digipo, nếu cần tiền mặt ngay lập tức, đều có thể yêu cầu rút tiền từ Digipo mà không cần tài sản đảm bảo hay thủ tục cấp hạn mức. Đến hạn thanh toán, doanh nghiệp trung tâm chuyển trả tiền gốc, hệ thống tự động thu hồi công nợ theo chuỗi," đại diện MB nhấn mạnh.

Bài toán quản trị rủi ro và kỳ vọng mang lại giá trị thiết thực cho nền kinh tế

Trả lời về công tác quản trị rủi ro khi mô hình này dựa rất nhiều vào uy tín của doanh nghiệp trung tâm, nếu chẳng may doanh nghiệp gặp vấn đề thì ngân hàng xử lý ra sao? Tổng giám đốc MB cho biết, ngân hàng sẽ thẩm định kỹ lưỡng và cấp hạn mức tương ứng dựa trên nhu cầu vốn thực tế của từng "ông lớn" đầu chuỗi. Và tất nhiên, hạn mức phải đảm bảo tuân thủ quy tắc, quy định của Ngân hàng Nhà nước liên quan đến cấp tín dụng cho một khách hàng.

Đồng thời, toàn bộ nền tảng công nghệ và máy chủ được đặt trực tiếp tại MB, vận hành tuân thủ nghiêm ngặt các quy định về an ninh mạng và bảo mật dữ liệu ngân hàng, giúp doanh nghiệp hoàn toàn yên tâm khi tham gia hệ sinh thái.

"Giống như nền tảng BIZ MBBank, tất cả khách hàng đều thực hiện chuyển tiền, thanh toán, đề nghị vay vốn trên đó. Và SCF đa tầng cũng tương tự như vậy, được đặt trên hệ thống của MB và trên máy chủ của MB. MB quản trị nghiêm ngặt theo đúng luật và các quy định về an toàn thông tin nên khách hàng không cần lo lắng về vấn đề bảo mât" - Ông Phạm Như Ánh khẳng định.

Đề cập đến mục tiêu mà MB hướng tới khi tiên phong triển khai mô hình tài trợ chuỗi cung ứng, CEO MB cho biết, khi xây dựng nền tảng này, MB không đặt nặng vấn đề lợi nhuận ngắn hạn. Điều quan trọng là giải pháp này cắt giảm tối đa chi phí tài chính, chi phí vận hành cho toàn bộ chuỗi cung ứng. Khi chuỗi cung ứng có chi phí giảm, vận hành tối ưu thì năng lực cạnh tranh của các tập đoàn lớn lẫn hàng nghìn doanh nghiệp vừa và nhỏ (SME) Việt Nam sẽ được nâng cao rõ rệt, mang lại giá trị thiết thực và bền vững cho cả nền kinh tế.
Tin bài khác
Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Tại hội nghị về tài trợ vốn trên nền tảng số ngày 11/11, ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) – nêu quan điểm nhấn mạnh yêu cầu đổi mới cách đánh giá tín dụng. Ông kỳ vọng sự phối hợp giữa ngân hàng, Hiệp hội và đơn vị xếp hạng tín nhiệm sẽ đưa vốn đến doanh nghiệp hiệu quả hơn.
VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

Tối 7/11/2026, tại Nhà hát Hồ Gươm (Hà Nội), chương trình hòa nhạc The Vienna Concert 2026 với chủ đề “The Horizon of Vienna” đã mang đến một đêm nghệ thuật thăng hoa, nơi những giai điệu kinh điển của Vienna gặp gỡ tinh thần sáng tạo đương đại. Những tràng pháo tay vang dài đến phút cuối cho thấy khán giả Thủ đô không chỉ thỏa mãn với đêm diễn, mà còn kỳ vọng được thưởng lãm nhiều chương trình nghệ thuật hàn lâm đẳng cấp trong thời gian tới.
NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

Dự thảo của NHNN đề xuất bãi bỏ Thông tư số 04/2010/TT-NHNN ngày 11/2/2010 quy định về sáp nhập, hợp nhất, mua lại tổ chức tín dụng; Thông tư số 30/2018/TT-NHNN ngày 12/12/2018 hướng dẫn xác định vốn nhà nước của các doanh nghiệp cổ phần hóa là tổ chức tín dụng.
Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Sự phát triển của AI đang khiến các thủ đoạn lừa đảo tài chính ngày càng tinh vi, từ giả mạo hình ảnh, giọng nói đến khai thác lỗ hổng hệ thống và thao túng tâm lý người dùng. Trước nguy cơ này, ngành ngân hàng, cơ quan quản lý và doanh nghiệp công nghệ phải tăng cường phối hợp, chủ động xây dựng lá chắn an ninh mạng, bảo vệ dữ liệu và củng cố niềm tin số.
Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Doanh số cho vay tín dụng chính sách trên địa bàn tỉnh đạt hơn 2.906 tỷ đồng với hơn 46.550 lượt hộ vay vốn, trong khi doanh số thu nợ đạt 2.015 tỷ đồng. Hoạt động tín dụng chính sách tại cơ sở vẫn được duy trì ổn định sau khi tinh gọn mạng lưới giao dịch và số lượng tổ tiết kiệm, vay vốn.
Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 tăng cường theo dõi lãi suất bình quân của các giao dịch phát sinh mới tại ngân hàng thương mại ở TP. Hồ Chí Minh và Đồng Nai. Động thái này nhằm giám sát việc giảm thực chất lãi suất huy động, cho vay, đồng thời gắn trách nhiệm thực hiện với chỉ tiêu tăng trưởng tín dụng của từng ngân hàng.
Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Hệ thống ngân hàng đồng loạt giảm lãi suất, tạo điều kiện hạ chi phí vốn cho nền kinh tế. Tuy nhiên, lãi suất thấp chưa đồng nghĩa doanh nghiệp dễ dàng tiếp cận tín dụng. Khả năng tạo dòng tiền, hiệu quả kinh doanh và năng lực quản trị tài chính vẫn là những yếu tố quyết định khả năng vay vốn và phát triển bền vững.
Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay phát sinh mới cuối tháng 10/2026 giảm 0,2-0,5% so với giữa tháng. Ngân hàng Nhà nước tiếp tục triển khai các giải pháp hỗ trợ thanh khoản, tạo dư địa giảm mặt bằng lãi suất và hướng tín dụng vào sản xuất, kinh doanh.
Ngân hàng sẽ hướng dòng vốn vào sản xuất kinh doanh

Ngân hàng sẽ hướng dòng vốn vào sản xuất kinh doanh

Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng triển khai đồng bộ giải pháp giảm mặt bằng lãi suất, trong đó phấn đấu hạ 1,5–2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Động thái này nhằm giảm chi phí vốn, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế.
Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Bộ nguyên tắc sửa đổi năm 2025 của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) đặt ra yêu cầu cao hơn đối với hệ thống bảo hiểm tiền gửi, từ năng lực vận hành liên tục, phát hiện sớm rủi ro đến phối hợp xử lý ngân hàng gặp khó khăn. Những chuẩn mực này là cơ sở tham chiếu quan trọng khi các quốc gia hoàn thiện cơ chế bảo vệ người gửi tiền và củng cố an toàn tài chính.
Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Theo khảo sát, hiện lãi suất tiền gửi tiết kiệm tại các ngân hàng Việt Nam trong tháng 10/2026 dao động trong khoảng từ 1,6% đến 7,8%/năm tại quầy và có thể cao hơn đối với hình thức gửi trực tuyến (online), có nơi vượt 9%/năm. Trong khi đó, SCB áp lãi suất tiến sát về mức gần 0%/năm.
Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Biến động trong danh sách cổ đông của VIB nằm ở Công ty Cổ phần Beston khi công ty này chuyển 85,73 triệu cổ phiếu VIB sang Công ty Cổ phần Bellmont. Ngày giao dịch làm thay đổi tỷ lệ sở hữu là 22/10.
VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

Ngân hàng Quốc Tế (VIB) công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ. Tổng thu nhập hoạt động tăng 18%, trong khi chi phí hoạt động giảm 2%, phản ánh những chuyển biến tích cực về hiệu quả vận hành. Đến cuối tháng 9/2026, tổng tài sản VIB đạt gần 600 nghìn tỷ đồng, tăng 8% so với đầu năm, đồng thời các chỉ số an toàn hoạt động được duy trì trong giới hạn quy định.
Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Làn sóng giảm lãi suất đang lan rộng trong hệ thống ngân hàng, với các chương trình cho vay ưu đãi quy mô hàng chục nghìn tỷ đồng. Động thái này thực hiện định hướng điều hành của Ngân hàng Nhà nước nhằm hỗ trợ sản xuất, kinh doanh, song hiệu quả cần được đánh giá qua khả năng tiếp cận vốn và mức giảm chi phí thực tế của doanh nghiệp.
AI hướng tới rút 40% thời gian xử lý hồ sơ vay tại ngân hàng

AI hướng tới rút 40% thời gian xử lý hồ sơ vay tại ngân hàng

Nền tảng AI dự kiến tích hợp dữ liệu tri thức tín dụng, mô hình ngôn ngữ lớn tiếng Việt và công cụ chấm điểm tín dụng. Nhiệm vụ kéo dài 48 tháng, với yêu cầu kiểm soát rủi ro và đo lường hiệu quả độc lập.
bao-hiem-that-nghiep