Thứ tư 23/09/2026 15:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

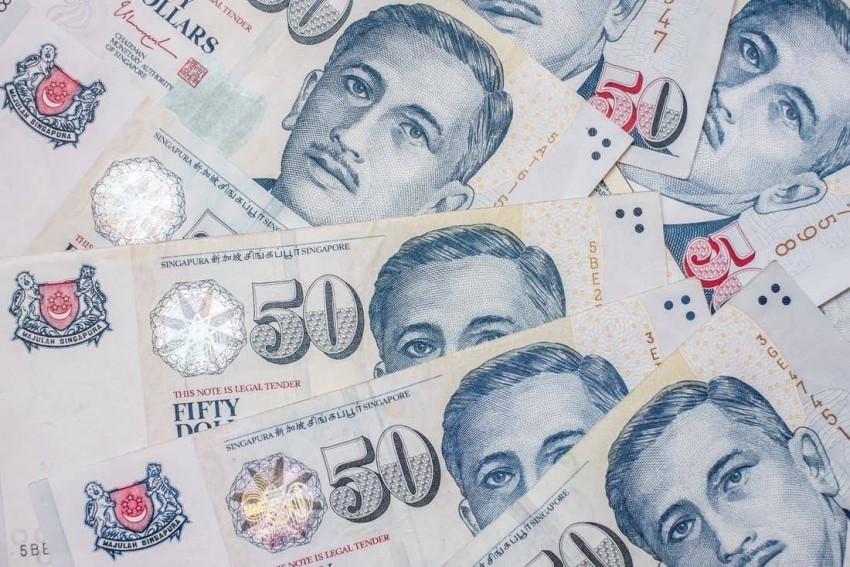
Lạm phát lõi tại Singapore tăng từ 2% trong tháng 7 lên 2,2% trong tháng 8 so với cùng kỳ năm trước, theo số liệu chính thức công bố ngày 23/9.
Mức 2,2% là cao nhất kể từ tháng 9/2024.
 |
| Lạm phát Singapore lên cao nhất gần 2 năm |
Theo Cơ quan Tiền tệ Singapore (MAS) và Bộ Thương mại và Công nghiệp (MTI), đà tăng chủ yếu đến từ giá dịch vụ, thực phẩm, hàng bán lẻ và các nhóm hàng hóa khác.
Nếu so với tháng liền trước, chỉ số giá lõi — không bao gồm chi phí nhà ở và vận tải tư nhân — tăng 0,3% trong tháng 8.
Cùng chiều, lạm phát tổng thể, đo bằng Chỉ số Giá tiêu dùng cho tất cả mặt hàng, tăng từ 2,2% trong tháng 7 lên 2,3% trong tháng 8. Đà tăng của lạm phát lõi đã lấn át tác động từ việc chi phí vận tải tư nhân hạ nhiệt.
Tính theo tháng, chỉ số tổng thể tăng 0,6%. Chỉ số này không bao gồm các khoản chi ngoài tiêu dùng như mua nhà, cổ phiếu, các tài sản tài chính khác và thuế thu nhập.
Xét theo từng nhóm, lạm phát dịch vụ tăng từ 1,7% trong tháng 7 lên 2% trong tháng 8, chủ yếu do giá vé máy bay và dịch vụ vận tải điểm-đến-điểm tăng nhanh hơn.
Các nhóm còn lại diễn biến phân hóa. Lạm phát hàng bán lẻ và các hàng hóa khác tăng từ 1,4% lên 1,8% khi giá quần áo, giày dép và sản phẩm chăm sóc cá nhân leo thang. Lạm phát thực phẩm nhích từ 2,2% lên 2,3% do giá dịch vụ ăn uống tăng mạnh hơn, dù lạm phát thực phẩm chưa qua chế biến hạ nhiệt. Trong khi đó, lạm phát nhà ở giữ ở mức 0,8% vì giá thuê nhà tăng với tốc độ tương đương tháng 7; lạm phát điện và khí đốt cũng đi ngang ở mức 8,7%.
Về giá điện, MAS và MTI cho biết mức điều chỉnh theo quý chủ yếu được xác lập dựa trên giá khí đốt tự nhiên bình quân trong hai tháng rưỡi đầu của quý trước, cùng một số yếu tố khác.
Theo cơ chế này, giá điện điều tiết trong quý III/2026 tăng sau khi giá năng lượng toàn cầu bật mạnh từ tháng 4 đến giữa tháng 6/2026.
Ngược lại, lạm phát vận tải tư nhân giảm từ 8% trong tháng 7 xuống 7,5% trong tháng 8 do giá xe tăng chậm lại.
Nhìn rộng hơn, nhà chức trách cho rằng mặt bằng giá năng lượng toàn cầu cao đang tạo áp lực lên giá điện, khí đốt tại Singapore và giá vé vận tải.
Bên cạnh đó, giá dầu thế giới vẫn cao và biến động, còn thời tiết bất lợi có thể làm giảm năng suất nông nghiệp. Theo MAS và MTI, hai yếu tố này có nguy cơ đẩy giá thực phẩm nhập khẩu của Singapore đi lên.
Do đó, nhiều hàng hóa và dịch vụ nhập khẩu được dự báo tiếp tục tăng giá trong các quý tới, khi chi phí đầu vào cao hơn dần được chuyển qua chuỗi cung ứng toàn cầu.
Trong khi áp lực bên ngoài còn lớn, các yếu tố trong nước có thể phần nào kiềm chế lạm phát. Chi phí lao động trên một đơn vị dịch vụ được dự báo tăng chậm hơn nhờ năng suất duy trì ổn định và tốc độ tăng lương danh nghĩa hạ dần.
Cùng với đó, các gói trợ cấp được tăng cường của Chính phủ Singapore được kỳ vọng tiếp tục ghìm đà tăng của giá dịch vụ.
Trên cơ sở đó, MAS giữ nguyên dự báo lạm phát lõi và lạm phát tổng thể bình quân năm 2026 trong khoảng 1,5-2,5%.
Sang năm 2027, lạm phát lõi có thể vẫn ở mức cao trong nửa đầu năm, rồi giảm rõ rệt hơn từ khoảng giữa năm khi giá năng lượng toàn cầu được dự báo đi xuống.
Dù vậy, MAS và MTI đánh giá cán cân rủi ro vẫn nghiêng về phía lạm phát tăng. Nếu nguồn cung năng lượng toàn cầu lại gián đoạn hoặc thời tiết xấu hơn dự kiến, chi phí nhập khẩu của Singapore có thể vượt dự báo.
Áp lực giá còn có thể kéo dài nếu làn sóng đầu tư mạnh vào công nghệ thông tin tạo hiệu ứng lan tỏa, thúc đẩy nhu cầu trên toàn cầu và tại Singapore.
Ở chiều ngược lại, lạm phát có thể thấp hơn nếu điều kiện tài chính toàn cầu bất ngờ thắt chặt hoặc đầu tư liên quan đến trí tuệ nhân tạo suy giảm, khiến hoạt động kinh tế chậm lại.