Thứ hai 05/10/2026 23:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Bất động sản

Lãi suất vay mua nhà tăng vọt 15–16% khiến người mua phải tính toán lại toàn bộ tài chính

Lãi suất vay mua nhà tăng lên 15–16%/năm khiến áp lực tài chính gia tăng, buộc người mua phải cân nhắc kỹ dòng tiền, hạn chế vay vốn và ưu tiên an toàn trước quyết định xuống tiền.
Lãi suất vay mua nhà xã hội giảm sâu hỗ trợ người trẻ dưới 35 tuổi Giá chung cư Hà Nội đảo chiều, thứ cấp giảm lần đầu sau gần bốn năm

Làn sóng tăng lãi suất vay mua nhà đang trở thành một trong những yếu tố tác động mạnh nhất đến thị trường bất động sản trong năm 2026, khi nhiều khoản vay theo cơ chế thả nổi đã leo lên ngưỡng 15–16,5%/năm sau thời gian ưu đãi. Diễn biến này không chỉ khiến chi phí vay vốn đội lên đáng kể mà còn làm thay đổi hành vi của cả người mua lẫn doanh nghiệp, kéo thanh khoản thị trường xuống mức thấp đáng chú ý.

Theo dữ liệu từ Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services, trong nửa đầu năm, lãi suất vay mua bất động sản phổ biến dao động từ 12–14%/năm. Tuy nhiên, khi các gói ưu đãi kết thúc, phần lớn khoản vay chuyển sang lãi suất thả nổi, thường được tính bằng lãi suất huy động cộng biên độ 3–3,5%, khiến mức lãi thực tế tăng mạnh. Điều này khiến nhiều người mua nhà rơi vào trạng thái bị động khi chi phí trả nợ hàng tháng tăng nhanh hơn dự tính ban đầu.

Lãi suất vay mua nhà tăng vọt 15–16% khiến người mua phải tính toán lại toàn bộ tài chính
Lãi suất vay mua nhà tăng vọt 15–16% khiến người mua phải tính toán lại toàn bộ tài chính.

Tác động của mặt bằng lãi suất cao thể hiện rõ qua sự sụt giảm mạnh của các chỉ số giao dịch. Tổng lượng hấp thụ bất động sản sơ cấp trong 6 tháng đầu năm chỉ đạt khoảng 26.100 sản phẩm, giảm tới 62% so với nửa cuối năm trước. Tỷ lệ hấp thụ toàn thị trường cũng chỉ dao động ở mức 20–30%, thấp hơn khoảng 30 điểm phần trăm so với giai đoạn trước đó. Dù khu vực miền Bắc vẫn giữ vai trò dẫn dắt với khoảng một nửa tổng lượng giao dịch, khu vực phía Nam lại ghi nhận mức suy giảm mạnh nhất khi tỷ lệ hấp thụ giảm tới 35%.

Trong bối cảnh này, tâm lý thận trọng bao trùm thị trường. Nhu cầu ở thực vẫn tồn tại nhưng không còn bùng nổ như trước, bởi phần lớn người mua e ngại gánh nặng tài chính kéo dài nhiều năm. Việc vay vốn ngân hàng – từng là công cụ hỗ trợ phổ biến để sở hữu nhà ở – giờ đây trở thành yếu tố rủi ro nếu không được tính toán kỹ lưỡng. Không ít người chọn trì hoãn kế hoạch mua nhà, chờ đợi mặt bằng lãi suất ổn định hơn hoặc tích lũy thêm vốn tự có.

Đối với nhà đầu tư, chi phí vốn tăng cao khiến biên lợi nhuận bị thu hẹp đáng kể. Những chiến lược sử dụng đòn bẩy tài chính mạnh mẽ trước đây không còn phù hợp, buộc nhiều người phải giảm tỷ lệ vay hoặc tạm dừng xuống tiền. Trong khi đó, các chủ đầu tư cũng gặp khó khăn hơn trong việc bán hàng, khi người mua ngày càng khắt khe và ưu tiên an toàn tài chính thay vì kỳ vọng tăng giá ngắn hạn.

Trong bối cảnh lãi suất cao, bài toán mua nhà không còn đơn giản là lựa chọn vị trí hay mức giá, mà trở thành một bài toán tài chính dài hạn đòi hỏi sự tính toán cẩn trọng. Các chuyên gia cho rằng nguyên tắc quan trọng nhất là kiểm soát tỷ lệ vay vốn ở mức hợp lý. Với người mua nhà lần đầu, việc chuẩn bị trước 50–60% giá trị căn nhà được xem là ngưỡng an toàn, giúp giảm áp lực trả nợ trong suốt thời gian vay.

Tuy nhiên, tỷ lệ vay chỉ là một phần của bài toán. Điều quan trọng hơn là khả năng duy trì dòng tiền ổn định hàng tháng. Nếu tổng số tiền phải trả cho cả gốc và lãi vượt quá 50% thu nhập, người vay sẽ đối mặt với áp lực lớn, đặc biệt khi lãi suất tiếp tục biến động hoặc thu nhập bị ảnh hưởng. Ngay cả trong trường hợp chấp nhận rủi ro cao, ngưỡng này cũng không nên vượt quá 55% để tránh rơi vào tình trạng mất cân đối tài chính.

Một yếu tố khác được nhấn mạnh là việc xây dựng quỹ dự phòng. Thay vì dồn toàn bộ tiền tích lũy để giảm dư nợ, người mua có thể giữ lại một phần tiền mặt để tạo “vùng đệm” tài chính trong 1–3 năm. Khoản dự phòng này có thể được gửi tiết kiệm nhằm duy trì tính thanh khoản, đồng thời tạo nguồn lực ứng phó khi lãi suất tăng hoặc phát sinh rủi ro ngoài dự kiến như biến động việc làm hay chi phí sinh hoạt.

Việc duy trì quỹ dự phòng đồng nghĩa với việc chấp nhận một phần chi phí cơ hội, khi lãi suất tiền gửi có thể thấp hơn lãi suất vay. Tuy nhiên, nhiều chuyên gia cho rằng đây là “chi phí để mua sự an toàn”, giúp người vay tránh rơi vào thế bị động. Trong bối cảnh thị trường còn nhiều biến động, sự ổn định tài chính cá nhân được xem là ưu tiên hàng đầu.

Ngoài yếu tố tài chính, quyết định mua nhà cũng cần được cân nhắc trên nhiều khía cạnh khác. Người mua không nên bị cuốn theo tâm lý sợ bỏ lỡ cơ hội, mà cần đánh giá kỹ các yếu tố dài hạn như vị trí, khả năng kết nối giao thông, hệ thống tiện ích, tiềm năng phát triển khu vực và uy tín của chủ đầu tư. Tính pháp lý của dự án cũng là yếu tố then chốt, ảnh hưởng trực tiếp đến giá trị tài sản và khả năng thanh khoản trong tương lai.

Trong giai đoạn thị trường bước vào quá trình sàng lọc, những quyết định dựa trên cảm xúc hoặc kỳ vọng tăng giá nhanh có thể tiềm ẩn nhiều rủi ro. Thay vào đó, việc lựa chọn sản phẩm phù hợp với nhu cầu thực, đồng thời đảm bảo cân đối tài chính bền vững, sẽ giúp người mua tránh được áp lực dài hạn và giữ được sự chủ động trong mọi kịch bản.

Diễn biến lãi suất hiện nay cho thấy thị trường bất động sản đang bước vào một giai đoạn mới, nơi yếu tố tài chính đóng vai trò quyết định hơn bao giờ hết. Với người mua nhà, đặc biệt là những người sử dụng vốn vay, sự thận trọng và tính toán kỹ lưỡng không còn là lựa chọn, mà đã trở thành điều kiện bắt buộc nếu muốn đảm bảo an toàn cho chính mình trong hành trình sở hữu nhà ở.
Tin bài khác
Mã định danh bất động sản sẽ thay đổi cuộc chơi nhà đất thế nào?

Mã định danh bất động sản sẽ thay đổi cuộc chơi nhà đất thế nào?

Một sản phẩm bất động sản khi bước vào giao dịch có thể không còn chỉ được nhận diện bằng hồ sơ giấy, số thửa hay thông tin dự án, mà sẽ gắn với một mã định danh điện tử. Nếu được luật hóa, thay đổi này có thể tác động trực tiếp đến cách doanh nghiệp chuẩn bị pháp lý, công khai thông tin và đưa bất động sản ra thị trường.
Đắk Lắk: Khơi thông nguồn lực đất đai, công khai danh mục 45 khu đất dự kiến đấu giá năm 2026

Đắk Lắk: Khơi thông nguồn lực đất đai, công khai danh mục 45 khu đất dự kiến đấu giá năm 2026

Nhằm kiến tạo môi trường đầu tư minh bạch và chủ động cung cấp dữ liệu thị trường cho cộng đồng doanh nghiệp, Trung tâm Phát triển quỹ đất tỉnh Đắk Lắk vừa phối hợp cùng Hiệp hội Bất động sản tỉnh tổ chức Chương trình giới thiệu thông tin quỹ đất dự kiến đấu giá năm 2026 (lần thứ hai). Đây được xem là động thái then chốt giúp khơi thông nguồn lực đất đai, mở ra cơ hội vàng đón đầu làn sóng đầu tư vào khu vực kinh tế trọng điểm Tây Nguyên trong kỷ nguyên hội nhập.
TP. Hồ Chí Minh dự kiến khởi công 3 tuyến metro vào cuối năm 2026

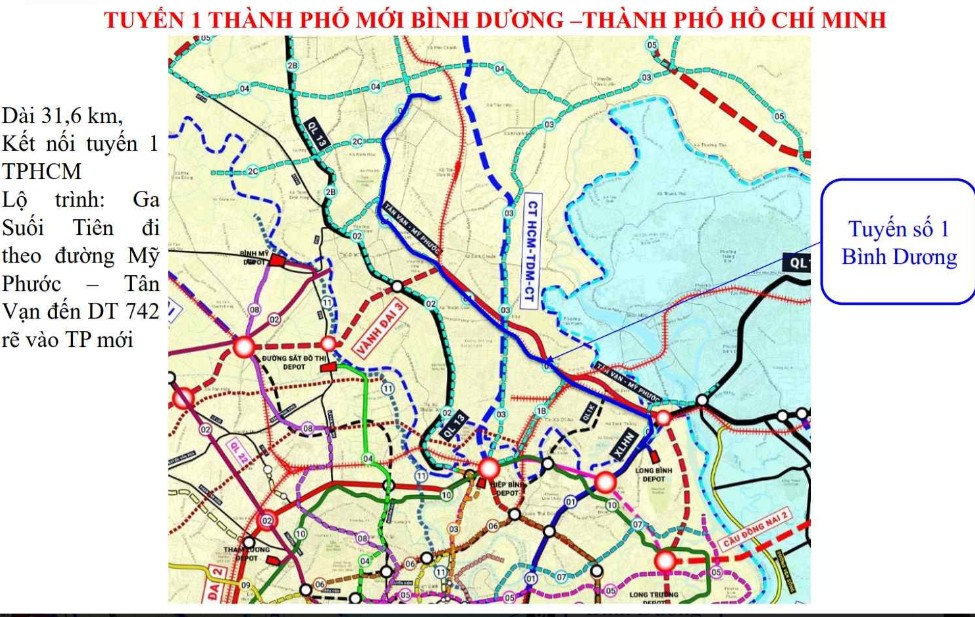
TP. Hồ Chí Minh dự kiến khởi công 3 tuyến metro vào cuối năm 2026

Trong 8 dự án đường sắt ưu tiên giai đoạn 2026-2030, TP. Hồ Chí Minh đang đẩy nhanh thủ tục để khởi công metro số 1, số 2 và số 6 vào cuối năm 2026, với tổng chiều dài khoảng 91 km, kết nối các khu vực đô thị và đầu mối giao thông lớn.
TP. Hồ Chí Minh: Bất động sản thu hơn 322.000 tỷ đồng sau 9 tháng

TP. Hồ Chí Minh: Bất động sản thu hơn 322.000 tỷ đồng sau 9 tháng

Doanh thu kinh doanh bất động sản tại TP. Hồ Chí Minh 9 tháng năm 2026 đạt khoảng 322.630 tỷ đồng, tăng 8,4% so với cùng kỳ. Hạ tầng, đầu tư công và việc tháo gỡ vướng mắc pháp lý được kỳ vọng tiếp tục tạo dư địa cho thị trường cuối năm.
Hợp tác VHS - URI LAND mở thêm đầu mối tư vấn, giao dịch bất động sản tại Bắc Ninh

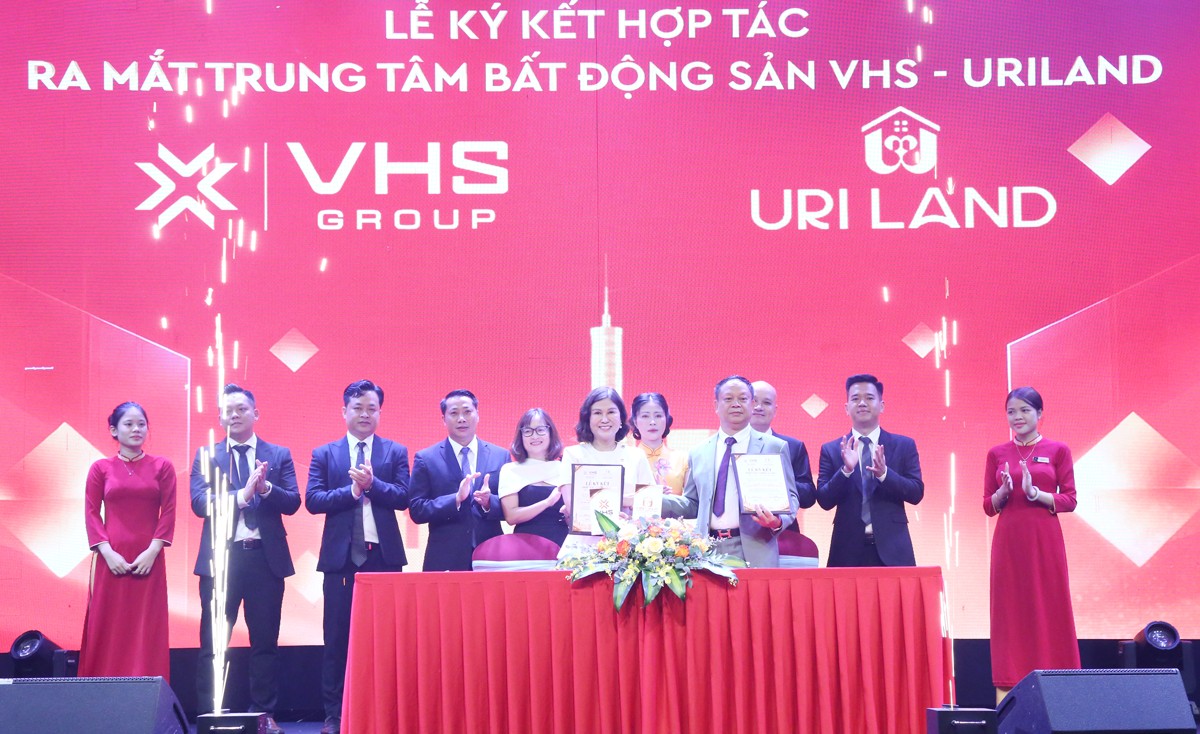
Hợp tác VHS - URI LAND mở thêm đầu mối tư vấn, giao dịch bất động sản tại Bắc Ninh

Việc VHS Group và URI LAND Group thiết lập quan hệ hợp tác toàn diện không chỉ mở rộng hoạt động của hai doanh nghiệp, mà còn cho thấy xu hướng liên kết nguồn lực để nâng cao tính chuyên nghiệp trong tư vấn, phân phối và cung cấp dịch vụ bất động sản tại Bắc Ninh.
Khởi công khu tái định cư VT6, mở thêm không gian phát triển cho Kiến An

Khởi công khu tái định cư VT6, mở thêm không gian phát triển cho Kiến An

Ngày 30/9, Ban Quản lý dự án đầu tư xây dựng công trình dân dụng và công nghiệp Hải Phòng phối hợp với phường Kiến An tổ chức khởi công hạng mục hạ tầng kỹ thuật khu tái định cư VT6. Công trình được kỳ vọng tạo thêm quỹ đất tái định cư, góp phần ổn định đời sống người dân và mở rộng không gian đô thị Kiến An.
Phú Thọ: Dự án Khu nhà ở đô thị Cẩm Khê được huy động tối đa 72 tỷ đồng

Phú Thọ: Dự án Khu nhà ở đô thị Cẩm Khê được huy động tối đa 72 tỷ đồng

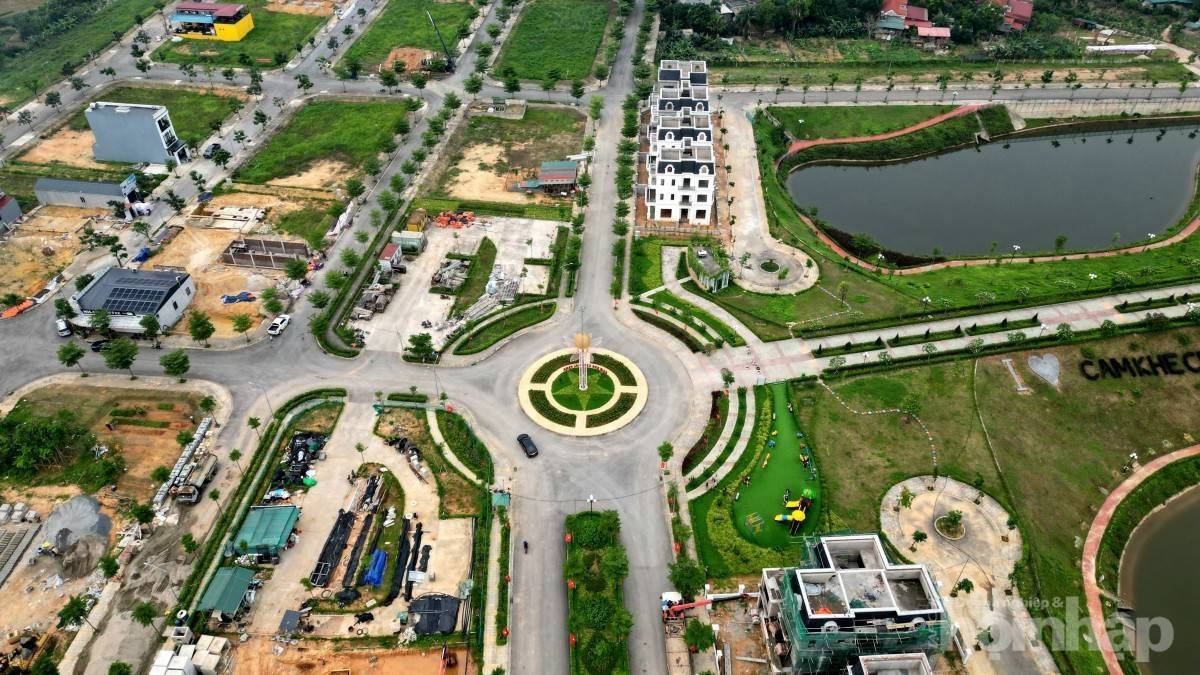
Dự án Khu nhà ở đô thị và tổ hợp văn hóa thể thao tại Cẩm Khê được phép huy động tối đa 72 tỷ đồng đến hết tháng 12/2026.
Cần Thơ dành gần 977 tỷ đồng, chuẩn bị 851 nền tái định cư cho Vĩnh Thạnh

Cần Thơ dành gần 977 tỷ đồng, chuẩn bị 851 nền tái định cư cho Vĩnh Thạnh

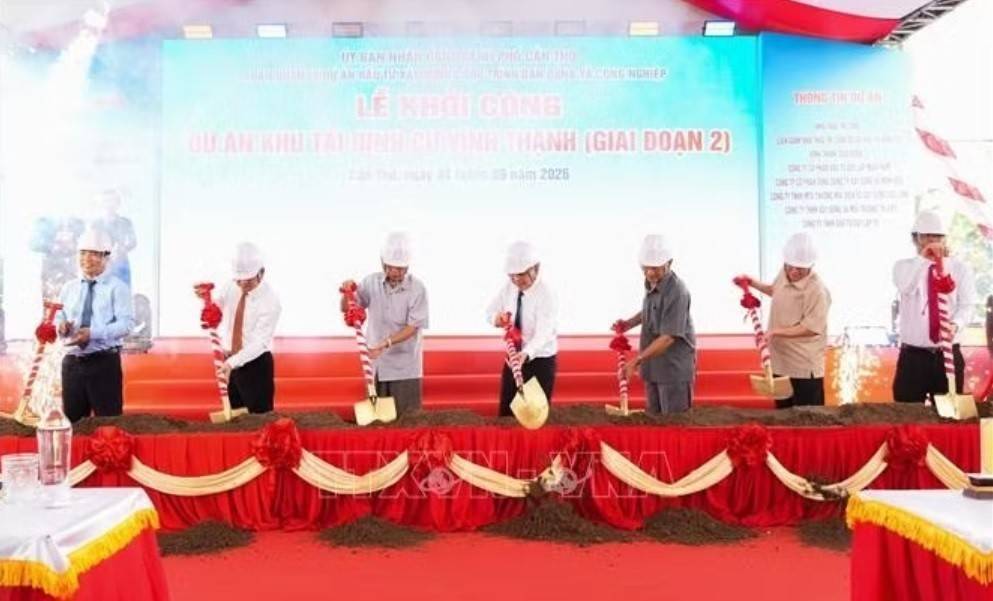
Dự án Khu tái định cư Vĩnh Thạnh giai đoạn 2 có diện tích gần 29,9 ha, gồm 851 nền, tổng vốn gần 977 tỷ đồng. Công trình không chỉ phục vụ tái định cư mà còn tạo quỹ đất, hỗ trợ giải phóng mặt bằng và chuẩn bị điều kiện cho không gian công nghiệp mới tại Vĩnh Thạnh.
Phú Thọ: Khởi công dự án nhà ở xã hội Trương Hán Siêu quy mô 680 căn hộ

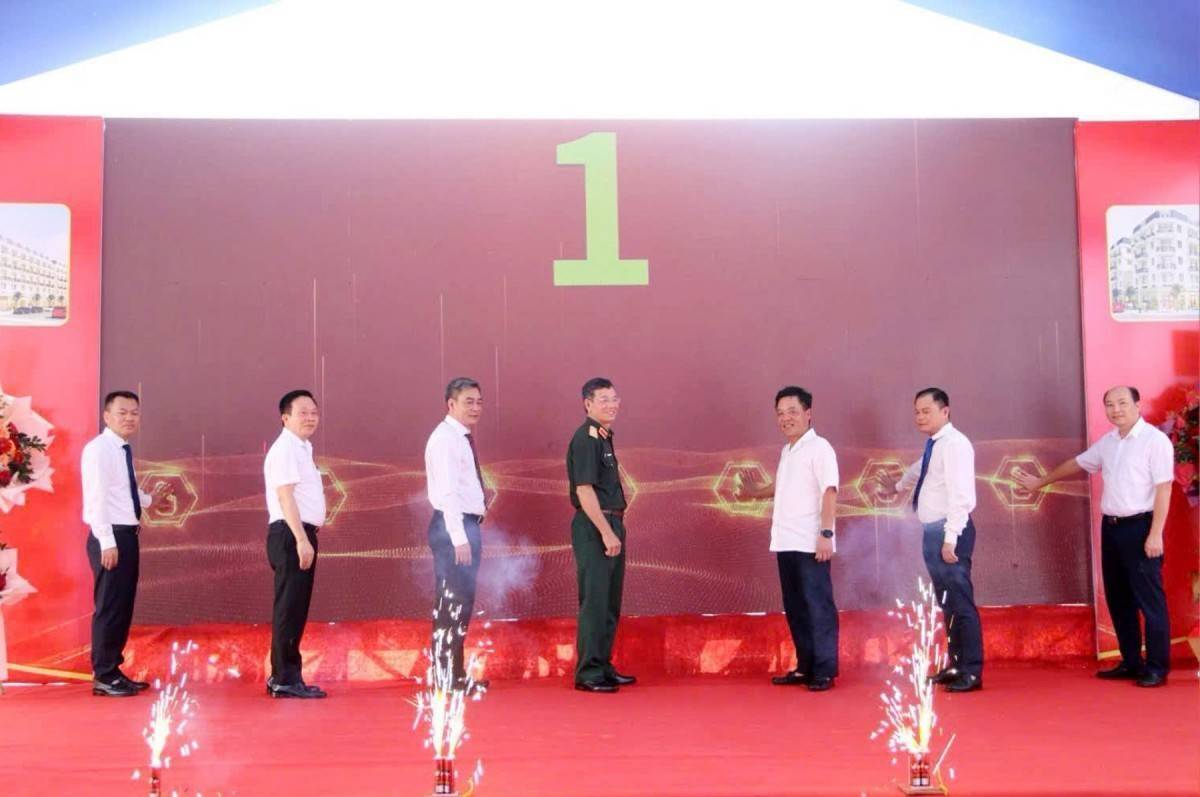
Phú Thọ: Khởi công dự án nhà ở xã hội Trương Hán Siêu quy mô 680 căn hộ

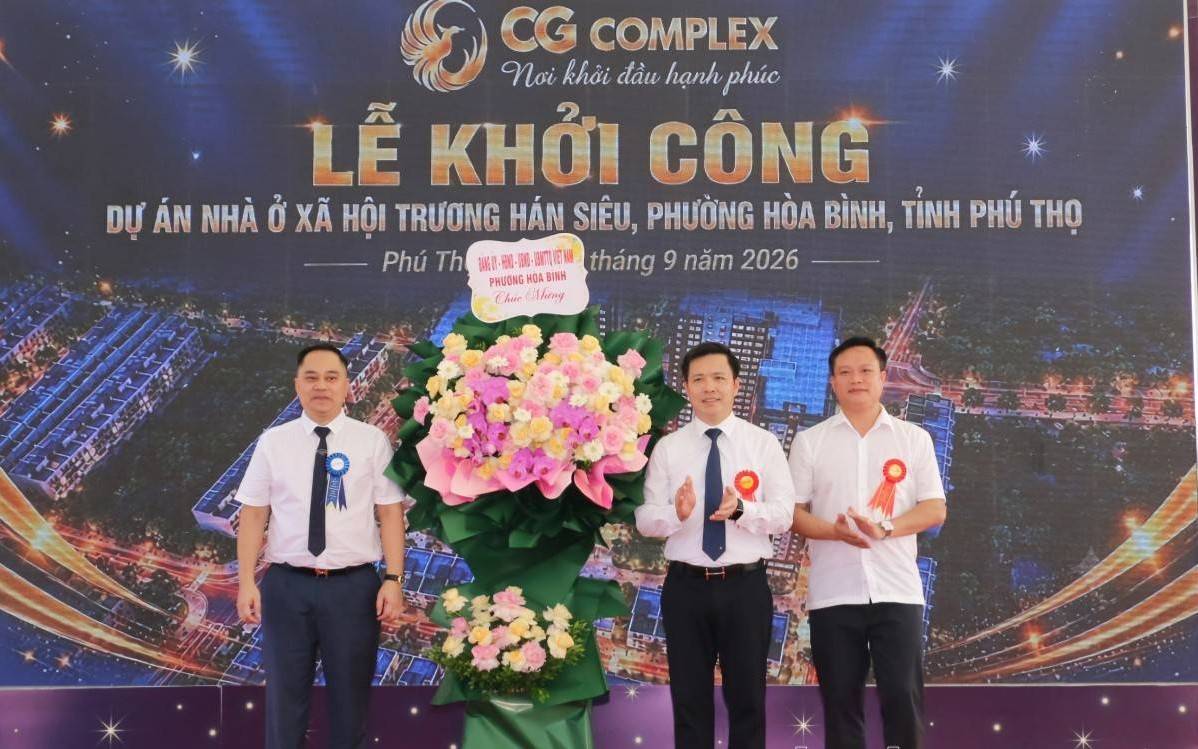
Sáng 30/9, Dự án Nhà ở xã hội Trương Hán Siêu tại phường Hòa Bình, Phú Thọ được khởi công, dự kiến cung cấp khoảng 680 căn hộ cho người dân.
BĐS Việt Nhật bàn giao mặt bằng cho Minh Phương tại TTTM VenC

BĐS Việt Nhật bàn giao mặt bằng cho Minh Phương tại TTTM VenC

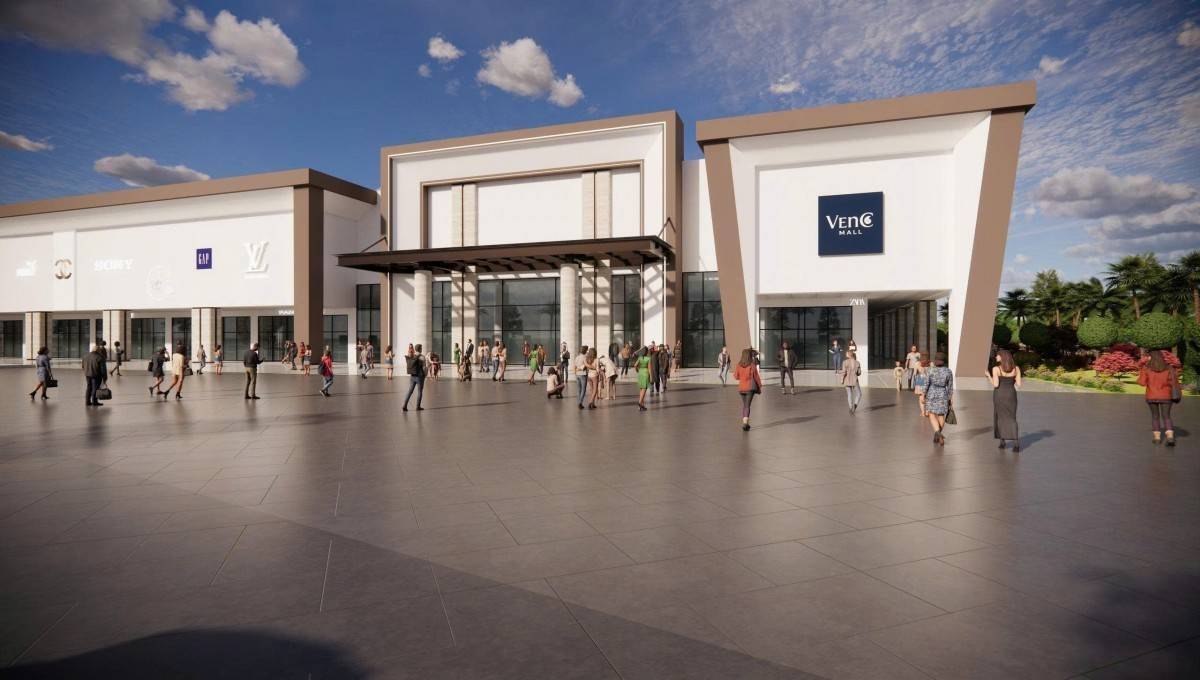
Vừa qua, Công ty CP Bất động sản Việt Nhật Hải Phòng bàn giao mặt bằng cho Công ty CP Đầu tư Bất động sản Minh Phương tại TTTM VenC, mở đầu quá trình hình thành không gian trưng bày, trải nghiệm và tư vấn sản phẩm mới.
Doanh nghiệp muốn gỡ vướng quyền thuê, giá đất và dự án BT

Doanh nghiệp muốn gỡ vướng quyền thuê, giá đất và dự án BT

HoREA đề xuất 12 nhóm kiến nghị sửa Luật Đất đai, tập trung vào quyền của người sử dụng đất, thế chấp quyền thuê, giá đất, nghĩa vụ tài chính, quỹ đất thanh toán dự án BT và cơ chế chuyển tiếp, những vấn đề tác động trực tiếp đến chi phí và phương án tài chính của doanh nghiệp.
Tìm cách gỡ vướng tách thửa đất "có đất ở và đất nông nghiệp"

Tìm cách gỡ vướng tách thửa đất "có đất ở và đất nông nghiệp"

Quyết định 67/2026/QĐ-UBND về tách, hợp thửa tại TP. Hồ Chí Minh đang phát sinh một số tình huống cần hướng dẫn rõ hơn, nhất là với thửa đất có đất ở cùng đất vườn, ao, đất nông nghiệp. HoREA đề xuất cho phép chuyển mục đích đồng thời với tách thửa.
TP. Hồ Chí Minh muốn hỗ trợ 50% lãi vay cho dự án bãi đỗ xe

TP. Hồ Chí Minh muốn hỗ trợ 50% lãi vay cho dự án bãi đỗ xe

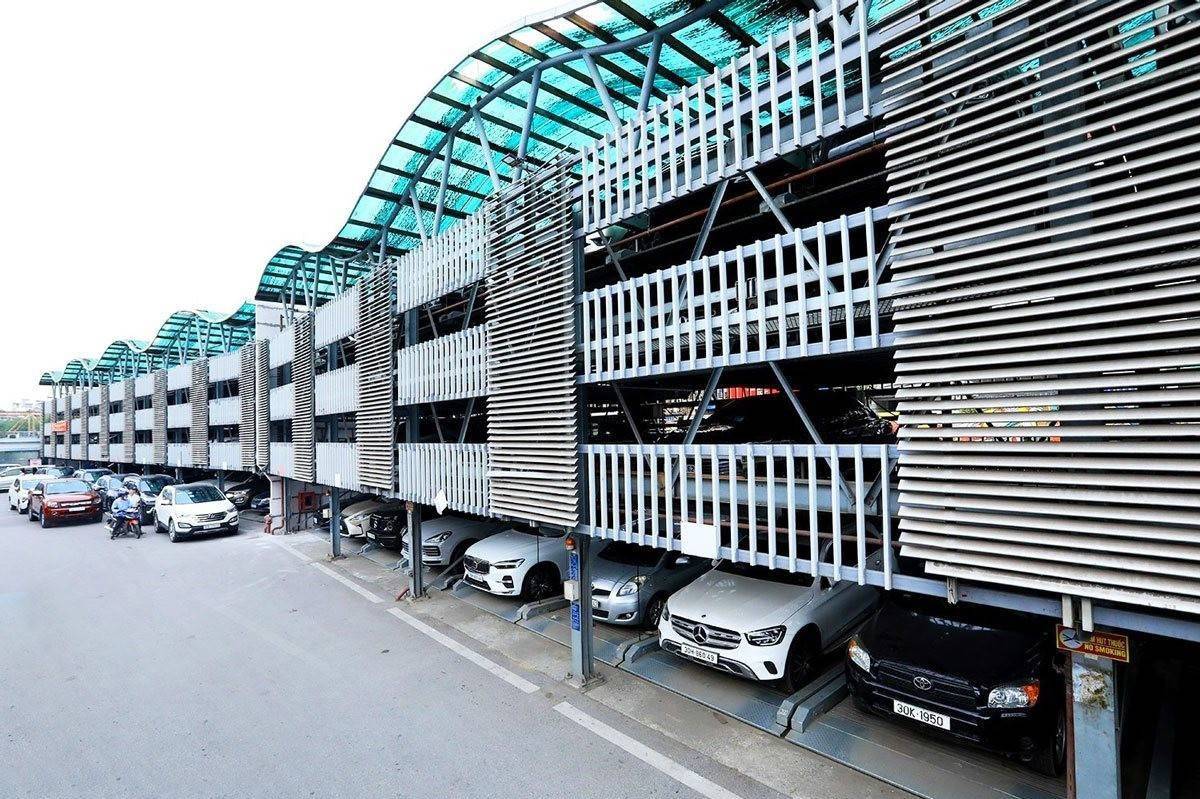
Nhà đầu tư xây dựng, khai thác bãi đỗ xe tại TP. Hồ Chí Minh có thể được hỗ trợ 50% số tiền lãi phải trả đối với khoản vay tại Công ty Đầu tư Tài chính nhà nước TP. Hồ Chí Minh (HIFC), với thời gian hỗ trợ tối đa 5 năm, nếu chính sách được thông qua.
Dự án Rita Võ Plaza có thêm bước pháp lý để triển khai tại TP. Hồ Chí Minh

Dự án Rita Võ Plaza có thêm bước pháp lý để triển khai tại TP. Hồ Chí Minh

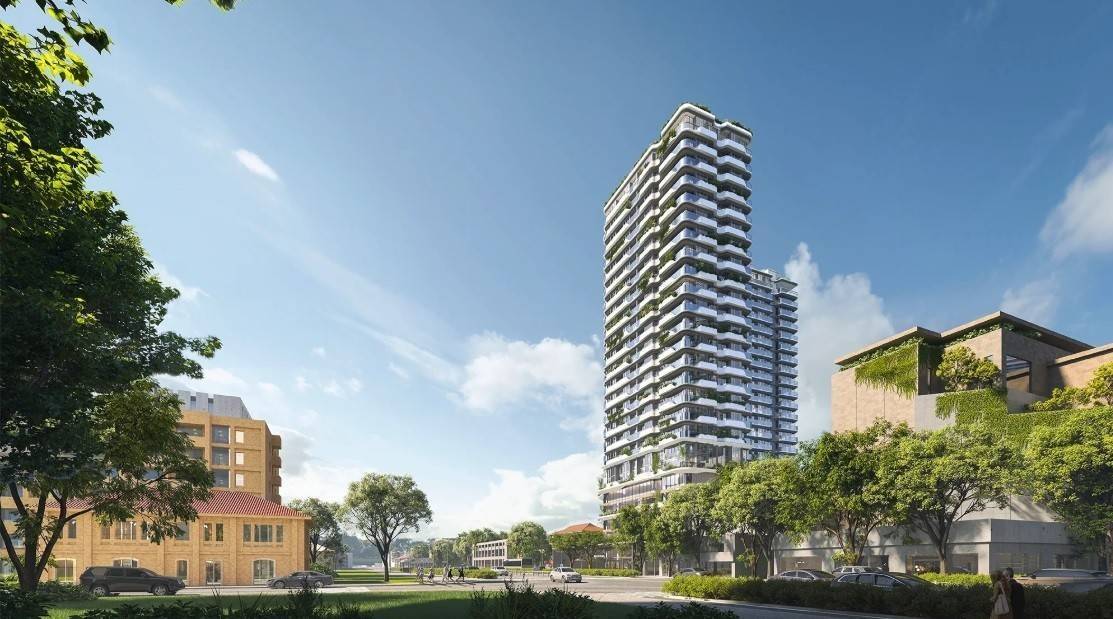
Một phần diện tích đất nhỏ vừa được UBND TP. Hồ Chí Minh giao cho Công ty Võ Tiến Đạt để kết hợp với quỹ đất đã có giấy chứng nhận, trong khi chủ đầu tư phải hoàn tất các nghĩa vụ tài chính trước khi được cấp giấy chứng nhận cho phần đất mới.
Gần 489 ha đất tại Đồng Nai được đưa vào quy trình đấu giá

Gần 489 ha đất tại Đồng Nai được đưa vào quy trình đấu giá

Gần 489 ha đất tại Long Thành, Hàng Gòn và Thống Nhất đang được đưa vào quy trình quản lý, chuẩn bị đấu giá quyền sử dụng đất.