Thứ ba 06/10/2026 12:55
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

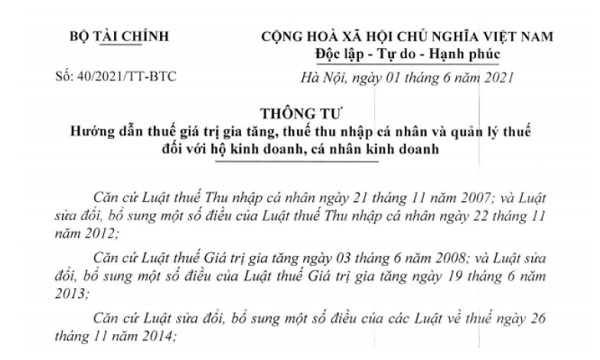
Thông tư 40/2021/TT-BTC quy định, hộ kinh doanh là cơ sở sản xuất, kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập và chịu trách nhiệm bằng toàn bộ tài sản của mình đối với hoạt động kinh doanh của hộ theo quy định tại Điều 79 Nghị định 01/2021/NĐ-CP và các văn bản hướng dẫn hoặc sửa đổi, bổ sung hoặc thay thế (nếu có).
Trường hợp các thành viên của hộ gia đình đăng ký hộ kinh doanh thì ủy quyền cho một thành viên làm đại diện hộ kinh doanh.
Cá nhân đăng ký hộ kinh doanh, người được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh là chủ hộ kinh doanh.
Điểm mới đáng chú ý tại Thông tư 40/2021/TT-BTC là quy định từ 1/8, sàn giao dịch thương mại điện tử (TMĐT) có trách nhiệm khai thay, nộp thay thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN) cho cá nhân kinh doanh bán hàng hóa, dịch vụ thông qua sàn giao dịch TMĐT.
Khoản 1 Điều 8 của Thông tư này quy định rõ: Tổ chức là chủ sở hữu sàn giao dịch TMĐT thực hiện kê khai thuế thay, nộp thuế thay các cá nhân theo lộ trình cơ quan thuế.
Theo đó, sàn giao dịch TMĐT có trách nhiệm khai thay, nộp thay thuế GTGT, thuế TNCN cho cá nhân kinh doanh bán hàng hóa, dịch vụ thông qua sàn giao dịch TMĐT. Số thuế khai thay, nộp thay được căn cứ theo thuế suất của từng lĩnh vực, ngành nghề áp dụng đối với cá nhân kinh doanh bán hàng hóa, dịch vụ.
Sàn giao dịch thương mại điện tử căn cứ doanh thu, các khoản thu khác mà cá nhân kinh doanh thông qua sàn giao dịch nhận được bao gồm các trường hợp như: các khoản nhận được thông qua các đơn vị vận chuyển – COD; thông qua các hình thức trung gian thanh toán; thông qua các hình thức thanh toán khác... để xác định doanh thu kê khai thuế thay, nộp thuế thay cho cá nhân kinh doanh.
Toàn bộ thông tin doanh thu và số thuế đã khai thay, nộp thay theo từng đơn hàng trên chứng từ cung cấp cho người mua hàng và người bán (cá nhân kinh doanh) sẽ được sàn giao dịch TMĐT ghi nhận lại.
Từ nay đến trước ngày 1/7/2022, ngoài việc sàn giao dịch TMĐT cung cấp chứng từ theo từng đơn hàng cho người mua và người bán, trường hợp người mua có yêu cầu hóa đơn thì cá nhân kinh doanh có trách nhiệm xuất hóa đơn giấy của cơ quan thuế theo quy định hiện hành.
Song song với đó, từ ngày 1/7/2022, sàn giao dịch TMĐT thực hiện theo các quy định về hóa đơn điện tử theo quy định tại Luật Quản lý thuế và Nghị định số 123/2020/NĐ-CP và Thông tư hướng dẫn của Bộ Tài chính.

Kể từ ngày 1/8/2022 khi Thông tư 40 có hiệu lực, các sàn giao dịch TMĐT có trách nhiệm triển khai việc cung cấp thông tin cho cơ quan thuế theo hình thức điện tử với chuẩn định dạng dữ liệu theo quy định của cơ quan thuế.
Việc cung cấp dữ liệu dự kiến được thực hiện theo tháng các thông tin cung cấp cho cơ quan thuế là những thông tin mà sàn giao dịch TMĐT đã có sẵn theo quy định của pháp luật về TMĐT, bao gồm: họ tên; số định danh cá nhân hoặc chứng minh nhân dân hoặc căn cước công dân hoặc hộ chiếu; mã số thuế; địa chỉ; email; số điện thoại liên lạc; hàng hoá, dịch vụ cung cấp; doanh thu kinh doanh; tài khoản ngân hàng của người bán; thông tin khác liên quan.
Trường hợp cơ sở dữ liệu thông tin hiện tại của sàn giao dịch thương mại điện tử chưa đầy đủ theo quy định của pháp luật về TMĐT thì sàn có trách nhiệm cập nhật bổ sung thông tin theo đúng quy định chậm nhất trước ngày 1/8/2021.
Căn cứ theo các quy định về quản lý thuế và quản lý TMĐT, các cá nhân kinh doanh thông qua sàn giao dịch TMĐT phải có địa điểm kinh doanh cố định, phải đăng ký thuế tại nơi có địa điểm kinh doanh để được cấp mã số thuế và quản lý thuế theo quy định của pháp luật thuế và pháp luật kinh doanh TMĐT. Cá nhân kinh doanh thông qua sàn có thể là hộ kinh doanh nộp thuế theo phương pháp khoán hoặc theo phương pháp kê khai.
Các thông tin cung cấp cho sàn cũng được quy định tại Điều 37, Nghị định số 52/2013/NĐ-CP, bao gồm: Tên, địa chỉ trụ sở hoặc thường trú của cá nhân, thông tin giấy chứng nhận đăng ký kinh doanh hoặc MST cá nhân, số điện thoại, thông tin về hàng hóa, dịch vụ, thông tin về giá cả, thông tin về vận chuyển và giao nhận, thông tin về các phương thức thanh toán.
Trường hợp sàn đã thực hiện khai thay, nộp thay cho cá nhân thì căn cứ doanh thu, tiền thuế đã nộp thuế thể hiện trên chứng từ do sàn phát hành để kê khai, điều chỉnh doanh thu và mức thuế tại cơ quan thuế quản lý địa điểm kinh doanh cố định.
Trường hợp sàn chưa thực hiện khai thay, nộp thay cho cá nhân thì cá nhân kinh doanh căn cứ kết quả kinh doanh thông qua sàn giao dịch thương mại điện tử (theo chứng từ do sàn phát hành) và kết quả kinh doanh tại địa điểm kinh doanh cố định để kê khai, nộp thuế tại cơ quan thuế quản lý địa điểm kinh doanh cố định.
So với hiện hành, Thông tư 40/2021 bổ sung một số khoản thu nhập tính thuế như: Khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền cho hộ khoán (thuế GTGT 1% và thuế TNCN 0,5%); Khoản bồi thường vi phạm hợp đồng, bồi thường khác (thuế TNCN 0,5%); Quảng cáo trên sản phẩm, dịch vụ nội dung thông tin số (thuế GTGT 5%, thuế TNCN 2%).
Theo quy định tại Luật Quản lý thuế thì các hộ kinh doanh, cá nhân kinh doanh quy mô lớn phải thực hiện nộp thuế theo phương pháp kê khai và thực hiện chế độ kế toán.
Hộ, cá nhân kinh doanh nộp thuế theo phương pháp kê khai khai thuế theo tháng hoặc quý theo quy định và không phải quyết toán thuế (đã quy định tại Nghị định 126/2020).
Theo đó, Thông tư 40/2021 hướng dẫn hộ, cá nhân kinh doanh nộp thuế theo phương pháp kê khai như sau:
Phương pháp kê khai áp dụng đối với hộ kinh doanh, cá nhân kinh doanh quy mô lớn; và hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai;
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện khai thuế theo tháng;
Trừ trường hợp hộ kinh doanh, cá nhân kinh doanh đáp ứng các tiêu chí khai thuế theo quý và lựa chọn khai thuế theo quý theo quy định tại Điều 9 Nghị định 126/2020 thì được lựa chọn khai thuế theo quý (Áp dụng theo nguyên tắc của doanh nghiệp).
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai nếu xác định doanh thu tính thuế không phù hợp thực tế thì cơ quan thuế thực hiện ấn định doanh thu tính thuế theo quy định tại Điều 50 Luật Quản lý thuế.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai không phải quyết toán thuế.
Lưu ý: Hộ kinh doanh, cá nhân kinh doanh đáp ứng điều kiện nộp thuế theo phương pháp kê khai nếu cơ quan thuế đã quản lý thuế theo phương pháp khoán trước thời điểm 01/8/2021 và không có yêu cầu chuyển đổi phương pháp tính thuế thì tiếp tục nộp thuế theo phương pháp khoán đến hết kỳ tính thuế năm 2021.
Bảo Ngân