Thứ hai 07/09/2026 22:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Codex đổi 304 điều khoản, doanh nghiệp thực phẩm phải rà soát gì?

72 phụ gia và 304 điều khoản sử dụng được cập nhật trong GSFA 2026 không chỉ là thay đổi kỹ thuật của Codex. Với doanh nghiệp xuất nhập khẩu thực phẩm, đây có thể là điểm phát sinh chi phí, chậm giao hàng hoặc vướng mắc khi tiếp cận thị trường nếu công thức và hồ sơ không được cập nhật kịp thời.
Một thay đổi trong tiêu chuẩn phụ gia có thể bắt đầu từ một dòng trong tài liệu kỹ thuật nhưng kết thúc ở cả một lô hàng. Doanh nghiệp có thể phải kiểm tra lại công thức, hồ sơ nguyên liệu, nhãn hàng hóa hoặc giải trình với đối tác nếu vẫn sử dụng thông tin theo phiên bản cũ.

Đó là lý do bản cập nhật GSFA 2026 với 72 phụ gia và 304 điều khoản sử dụng cần được doanh nghiệp thực phẩm xem như một yêu cầu quản trị, thay vì chỉ là tài liệu kỹ thuật để bộ phận chất lượng tham khảo.

Không chỉ thay tên phụ gia

Ngày 7/8/2026, Ủy ban Codex quốc tế cập nhật Tiêu chuẩn chung Codex về Phụ gia thực phẩm (GSFA). Bản cập nhật không bổ sung phụ gia mới nhưng điều chỉnh nhiều nội dung liên quan đến cách thể hiện và điều kiện sử dụng.

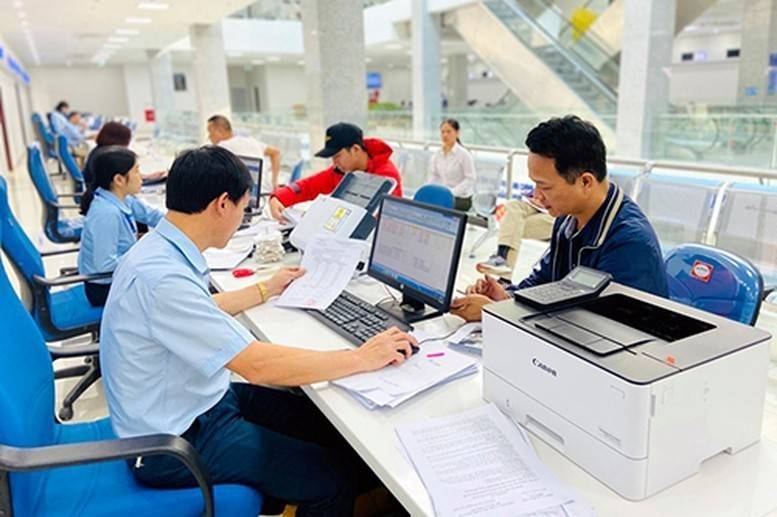
Codex cập nhật 72 phụ gia với 304 điều khoản sử dụng trong Tiêu chuẩn chung Codex về Phụ gia thực phẩm (GSFA). Điều này kéo theo những thay đổi, tác động nhất định đến công thức, hồ sơ, nhãn hàng hóa và điều kiện tiếp cận thị trường của doanh nghiệp (Ảnh minh họa).

Hai trường hợp đáng chú ý là Gellan và Nisin.

Với Gellan, cách thể hiện trong GSFA 2026 gồm Gellan gum 418(i) và Low-acid clarified gellan gum 418(ii). Trong khi đó, Nisin (INS 234) được thể hiện thành Nisin A (INS 234(i)).

Nhìn từ phòng quản lý chất lượng, đây có thể là thay đổi trên tài liệu. Nhưng với doanh nghiệp đang xuất khẩu, tên gọi và mã INS liên quan trực tiếp đến công thức, tiêu chuẩn nguyên liệu, hồ sơ nhà cung cấp, hồ sơ công bố, nhãn và tài liệu gửi khách hàng.

Chỉ cần các bộ hồ sơ không đồng nhất, doanh nghiệp đã có thêm một vấn đề phải giải trình.

TS Đào Cao Sơn - Phó trưởng Bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Trường Đại học Thương mại, nêu lưu ý: “Một thay đổi tưởng như chỉ trên giấy nhưng có thể tác động rất lớn đối với hoạt động sản xuất, xuất khẩu.”

Rủi ro lớn nằm ở cách sử dụng

Điểm doanh nghiệp cần quan tâm không dừng ở câu hỏi phụ gia có nằm trong danh mục của Codex hay không.

Theo TS Đào Cao Sơn, doanh nghiệp phải kiểm tra đồng thời phụ gia nào, dùng cho nhóm thực phẩm nào, chức năng gì và ở mức bao nhiêu.

GSFA tổ chức thông tin theo các bảng và nhóm thực phẩm khác nhau. Bởi vậy, việc một phụ gia được chấp nhận không đồng nghĩa doanh nghiệp có thể sử dụng chất đó cho mọi sản phẩm.

Đặc biệt, mức sử dụng tối đa trong các điều khoản liên quan được tính trên sản phẩm cuối cùng ở trạng thái tiêu dùng, nếu không có quy định khác. Điều này cần được chú ý với doanh nghiệp chế biến, phối trộn hoặc sử dụng nguyên liệu đã chứa sẵn phụ gia.

Ngay cả trường hợp phụ gia có ADI “Not Specified” cũng không thể hiểu là được sử dụng tùy ý. Việc sử dụng vẫn phải phù hợp với thực hành sản xuất tốt và phạm vi an toàn đã được đánh giá.

Nói cách khác, rủi ro không nằm đơn thuần ở việc có sử dụng phụ gia hay không, mà nằm ở việc sử dụng đúng phụ gia, đúng sản phẩm, đúng chức năng và đúng mức.

Doanh nghiệp nên rà soát từ sản phẩm

Thay vì chờ đối tác hoặc cơ quan kiểm tra đặt câu hỏi, doanh nghiệp có thể bắt đầu bằng việc lập danh mục phụ gia đang sử dụng trong từng sản phẩm xuất khẩu.

Sau đó, từng phụ gia cần được đối chiếu với GSFA 2026, tập trung vào những nội dung đã thay đổi.

Việc rà soát nên đi từ tên gọi, mã INS đến nhóm thực phẩm và điều kiện sử dụng; sau đó kiểm tra mức sử dụng tối đa.

Với phụ gia đi vào sản phẩm thông qua nguyên liệu hoặc thành phần trung gian, doanh nghiệp còn phải xem xét cơ chế chuyển tiếp. Việc phụ gia có trong nguyên liệu không đồng nghĩa doanh nghiệp được bỏ qua giới hạn áp dụng đối với sản phẩm cuối cùng.

Một mắt xích khác dễ bị bỏ quên là nhà cung cấp. Tên gọi cũ trong tài liệu kỹ thuật của nhà cung cấp có thể tạo ra sự không thống nhất với hồ sơ mà doanh nghiệp đã cập nhật theo GSFA 2026.

Do đó, việc rà soát không nên dừng ở bộ phận chất lượng. Công thức, hồ sơ kỹ thuật, xuất nhập khẩu, pháp chế, nhãn hàng hóa và dữ liệu từ nhà cung cấp cần được đặt trên cùng một phiên bản tiêu chuẩn.

Đừng chờ đến khi hàng chuẩn bị xuất khẩu

Thực tế thương mại quốc tế cho thấy tiêu chuẩn có thể thay đổi trước khi doanh nghiệp nhận thấy tác động trực tiếp đến sản phẩm.

Nếu chỉ kiểm tra khi chuẩn bị xuất hàng, một sai lệch nhỏ trong tên phụ gia, mã INS hoặc điều kiện sử dụng có thể kéo theo việc sửa hồ sơ, kiểm nghiệm, giải trình với khách hàng và ảnh hưởng tiến độ giao hàng.

TS Đào Cao Sơn cho rằng doanh nghiệp cần thay đổi cách tiếp cận: “Doanh nghiệp cần chuyển từ tư duy kiểm tra để xuất khẩu sang quản trị tiêu chuẩn để duy trì thị trường.”

Đây cũng là điểm đáng chú ý nhất phía sau lần cập nhật GSFA 2026. 72 phụ gia và 304 điều khoản không chỉ là con số của một lần sửa đổi, mà là tín hiệu về yêu cầu cập nhật liên tục đối với doanh nghiệp thực phẩm.

Mỗi lần Codex điều chỉnh, doanh nghiệp nên xem đó là thời điểm để kiểm tra lại chuỗi hồ sơ từ công thức, phụ gia, nguyên liệu, nhà cung cấp đến nhãn hàng hóa và yêu cầu riêng của từng thị trường.

Với doanh nghiệp xuất khẩu, chủ động cập nhật tiêu chuẩn không chỉ giúp tránh một lần sửa hồ sơ. Quan trọng hơn, đó là cách giảm nguy cơ gián đoạn đơn hàng và bảo vệ khả năng duy trì thị trường trong dài hạn.
Tin bài khác
Môi giới bất động sản không có chứng chỉ có thể bị phạt đến 60 triệu đồng

Môi giới bất động sản không có chứng chỉ có thể bị phạt đến 60 triệu đồng

Nghị định 339/2026/NĐ-CP bổ sung nhiều chế tài đối với hoạt động kinh doanh dịch vụ bất động sản, trong đó có môi giới, tư vấn, quản lý và phòng, chống rửa tiền.
Doanh nghiệp làm gì để tránh rủi ro khi làm thủ tục phá sản?

Doanh nghiệp làm gì để tránh rủi ro khi làm thủ tục phá sản?

Khi doanh nghiệp mất khả năng thanh toán và bị Tòa án xem xét, giải quyết phá sản, việc xử lý tài sản, công nợ và nghĩa vụ tài chính không còn được thực hiện như một cuộc giải thể thông thường. Thuế tỉnh Khánh Hòa lưu ý doanh nghiệp phải phối hợp đầy đủ với các cơ quan có thẩm quyền, đặc biệt không tự ý thanh lý, chuyển nhượng, tẩu tán tài sản hoặc ưu tiên thanh toán cho một số chủ nợ.
Doanh nghiệp phải xử lý thế nào với dữ liệu nhân sự khi người lao động nghỉ việc?

Doanh nghiệp phải xử lý thế nào với dữ liệu nhân sự khi người lao động nghỉ việc?

Từ năm 2026, Luật Bảo vệ dữ liệu cá nhân đặt ra yêu cầu rõ hơn về thời hạn lưu giữ, xóa và hủy dữ liệu người lao động, buộc doanh nghiệp phải rà soát lại quy trình quản trị nhân sự.
Doanh nghiệp được mở thêm cơ hội miễn trừ phòng vệ thương mại năm 2026

Doanh nghiệp được mở thêm cơ hội miễn trừ phòng vệ thương mại năm 2026

Doanh nghiệp thuộc diện đáp ứng điều kiện có thể nộp hồ sơ miễn trừ, nhưng việc có tên trong danh mục không đồng nghĩa được miễn trừ tự động.
Nhập khẩu chì thỏi vào Việt Nam phải lưu ý yêu cầu giấy phép hóa chất

Nhập khẩu chì thỏi vào Việt Nam phải lưu ý yêu cầu giấy phép hóa chất

Quy định mới đưa chì và các hợp chất của chì vào danh mục hóa chất cần kiểm soát đặc biệt, kéo theo yêu cầu về giấy phép khi nhập khẩu.
Lý giải vì sao viên nén đen từ mùn cưa chịu thuế xuất khẩu 5%

Lý giải vì sao viên nén đen từ mùn cưa chịu thuế xuất khẩu 5%

Cục Hải quan cho rằng việc phân loại viên nén đen phải dựa vào bản chất và quy trình sản xuất thực tế, không chỉ căn cứ tên hàng khai báo.
Gỗ xẻ sấy chưa chắc phải chịu thuế GTGT

Gỗ xẻ sấy chưa chắc phải chịu thuế GTGT

Công đoạn sấy khô không tự động biến gỗ thành sản phẩm đã chế biến. Cục Thuế yêu cầu việc xác định nghĩa vụ thuế phải căn cứ quy trình sản xuất và nguồn gốc sản phẩm.
Hàng thuê, mượn từ nước ngoài được nhập khẩu tại chỗ trong trường hợp nào?

Hàng thuê, mượn từ nước ngoài được nhập khẩu tại chỗ trong trường hợp nào?

Hàng thuê, mượn được thương nhân nước ngoài chỉ định giao, nhận tại Việt Nam có thể thực hiện thủ tục xuất nhập khẩu tại chỗ, nhưng phải đáp ứng đầy đủ điều kiện về hải quan, thuế và quản lý chuyên ngành.
Doanh nghiệp mới thành lập cần dựng “hàng rào pháp lý” để phòng chống lừa đảo

Doanh nghiệp mới thành lập cần dựng “hàng rào pháp lý” để phòng chống lừa đảo

Doanh nghiệp vừa thành lập thường phải xử lý cùng lúc hàng loạt công việc thuế, hóa đơn, tài khoản, chữ ký số, bảo hiểm và nhiều thủ tục khác. Đây cũng là thời điểm tội phạm có thể lợi dụng thông tin thật để dựng kịch bản giả, gây áp lực và dẫn doanh nghiệp đến quyết định chuyển tiền.
Doanh nghiệp phải làm gì theo quy định mới về an ninh thông tin mạng?

Doanh nghiệp phải làm gì theo quy định mới về an ninh thông tin mạng?

Doanh nghiệp cung cấp dịch vụ trên mạng viễn thông, Internet và các dịch vụ gia tăng trên không gian mạng tại Việt Nam sẽ phải đáp ứng hàng loạt yêu cầu mới về bảo đảm an ninh thông tin mạng. Đáng chú ý là thời hạn cung cấp thông tin có thể chỉ còn 3 giờ trong trường hợp khẩn cấp và nhật ký hệ thống phải bảo đảm khả năng truy xuất ít nhất 12 tháng.
Doanh nghiệp phải làm gì theo quy định mới về an ninh thông tin mạng?

Doanh nghiệp phải làm gì theo quy định mới về an ninh thông tin mạng?

Doanh nghiệp cung cấp dịch vụ trên mạng viễn thông, Internet và các dịch vụ gia tăng trên không gian mạng tại Việt Nam sẽ phải đáp ứng hàng loạt yêu cầu mới về bảo đảm an ninh thông tin mạng. Đáng chú ý là thời hạn cung cấp thông tin có thể chỉ còn 3 giờ trong trường hợp khẩn cấp và nhật ký hệ thống phải bảo đảm khả năng truy xuất ít nhất 12 tháng.
Doanh nghiệp Hà Nội đối mặt nhiều điểm mới về thuế, hóa đơn

Doanh nghiệp Hà Nội đối mặt nhiều điểm mới về thuế, hóa đơn

Ngày 18/8, Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp thuộc Sở Tài chính Hà Nội tổ chức Hội nghị đối thoại với chủ đề “Thuế GTGT và hóa đơn; điểm mới và tác động đến doanh nghiệp”.
Sàn dữ liệu mở cửa nhưng không dành cho mọi nguồn dữ liệu

Sàn dữ liệu mở cửa nhưng không dành cho mọi nguồn dữ liệu

Sàn dữ liệu đang được đặt nền móng cho một thị trường mới, nơi dữ liệu không chỉ được khai thác mà còn trở thành sản phẩm có thể giao dịch. Tuy nhiên, để tham gia thị trường này, doanh nghiệp phải chứng minh được dữ liệu có nguồn gốc hợp pháp, đủ điều kiện khai thác và đáp ứng yêu cầu về kỹ thuật, an toàn, bảo mật. Với doanh nghiệp nước ngoài, cánh cửa còn gắn với một điều kiện quan trọng: phải có hiện diện thương mại tại Việt Nam.
Doanh nghiệp xuất khẩu cần lưu ý gì về thuế nhà thầu khi thuê vận tải quốc tế?

Doanh nghiệp xuất khẩu cần lưu ý gì về thuế nhà thầu khi thuê vận tải quốc tế?

Chi phí vận chuyển hàng hóa từ Việt Nam sang nước ngoài không chỉ là câu chuyện của hợp đồng logistics. Với doanh nghiệp xuất khẩu, cách xác định bản chất dịch vụ và điều kiện thanh toán có thể quyết định nghĩa vụ thuế nhà thầu cũng như khả năng áp dụng thuế GTGT 0% đối với phí vận chuyển.
Cung cấp thông tin thuế sai có thể bị phạt tới 100 triệu đồng

Cung cấp thông tin thuế sai có thể bị phạt tới 100 triệu đồng

Không chỉ người nộp thuế, nhiều tổ chức và cá nhân đang nắm giữ thông tin tài chính, tài khoản, chủ sở hữu hưởng lợi cũng có thể phát sinh nghĩa vụ cung cấp dữ liệu cho ơ quan Thuế. Vi phạm có thể dẫn tới mức phạt 100 triệu đồng và vẫn phải tiếp tục cung cấp thông tin.