Thứ sáu 02/10/2026 12:20
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

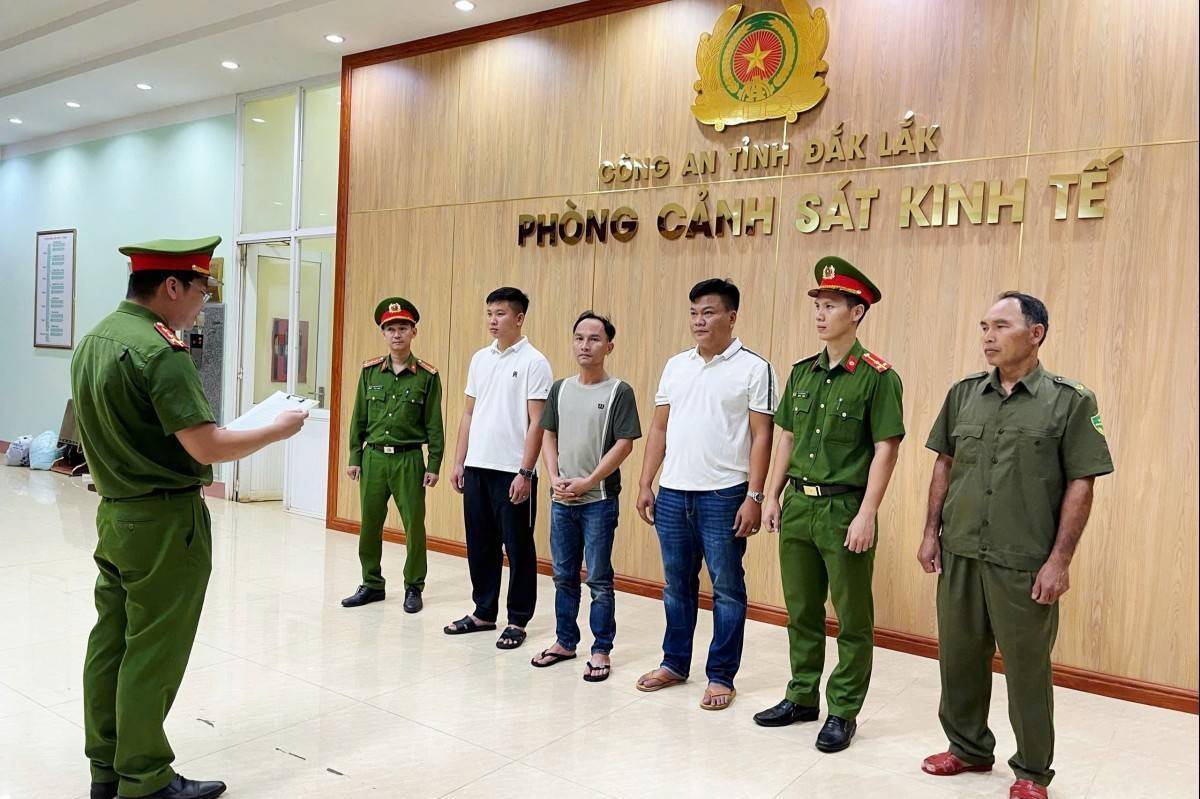
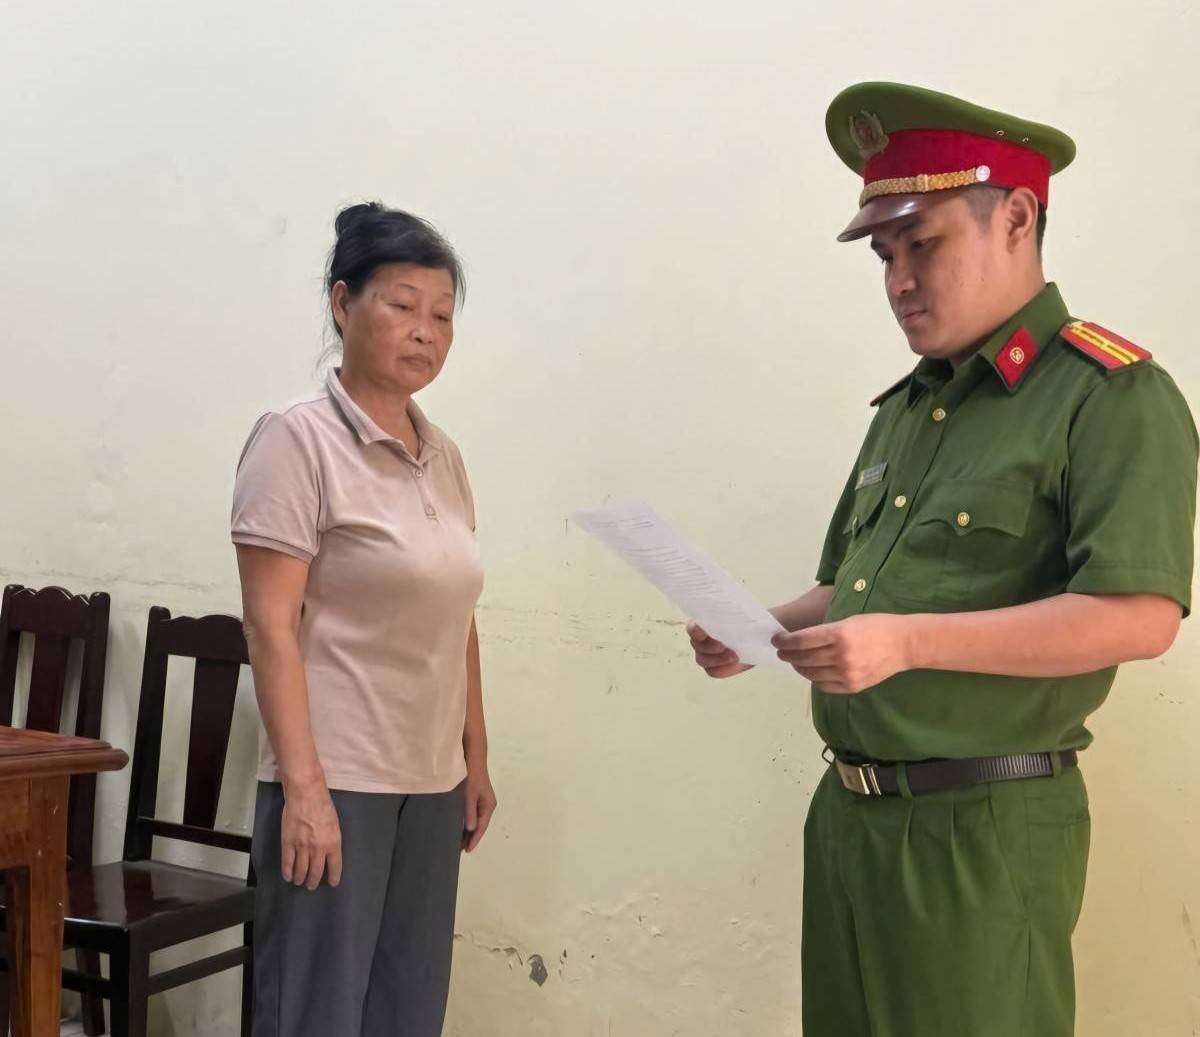
Ngày 30/9/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai khởi tố bị can, bắt tạm giam Nguyễn Tiến Thượng, nguyên công chức Chi cục Thuế khu vực Lào Cai - Mường Khương, để điều tra về tội “Lợi dụng chức vụ, quyền hạn trong khi thi hành công vụ”. Ông Thượng từng là thành viên Tổ thu phí sử dụng hạ tầng tại Cửa khẩu đường bộ số II Kim Thành - Lào Cai, nơi các sai phạm xảy ra trong năm 2020.
4 cựu công chức thuế đã bị khởi tố
Đây không phải trường hợp đầu tiên trong vụ án. Trước đó, tháng 6/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai đã khởi tố, bắt tạm giam 3 nguyên cán bộ Chi cục Thuế khu vực Lào Cai - Mường Khương gồm Đào Thị Ngân, Phạm Văn Viết và Nguyễn Quốc Trinh, cùng để điều tra về tội “Lợi dụng chức vụ, quyền hạn trong khi thi hành công vụ”.
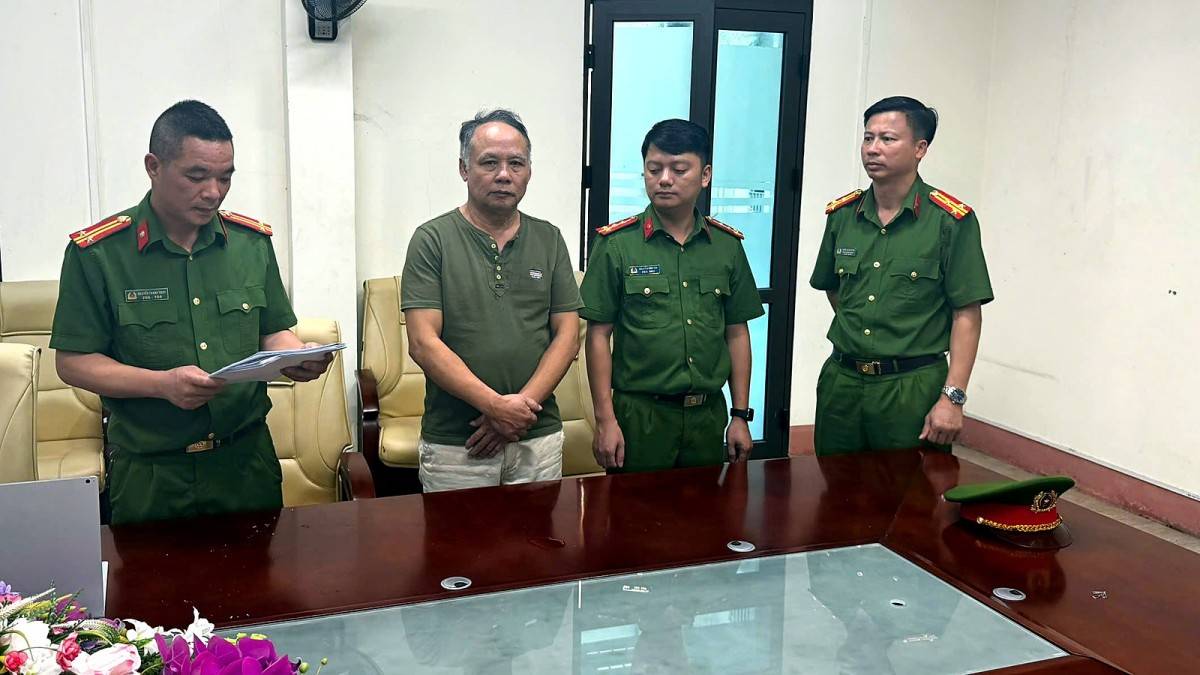 |
| Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai thông báo quyết định khởi tố bị can, thi hành lệnh bắt bị can để tạm giam đối với Nguyễn Tiến Thượng - Ảnh: Công an Lào Cai. |
Theo thông tin từ Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai, trong năm 2020, Đào Thị Ngân được giao phụ trách Tổ thu phí, còn Nguyễn Quốc Trinh và Phạm Văn Viết là thành viên. Cơ quan Điều tra xác định những người này đã không thực hiện đúng quy định trong công tác thu phí sử dụng hạ tầng đối với phương tiện vận chuyển hàng hóa xuất nhập khẩu qua Cửa khẩu Kim Thành - Lào Cai, gây thiệt hại tài sản lớn của Nhà nước. Vụ án tiếp tục được điều tra mở rộng.
Đến ngày 30/9, Nguyễn Tiến Thượng trở thành bị can thứ tư được công bố trong diễn biến mở rộng điều tra vụ án. Như vậy, riêng vụ việc tại Tổ thu phí cửa khẩu Kim Thành đã có 4 cựu công chức thuế bị khởi tố, bắt tạm giam trong năm 2026.
Cần lưu ý, đây đều là các quyết định tố tụng trong quá trình điều tra; trách nhiệm hình sự cụ thể của từng bị can sẽ được xác định theo kết quả điều tra và các bước tố tụng tiếp theo.
Một vụ khác liên quan kiểm tra thuế tại Cần Thơ
Vài tháng trước, một vụ án khác cũng cho thấy rủi ro phát sinh ngay trong khâu kiểm tra thuế tại doanh nghiệp.
Theo Công an thành phố Cần Thơ, ngày 22/5/2026, Cơ quan Cảnh sát điều tra Công an thành phố Cần Thơ khởi tố vụ án, khởi tố bị can và tạm giam Trần Minh Trường, nguyên Tổ trưởng Tổ kiểm tra thuế số 1 thuộc Thuế Cơ sở 2, để điều tra về hành vi “Lạm dụng chức vụ, quyền hạn chiếm đoạt tài sản”.
Doanh nghiệp & Hội nhập cũng đã đưa tin, trước đó, từ ngày 9/4 đến 17/4, Tổ kiểm tra thuế do Trần Minh Trường làm Tổ trưởng thực hiện kiểm tra tại một doanh nghiệp. Theo nội dung tố giác được Cơ quan Công an công bố, Trường thông báo doanh nghiệp có số tiền kê khai, nộp thiếu khoảng 250 triệu đồng và đề nghị doanh nghiệp đưa 185 triệu đồng để được ghi nhận một số lỗi nhẹ, với mức phạt 65 triệu đồng.
Ngày 18/5, theo sự sắp xếp của Trường, đại diện doanh nghiệp đến một quán cà phê để giao tiền. Khoảng 17h15, lực lượng Công an thành phố Cần Thơ bắt quả tang Trường đang nhận 100 triệu đồng. Cơ quan điều tra sau đó khám xét nơi ở và nơi làm việc, thu giữ hồ sơ, tài liệu liên quan cùng nhiều sổ tiết kiệm. Vụ án đang tiếp tục được điều tra.
Hai vụ việc có tính chất và hành vi pháp lý khác nhau, nhưng cùng cho thấy khâu thực thi chính sách thuế và tiếp xúc trực tiếp với doanh nghiệp là khu vực cần cơ chế kiểm soát, giám sát và minh bạch chặt chẽ.
Cơ quan Thuế đã đặt ra quy tắc ứng xử
Yêu cầu này không phải mới được đặt ra sau các vụ án.
Từ tháng 11/2025, Cục Thuế đã ban hành Quyết định 3509/QĐ-CT về Quy tắc ứng xử với người nộp thuế. Văn bản quy định chuẩn mực ứng xử của công chức trực tiếp thực hiện quản lý thuế và trách nhiệm của người đứng đầu trong việc xử lý vi phạm đối với công chức thuộc thẩm quyền.
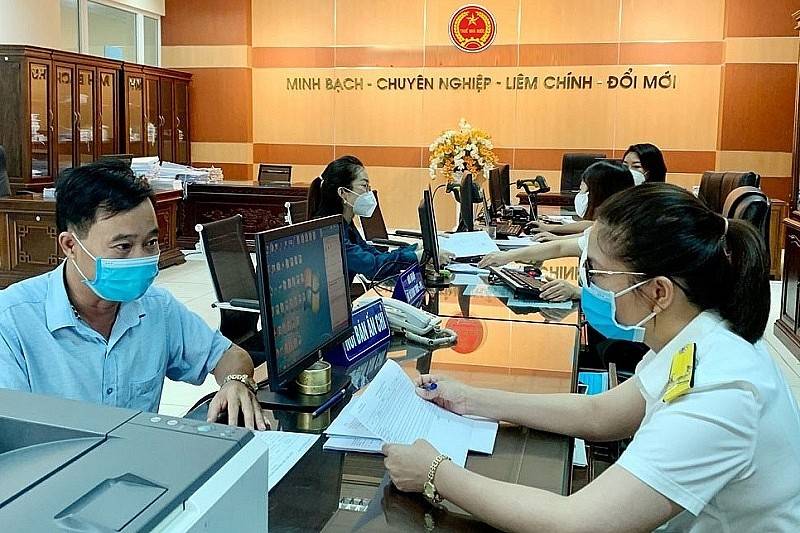 |
| Quy tắc ứng xử không chỉ đặt yêu cầu đối với từng công chức mà còn gắn trách nhiệm với người đứng đầu Cơ quan Thuế trong việc tổ chức thực hiện và xử lý vi phạm. |
Theo quy tắc, công chức thuế phải tôn trọng, bảo đảm và bảo vệ quyền, lợi ích hợp pháp của người nộp thuế; tận tình hướng dẫn, hỗ trợ và thực hiện đúng, đầy đủ, kịp thời pháp luật thuế. Trong giao tiếp, công chức được yêu cầu thực hiện phương châm “4 xin, 4 luôn”: xin chào, xin lỗi, xin cảm ơn, xin phép; luôn mỉm cười, luôn nhẹ nhàng, luôn lắng nghe, luôn giúp đỡ.
Điểm đáng chú ý là quy tắc ứng xử không chỉ đặt yêu cầu đối với từng công chức mà còn gắn trách nhiệm với người đứng đầu Cơ quan Thuế trong việc tổ chức thực hiện và xử lý vi phạm.
Minh bạch không thể chỉ nằm trên giấy
Những vụ án được công bố trong năm 2026 đặt vấn đề minh bạch trong quan hệ giữa Cơ quan Thuế và doanh nghiệp vào một hoàn cảnh cụ thể hơn.
Tại hội thảo “Chính sách thuế và đầu tư đối với doanh nghiệp có vốn đầu tư nước ngoài - Đồng hành, minh bạch, tuân thủ” ngày 28/9/2026, Cục trưởng Cục Thuế Mai Xuân Thành nhấn mạnh doanh nghiệp cần chủ động quản trị tuân thủ, bảo đảm hồ sơ, dữ liệu phản ánh trung thực bản chất giao dịch và trao đổi sớm với Cơ quan Thuế khi phát sinh vấn đề phức tạp. Cùng đó, hính sách và thủ tục hành chính thuế cần được công khai, hướng dẫn rõ ràng, thực hiện nhất quán và hiệu quả.
Yêu cầu này càng đáng chú ý khi Nghị quyết 10-NQ/TW ngày 8/6/2026 của Bộ Chính trị đặt mục tiêu xây dựng môi trường đầu tư minh bạch, ổn định, nhất quán, chi phí tuân thủ thấp và có khả năng dự báo cao.
Với khu vực FDI, yêu cầu đó còn gắn với một cách tiếp cận rộng hơn: Việt Nam không chỉ tìm kiếm thêm vốn mà hướng tới những dự án có công nghệ tiên tiến, quản trị hiện đại, khả năng liên kết với doanh nghiệp trong nước và tạo giá trị gia tăng tại Việt Nam.
Khi dòng vốn FDI được đánh giá ngày càng nhiều bằng chất lượng và hiệu quả, một môi trường thuế minh bạch không chỉ bảo vệ quyền lợi của doanh nghiệp mà còn là điều kiện để chính sách được thực thi nhất quán và tạo dựng niềm tin cho những quyết định đầu tư dài hạn.
Ở chiều ngược lại, doanh nghiệp cũng phải chủ động xây dựng hồ sơ, dữ liệu và giao dịch đủ rõ ràng để có thể giải trình. Minh bạch vì vậy không chỉ là yêu cầu đối với Cơ quan Thuế; đó là quan hệ hai chiều, trong đó quyền được hướng dẫn rõ ràng đi cùng nghĩa vụ tuân thủ và trách nhiệm giải trình.