Thứ bảy 14/11/2026 23:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Bất chấp VN-Index vượt 1.300 điểm, vì sao cổ phiếu của Vietcombank đi lùi?

Vietcombank đang là ngân hàng có vốn hoá lớn nhất toàn thị trường, lợi nhuận top 1 ngành chứng khoán và sở hữu bức tranh tài chính ổn định. Với kết quả này, tại sao cổ phiếu VCB lại đi xuống, bất chấp thị trường chung hồi phục?
Bức tranh tài chính của Vietcombank: Top 1 về lợi nhuận và vốn hóa
Ảnh minh hoạ: Vietcombank.

Lợi nhuận nhích nhẹ nhờ cắt giảm dự phòng

Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) được thành lập và chính thức đi vào hoạt động ngày 01/04/1963 với tổ chức tiền thân là Sở Quản lí Ngoại hối Trung ương (thuộc Ngân hàng Quốc gia Việt Nam).

Là ngân hàng thương mại nhà nước đầu tiên được Chính phủ lựa chọn thực hiện thí điểm cổ phần hoá, Vietcombank chính thức hoạt động với tư cách là một ngân hàng thương mại cổ phần vào ngày 02/06/2008 Ngày 30/6/2009, cổ phiếu Vietcombank (Mã chứng khoán VCB) chính thức được niêm yết tại Sở giao dịch chứng khoán TP HCM (HOSE).

Hiện tại, Vietcombank đang có vốn hóa lớn nhất thị trường với hơn 470.000 tỷ đồng chốt phiên 30/5, tương đương hơn 18 tỷ USD. Tuy nhiên con số này đã sụt giảm 9% so với mức 517.000 tỷ đồng hồi đầu năm.

Một phần nguyên nhân là, Ngân hàng này đã phát hành hơn 2,76 triệu cổ phiếu để trả cổ tức vào cuối tháng 3, tương ứng tỷ lệ chia là 49,5% (cổ đông sở hữu cứ 1.000 cổ phiếu tại thời điểm chốt danh sách nhận được 495 cổ phiếu mới). Vì vậy mà giá cổ phiếu cũng bắt đầu điều chỉnh từ khoảng nửa cuối tháng 3 tới nay, bất chấp VN-Index đã vượt lên mốc quan trọng 1.300 điểm.

Sau khi phát hành, vốn điều lệ Vietcombank tăng thêm hơn 27.600 tỷ đồng lên mức hơn 83.500 tỷ đồng.

Bất chấp VN-Index vượt 1.300 điểm, vì sao cổ phiếu của Vietcombank đi lùi?
Diễn biến cổ phiếu VCB từ đầu năm, trong đó, VCB đã giảm 16% từ vùng đỉnh 67.000 đồng/cp vào nửa cuối tháng 3 về 56.400 đồng/cp chốt phiên 30/5. (Nguồn: TradingView).

Sau hơn nửa thế kỷ hoạt động trên thị trường, Vietcombank hiện là một trong những ngân hàng thương mại lớn nhất Việt Nam: Hơn 600 chi nhánh/phòng giao dịch/văn phòng đại diện/đơn vị thành viên trong và ngoài nước.

Hiện tại, Vietcombank chiếm giữ thị phần quan trọng: 30% thị phần thẻ tín dụng, 14% thẻ ghi nợ và 44% việc thanh toán thẻ tín dụng tại Việt Nam. Ngân hàng quốc doanh này cũng là ngân hàng đầu tiên hợp tác với 7 tổ chức thẻ quốc tế, gồm Amex, Visa, MasterCard, JCB, Diners Club, Discover và UnionPay.

Trong phân khúc khách hàng cá nhân, Vietcombank cùng với VietinBank, BIDV và Agribank với lượng tiền gửi tiết kiệm cao nhất thị trường. Tỷ trọng tín dụng cho phân khúc này đã tăng mạnh từ 12% năm 2012 lên 45 – 47% trong ba năm gần đây. Hơn 70% dư nợ cho vay cá nhân được sử dụng để mua và sửa chữa nhà, phần còn lại là mua xe và chi tiêu tín dùng.

Tháng 11/2024, Vietcombank đã nhận chuyển giao bắt buộc CBBank, chuyển đổi sang mô hình ngân hàng số, qua đó giảm chí phí hoạt động, áp dụng công nghệ giúp giảm rủi ro tí dụng và tăng hiệu quả kinh doanh.

Trong báo cáo mới nhất của KB Securities, việc nhận chuyển giao bắt buộc đem tới cho Vietcombank các lợi thế. Thứ nhất là giảm 50% tỷ lệ dự trữ bắt buộc theo Luật tổ chức tín dụng sửa đổi, qua đó tăng nguồn lực để giải ngân tín dụng. Thứ hai là cấp hạn mức tín dụng cap hơn. Thứ ba là vay tái cấp vốn từ Ngân hàng nhà nước với lãi suất thấp, qua đó đảm bảo thanh khoản trong bối cảnh duy trì lãi suất huy động thị trường 1 thấp.

Về tình hình kinh doanh, báo cáo tài chính quý I/2025 cho thấy, Vietcombank lãi trước thuế gần 10.860 tỷ đồng, tăng nhẹ 1% so với cùng kỳ năm trước và tiếp tục giữ vị trí quán quân lợi nhuận ngành ngân hàng trong quý I.

Phân tích sâu hơn các nguồn thu và chi phí cho thấy, động lực tăng trưởng chính của lợi nhuận quý đầu năm của Vietcombank không đến từ hoạt động kinh doanh cốt lõi.

Thu nhập lãi thuần, nguồn thu chính của ngân hàng ghi nhận mức giảm 3% so với cùng kỳ, chỉ còn hơn 13.687 tỷ đồng. Lãi từ hoạt động dịch vụ cũng sụt giảm mạnh tới 44%, chỉ đạt gần 806 tỷ đồng.

Ở chiều ngược lại, một số nguồn thu ngoài lãi khác có sự tăng trưởng bù đắp phần nào, như lãi từ kinh doanh ngoại hối tăng 69% lên 2.024 tỷ đồng, lãi từ mua bán chứng khoán kinh doanh tăng 60% lên 37 tỷ đồng, và lãi từ hoạt động khác tăng 30% lên 623 tỷ đồng.

Tuy nhiên, chi phí hoạt động của ngân hàng lại tăng 12% lên 5.652 tỷ đồng. Kết quả là, lợi nhuận thuần từ hoạt động kinh doanh (trước trích lập dự phòng) của Vietcombank trong quý I/2025 ghi nhận mức giảm 5%, còn 11.612 tỷ đồng.

Trong bối cảnh lợi nhuận từ hoạt động kinh doanh sụt giảm và chi phí hoạt động tăng cao, việc Vietcombank vẫn báo lãi trước thuế chỉ tăng 1% là nhờ vào việc giảm mạnh chi phí dự phòng rủi ro tín dụng. Trong quý, ngân hàng chỉ trích lập hơn 752 tỷ đồng cho khoản mục này, giảm tới 50% so với quý I/2024. Đây chính là yếu tố "cứu cánh", giúp lợi nhuận sau cùng không bị suy giảm và duy trì top 1 đầu ngành.

Bất chấp VN-Index vượt 1.300 điểm, vì sao cổ phiếu của Vietcombank đi lùi?
Nguồn: Báo cáo tài chính.

Tỷ lệ nợ xấu thấp nhất nhóm Big4 ngân hàng quốc doanh

Tại ngày 31/3/2025, tổng tài sản của Vietcombank ghi nhận hơn 2,1 triệu tỷ đồng, tăng nhẹ 1,1% so với đầu năm. Dư nợ cho vay khách hàng đạt gần 1,5 triệu tỷ đồng, nhích 1,2%. Đồng thời, ngân hàng cũng nâng trích lập dự phòng rủi ro thêm 4,2% nhằm củng cố bộ đệm an toàn tài chính.

Về chất lượng tín dụng, nợ xấu của Vietcombank tăng 7,7% so với cuối năm 2024 lên mức 15.036 tỷ đồng, kéo tỷ lệ nợ xấu tăng từ 0,96% lên 1,03%. Trong khi đó, quy mô tiền gửi khách hàng thu hẹp nhẹ 0,4%, còn hơn 1,5 triệu tỷ đồng.

Tại ĐHĐCĐ thường niên 2025, ông Nguyễn Thanh Tùng, Chủ tịch HĐQT ngân hàng cho biết Vietcombank đặt mục tiêu tổng tài sản tăng 10% trong năm 2025, điều chỉnh phù hợp với mục tiêu tăng trưởng tín dụng được giao.

Huy động vốn thị trường 1 (huy động vốn từ người dân và tổ chức) dự kiến cũng tăng 8% và được điều chỉnh phù hợp với tăng trưởng tín dụng được giao. Ước tính, tổng huy động thị trường 1 có thể đạt 1,65 triệu tỷ đồng. Trong khi đó, tín dụng dự kiến tăng tối đa 16,28% và thực hiện theo thông báo của Ngân hàng Nhà nước.

Trong năm 2025, Vietcombank cũng đặt mục tiêu kiểm soát tỷ lệ nợ xấu dưới 1,5% và lợi nhuận trước thuế hợp nhất tăng 3,5%.

Theo báo cáo tài chính, tại ngày 31/3/2025, số dư nợ xấu của Vietcombank là 15.036 tỷ đồng, tăng khoảng 1.000 tỷ, tức tăng 7,7% sau ba tháng và xếp trog top 5 ngân hàng có nợ xấu lớn nhất ngành.

Bất chấp VN-Index vượt 1.300 điểm, vì sao cổ phiếu của Vietcombank đi lùi?
Nguồn: BCTC quý I/2025.

Tuy nhiên, tỷ lệ nợ xấu tại cuối quý I là 1,025%, nhỉnh hơn so với mức 0,964% tại thời điểm cuối năm 2024. Mặc dù nợ xấu có xu hướng tăng nhẹ, VietcomBank vẫn duy trì vị thế là ngân hàng có tỷ lệ nợ xấu thấp nhất trong nhóm “Big 4” và đứng thứ 2 toàn hệ thống.

Theo các chuyên gia, rủi ro nợ xấu của các ngân hàng nói chung và Vietcombank nói riêng gắn liền với diễn biến của thị trường bất động sản. Nếu thị trường bất động sản hồi phục trong nửa cuối năm 2025 như kỳ vọng, điều này có thể góp phần cải thiện bức tranh nợ xấu và tăng cường bộ đệm vốn cho toàn hệ thống ngân hàng.

Trong ĐHĐCĐ thường niên vừa rồi, trước câu hỏi của cổ đông về tác động củachính sách thuế quan Trump đến ngành ngân hàng, Chủ tịch HĐQT Nguyễn Thanh Tùng cho biếtđối với Vietcombank, tác động sẽ đặc biệt rõ rệt do ngân hàng đang chiếm khoảng 20% thị phần thanh toán quốc tế, tài trợ thương mại toàn thị trường. Nhiều khách hàng của Vietcombank là các doanh nghiệp xuất khẩu sang Mỹ trong các lĩnh vực như điện tử, gỗ, thuỷ sản, nhựa... – đây đều là những ngành dễ bị ảnh hưởng bởi chính sách thuế cao.

Ngoài ra, danh mục khách hàng FDI tại Vietcombank lớn so với các ngân hàng khác, chiếm hơn 20% tổng dư nợ bán buôn, hơn 40% tổng huy động vốn và hơn 50% về doanh số hoạch toán quốc tế tài trợ thương mại. Điều này khiến Vietcombank có lẽ chịu tác động lớn hơn nhiều ngân hàng khác.

Trước tình hình đó, Vietcombank cho biết đã chủ động phối hợp với các khách hàng để đưa ra các giải pháp giảm thiểu tác động, trong đó có việc hỗ trợ tài chính, đa dạng hóa thị trường xuất khẩu. Đồng thời, Vietcombank cũng tích cực phối hợp với các cơ quan quản lý để có định hướng phù hợp theo từng ngành nghề, từng đối tượng khách hàng.
Tin bài khác
Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

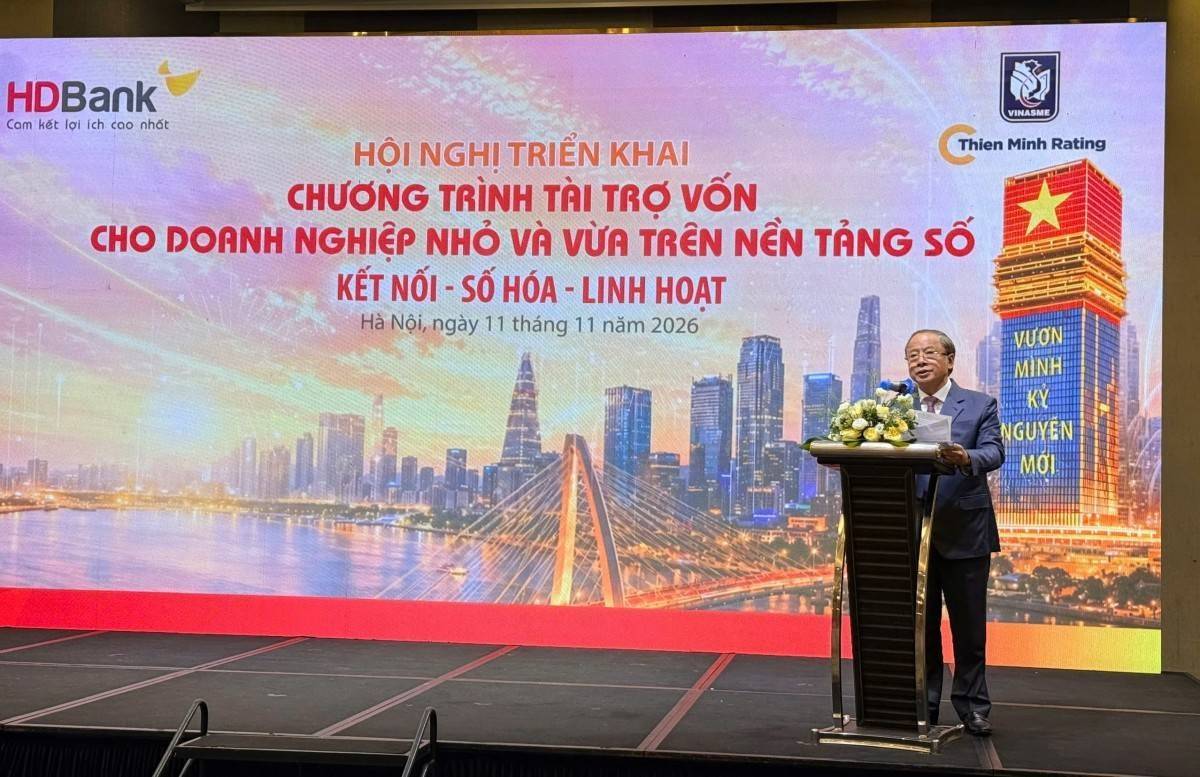
Tại hội nghị về tài trợ vốn trên nền tảng số ngày 11/11, ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) – nêu quan điểm nhấn mạnh yêu cầu đổi mới cách đánh giá tín dụng. Ông kỳ vọng sự phối hợp giữa ngân hàng, Hiệp hội và đơn vị xếp hạng tín nhiệm sẽ đưa vốn đến doanh nghiệp hiệu quả hơn.
Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Dư nợ kinh doanh bất động sản vượt 1,14 triệu tỷ đồng tại 12 ngân hàng

Cuối tháng 9/2026, dư nợ kinh doanh bất động sản tại nhóm 12 ngân hàng tăng gần 22% so với cuối năm 2025. Đằng sau mức tăng chung là khác biệt về quy mô, tỷ trọng và diễn biến cho vay, đặt ra yêu cầu doanh nghiệp đánh giá kỹ nguồn vốn phù hợp với từng dự án.
VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

VPBank Private đồng hành cùng The Horizon of Vienna 2026: Đưa tinh hoa âm nhạc cổ điển thế giới đến gần hơn với công chúng Việt

Tối 7/11/2026, tại Nhà hát Hồ Gươm (Hà Nội), chương trình hòa nhạc The Vienna Concert 2026 với chủ đề “The Horizon of Vienna” đã mang đến một đêm nghệ thuật thăng hoa, nơi những giai điệu kinh điển của Vienna gặp gỡ tinh thần sáng tạo đương đại. Những tràng pháo tay vang dài đến phút cuối cho thấy khán giả Thủ đô không chỉ thỏa mãn với đêm diễn, mà còn kỳ vọng được thưởng lãm nhiều chương trình nghệ thuật hàn lâm đẳng cấp trong thời gian tới.
NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

Dự thảo của NHNN đề xuất bãi bỏ Thông tư số 04/2010/TT-NHNN ngày 11/2/2010 quy định về sáp nhập, hợp nhất, mua lại tổ chức tín dụng; Thông tư số 30/2018/TT-NHNN ngày 12/12/2018 hướng dẫn xác định vốn nhà nước của các doanh nghiệp cổ phần hóa là tổ chức tín dụng.
Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Lừa đảo tài chính thời AI, cuộc chiến không chỉ của ngân hàng

Sự phát triển của AI đang khiến các thủ đoạn lừa đảo tài chính ngày càng tinh vi, từ giả mạo hình ảnh, giọng nói đến khai thác lỗ hổng hệ thống và thao túng tâm lý người dùng. Trước nguy cơ này, ngành ngân hàng, cơ quan quản lý và doanh nghiệp công nghệ phải tăng cường phối hợp, chủ động xây dựng lá chắn an ninh mạng, bảo vệ dữ liệu và củng cố niềm tin số.
Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Sắp xếp điểm giao dịch, tín dụng chính sách vẫn bám sát người dân

Doanh số cho vay tín dụng chính sách trên địa bàn tỉnh đạt hơn 2.906 tỷ đồng với hơn 46.550 lượt hộ vay vốn, trong khi doanh số thu nợ đạt 2.015 tỷ đồng. Hoạt động tín dụng chính sách tại cơ sở vẫn được duy trì ổn định sau khi tinh gọn mạng lưới giao dịch và số lượng tổ tiết kiệm, vay vốn.
Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 giám sát lãi suất thực tế tại các ngân hàng

Ngân hàng Nhà nước Khu vực 2 tăng cường theo dõi lãi suất bình quân của các giao dịch phát sinh mới tại ngân hàng thương mại ở TP. Hồ Chí Minh và Đồng Nai. Động thái này nhằm giám sát việc giảm thực chất lãi suất huy động, cho vay, đồng thời gắn trách nhiệm thực hiện với chỉ tiêu tăng trưởng tín dụng của từng ngân hàng.
Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Lãi suất giảm, bài toán lớn nằm ở hiệu quả dòng vốn

Hệ thống ngân hàng đồng loạt giảm lãi suất, tạo điều kiện hạ chi phí vốn cho nền kinh tế. Tuy nhiên, lãi suất thấp chưa đồng nghĩa doanh nghiệp dễ dàng tiếp cận tín dụng. Khả năng tạo dòng tiền, hiệu quả kinh doanh và năng lực quản trị tài chính vẫn là những yếu tố quyết định khả năng vay vốn và phát triển bền vững.
Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay mới giảm 0,5%, Ngân hàng Nhà nước tiếp tục bơm thanh khoản

Lãi suất cho vay phát sinh mới cuối tháng 10/2026 giảm 0,2-0,5% so với giữa tháng. Ngân hàng Nhà nước tiếp tục triển khai các giải pháp hỗ trợ thanh khoản, tạo dư địa giảm mặt bằng lãi suất và hướng tín dụng vào sản xuất, kinh doanh.
Ngân hàng sẽ hướng dòng vốn vào sản xuất kinh doanh

Ngân hàng sẽ hướng dòng vốn vào sản xuất kinh doanh

Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng triển khai đồng bộ giải pháp giảm mặt bằng lãi suất, trong đó phấn đấu hạ 1,5–2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Động thái này nhằm giảm chi phí vốn, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế.
Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Hiệp hội Bảo hiểm tiền gửi quốc tế cập nhật 18 nguyên tắc bảo vệ người gửi tiền

Bộ nguyên tắc sửa đổi năm 2025 của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) đặt ra yêu cầu cao hơn đối với hệ thống bảo hiểm tiền gửi, từ năng lực vận hành liên tục, phát hiện sớm rủi ro đến phối hợp xử lý ngân hàng gặp khó khăn. Những chuẩn mực này là cơ sở tham chiếu quan trọng khi các quốc gia hoàn thiện cơ chế bảo vệ người gửi tiền và củng cố an toàn tài chính.
Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Ngân hàng SCB công bố lãi suất tiền gửi thấp chưa từng thấy

Theo khảo sát, hiện lãi suất tiền gửi tiết kiệm tại các ngân hàng Việt Nam trong tháng 10/2026 dao động trong khoảng từ 1,6% đến 7,8%/năm tại quầy và có thể cao hơn đối với hình thức gửi trực tuyến (online), có nơi vượt 9%/năm. Trong khi đó, SCB áp lãi suất tiến sát về mức gần 0%/năm.
Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Hé lộ danh tính nhóm cổ đông nắm hơn 8,6% vốn Ngân hàng VIB

Biến động trong danh sách cổ đông của VIB nằm ở Công ty Cổ phần Beston khi công ty này chuyển 85,73 triệu cổ phiếu VIB sang Công ty Cổ phần Bellmont. Ngày giao dịch làm thay đổi tỷ lệ sở hữu là 22/10.
VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động

Ngân hàng Quốc Tế (VIB) công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ. Tổng thu nhập hoạt động tăng 18%, trong khi chi phí hoạt động giảm 2%, phản ánh những chuyển biến tích cực về hiệu quả vận hành. Đến cuối tháng 9/2026, tổng tài sản VIB đạt gần 600 nghìn tỷ đồng, tăng 8% so với đầu năm, đồng thời các chỉ số an toàn hoạt động được duy trì trong giới hạn quy định.
Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Ngân hàng đồng loạt giảm lãi suất, mở rộng tín dụng ưu đãi

Làn sóng giảm lãi suất đang lan rộng trong hệ thống ngân hàng, với các chương trình cho vay ưu đãi quy mô hàng chục nghìn tỷ đồng. Động thái này thực hiện định hướng điều hành của Ngân hàng Nhà nước nhằm hỗ trợ sản xuất, kinh doanh, song hiệu quả cần được đánh giá qua khả năng tiếp cận vốn và mức giảm chi phí thực tế của doanh nghiệp.
bao-hiem-that-nghiep