Hướng dẫn của Tổng cục Thuế cho biết, người nộp thuế là cá nhân có thể lựa chọn một trong ba cách thức để đăng ký tài khoản giao dịch điện tử.
aa
Để lập và gửi các tờ khai điện tử đến cơ quan thuế, người nộp thuế cần có tài khoản giao dịch điện tử.
Trường hợp cá nhân phát sinh nghĩa vụ khai thuế hoặc nộp thuế theo từng lần phát sinh và chưa có tài khoản giao dịch điện tử có thể thực hiện đăng nhập bằng mã số thuế (MST), ngày cấp, nơi cấp để khai và nộp hồ sơ khai thuế điện tử.
Để lập và gửi các tờ khai điện tử đến cơ quan thuế, người nộp thuế cần có tài khoản giao dịch điện tử. (Ảnh: minh họa)
Tại Công văn số 377/TCT-DNNCN ngày 5/2/2021, Tổng cục Thuế hướng dẫn, người nộp thuế có thể lựa chọn trong 03 cách sau để đăng ký tài khoản giao dịch điện tử.
Cách thứ 1: Người nộp thuế đăng ký trực tuyến và đến trực tiếp cơ quan thuế để được phê duyệt và kích hoạt tài khoản giao dịch thuế điện tử.
Theo đó, người nộp thuế truy cập vào đường dẫn https://canhan.gdt.gov.vn/. Tiếp theo, người nộp thuế chọn “Đăng ký”; nhập mã số thuế dùng đế đăng ký tài khoản. Trong đó, nhập chính xác mã kiểm tra hiển thị trên màn hình. Nếu nhập sai, hệ thống sẽ đưa ra cảnh báo: “Mã xác thực không đúng. Vui lòng nhập lại!”. Người nộp thuế tích chọn “Cá nhân” nếu MST đã nhập là của cá nhân hoặc tích chọn và “Tổ chức” nếu MST đã nhập là của tổ chức. Sau đó, người nộp thuế nhấn “Đăng ký”.
Tiếp đó, người nộp thuế nhập thông tin số điện thoại, Email, mã xác nhận. Trường hợp chưa được cơ quan thuế cấp mã xác nhận, thông tin Mã xác nhận để trống. Trường hợp mã xác nhận đã được cấp bởi cơ quan thuế, người nộp thuế bắt buộc phải nhập thông tin trường Mã xác nhận, nếu nhập sai thông tin thì hệ thống sẽ hiển thị cảnh báo: “Mã xác nhận không đúng. Vui lòng nhập lại mã xác nhận!”. Sau khi nhập đầy đủ thông tin, người nộp thuế nhấn “Tiếp tục”.
Hệ thống hiển thị “Tờ khai Đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử” - mẫu số 01/ĐK_TĐT, NNT kiểm tra thông tin và nhấn “Hoàn thành đăng ký”. Trường hợp người nộp thuế có mã xác nhận của cơ quan thuế, hệ thống thông báo hoàn thành đăng ký và gửi mẫu thông báo 01/TB-TĐT vào hòm thư điện tử và gửi mật khẩu đăng nhập vào số điện thoại đăng ký của người nộp thuế.
Trường hợp người nộp thuế chưa có mã xác nhận của cơ quan thuế: Hệ thống đưa ra thông báo “Để bảo mật thông tin, đề nghị bạn đến cơ quan thuế gần nhất để hoàn thành đăng ký (cần mang theo chứng minh nhân dân/thẻ căn cước công dân/hộ chiếu)”.
Người nộp thuế đến bộ phận Một cửa, cung cấp mã số thuế cho cán bộ thuế đồng thời cung cấp cho cán bộ thuế thông tin số điện thoại, địa chỉ email (nếu có thay đổi) để cán bộ thuế xác nhận tài khoản. Người nộp thuế nhận bản đăng ký mẫu 01/ĐK-TĐT do cán bộ thuế in từ ứng dụng, kiểm tra lại thông tin và ký vào bản đăng ký gửi cán bộ thuế.
Cách thứ 3: Đăng ký tài khoản giao dịch thuế điện tử qua Cổng Dịch vụ công quốc gia đồi với trường hợp cá nhân đã có tài khoản trên Cổng Dịch vụ công quốc gia (dự kiến áp dụng trong tháng 2/2021).
Theo đó, người nộp thuế đăng nhập vào cổng Dịch vụ công quốc gia, sau đó vào chức năng “Thanh toán trực tuyến” > “Nộp thuế cá nhân/Trước bạ” > “Kê khai thuế cá nhân”. Người nộp thuế nhập thông tin “Đăng ký tài khoản cá nhân”
Trong đó, mã số thuế sẽ tự động hiển thị theo MST từ Cổng Dịch vụ công quốc gia. Trường hợp thông tin MST không hiển thị thì người nộp thuế bắt buộc phải nhập thông tin MST. Sau đó, người nộp thuế nhập chính xác mã kiểm tra trên màn hình. Nếu nhập sai hệ thống hiển thị cảnh báo để người nộp thuế thực hiện lại. Người nộp thuế tích chọn “Cá nhân” nếu MST đã nhập là của cá nhân hoặc tích chọn và “Tổ chức” nếu MST đã nhập là của tổ chức. Tiếp đó, người nộp thuế nhấn “Đăng ký”.
Người nộp thuế kiểm tra và nhập thông tin tại màn hình hiển thị “Thông tin đăng ký tài khoản cá nhân”. Trường hợp chứng minh thư/căn cước công dân của người nộp thuế đã đăng ký với Cổng Dịch vụ công quốc gia khác với chứng minh thư/căn cước công dân theo thông tin MST, hệ thống hiển thị ra cảnh báo: “Số chứng minh thư/căn cước công dân không khớp giữa Cổng Dịch vụ công quốc gia với thông tin của cơ quan thuế. Đề nghị người nộp thuế thực hiện thay đổi thông tin với cơ quan thuế” và không cho NNT đăng ký.
Trường hợp chứng minh thư/căn cước công dân của người nộp thuế đã đăng ký với Cổng Dịch vụ công quốc gia trùng khớp với chứng minh thư/căn cước công dân theo thông tin MST: Hệ thống tự động hiển thị các thông tin mã số thuế, tên cá nhân, Tỉnh/thành phố cư trú, Chứng minh thư, Cơ quan thuế quản lý theo thông tin MST. Đồng thời, hệ thống tự động hiển thị số điện thoại và thư điện tử Email theo thông tin Cổng Dịch vụ công quốc gia; nếu không có Email thì đề nghị NNT nhập thông tin. người nộp thuế nhấn “Tiếp tục”.
Sau đó, hệ thống hiển thị “Tờ khai Đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử” - mẫu số 01/ĐK_TĐT, người nộp thuế kiểm tra thông tin và nhấn “Hoàn thành đăng ký”. Hệ thống hiển thị thông báo “Bạn đã đăng ký tài khoản thành công”. Đồng thời, người nộp thuế nhận được tin nhắn vào số điện thoại thông tin MST và mật khẩu tài khoản như sau: “Ban da dang ky thanh cong, tai khoan: “MST”, “MK” :xxx”. Cuối cùng, người nộp thuế đăng nhập vào hệ thống iCanhan, thực hiện đổi mật khẩu và thực hiện các giao dịch điện tử với cơ quan thuế.
Cách thứ 3: Người nộp thuế đăng ký trực tiếp tại cơ quan thuế. Cụ thể, người nộp thuế nộp Tờ khai mẫu 01/ĐK-TĐT và Giấy tờ tùy thân như Chứng minh thư nhân dân hoặc Thẻ căn cước công dân tại bộ phận Một cửa, cán bộ thuế kiểm tra thông tin trên tờ khai so với các giấy tờ kèm theo. Trường hợp thông tin (SĐT, E-mail) đầy đủ và hợp lệ, cán bộ thuế thực hiện tạo và gửi thông tin tài khoản giao dịch điện tử cho người nộp thuế qua số điện thoại và địa chỉ thư điện tử mà người nộp thuế đã đăng ký.
Trường hợp người nộp thuế khai thiếu thông tin (SĐT hoặc E-mail), cán bộ thuế thực hiện tạo và cấp mã xác nhận cho người nộp thuế. Người nộp thuế sử dụng mã xác nhận này để hoàn tất thủ tục đăng ký. Hệ thống yêu cầu nhập mã xác nhận mà người nộp thuế đã nhận từ cơ quan thuế. Người nộp thuế nhập mã xác nhận đã được cơ quan thuế cấp. Hệ thống gửi thông tin tài khoản, mật khẩu về số điện thoại và địa chỉ thư điện tử mà người nộp thuế đã đăng ký.
Thông tư 141 mở cơ hội nhận học bổng đào tạo CEO, nhưng hỗ trợ ngân sách không đồng nghĩa miễn trách nhiệm. Doanh nghiệp cần kê khai trung thực, tránh nhận hỗ trợ trùng lặp, bảo đảm hoàn thành khóa học và kiểm soát tốt rủi ro pháp lý.
Từ ngày 1/11/2026, hai thủ tục hành chính về xử lý miễn lãi các khoản lãi chậm nộp của Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp sẽ chính thức được bãi bỏ, theo Quyết định số 2885/QĐ-BTC của Bộ Tài chính.
Chương trình đào tạo 10.000 CEO mở cơ hội nâng cao năng lực quản trị cho doanh nghiệp tư nhân. Tuy nhiên, giới hạn học bổng, điều kiện thụ hưởng và khoảng trống đối với hộ kinh doanh đặt ra câu hỏi: chính sách có đến đúng nơi cần nhất không?
Nghị định 373/2026/NĐ-CP đặt doanh nghiệp chuyển đổi trước trách nhiệm duy trì dịch vụ công, kế thừa nghĩa vụ và bảo vệ người lao động. Cơ hội tham gia thị trường đi cùng sức ép quản trị, cạnh tranh, buộc nhà đầu tư tính chi phí và rủi ro.
Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.
Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.
Nghị định 371/2026/NĐ-CP đặt ra yêu cầu quản lý đối với doanh nghiệp cho thuê lại lao động Việt Nam làm việc cho tổ chức nước ngoài. Từ nghĩa vụ thông báo, báo cáo đến quản lý dữ liệu nhân sự, doanh nghiệp cần kiểm soát rủi ro pháp lý, bảo vệ quyền lợi người lao động.
Nghị định 373/2026/NĐ-CP mở ra cơ hội đầu tư khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, nhưng không áp dụng đại trà. Điều kiện chuyển đổi, tỷ lệ vốn nhà nước và cam kết của nhà đầu tư chiến lược đặt ra yêu cầu thẩm định.
Thông tư 138/2026/TT-BTC siết kỷ luật giao dịch trái phiếu doanh nghiệp riêng lẻ, từ kiểm soát tư cách nhà đầu tư đến thanh toán trong ngày. Quy định giảm rủi ro giao dịch, nhưng không bảo đảm thanh khoản hay khả năng trả nợ của doanh nghiệp phát hành.
Nghị định 371/2026/NĐ-CP đặt ra yêu cầu mới về quản lý lao động Việt Nam làm việc cho tổ chức, cá nhân nước ngoài. Từ thời hạn thông báo, hồ sơ nhân sự đến nghĩa vụ báo cáo, các bên phải chuẩn bị quy trình tuân thủ, kiểm soát rủi ro pháp lý.
Cắt giảm thủ tục, đẩy mạnh xử lý hồ sơ trực tuyến và chuyển từ tiền kiểm sang hậu kiểm dựa trên quản lý rủi ro đang giúp doanh nghiệp giảm gánh nặng hành chính, chủ động hơn trong hoạt động kinh doanh. Từ thực tiễn triển khai, doanh nghiệp kỳ vọng cải cách hải quan tiếp tục đi vào chiều sâu, với quy trình minh bạch, dữ liệu kết nối và cách thức thực hiện thống nhất.
Từ ngày 15/10/2026, Tây Ninh áp dụng quy định mới về xây dựng công trình phục vụ trực tiếp sản xuất nông nghiệp trên đất trồng lúa. Khu vực lúa tập trung phải đạt tối thiểu 50 ha, diện tích công trình không vượt quá 1% diện tích đất và tối đa 500 m².
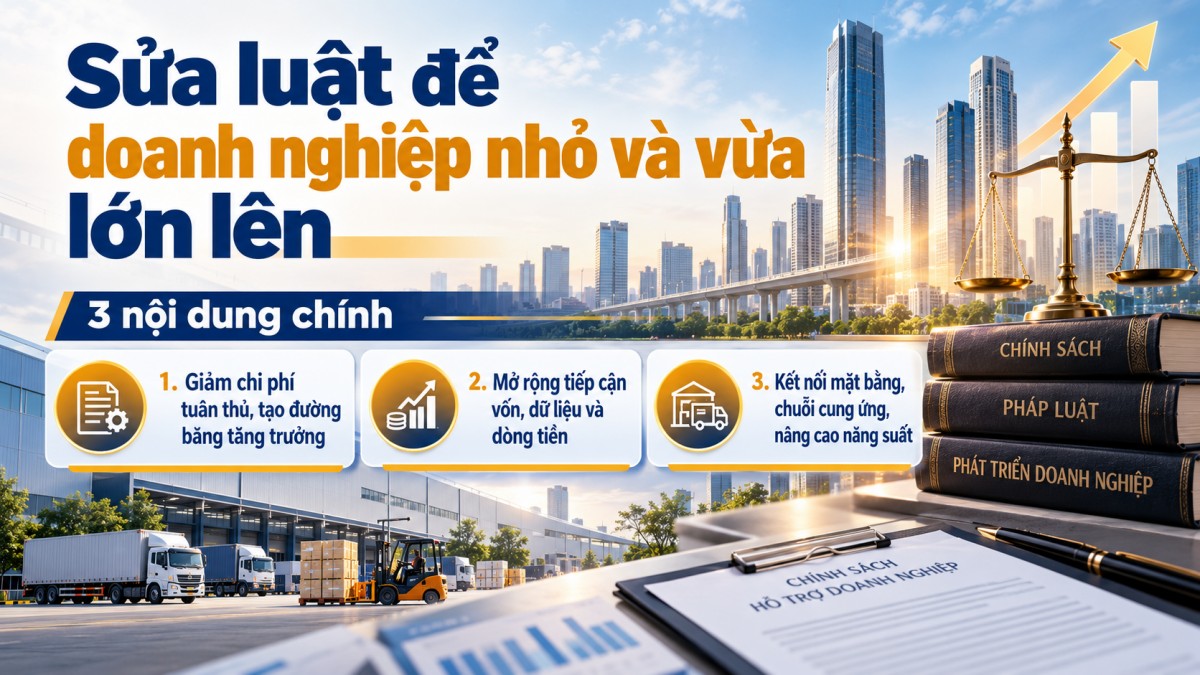
Sau gần một thập kỷ thực thi Luật Hỗ trợ doanh nghiệp nhỏ và vừa, yêu cầu đổi mới chính sách trở nên cấp thiết. Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cần tháo gỡ rào cản, giảm chi phí tuân thủ, tạo động lực tăng trưởng bền vững.