Thứ ba 06/10/2026 12:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Hàng loạt ông lớn thời trang "lờ" nghĩa vụ thuế VAT

12/10/2020 00:00
Không xuất hóa đơn VAT, hàng hóa không rõ nguồn gốc, giảm giá quá 50% quy định, không đăng ký thông báo hoạt động wesite thương mại điên tử... là những vi phạm đang tồn tại ở các ông lớn thời trang như: Nem, Viet Brothers, Genviet, Bò Sữa, Germe...

Mới đây, Cục Thuế thành phố Hà Nội đã công khai danh sách 228 đơn vị nợ thuế, phí và các khoản liên quan đến đất, tính đến giữa năm 2019 với tổng số tiền nợ lên tới gần 260 tỷ đồng.

Đây là các doanh nghiệp lần đầu bị công khai thông tin nợ thuế và số tiền nợ này bao gồm cả tiền phạt và tiền chậm nộp được công khai lần đầu. Trong số này, có 181 doanh nghiệp nợ gần 86 tỷ đồng thuế, phí, tiền phạt, tiền chậm nộp. Yêu cầu các doanh nghiệp khẩn trương nộp thuế cho Nhà nước.

Đồng hành cùng ngành thuế, Tạp chí Tài chính Doanh nghiệp đã triển khai chuyên đề “Thuế & Cuộc sống” đăng tải hàng loạt thông tin về hoạt động các doanh nghiệp có dấu hiệu trốn thuế, kinh doanh không đúng quy định pháp luật...

Để thực hiện chuyên đề, Tòa soạn tiếp nhận thông tin phản ánh từ bạn đọc, người tiêu dùng trên cả nước về các thông tin xung quanh việc thực hiện nghĩa vụ thuế chưa đúng quy định từ đọc giả cả nước.

Mở đầu chuyên đề, PV Tòa soạn đã dành thời gian nhiều ngày để tiến hành ghi nhận thông tin từ người tiêu dùng về việc kinh doanh có dấu hiệu trốn thuế khi không xuất hóa đơn gia trị gia tăng (VAT) như: Nem, Viet Brothers, GenViet, Bò Sữa, Germe...

Theo đó, hình thức trốn thuế chủ yếu của các thương hiệu này là không lập hóa đơn giá trị gia tăng cho khách hàng.

Các “ông lớn” chỉ in phiếu thu, không xuất VAT?

Cụ thể, PV Tài chính Doanh nghiệp đã tiến hành khảo sát mua hàng tại hàng loạt các thương hiệu thời trang trên.

Ngày 16/8 tại cửa hàng VietBrothers 76 Nguyễn Chí Thanh, Đống Đa, đây một trong những thương hiệu hàng đầu về slogan “Made in Viet Nam”, PV đã tiến hành mua sản phẩm của thương hiệu này. Tuy nhiên, sau khi thanh toán PV chỉ nhận được phiếu thu mà không có hóa đơn VAT, trên phiếu thu đơn cửa hàng cũng không hề thể hiện sản phẩm đã bao gồm thuế.

Cùng ngày PV qua cửa hàng thương hiệu Bò Sữa tại Bà Triệu khảo sát, chuỗi thương hiệu này cũng có hình thức kinh doanh giống như VietBrothers khi chỉ in phiếu thu mặc dù PV đề nghị xuất hóa đơn VAT nhưng nhân viên cho biết sản phẩm bên Bò Sữa không xuất được hóa đơn VAT?

Tiếp tục tìm hiểu, ngày 19/8 PV mua loạt sản phẩm thương hiệu Ponykids tại tầng 2, BigC Hồ Gươm, 110 Trần Phú, Hà Đông, nhân viên tại đây cũng chỉ in phiếu thu cho PV và trao đổi không xuất được hóa đơn VAT cho khách hàng. Sau đó, PV ghé thăm thời trang Germe địa chỉ Xã Đàn, thương hiệu được giới trẻ đặc biệt ưa chuộng. Sau khi PV thanh toán, đề nghị nhận hóa đơn VAT nhưng nhân viên tỏ ra khá ngạc nhiên và trao đổi: “Bên em không xuất hóa đơn VAT?”.

Tương tự như các thương hiệu trên, ngày 23/8 tại 25 Bà Triệu, Hoàn Kiếm, PV mua sản phẩm Dodavi thuộc Viên nghiên cứu da giầy (Bộ Công thương); ngày 22/5 mua sản phẩm thương hiệu da cao cấp Elly thuộc Công ty Cổ phần Thời Trang Quốc Tế Glamor, PV cũng ghi nhận việc các cửa hàng này ngang nhiên kinh doanh hàng loạt cửa hàng không xuất hóa đơn VAT theo quy định.

Các hãng thời trang thương hiệu hàng đầu kể cả trong nước hay nhập khẩu cũng có tình trạng không xuất VAT, các đơn vị này sẽ kê khai và đóng thuế như thế nào khi không xuất VAT cho khách hàng

Ngoài ra, PV cũng ghi nhận hàng loạt các đơn vị thời trang khác cũng kinh doanh và có nhiều hoạt động vi phạm pháp luật như: Thời trang Nem – chuỗi cửa hàng thuộc Công ty TNHH Dịch vụ và Thương mại An Thành, Thời trang Ivy moda - Công ty Cổ phần Dự Kim giảm giá sản phẩm trên 50% không đúng quy định của chính phủ.

Bán hàng không xuất hóa đơn VAT là tiếp tay cho doanh nghiệp trốn thuế

Trao đổi với PV, ông Nguyễn Văn Phụng - Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn, Tổng cục Thuế cho hay:

"Việc mua hàng không lấy hóa đơn, vô tình đã “tiếp tay” cho một số doanh nghiệp làm ăn “thiếu đứng đắn”. Nếu người tiêu dùng mua hàng không lấy hóa đơn, thì hóa đơn đó nhiều khả năng lại được “xuất khống” cho một giao dịch khác để hợp thức hóa chi phí. Trong khi đó, khi người bán không xuất hóa đơn, giao dịch đó không được ghi nhận vào doanh thu bán hàng, nên Nhà nước không thu được thuế. Đó là chưa tính tới nhiều trường hợp, đã có các cá nhân, đơn vị lợi dụng điều này để mua hóa đơn, hợp thức hóa chi tiêu ngân sách nhà nước.

Ở một khía cạnh khác, việc mua hàng không lấy hóa đơn là người tiêu dùng đã vô tình tiếp tay những người trốn thuế, tạo ra sự cạnh tranh không lành mạnh với các đơn vị, cá nhân tuân thủ đúng pháp luật về thuế, từ đó ảnh hưởng tới môi trường kinh doanh nói chung.

Bên cạnh đó, Luật sư Nguyên Anh Tuấn (VPLS Đại Nam). Luật sư Tuân cho biết, Bộ tài chính đã có Thông tư quy định về việc doanh nghiệp phải xuất hóa đơn VAT cho khách khi giá trị hàng hóa, dịch vụ từ 200 nghìn đồng trở lên tại điểm b, khoản 2 Điều 16 Thông tư 39/năm 2014/TT-BTC.

Cụ thể , khoản 2. Cách lập một số tiêu thức cụ thể trên hóa đơn

a) Tiêu thức “Ngày tháng năm” lập hóa đơn

Ngày lập hóa đơn đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền…

b) Tiêu thức “Tên, địa chỉ, mã số thuế của người bán”, “tên, địa chỉ, mã số thuế của người mua”: ghi tên đầy đủ hoặc tên viết tắt theo giấy chứng nhận đăng ký kinh doanh, đăng ký thuế.

Trường hợp tổ chức bán hàng có đơn vị trực thuộc có mã số thuế trực tiếp bán hàng thì ghi tên, địa chỉ, mã số thuế của đơn vị trực thuộc. Trường hợp đơn vị trực thuộc không có mã số thuế thì ghi mã số thuế của trụ sở chính.

Trường hợp khi bán hàng hóa, cung ứng dịch vụ từ 200.000 đồng trở lên mỗi lần, người mua không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế (nếu có) thì vẫn phải lập hóa đơn và ghi rõ “người mua không lấy hóa đơn” hoặc “người mua không cung cấp tên, địa chỉ, mã số thuế”.

Bài 2: Loạn thị trường thời trang: Lộ diện số thuế trốn “khủng” từ các thương hiệu hàng đầu

PV Tài chính Doanh nghiệp sẽ tiếp tục cập nhật thông tin trong bài tiếp theo...

Nhóm PV
Tin bài khác
65/188 thủ tục trên Cổng thông tin một cửa quốc gia được phân cấp về địa phương

65/188 thủ tục trên Cổng thông tin một cửa quốc gia được phân cấp về địa phương

Thông tin từ Cục Hải quan, 65 trong tổng số 188 thủ tục hành chính thuộc phạm vi dự án Mở rộng Cổng thông tin một cửa quốc gia và kết nối cơ chế một cửa ASEAN (giai đoạn 3) được xác định đã phân cấp từ Trung ương về địa phương.
Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Thông tư 145/2026/TT-BTC của Bộ Tài chính quy định rõ cơ chế tổ chức, quản lý hoạt động vay và cho vay chứng khoán, trong đó yêu cầu bên vay phải có tài sản bảo đảm với giá trị tối thiểu bằng 110% giá trị khoản vay.
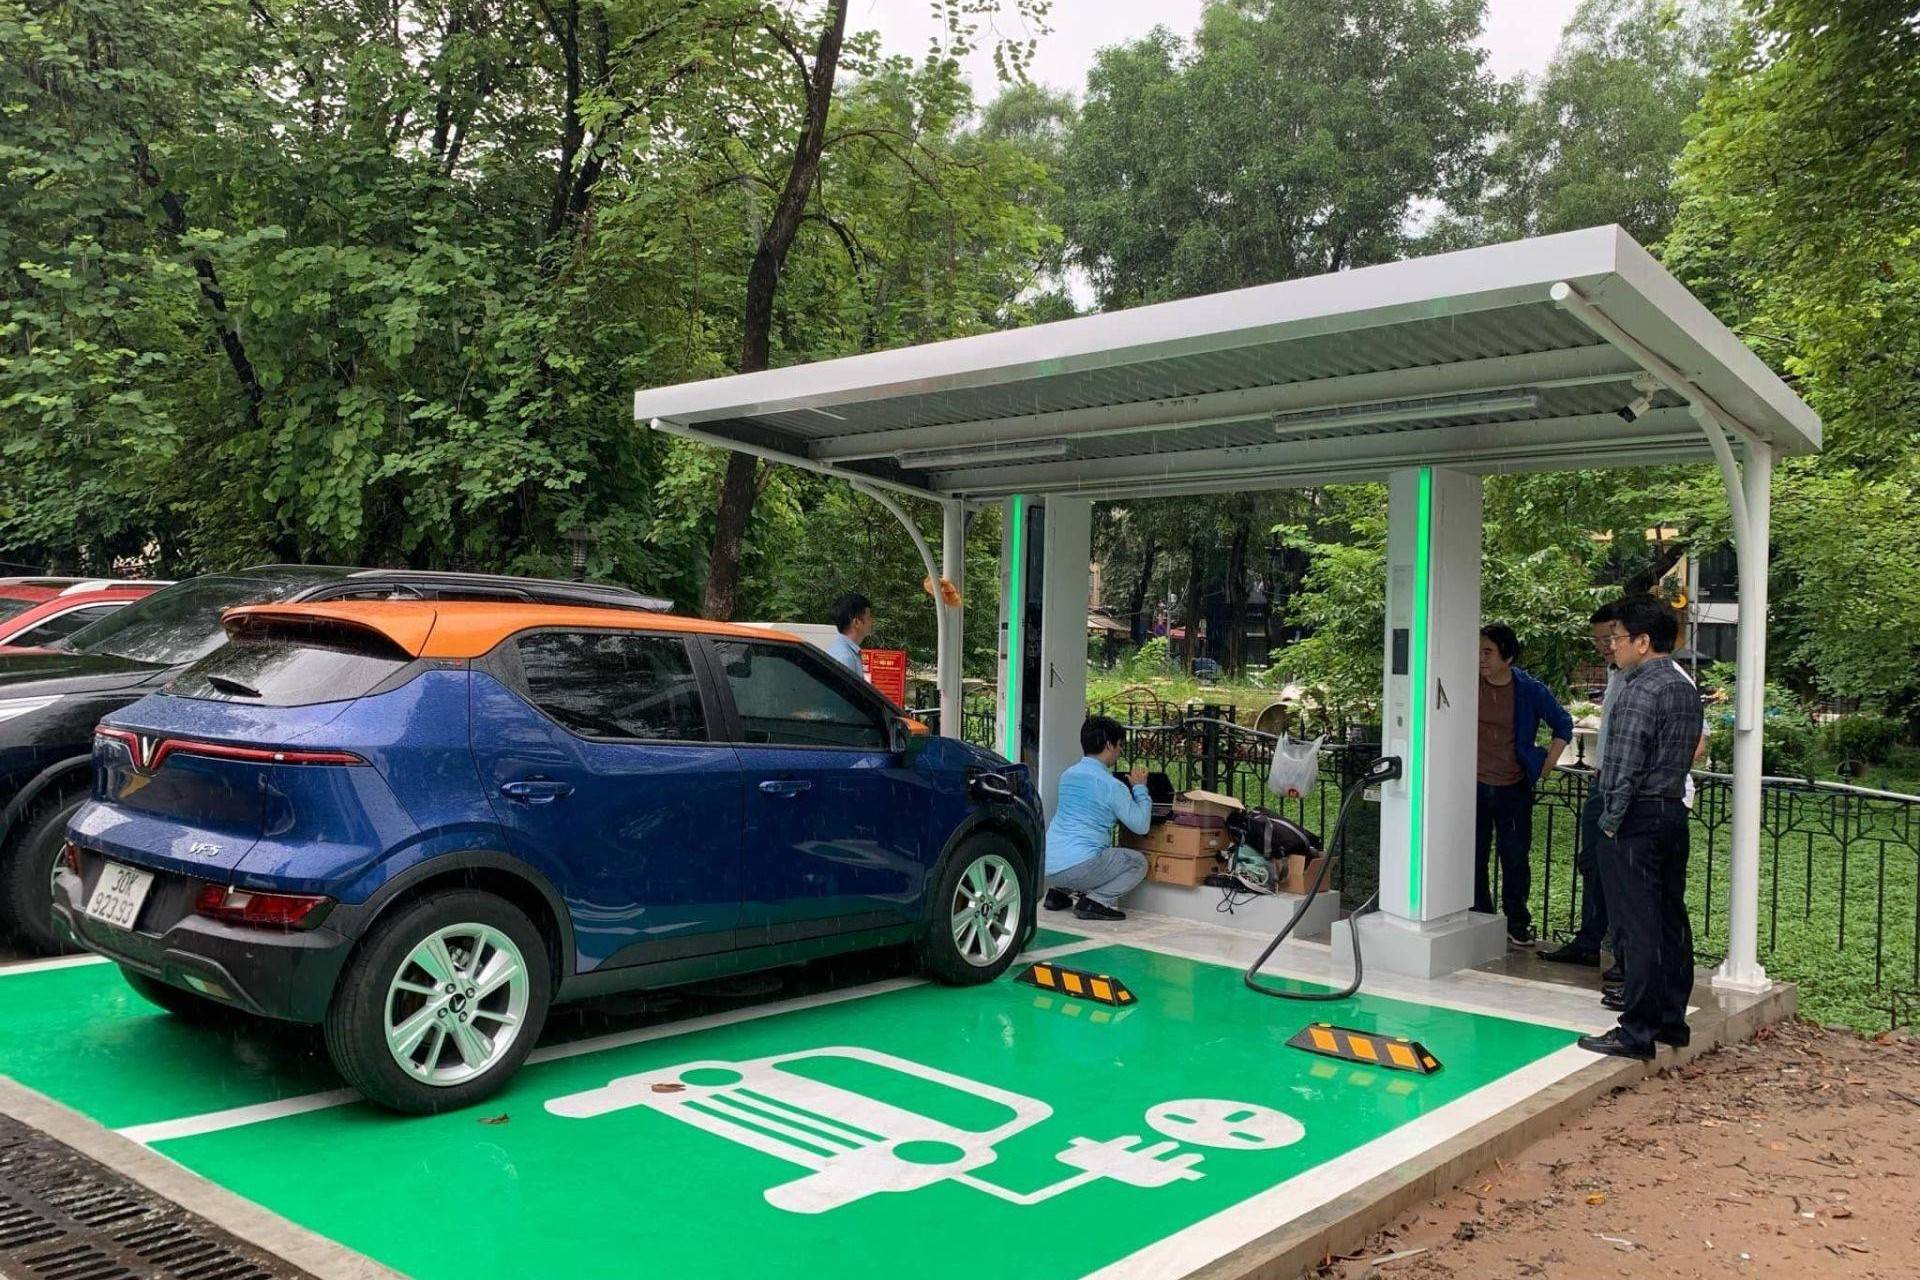
Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Bộ Công Thương vừa ban hành Quy chuẩn kỹ thuật quốc gia về trụ sạc, trạm sạc xe điện, lần đầu đặt ra hệ thống yêu cầu đồng bộ về an toàn điện, phòng cháy, chữa cháy, hạ tầng, đo đếm, quản lý phụ tải và dữ liệu vận hành. Quy chuẩn sẽ chính thức được áp dụng từ ngày 1/7/2027.
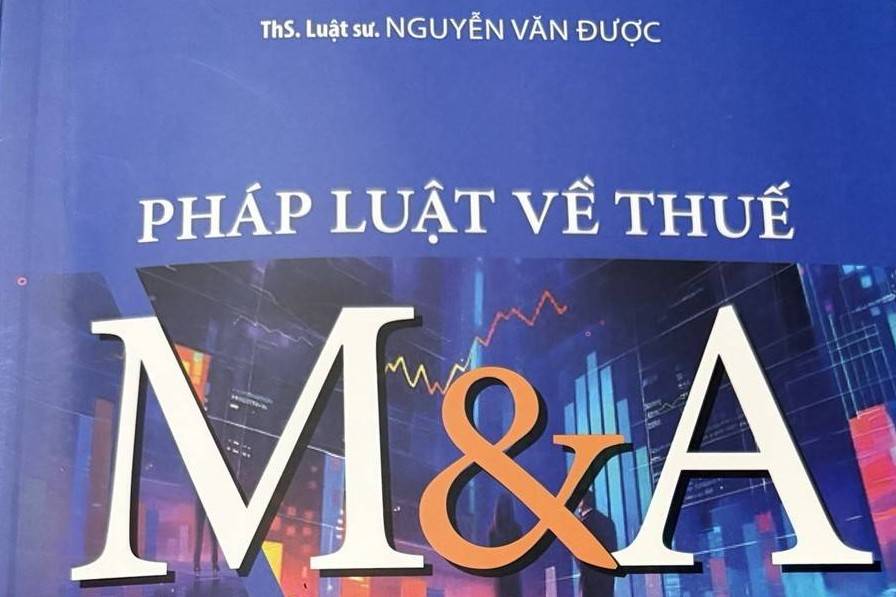
“Pháp luật về thuế M&A”, cẩm nang pháp lý cho các thương vụ mua bán, sáp nhập

“Pháp luật về thuế M&A”, cẩm nang pháp lý cho các thương vụ mua bán, sáp nhập

Cuốn sách “Pháp luật về thuế M&A” của ThS. Luật sư, Chuyên gia thuế, Trọng tài viên Nguyễn Văn Được hệ thống hóa những vấn đề pháp lý và thực tiễn về thuế trong các giao dịch mua bán, sáp nhập doanh nghiệp, hướng tới doanh nghiệp, luật sư, chuyên gia tài chính, kế toán và cơ quan quản lý.
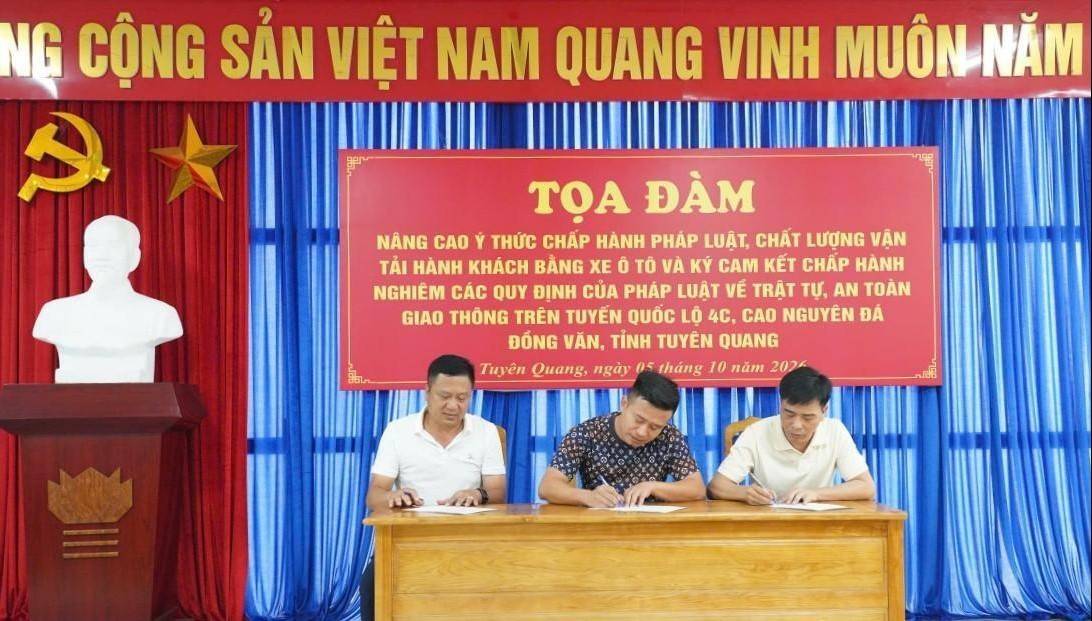
Tuyên Quang: Đưa trách nhiệm pháp lý vào từng chuyến xe vận tải hành khách trên Quốc lộ 4C

Tuyên Quang: Đưa trách nhiệm pháp lý vào từng chuyến xe vận tải hành khách trên Quốc lộ 4C

An toàn của một chuyến xe không chỉ phụ thuộc vào thao tác của người cầm lái. Phía sau vô-lăng còn là trách nhiệm kiểm tra phương tiện, bố trí lịch trình, quản lý thời gian lái xe và giám sát hoạt động vận tải của doanh nghiệp, hợp tác xã, chủ phương tiện.
Hải quan siết quản lý rủi ro, tuân thủ trở thành lợi thế của doanh nghiệp

Hải quan siết quản lý rủi ro, tuân thủ trở thành lợi thế của doanh nghiệp

Khi quản lý hải quan ngày càng dựa trên dữ liệu và rủi ro, lịch sử chấp hành pháp luật không còn chỉ để tránh xử phạt. Tuân thủ tốt có thể giúp doanh nghiệp xuất nhập khẩu giảm tỷ lệ kiểm tra, rút ngắn thời gian thông quan và tiết giảm chi phí vận hành.
Doanh nghiệp khảo sát, xây dựng trên tuyến hàng hải được chấp thuận trong 10 ngày

Doanh nghiệp khảo sát, xây dựng trên tuyến hàng hải được chấp thuận trong 10 ngày

Bộ Xây dựng quy định thời hạn chậm nhất 10 ngày làm việc để xử lý hồ sơ chấp thuận hoạt động khảo sát, thăm dò, xây dựng công trình trên tuyến hàng hải, kể từ khi nhận đủ hồ sơ hợp lệ. Quy định mới giúp doanh nghiệp chủ động hơn về tiến độ thủ tục.
Việt Nam đặt mục tiêu 8-10 triệu hợp đồng giao dịch hàng hóa phái sinh mỗi năm vào 2030

Việt Nam đặt mục tiêu 8-10 triệu hợp đồng giao dịch hàng hóa phái sinh mỗi năm vào 2030

Bộ Công Thương đặt mục tiêu đến năm 2030 phát triển khoảng 10 mặt hàng nội địa được giao dịch qua Sở Giao dịch hàng hóa, với khối lượng khoảng 8-10 triệu hợp đồng mỗi năm; thu hút 300-500 doanh nghiệp tham gia thị trường.
Dự thảo mới: Nhà đầu tư nước ngoài có thể góp vốn, quản lý và vận hành chợ

Dự thảo mới: Nhà đầu tư nước ngoài có thể góp vốn, quản lý và vận hành chợ

Bộ Công Thương đề xuất cho phép nhà đầu tư nước ngoài tham gia góp vốn, quản lý và vận hành hạ tầng chợ thông qua liên doanh với doanh nghiệp Việt Nam, với tỷ lệ góp vốn tối đa 49% vốn điều lệ.
Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.
Từ đơn vị sự nghiệp công lập sang doanh nghiệp: Những tiêu chí mới cần lưu ý

Từ đơn vị sự nghiệp công lập sang doanh nghiệp: Những tiêu chí mới cần lưu ý

Chính phủ vừa ban hành Nghị định số 373/2026/NĐ-CP ngày 30/9/2026, quy định việc chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Quy định mới xác lập rõ đối tượng, nguyên tắc, tiêu chí và hình thức chuyển đổi, trong đó đặt điều kiện quan trọng về khả năng tự bảo đảm chi thường xuyên của đơn vị trong 2 năm gần nhất.
Bốn cựu công chức thuế bị khởi tố, bài toán minh bạch trong thực thi thuế

Bốn cựu công chức thuế bị khởi tố, bài toán minh bạch trong thực thi thuế

Từ một vụ sai phạm xảy ra năm 2020 tại Cửa khẩu đường bộ số II Kim Thành, Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai đã lần lượt khởi tố 4 cựu công chức thuế trong năm 2026. Diễn biến này cùng một vụ án tại Cần Thơ cho thấy yêu cầu minh bạch, kiểm soát quyền lực và chuẩn hóa quan hệ giữa Cơ quan Thuế với doanh nghiệp đang được đặt ra rất thực tế.
Phú Thọ tăng cường kiểm tra doanh nghiệp sử dụng vật liệu nổ công nghiệp

Phú Thọ tăng cường kiểm tra doanh nghiệp sử dụng vật liệu nổ công nghiệp

Thanh tra Công an tỉnh Phú Thọ tăng cường kiểm tra việc chấp hành pháp luật về quản lý, sử dụng vật liệu nổ công nghiệp, chủ động phòng ngừa nguy cơ mất an toàn.
Tuyên Quang: Khởi tố Giám đốc Sở Giáo dục và Đào tạo Vũ Đình Hưng

Tuyên Quang: Khởi tố Giám đốc Sở Giáo dục và Đào tạo Vũ Đình Hưng

Liên quan vụ án xảy ra tại điểm thi Trường THPT Chuyên Tuyên Quang trong kỳ thi tốt nghiệp THPT năm 2026, Cơ quan An ninh điều tra Bộ Công an đã khởi tố ông Vũ Đình Hưng, Giám đốc Sở Giáo dục và Đào tạo tỉnh Tuyên Quang. Tổng số bị can trong vụ án được nâng lên 41 người.
Đề xuất một đầu mối quản lý an toàn thực phẩm từ Trung ương đến địa phương

Đề xuất một đầu mối quản lý an toàn thực phẩm từ Trung ương đến địa phương

Dự thảo Luật An toàn thực phẩm (sửa đổi) đề xuất Bộ Y tế là đầu mối quản lý nhà nước về an toàn thực phẩm ở Trung ương, UBND các cấp chịu trách nhiệm tại địa phương, đồng thời chuyển mạnh từ tiền kiểm sang hậu kiểm dựa trên mức độ rủi ro.