Thứ sáu 18/09/2026 21:49
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Phát triển thị trường tài chính xanh: Những thách thức và giải pháp đột phá TS. Lê Xuân Nghĩa: Làm chủ trí tuệ nhân tạo mở đường tăng trưởng bền vững Việt Nam |
| LTS: Chuyển đổi xanh đang trở thành trụ cột chiến lược của nền kinh tế Việt Nam trong bối cảnh hội nhập sâu và áp lực phát triển bền vững ngày càng gia tăng. Tuy nhiên, bài toán lớn nhất vẫn nằm ở dòng vốn dài hạn, ổn định và có định hướng rõ ràng. Không chỉ Nhà nước hay doanh nghiệp, khu vực dân cư – với hàng triệu hộ gia đình – đang nắm giữ một nguồn lực tài chính khổng lồ nhưng chưa được khai thác đúng mức. Trao đổi với phóng viên Tạp chí Doanh nghiệp và Hội nhập, TS. Lê Minh Nghĩa, Chủ tịch Hiệp hội Tư vấn tài chính Việt Nam (VFCA), phân tích vai trò then chốt của tài chính cá nhân trong việc kích hoạt động lực xanh hóa toàn nền kinh tế. |
Phóng viên: Thưa ông, khi bàn về kinh tế xanh, dư luận thường tập trung vào chính sách vĩ mô hoặc các dự án lớn. Theo ông, đâu là yếu tố nền tảng để dòng vốn thực sự vận hành hiệu quả trong quá trình chuyển đổi này?
TS. Lê Minh Nghĩa: Nếu ví nền kinh tế như một cơ thể sống, thì tài chính chính là hệ tuần hoàn. Muốn cơ thể khỏe mạnh, dòng máu phải sạch và lưu thông đúng hướng. Kinh tế xanh cũng vậy, không thể chỉ nói đến công nghệ hay khẩu hiệu môi trường, mà cốt lõi là dòng vốn phải mang tinh thần xanh, được phân bổ vào các hoạt động tạo giá trị bền vững.
Hiện nay, có thể nhận diện sáu dòng vốn chính chi phối nền kinh tế gồm: hệ thống ngân hàng, thị trường trái phiếu, thị trường chứng khoán, các quỹ đầu tư, vốn FDI và nguồn vốn từ khu vực dân cư. Nếu năm dòng vốn đầu thường được nhắc đến trong các chiến lược phát triển, thì dòng vốn từ người dân lại chưa được nhìn nhận đúng vai trò. Trong khi đó, đây mới là nền tảng rộng nhất, ổn định nhất và có khả năng lan tỏa mạnh mẽ nhất.
Một nền kinh tế chỉ thực sự xanh khi cả chuỗi tài chính – từ huy động vốn, phân bổ vốn đến tiêu dùng – đều hướng về các tiêu chí môi trường, xã hội và quản trị. Nếu người dân vẫn gửi tiền vào những kênh thiếu minh bạch, hoặc tiêu dùng những sản phẩm không bền vững, thì nỗ lực xanh hóa của doanh nghiệp sẽ bị hạn chế. Do đó, muốn chuyển đổi thành công, phải đồng thời điều chỉnh cấu trúc dòng tiền và hành vi tài chính của xã hội.
 |
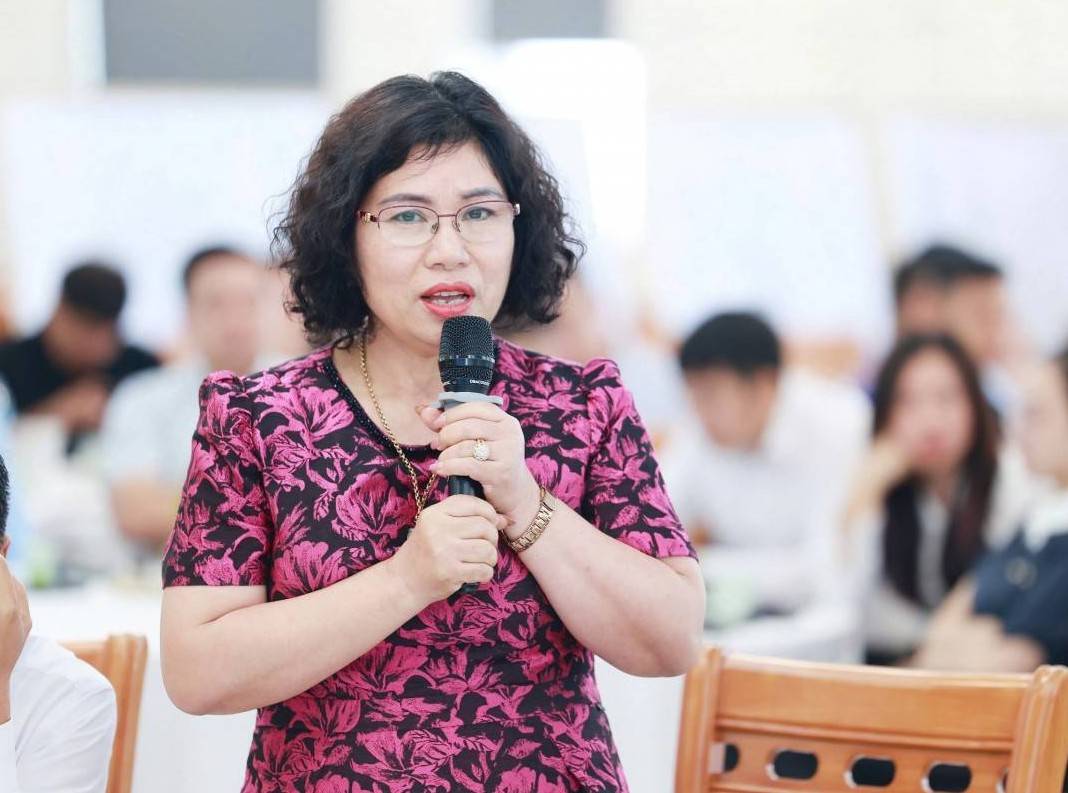
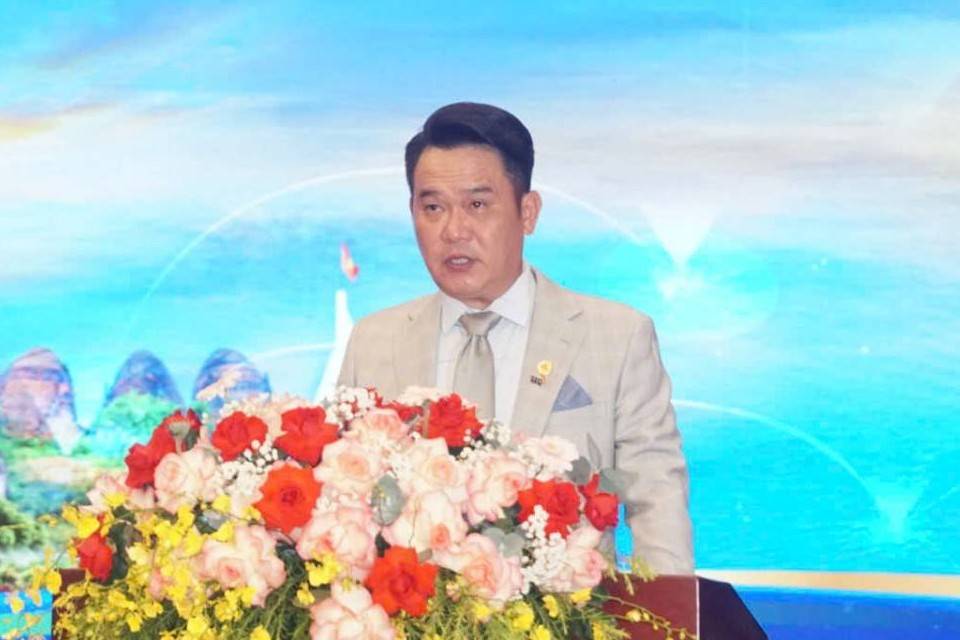
TS. Lê Minh Nghĩa, Chủ tịch Hiệp hội Tư vấn tài chính Việt Nam (VFCA) (Ảnh: Phan Chính) |
Phóng viên: Ông từng nhiều lần nhấn mạnh tài chính cá nhân là một “trụ cột bị lãng quên”. Vì sao khu vực này lại có ý nghĩa đặc biệt đối với chiến lược tài chính xanh?
TS. Lê Minh Nghĩa: Trong cấu trúc tài chính quốc gia, chúng ta có ba trụ cột: tài chính công, tài chính doanh nghiệp và tài chính cá nhân – hộ gia đình. Nếu hai trụ cột đầu đã được nghiên cứu khá sâu, thì tài chính cá nhân thường chỉ được nhìn ở góc độ tiết kiệm, tiêu dùng, chưa được xem là một chủ thể đầu tư chiến lược.
Thực tế, tiền gửi của người dân là nguồn vốn chủ yếu của hệ thống ngân hàng. Từ đó, ngân hàng mới có khả năng cấp tín dụng cho doanh nghiệp, trong đó có tín dụng xanh. Các khoản đầu tư của cá nhân vào cổ phiếu, trái phiếu hay quỹ đầu tư lại chính là nguồn vốn trung và dài hạn giúp doanh nghiệp triển khai dự án bền vững. Nếu hàng triệu hộ gia đình cùng định hướng dòng tiền theo tiêu chí xanh, sức mạnh tổng hợp sẽ vô cùng lớn.
Quan trọng hơn, tài chính cá nhân gắn trực tiếp với hành vi tiêu dùng. Mỗi quyết định mua sắm của người dân đều tác động đến cấu trúc thị trường. Khi người tiêu dùng ưu tiên sản phẩm thân thiện môi trường, doanh nghiệp buộc phải điều chỉnh mô hình sản xuất. Như vậy, người dân không chỉ là người thụ hưởng môi trường sống tốt hơn, mà còn là người kiến tạo thị trường xanh thông qua chính lựa chọn tài chính hàng ngày của mình.
Phóng viên: Vậy theo ông, người dân có thể tham gia vào chu trình vốn xanh thông qua những kênh cụ thể nào, và cần cơ chế gì để tạo niềm tin cho nhà đầu tư cá nhân?
TS. Lê Minh Nghĩa: Có hai hướng tham gia chính: đầu tư và ủy thác dòng tiền. Thứ nhất, thông qua ngân hàng, người dân có thể lựa chọn các sản phẩm tiết kiệm xanh, nơi dòng vốn được cam kết cấp cho các dự án đạt tiêu chuẩn môi trường. Thứ hai, trên thị trường vốn, cá nhân có thể mua trái phiếu xanh, cổ phiếu doanh nghiệp đạt chuẩn ESG hoặc góp vốn vào các quỹ đầu tư bền vững.
Tuy nhiên, rào cản lớn nhất hiện nay là thiếu hệ thống phân loại xanh minh bạch, thống nhất và dễ tiếp cận. Người dân cần biết rõ một sản phẩm tài chính được gọi là “xanh” dựa trên tiêu chí nào, ai kiểm toán, ai chịu trách nhiệm giám sát. Nếu thông tin không rõ ràng, niềm tin thị trường sẽ suy giảm và dòng tiền khó lan tỏa.
Bên cạnh đó, cần có cơ chế khuyến khích đủ mạnh, chẳng hạn ưu đãi thuế, giảm phí giao dịch, hoặc hỗ trợ thông tin cho nhà đầu tư cá nhân. Khi lợi ích kinh tế song hành với lợi ích môi trường, người dân sẽ chủ động dịch chuyển danh mục đầu tư của mình. Quan trọng hơn, phải nâng cao kiến thức tài chính cho cộng đồng để họ hiểu rủi ro, hiểu giá trị dài hạn của đầu tư bền vững, thay vì chỉ chạy theo lợi nhuận ngắn hạn.
Phóng viên: Ở góc độ tiêu dùng, giá thành sản phẩm xanh thường cao hơn sản phẩm truyền thống. Làm thế nào để dung hòa lợi ích môi trường với khả năng chi trả của người dân?
TS. Lê Minh Nghĩa: Đây là điểm nghẽn phổ biến tại nhiều quốc gia đang phát triển. Người tiêu dùng có xu hướng ưu tiên giá rẻ và tiện lợi, trong khi sản phẩm xanh phải gánh thêm chi phí công nghệ, nguyên liệu sạch và tiêu chuẩn kiểm soát nghiêm ngặt. Nếu không có sự hỗ trợ chính sách, rất khó để thị trường tự điều chỉnh trong ngắn hạn.
Vai trò của Nhà nước là thiết kế cơ chế trợ lực hợp lý, bao gồm trợ giá, ưu đãi thuế cho doanh nghiệp sản xuất xanh, đồng thời khuyến khích người tiêu dùng thông qua các chương trình kích cầu bền vững. Khi quy mô thị trường tăng lên, chi phí sản xuất sẽ giảm dần, giúp giá thành sản phẩm xanh trở nên cạnh tranh hơn.
Về dài hạn, điều quan trọng là thay đổi nhận thức xã hội. Người dân cần hiểu rằng chi phí bỏ ra hôm nay cho sản phẩm bền vững chính là khoản đầu tư cho sức khỏe, môi trường và chất lượng sống tương lai. Khi tiêu dùng xanh trở thành thói quen, nó sẽ tạo áp lực thị trường tích cực, buộc doanh nghiệp phải đổi mới, từ đó hình thành một vòng tuần hoàn kinh tế xanh ổn định và tự duy trì.
Xin cảm ơn ông!