Chủ nhật 20/09/2026 02:57
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Lãi suất vay tăng cao, nhà đầu tư bất động sản chịu áp lực bán cắt lỗ

Lãi suất vay mua nhà tăng mạnh lên 13–15%/năm khiến nhiều nhà đầu tư sử dụng đòn bẩy tài chính rơi vào áp lực trả nợ, buộc phải giảm giá, cắt lỗ căn hộ trong bối cảnh thị trường chững lại.
Lãi suất ngân hàng ngày 6/6/2026: Biến động nhẹ, nhiều kỳ hạn tiếp tục ổn định Lãi suất ngân hàng ngày 8/6/2026: Xu hướng ổn định, cạnh tranh nhẹ ở kỳ hạn dài

Áp lực từ lãi suất vay mua nhà đang trở thành gánh nặng rõ rệt đối với nhiều nhà đầu tư bất động sản, đặc biệt là những người sử dụng đòn bẩy tài chính cao. Khi các gói ưu đãi lãi suất kết thúc, mức lãi vay thả nổi tăng mạnh đã khiến chi phí trả nợ hàng tháng đội lên đáng kể, buộc không ít người phải tính đến phương án bán cắt lỗ.

Một trường hợp điển hình tại Hà Nội cho thấy rõ áp lực này. Nhà đầu tư mua căn hộ 2 phòng ngủ với giá 3,7 tỷ đồng, trong đó vay ngân hàng tới 2,9 tỷ đồng, tương đương gần 80% giá trị tài sản. Trong giai đoạn đầu, khoản vay được hưởng lãi suất ưu đãi, giúp giảm áp lực tài chính. Tuy nhiên, sau khi hết thời gian ưu đãi, lãi suất chuyển sang thả nổi, đẩy chi phí trả nợ lên khoảng 30–40 triệu đồng mỗi tháng, tương ứng mức lãi suất 13–14%/năm.

Lãi suất vay tăng cao, nhà đầu tư bất động sản chịu áp lực bán cắt lỗ
Lãi suất vay mua nhà tăng mạnh lên 13–15%/năm khiến nhiều nhà đầu tư sử dụng đòn bẩy tài chính rơi vào áp lực trả nợ, buộc phải giảm giá, cắt lỗ căn hộ.

So với giai đoạn ưu đãi, số tiền phải trả gần như tăng gấp đôi. Trong khi đó, khả năng khai thác cho thuê của căn hộ lại khá hạn chế. Với tình trạng bàn giao thô, chưa có nội thất, mức giá thuê chỉ dao động khoảng 6–7 triệu đồng/tháng. Ngay cả khi hoàn thiện nội thất, giá thuê tối đa cũng chỉ đạt khoảng 8–9 triệu đồng/tháng – không đủ bù đắp chi phí lãi vay.

Chênh lệch lớn giữa dòng tiền thu về và nghĩa vụ trả nợ khiến chủ căn hộ buộc phải rao bán. Dù đã giảm giá tổng cộng 400 triệu đồng, giao dịch vẫn chưa thành công, phản ánh rõ sự trầm lắng của thị trường hiện tại.

Khảo sát đầu tháng 6/2026 cho thấy mặt bằng lãi suất cho vay mua nhà đã tăng đáng kể so với giai đoạn trước. Các ngân hàng hiện áp dụng mức lãi suất ưu đãi ban đầu khoảng 8–10%/năm, kéo dài từ 6 đến 36 tháng tùy chính sách. Mức này cao hơn rõ rệt so với giai đoạn 2023–2024, khi lãi suất chỉ dao động 6–8%/năm.

Sau thời gian ưu đãi, lãi suất thả nổi hiện phổ biến ở mức 13–15%/năm, tạo áp lực lớn lên người vay dài hạn. Nguyên nhân chủ yếu đến từ việc lãi suất huy động tăng trở lại, kéo theo chi phí vốn của ngân hàng đi lên.

Tại một số ngân hàng thương mại, mức lãi suất cụ thể đã được điều chỉnh theo xu hướng tăng. Đơn cử, HDBank áp dụng lãi suất 9,8%/năm cố định trong 12 tháng đầu và 10,8%/năm trong 24 tháng. Sau đó, lãi suất được tính bằng lãi suất cơ sở cộng biên độ 3,5%/năm. Trong khi đó, Shinhan Bank đưa ra mức 10,0%/năm cố định 12 tháng hoặc 10,3%/năm trong 24 tháng; với các khoản vay mua nhà dự án, mức lãi suất có thể thấp hơn, từ 9,5–9,8%/năm.

Dù các gói ưu đãi vẫn tồn tại, nhưng mặt bằng lãi suất mới đã tạo ra rào cản đáng kể đối với người mua nhà, đặc biệt là nhóm đầu tư ngắn hạn. Việc chi phí vốn tăng cao khiến hiệu quả đầu tư giảm sút, thậm chí chuyển sang trạng thái thua lỗ nếu thị trường không tăng giá như kỳ vọng.

Theo đánh giá của VIS Rating, xu hướng lãi suất tăng cùng với giá bất động sản neo ở mức cao đang ảnh hưởng trực tiếp đến nhu cầu mua nhà. Tỷ lệ hấp thụ căn hộ đã giảm xuống còn 95% trong năm 2025, thấp hơn mức 106% của năm trước đó. Điều này phản ánh tâm lý thận trọng ngày càng rõ rệt của người mua.

Cùng với đó, nguồn cung mới lại tăng mạnh. Riêng tại Hà Nội và TP.HCM, nguồn cung căn hộ trong năm 2025 tăng khoảng 22%, nhờ các vướng mắc pháp lý dần được tháo gỡ. Dự kiến trong năm 2026, nguồn cung tiếp tục duy trì ở mức cao, chủ yếu đến từ các dự án trung – cao cấp tại khu vực vùng ven, cũng như các dự án nhà ở xã hội.

Sự gia tăng nguồn cung trong bối cảnh cầu suy yếu đang tạo áp lực kép lên thị trường. VIS Rating dự báo lãi suất vay mua nhà bình quân năm 2026 có thể cao hơn 3–4% so với cùng kỳ, do chính sách kiểm soát tín dụng bất động sản vẫn được duy trì chặt chẽ.

Trong bối cảnh đó, giá bán và thanh khoản thị trường được dự báo sẽ tiếp tục chịu sức ép. Nhiều chủ đầu tư có thể phải điều chỉnh chiến lược, chuyển hướng sang phân khúc nhà ở vừa túi tiền nhằm kích cầu và cải thiện khả năng hấp thụ.

Với nhà đầu tư cá nhân, bài toán sử dụng đòn bẩy tài chính đang trở nên rủi ro hơn bao giờ hết. Khi lãi suất không còn ở mức thấp, việc cân đối dòng tiền và lựa chọn sản phẩm phù hợp sẽ là yếu tố sống còn để tránh rơi vào tình trạng buộc phải bán tháo tài sản như hiện nay.
Tin bài khác
Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed trở lại với chính sách tiền tệ thắt chặt không chỉ là câu chuyện của nước Mỹ. Khi lãi suất và lợi suất tài sản Mỹ tăng, sức hút của đồng USD cũng lớn hơn, tạo áp lực lên tỷ giá, dòng vốn và chính sách tiền tệ của nhiều quốc gia.
Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed nâng lãi suất thêm 0,25 điểm phần trăm lên 3,75%-4,00% và để ngỏ khả năng tiếp tục tăng trong năm nay, khi áp lực lạm phát lan rộng bất chấp sức ép hạ lãi suất từ Tổng thống Mỹ Donald Trump.
Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Sau 8 tháng năm 2026, hệ thống Kho bạc Nhà nước đã thực hiện thanh toán hơn 1,38 triệu tỷ đồng cho chi thường xuyên và vốn đầu tư thuộc kế hoạch năm, đồng thời tiếp tục kiểm soát chặt chẽ các khoản chi ngân sách theo đúng quy định.
Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sau khi chính sách theo Nghị định 178 được triển khai trên diện rộng, Bộ Nội vụ yêu cầu các Bộ, ngành, địa phương hậu kiểm toàn bộ kết quả, bảo đảm đúng người, đúng quy trình và kịp thời khắc phục sai sót.
TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

Ngày 28.8.2026, Công ty CP Đầu tư Thành Thành Công (TTCI) đăng ký bán 137.738.968 cổ phiếu SBT và bà Huỳnh Bích Ngọc - Phó Chủ tịch Thường trực, Tổng Giám đốc TTCI đăng ký bán 65.763.808 cổ phiếu SBT. Các giao dịch được đăng ký với mục đích cơ cấu danh mục đầu tư.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.
Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Đà suy yếu kéo dài của đồng Yên không chỉ gây sức ép lên thị trường tài chính Nhật Bản, mà còn làm gia tăng lo ngại về nguy cơ lan truyền bất ổn sang các thị trường toàn cầu, trong đó có chi phí vay mượn tại Mỹ.
Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

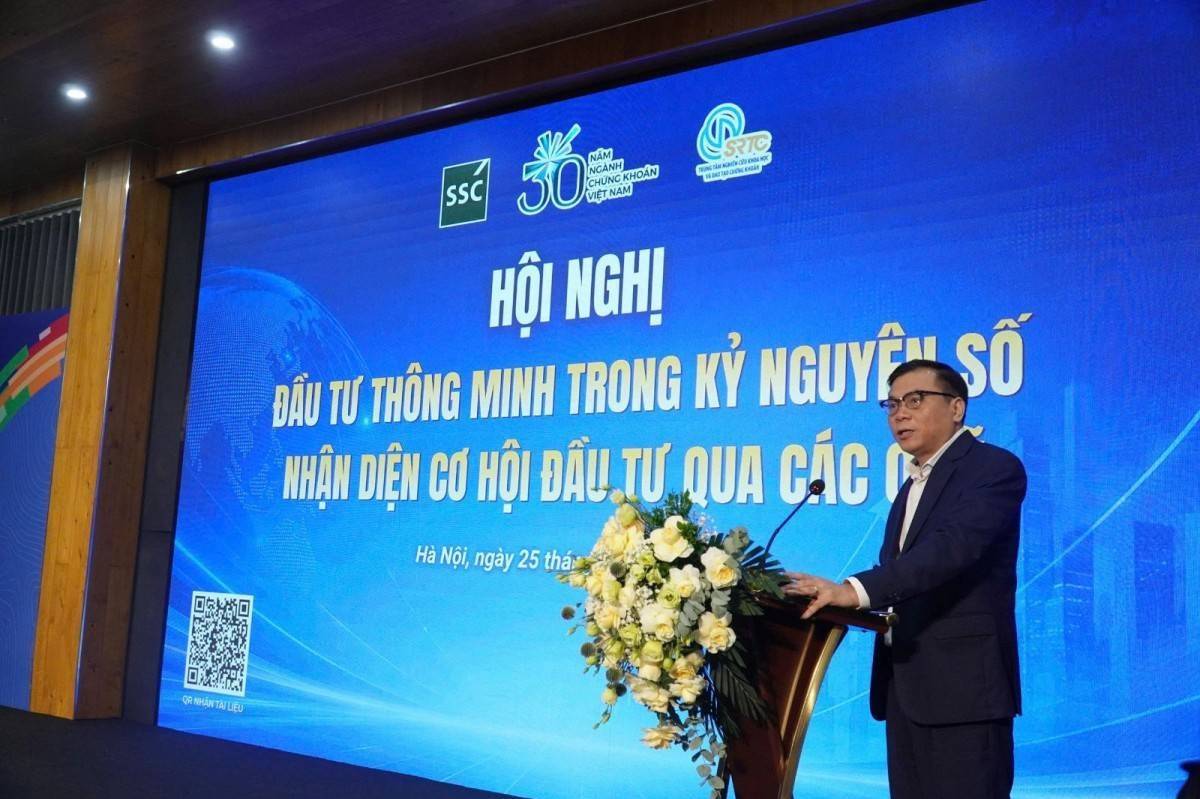
Tại hội nghị "Đầu tư thông minh trong kỷ nguyên số", UBCKNN cho biết AUM ngành quỹ đạt hơn 846.000 tỷ đồng, tăng bình quân hơn 20% mỗi năm suốt 10 năm qua.
Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Sau VETC, Viettel Money cũng dừng thu phí xử lý giao dịch qua trạm, động thái được đưa ra sau khi nhiều khách hàng phản ánh về mức phí và cách thức thu.
Giám đốc HSBC: Tỷ giá và lãi suất sẽ chịu sức ép lớn hơn trong nửa cuối 2026

Giám đốc HSBC: Tỷ giá và lãi suất sẽ chịu sức ép lớn hơn trong nửa cuối 2026

Nhu cầu vốn, nhập khẩu và ngoại tệ tăng nhanh khiến tỷ giá, lãi suất chịu thêm sức ép, đòi hỏi chính sách tiền tệ linh hoạt để giữ cân bằng tăng trưởng và ổn định vĩ mô.
Lãi suất ngân hàng ngày 18/8/2026: Nhiều nhà băng giữ mức kỳ hạn dài cao

Lãi suất ngân hàng ngày 18/8/2026: Nhiều nhà băng giữ mức kỳ hạn dài cao

Lãi suất ngân hàng ngày 18/8 duy trì sự phân hóa giữa các ngân hàng, trong đó một số nhà băng niêm yết mức trên 6% ở kỳ hạn dài.
Lãi suất ngân hàng ngày 27/8/2026: Tiếp tục phân hóa

Lãi suất ngân hàng ngày 27/8/2026: Tiếp tục phân hóa

Lãi suất ngân hàng ngày 17/8/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó nhóm nhà băng thương mại duy trì mức cao ở kỳ hạn dài, còn Big4 giữ mặt bằng tương đối ổn định.
Lãi suất ngân hàng ngày 15/8/2026: Nhiều nhà băng tiếp tục giảm

Lãi suất ngân hàng ngày 15/8/2026: Nhiều nhà băng tiếp tục giảm

Lãi suất ngân hàng ngày 15/8 tiếp tục phân hóa, khi một số ngân hàng giảm mạnh trong lúc nhiều nhà băng vẫn duy trì mức trên 7%/năm ở kỳ hạn dài.
Lãi suất ngân hàng đồng loạt giảm, dòng vốn đang hướng mạnh vào các động lực tăng trưởng

Lãi suất ngân hàng đồng loạt giảm, dòng vốn đang hướng mạnh vào các động lực tăng trưởng

Hàng loạt ngân hàng giảm lãi suất cho vay sau chỉ đạo của Chính phủ, mở rộng tín dụng ưu đãi cho doanh nghiệp, xuất khẩu, sản xuất và các lĩnh vực tạo động lực tăng trưởng.
Quỹ tín dụng nhân dân phải giữ an toàn vốn, thanh khoản từ tháng 11

Quỹ tín dụng nhân dân phải giữ an toàn vốn, thanh khoản từ tháng 11

Từ tháng 11, quỹ tín dụng nhân dân phải đáp ứng hàng loạt giới hạn an toàn mới, trong đó yêu cầu vốn tối thiểu 8%, thanh khoản 100% và kiểm soát chặt nguồn vốn.