Thứ bảy 24/10/2026 01:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Rất khó ‘ngang hàng’

21/04/2022 14:53
Một trong những hoạt động công nghệ tài chính mà Ngân hàng Nhà nước (NHNN) muốn thử nghiệm và đang mời mọi người góp ý là hoạt động cho vay ngang hàng (peer-to-peer lending – P2P lending). Nếu như cách đây năm mười năm, rất dễ liệt kê các ưu điểm củ

Có hai loại người: một bên có tiền, muốn cho vay để kiếm lãi; một bên kẹt tiền muốn tìm nơi cho vay. Nhưng xưa nay hai loại người này ít khi trực tiếp gặp nhau, họ đều phải đến ngân hàng, người có tiền đem tiền vào gửi, người thì đợi ngân hàng lấy tiền đó cho họ vay và dĩ nhiên ngân hàng ở giữa sẽ ăn chênh lệch lãi suất giữa lãi trả cho người gửi tiền và lãi tính cho người đi vay.
Đến khi Internet bùng nổ, con người kết nối trực tiếp với nhau một cách dễ dàng nên công nghệ thúc đẩy sự ra đời của các dịch vụ kết nối kiểu đó trên quy mô lớn, như gọi xe công nghệ, cho thuê nhà ngắn hạn, giao thức ăn… và trong lĩnh vực tài chính là cho vay ngang hàng. Thử hình dung có một trang web nơi người có tiền nhàn rỗi vào dạo quanh, thấy ai cần vay tiền mà có vẻ đàng hoàng, đáng tin cậy thì cho họ vay, người cần tiền cũng vào rao lên nhu cầu và chờ có người rót tiền cho mình vay. Vì không cần trụ sở, không cần nhiều nhân viên giao dịch… nên chi phí của dịch vụ sẽ rất thấp; đồng nghĩa người vay sẽ chịu lãi thấp hơn và người cho vay hưởng lãi cao hơn so với thông qua ngân hàng.

Với một hình dung lý tưởng như thế, thật khó kể hết các ưu điểm của hình thức cho vay này. Ngân hàng thường thích cho vay các khoản tiền lớn vì cho một người vay 100 tỉ đồng sẽ dễ hơn, chi phí quản lý sẽ thấp hơn cho 100 người vay mỗi người 1 tỉ đồng. Các khoản vay một vài triệu đồng ngân hàng không thèm để mắt và người vay thường phải xoay xở với các đám cho vay nặng lãi. Với hình thức cho vay ngang hàng có sự hỗ trợ của công nghệ, các khoản vay nhỏ vài ba triệu đồng là hoàn toàn khả thi. Người có tiền cũng không dồn hết cho một phi vụ cho vay, họ có thể chia nhỏ ra, mỗi địa chỉ họ chọn chỉ cho vay 1 triệu đồng chẳng hạn, nên khoản tiền 100 triệu đồng dành dụm của họ rải đều ra cho 100 người vay. Lỡ một hai người mất khả năng chi trả họ cũng không mất hết tiền.

Cũng như gọi xe công nghệ, chỉ cần mở ứng dụng ra, người cho vay có thể đọc từng khoản muốn vay để đánh giá mức độ rủi ro; người đi vay mở hồ sơ trực tuyến, khỏi cần đi lại nhiều lần. Hai bên có thể gặp nhau qua các nút bấm, cứ thế tiền vay được giải ngân, tiền lãi chuyển về tài khoản… như một phép lạ công nghệ số.

Đời thật không như là mơ

Tuy nhiên phép lạ công nghệ số này hóa ra không lý tưởng như nhiều người kỳ vọng. Khiếm khuyết lớn nhất nằm ngay trong nền tảng ứng dụng. Các FinTech làm ứng dụng cho vay ngang hàng có một động lực lấn lướt mọi mục tiêu khác: tăng trưởng cả số lượng người vay và người cho vay lẫn doanh số cho vay càng nhiều, càng nhanh, càng mạnh chừng nào tốt chừng đó. Khả năng gọi vốn của họ phụ thuộc vào tiêu chí này. Mô hình chung của các ứng dụng công nghệ mang tính kết nối là chạy theo tăng trưởng bất kể lời lỗ. Với nền tảng cho vay ngang hàng, nhấn mạnh đến yếu tố tăng trưởng tức sẽ phải giảm nhẹ quan ngại về chất lượng tín dụng của các khoản cho vay, giảm nhẹ việc rà soát, lọc bớt các rủi ro, kể cả các bước kiểm tra uy tín tín dụng của người đi vay.

Với khiếm khuyết mang tính cơ hữu này, không lạ gì hoạt động cho vay ngang hàng đầy những câu chuyện thất bại, từ lãi quá cao đến lừa đảo, từ người đi vay vỡ nợ đến người cho vay mất trắng tiền. Đối tượng mà nhiều nước hướng đến khi cho phép thử nghiệm hình thức cho vay ngang hàng là các doanh nghiệp nhỏ và vừa lại không thể tiếp cận nguồn vốn thông qua nền tảng này.

Với khiếm khuyết mang tính cơ hữu này, không lạ gì hoạt động cho vay ngang hàng đầy những câu chuyện thất bại, từ lãi quá cao đến lừa đảo, từ người đi vay vỡ nợ đến người cho vay mất trắng tiền. Đối tượng mà nhiều nước hướng đến khi cho phép thử nghiệm hình thức cho vay ngang hàng là các doanh nghiệp nhỏ và vừa lại không thể tiếp cận nguồn vốn thông qua nền tảng này. Trong thực tế, các nền tảng cho vay ngang hàng rất khó thu hút khách, cả người bỏ tiền đầu tư và người đi vay vì chi phí để tiếp cận là khá cao trong khi khoản tiền họ bỏ vào nền tảng là khá nhỏ.

Ngay trong tờ trình NHNN trong đó có soạn thảo đi kèm với dự thảo nghị định liên quan đến hoạt động cho vay ngang hàng, NHNN cũng nhận định “một số công ty lấy danh nghĩa mô hình P2P Lending lợi dụng sự thiếu kiến thức, hiểu biết của người dân để lừa bịp, gian dối, quảng cáo sai sự thật, hứa hẹn lợi nhuận cao, lãi suất cao để lừa đảo, chiếm đoạt tiền vốn của người dân bỏ tiền đầu tư mô hình cho vay này hoặc lừa dối người vay về lãi suất “thấp”, điều kiện vay ưu đãi trong khi tính và áp dụng mức lãi suất thực tế cao “cắt cổ”, tác động tiêu cực đến cuộc sống của người dân”.

Ràng buộc đến mức không khuyến khích

Hiện nay nhiều nước chủ trương quản lý chặt chẽ hoạt động cho vay ngang hàng đến mức tối đa như ở Mỹ không cho phép nền tảng cho vay ngang hàng trực tiếp ghi nhận việc bên cho vay cấp tín dụng cho bên đi vay mà phải thông qua một ngân hàng. Trung Quốc sau một thời gian cho thử nghiệm thoải mái nay cấm luôn cho vay ngang hàng. Thiết nghĩ việc thiết kế một cơ chế thử nghiệm có kiểm soát (sandbox) cho hoạt động cho vay ngang hàng càng có nhiều ràng buộc càng tốt để tránh thiệt hại cho người dân.

Đầu tiên là không để nơi tổ chức nền tảng cho vay ngang hàng trốn tránh trách nhiệm theo kiểu lập luận như ứng dụng gọi xe công nghệ cho rằng họ không phải là công ty vận tải, rằng họ chỉ là bên kết nối, cung cấp giải pháp công nghệ, hai bên kia mới đúng là bên cho vay và bên đi vay. Nhà nước không thể buộc hàng chục ngàn người tham gia các nền tảng loại này chịu trách nhiệm tuân thủ các quy định; địa chỉ chịu trách nhiệm đầy đủ trước tiên phải là các nền tảng ứng dụng.

Các ràng buộc khác thì nên tham khảo kinh nghiệm của các nước đi trước mà Ngân hàng Phát triển châu Á (ADB) có tổng hợp vào một tài liệu tham khảo gần đây. Ví dụ cấm các nền tảng cho vay ngang hàng hứa hẹn bảo đảm một mức lãi cho người bỏ tiền vào đầu tư. Loại hứa hẹn này trong thực tế thường nhằm đạt mức tăng trưởng ấn tượng để thu hút nguồn vốn nhưng cũng thường dẫn đến tình trạng lấy tiền của người đến sau trả lãi cho người trước như một dạng lừa đảo Ponzi. Các hình thức kinh doanh đa cấp trái phép từng diễn ra ở nước ta cho thấy người dân rất dễ bị lôi kéo vào một hoạt động như thế nếu được hứa hẹn lãi cao. Buộc các nền tảng cho vay ngang hàng phải có sự tham gia của bên cho vay, tức các nhà đầu tư nhỏ lẻ trực tiếp chọn dự án để cho vay cũng là cách hạn chế các nền tảng này hoạt động như một tổ chức tín dụng huy động vốn và cho vay trái phép.

Xu hướng chung của hoạt động cho vay ngang hàng trên thế giới là đang thoái trào sau một số năm khá sôi nổi. Sự thoái trào đó có thể do siết lại việc quản lý như ở Trung Quốc, Indonesia; các nền tảng lớn tự chấm dứt hoạt động do không thể kiểm soát rủi ro người đi vay mất khả năng chi trả, không còn thấy đây là dịch vụ có thể đem lại cho họ sự tăng trưởng như kỳ vọng. Các tên tuổi lớn trong làng cho vay ngang hàng như Zopa, RateSetter ở Anh hay LendingClub ở Mỹ đã chấm dứt hoạt động cho vay nhỏ lẻ như thế để chuyển sang các hoạt động khác. Nhiều nền tảng khác liên kết với các ngân hàng để chuyển từ cung cấp dịch vụ kết nối sang đánh giá tín dụng khách hàng. Việc cho phép thí điểm, thiết nghĩ, nên chú ý đến xu hướng này để khỏi lỡ nhịp.

Nguyễn Vũ/thesaigontimes.vn
Tin bài khác
Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Sẽ có Quỹ 500 tỷ đồng hỗ trợ doanh nghiệp vay vốn tiết kiệm năng lượng

Chi phí năng lượng đang là một trong những yếu tố ảnh hưởng trực tiếp đến hiệu quả sản xuất và sức cạnh tranh của doanh nghiệp. Bộ Công Thương đang hoàn thiện đề án thành lập quỹ tài chính ngoài ngân sách, dự kiến có vốn điều lệ 500 tỷ đồng, với cơ chế cho vay ưu đãi và hỗ trợ lãi suất nhằm thúc đẩy đầu tư công nghệ tiết kiệm năng lượng.
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân

Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng. Mới nhất, ngân hàng vừa triển khai gói tín dụng 15.000 tỷ đồng với lãi suất ưu đãi dành cho doanh nghiệp, đồng thời, tiếp tục mở rộng các giải pháp vay linh hoạt và ổn định lãi suất trong kỳ hạn dài cho khách hàng cá nhân.
Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Ngân hàng NAB mở rộng đội ngũ nhân sự tại Việt Nam

Với khoảng 2.000 nhân viên tại các trung tâm đổi mới ở Việt Nam, Ngân hàng Quốc gia Australia (NAB) tiếp tục tuyển dụng ở nhiều lĩnh vực. Hoạt động mở rộng đội ngũ tại Việt Nam diễn ra trong bối cảnh ngân hàng tái cấu trúc và cắt giảm nhân sự tại Australia.
LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

Ngân hàng Lộc Phát Việt Nam (LPBank – mã HOSE: LPB) vừa công bố Báo cáo Tài chính Quý III với nhiều điểm nhấn đáng chú ý. Tính đến ngày 30/9/2026, Ngân hàng đạt 10.421 tỷ đồng lợi nhuận trước thuế lũy kế, tổng tài sản đạt 694.183 tỷ đồng, tăng trưởng tương ứng gần 9% và 29% so với cùng kỳ.
Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Lãi suất ngân hàng hạ nhiệt, doanh nghiệp chờ vốn rẻ đi vào thực tế

Sau yêu cầu điều chỉnh lãi suất của Ngân hàng Nhà nước, các ngân hàng bắt đầu thay đổi biểu lãi suất huy động và mở rộng chương trình cho vay ưu đãi. Diễn biến này tạo thêm dư địa giảm chi phí vốn, song mức hưởng lợi của doanh nghiệp còn phụ thuộc vào điều kiện vay, lĩnh vực hoạt động và khả năng đáp ứng tiêu chuẩn tín dụng.
HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất 1,5%/năm hỗ trợ doanh nghiệp

Ngày 20/10/2026, thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, HDBank triển khai gói tín dụng 10.000 tỷ đồng, với lãi suất giảm 1,5%/năm so với mức ưu đãi đang áp dụng cho doanh nghiệp nhỏ và vừa tại HDBank.
SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

SHB tổ chức hội nghị nhà đầu tư cập nhật kế hoạch kinh doanh, tiết lộ động lực bứt phá

Tại Hội nghị Nhà đầu tư SHB 2026, Ban Lãnh đạo Ngân hàng cập nhật tình hình hoạt động, phân tích các động lực tăng trưởng và trực tiếp trao đổi về những vấn đề được thị trường quan tâm, từ chất lượng lợi nhuận, quản trị rủi ro đến tiến độ tăng vốn, kế hoạch cổ tức, thương vụ SHBFinance và huy động vốn quốc tế.
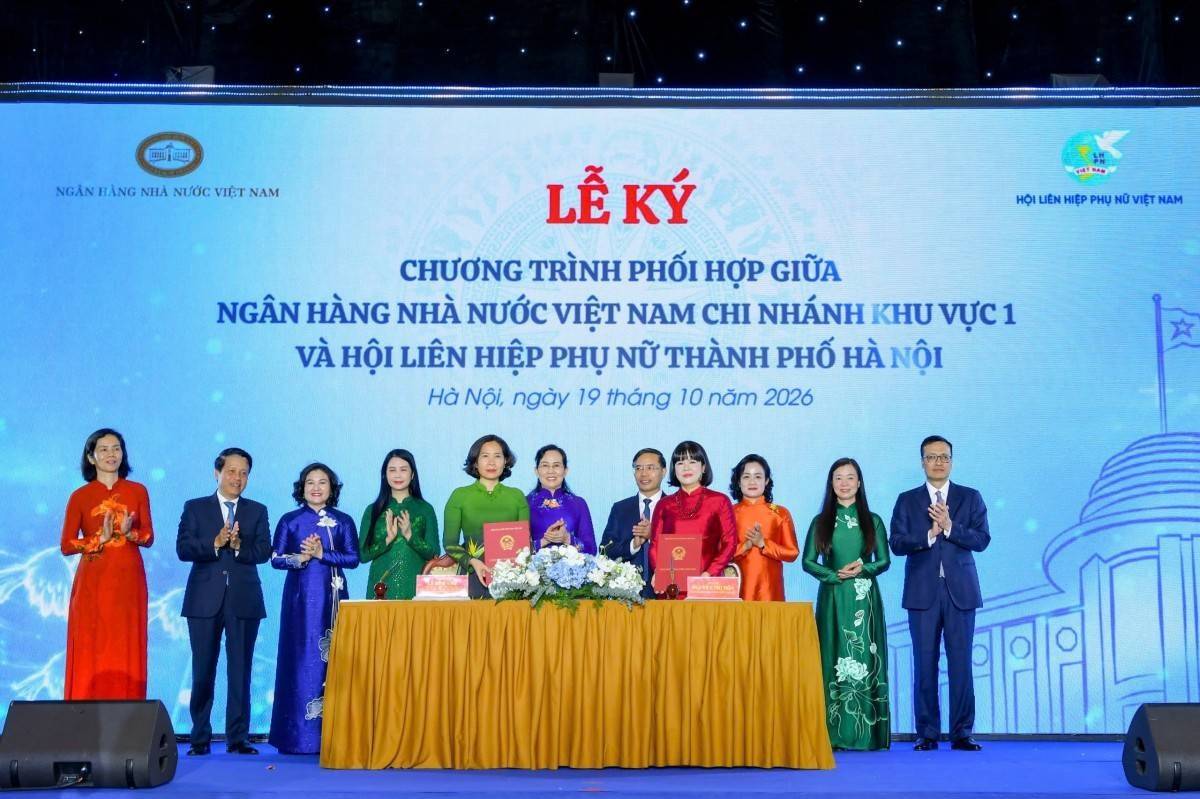
Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam hợp tác hỗ trợ phụ nữ khởi nghiệp

Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam ký chương trình phối hợp giai đoạn 2026-2030, mở rộng cơ hội tiếp cận vốn, ngân hàng số và dịch vụ tài chính cho phụ nữ khởi nghiệp, hộ kinh doanh, hợp tác xã và doanh nghiệp do phụ nữ làm chủ.
Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu ngân hàng giảm lãi suất, không đua tăng huy động

Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động, hạ chi phí vay vốn cho doanh nghiệp và kiểm soát chặt chất lượng tín dụng. Ngân hàng không tuân thủ chỉ đạo có thể bị xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng và áp dụng tỷ lệ an toàn cao hơn.
Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Thống đốc Phạm Đức Ấn yêu cầu ngân hàng chia sẻ lợi nhuận để giảm lãi vay

Giảm lãi suất cho vay không chỉ là yêu cầu điều hành mà còn là giải pháp giảm chi phí vốn cho doanh nghiệp. Tại cuộc làm việc với lãnh đạo 46 ngân hàng thương mại sáng 19/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh việc tiết giảm chi phí, hạ chi phí huy động vốn và chia sẻ lợi nhuận để hỗ trợ nền kinh tế, nhưng không đánh đổi an toàn hệ thống.
Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Thêm cổ đông nắm trên 1% vốn điều lệ của Eximbank: Doanh nghiệp hàng hải tồn tại hơn 4 thập kỷ

Danh sách cổ đông nắm giữ trên 1% của Eximbank vừa có thêm sự xuất hiện của CTCP Container Việt Nam (Viconship - Mã: VSC) với số cổ phần 19 triệu đơn vị.
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.
MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

MB trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ

Hà Nội, ngày 03/10/2026 - Ngân hàng TMCP Quân đội (MB) chính thức hoàn tất việc phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này tiếp tục củng cố nền tảng tài chính, tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và gia tăng đóng góp cho nền kinh tế.
SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

SHB hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng nguồn lực tài chính

Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật. Ngân hàng chủ động củng cố năng lực tài chính, đa dạng hóa nguồn vốn và nâng cao chất lượng quản trị, tạo nền tảng cho chiến lược phát triển dài hạn, đồng thời bảo đảm quyền và lợi ích hợp pháp của khách hàng, cổ đông, nhà đầu tư và các bên liên quan.
LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.