Thứ sáu 09/10/2026 17:35
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


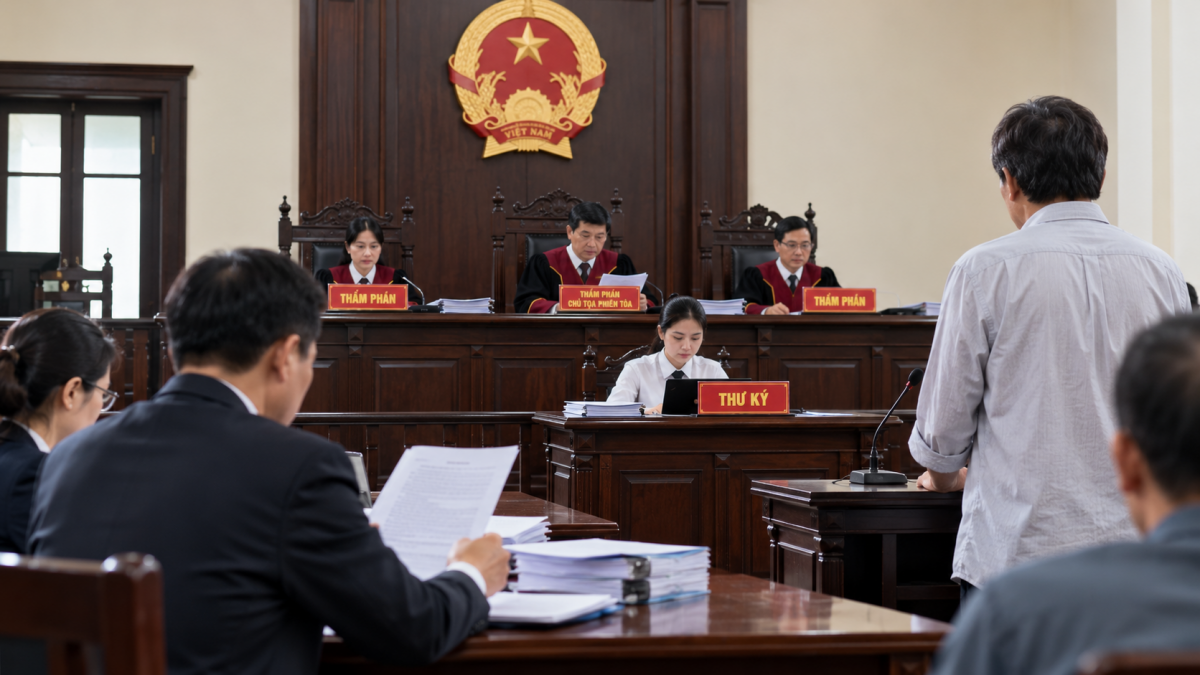 |
| Hình ảnh mô phỏng phiên tòa xét xử tranh chấp lao động liên quan đến nghĩa vụ đóng bảo hiểm xã hội, BHTN của doanh nghiệp |
Theo Bản án lao động sơ thẩm số 01/2025/LĐ-ST ngày 25/6/2025 của Tòa án nhân dân quận Hải Châu, TP. Đà Nẵng (thời điểm chưa sát nhập địa phương), ông Nguyễn Xuân C. làm việc tại Công ty Cổ phần C1 từ tháng 11/1988 và chấm dứt hợp đồng lao động từ ngày 1/7/2024.
Khi thực hiện thủ tục giải quyết chế độ sau nghỉ việc, ông C. phát hiện doanh nghiệp chưa đóng đầy đủ các khoản bảo hiểm bắt buộc từ tháng 1/2020 đến tháng 6/2024, tương đương 54 tháng.
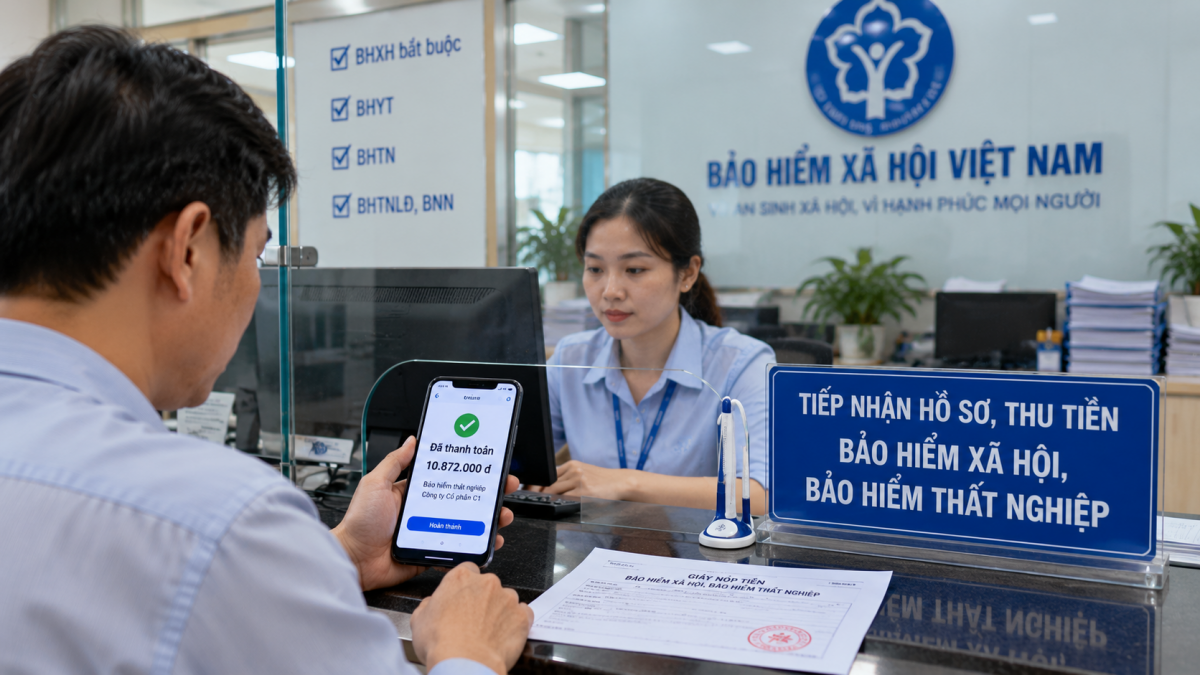
Theo số liệu được cơ quan bảo hiểm xã hội cung cấp trong quá trình giải quyết vụ án, tổng tiền gốc và lãi chậm đóng tính đến tháng 3/2025 là 222.684.318 đồng, là nợ bao gồm BHXH, BHYT, BHTN, bảo hiểm tai nạn lao động, bệnh nghề nghiệp và lãi chậm đóng tương ứng. Trong đó, riêng tiền gốc bảo hiểm thất nghiệp (BHTN) chưa đóng là 10.872.000 đồng, cùng 2.892.552 đồng tiền lãi chậm đóng.
Ngoài khoản nợ bảo hiểm, doanh nghiệp còn chưa thanh toán 104 triệu đồng trợ cấp thôi việc theo quyết định chấm dứt hợp đồng lao động.
Tại Tòa, phía doanh nghiệp thừa nhận tình trạng nợ bảo hiểm, giải trình nguyên nhân do khó khăn tài chính. Công ty cho biết đã đề nghị cơ quan BHXH cho đóng riêng khoản nợ của ông C. để giải quyết chế độ nhưng không thực hiện được theo phương án này.
Hội đồng xét xử xác định việc doanh nghiệp không đóng đầy đủ bảo hiểm trong thời gian người lao động làm việc là vi phạm nghĩa vụ pháp luật. Tòa chấp nhận yêu cầu khởi kiện, buộc doanh nghiệp thực hiện nghĩa vụ đóng bảo hiểm và thanh toán khoản trợ cấp còn thiếu.
Vụ kiện cho thấy khoản nợ bảo hiểm không chỉ là nghĩa vụ tài chính giữa doanh nghiệp với cơ quan BHXH. Khi quan hệ lao động chấm dứt, việc không đóng đầy đủ có thể trực tiếp cản trở quá trình giải quyết chế độ của người lao động.
 |
Bản án tại Đà Nẵng được xét xử trước khi Luật Việc làm số 74/2025/QH15 có hiệu lực. Do đó, các quy định của Luật Việc làm 2025 không phải căn cứ pháp lý được Tòa án áp dụng để giải quyết vụ kiện. Tuy nhiên, đối chiếu với pháp luật hiện hành từ ngày 1/1/2026, vụ việc đặt ra cảnh báo đáng chú ý đối với trách nhiệm của người sử dụng lao động.
Theo khoản 7 Điều 33 Luật Việc làm 2025, có hiệu lực từ ngày 1/1/2026, người sử dụng lao động có trách nhiệm đóng đủ bảo hiểm thất nghiệp (BHTN) khi người lao động chấm dứt hợp đồng lao động, hợp đồng làm việc hoặc chấm dứt làm việc, nhằm bảo đảm việc giải quyết các chế độ BHTN kịp thời.
Đáng chú ý, trường hợp không đóng đủ BHTN, người sử dụng lao động phải trả khoản tiền tương ứng với các chế độ BHTN mà người lao động được hưởng theo quy định pháp luật.
Như vậy, việc không thực hiện đầy đủ nghĩa vụ đóng BHTN không chỉ khiến doanh nghiệp phải nộp số tiền còn thiếu, khoản tiền phát sinh do chậm đóng và đối mặt với các biện pháp xử lý vi phạm, mà còn có thể làm phát sinh trách nhiệm thanh toán khoản tiền tương ứng với chế độ BHTN của người lao động.
Tuy nhiên, trách nhiệm này không đồng nghĩa mọi trường hợp nghỉ việc đều được nhận trợ cấp thất nghiệp. Người lao động vẫn phải đáp ứng các điều kiện hưởng chế độ theo Điều 38 Luật Việc làm 2025. Việc xác định khoản tiền doanh nghiệp phải trả phải căn cứ vào chế độ mà người lao động đủ điều kiện được hưởng và các quy định pháp luật có liên quan.
Điều 38 Luật Việc làm 2025 quy định người lao động phải đáp ứng các điều kiện hưởng trợ cấp, trong đó có việc chấm dứt hợp đồng hợp pháp, đủ thời gian đóng BHTN, nộp hồ sơ trong thời hạn ba tháng kể từ ngày chấm dứt hợp đồng và đáp ứng điều kiện về tình trạng việc làm sau khi nộp hồ sơ.
Đặc biệt, người lao động nghỉ việc khi đủ điều kiện hưởng lương hưu không thuộc diện hưởng trợ cấp thất nghiệp theo điều kiện luật định.
Vụ án Đà Nẵng có giá trị cảnh báo rõ ràng. Một doanh nghiệp để nợ BHTN kéo dài có thể khiến dữ liệu đóng bảo hiểm của người lao động không đầy đủ, gây vướng mắc khi giải quyết chế độ. Đến khi người lao động nghỉ việc, khoản nợ tích lũy nhiều năm có thể trở thành tranh chấp pháp lý với chi phí lớn hơn đáng kể.
Với doanh nghiệp nhỏ và vừa, nơi dòng tiền thường xuyên chịu áp lực, việc trì hoãn nghĩa vụ bảo hiểm để ưu tiên các khoản thanh toán khác là lựa chọn tiềm ẩn rủi ro. BHTN không phải khoản chi có thể tùy ý giãn tiến độ theo khó khăn kinh doanh.
Doanh nghiệp cần định kỳ đối chiếu dữ liệu đóng BHTN với cơ quan BHXH, kiểm tra tình trạng đóng của từng lao động và xử lý các khoản chậm đóng trước khi chấm dứt hợp đồng. Bộ phận nhân sự, kế toán phải phối hợp để tránh tình trạng người lao động đã nghỉ việc nhưng nghĩa vụ bảo hiểm vẫn chưa hoàn tất.
Người lao động cũng cần chủ động kiểm tra quá trình đóng bảo hiểm qua các kênh chính thức, kịp thời phản ánh khi phát hiện doanh nghiệp đóng thiếu hoặc không đóng, thay vì chỉ kiểm tra khi cần giải quyết chế độ.
Luật Việc làm sửa đổi 2025 đặt ra yêu cầu rõ hơn về trách nhiệm bảo đảm quyền hưởng BHTN khi quan hệ lao động chấm dứt.