Thứ sáu 20/11/2026 16:05
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Đề xuất bãi bỏ loạt văn bản cũ về thuế để đồng bộ pháp luật

Nhằm dọn dẹp các quy định chồng chéo và hết sứ mệnh lịch sử, Bộ Tài chính đang lấy ý kiến về dự thảo Thông tư bãi bỏ 23 Thông tư cùng 03 Quyết định về thuế. Động thái thanh lọc mạnh mẽ này hứa hẹn giúp hệ thống pháp luật kinh doanh trở nên gọn nhẹ, thống nhất, giúp doanh nghiệp và hộ kinh doanh giảm tải tối đa các rủi ro pháp lý do hiểu sai các văn bản cũ.

Hệ thống văn bản pháp luật về thuế sắp trải qua một đợt sàng lọc quy mô lớn để loại bỏ các quy định lỗi thời. Bộ Tài chính hiện đang tiến hành xây dựng và công khai dự thảo Thông tư nhằm bãi bỏ một loạt các văn bản đã cũ trong lĩnh vực thuế, hướng tới mục tiêu đưa các quy định hiện hành trở nên thống nhất và đồng bộ hơn.

Theo đó, cơ quan này dự kiến bãi bỏ toàn bộ 23 Thông tư cùng 03 Quyết định do Bộ trưởng Bộ Tài chính ban hành trước đây.

Hiện tại, toàn văn dự thảo đang được đăng tải công khai để lấy ý kiến đóng góp rộng rãi trên Cổng Thông tin điện tử của Bộ Tài chính (Ảnh minh họa).

Khai tử những văn bản thuế có tuổi đời hơn 30 năm

Trong danh sách 23 Thông tư thuộc diện đề xuất bãi bỏ đợt này, đáng chú ý có nhiều văn bản được ban hành từ những năm 90 của thế kỷ trước. Có thể kể đến Thông tư số 69-TC/TCT năm 1991 về chuyển chế độ thu tiền nuôi rừng sang thu thuế tài nguyên; Thông tư số 75A-TC/TCT năm 1993 cùng Thông tư 48/1998/TT-BTC hướng dẫn thi hành Luật Thuế lợi tức. Ngoài ra, Thông tư số 105/2000/TT-BTC về miễn nợ thuế sử dụng đất nông nghiệp, nhà đất từ năm 1999 trở về trước và Thông tư 24/2002/TT-BTC về hoạt động cho thuê tài chính cũng nằm trong danh sách loại bỏ.

Nhiều chính sách hỗ trợ và ưu đãi doanh nghiệp từng một thời áp dụng nhưng nay đã hoàn thành sứ mệnh lịch sử cũng được đưa vào diện thanh lý. Điển hình là Thông tư số 02/2004/TT-BTC quy định xóa nợ thuế cho hộ gia đình kinh doanh; Thông tư số 95/2004/TT-BTC và văn bản sửa đổi là Thông tư số 114/2007/TT-BTC về hỗ trợ tài chính phát triển vùng nguyên liệu. Các văn bản về ưu đãi thuế đặc thù như Thông tư 123/2004/TT-BTC cho doanh nghiệp phần mềm, Thông tư số 160/2009/TT-BTC và Thông tư 175/2010/TT-BTC về thuế thu nhập cá nhân, cùng Thông tư số 35/2011/TT-BTC về thuế giá trị gia tăng dịch vụ viễn thông cũng sẽ bị bãi bỏ.

Mạch văn bản bị khai tử tiếp tục nối dài với hàng loạt quy định miễn, giảm, gia hạn thuế thuộc giai đoạn trước nhằm tháo gỡ khó khăn cho thị trường. Đó là các Thông tư số 120/2011/TT-BTC về thuế đất nông nghiệp; Thông tư số 128/2011/TT-BTC áp dụng cho cơ sở y tế công lập; các Thông tư số 83/2012/TT-BTC, 175/2012/TT-BTC và 16/2013/TT-BTC hỗ trợ sản xuất kinh doanh. Nhóm văn bản cận đại hơn gồm Thông tư 160/2013/TT-BTC về tem rượu; các Thông tư số 215/2013/TT-BTC và 87/2018/TT-BTC về cưỡng chế thi hành quyết định hành chính thuế; Thông tư số 127/2015/TT-BTC về cấp mã số doanh nghiệp; Thông tư số 41/2017/TT-BTC quản lý giao dịch liên kết và Thông tư số 43/2019/TT-BTC về quản lý Khu công nghiệp, Khu kinh tế.

Đối với các Quyết định, Bộ Tài chính đề xuất xóa bỏ 3 văn bản gồm: Quyết định số 1042/1998/QĐ-BTC ban hành mẫu biên lai thuế, Quyết định số 18/2007/QĐ-BTC về quản lý vé máy bay điện tử và Quyết định số 78/2007/QĐ-BTC hướng dẫn người nộp thuế theo cơ chế một cửa.

Không lo khoảng trống pháp lý, không ảnh hưởng ngân sách

Lý giải sâu hơn về đợt tổng rà soát này, đại diện Bộ Tài chính cho biết qua kiểm tra kỹ lưỡng, ngành thuế nhận thấy nhiều Thông tư thực chất đã hết thời hạn hiệu lực ghi ngay trong văn bản. Số khác không còn được áp dụng trên thực tế do nội dung đã được tích hợp trọn vẹn vào các quy định chung, hoặc thậm chí đã có điểm trái với Luật Thuế hiện hành.

Do đó, việc bãi bỏ đồng loạt 23 Thông tư và 03 Quyết định nêu trên là bước đi cần thiết, có đầy đủ cơ sở pháp lý nhằm dọn sạch hệ thống quy định. Bộ Tài chính khẳng định việc bãi bỏ này sẽ không tạo ra bất kỳ khoảng trống pháp lý nào, đồng thời hoàn toàn không gây ảnh hưởng đến số thu ngân sách nhà nước. Hiện tại, toàn văn dự thảo quan trọng này đang được đăng tải công khai trên Cổng Thông tin điện tử của Bộ Tài chính để lấy ý kiến đóng góp rộng rãi từ cộng đồng.
Tin bài khác
Công chức thuế chậm xử lý hồ sơ phải chịu trách nhiệm

Công chức thuế chậm xử lý hồ sơ phải chịu trách nhiệm

Cục Thuế yêu cầu các đơn vị kiên quyết xử lý trách nhiệm công chức không giải quyết hoặc chậm giải quyết hồ sơ thuế đã đầy đủ, hợp lệ. Trường hợp có lỗi gây thiệt hại, công chức còn có nghĩa vụ hoàn trả một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường theo quy định pháp luật.
Phú Thọ: KOL, KOC, streamer cần phân loại thu nhập khi nộp thuế

Phú Thọ: KOL, KOC, streamer cần phân loại thu nhập khi nộp thuế

Trước sự phát triển của kinh tế số, Thuế tỉnh Phú Thọ lưu ý KOL, KOC, streamer và người làm tiếp thị liên kết cần phân loại đúng các nguồn thu để thực hiện nghĩa vụ thuế theo quy định.
Ngành Thuế tính cảnh báo nguy cơ tạm hoãn xuất cảnh qua VNeID và SMS

Ngành Thuế tính cảnh báo nguy cơ tạm hoãn xuất cảnh qua VNeID và SMS

Hơn 250.000 thông báo tạm hoãn xuất cảnh đã được cơ quan thuế ban hành đến hết tháng 10/2026. Để người nộp thuế chủ động thực hiện nghĩa vụ, Bộ Tài chính đang phối hợp với Bộ Công an nghiên cứu cảnh báo tình trạng này qua VNeID, đồng thời tính phương án gửi tin nhắn SMS.
7 dự án BOT điện tạm hoãn nộp thuế tối thiểu toàn cầu

7 dự án BOT điện tạm hoãn nộp thuế tối thiểu toàn cầu

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, thuế tối thiểu toàn cầu đối với 7 doanh nghiệp dự án BOT điện có cam kết của Chính phủ về thuế trước mắt sẽ chưa phải nộp, không tính tiền chậm nộp; các khoản đã nộp được đề xuất hoàn trả trong thời gian chờ hoàn thiện chính sách.
Phú Thọ công khai loạt doanh nghiệp nợ thuế gần 95 tỷ đồng

Phú Thọ công khai loạt doanh nghiệp nợ thuế gần 95 tỷ đồng

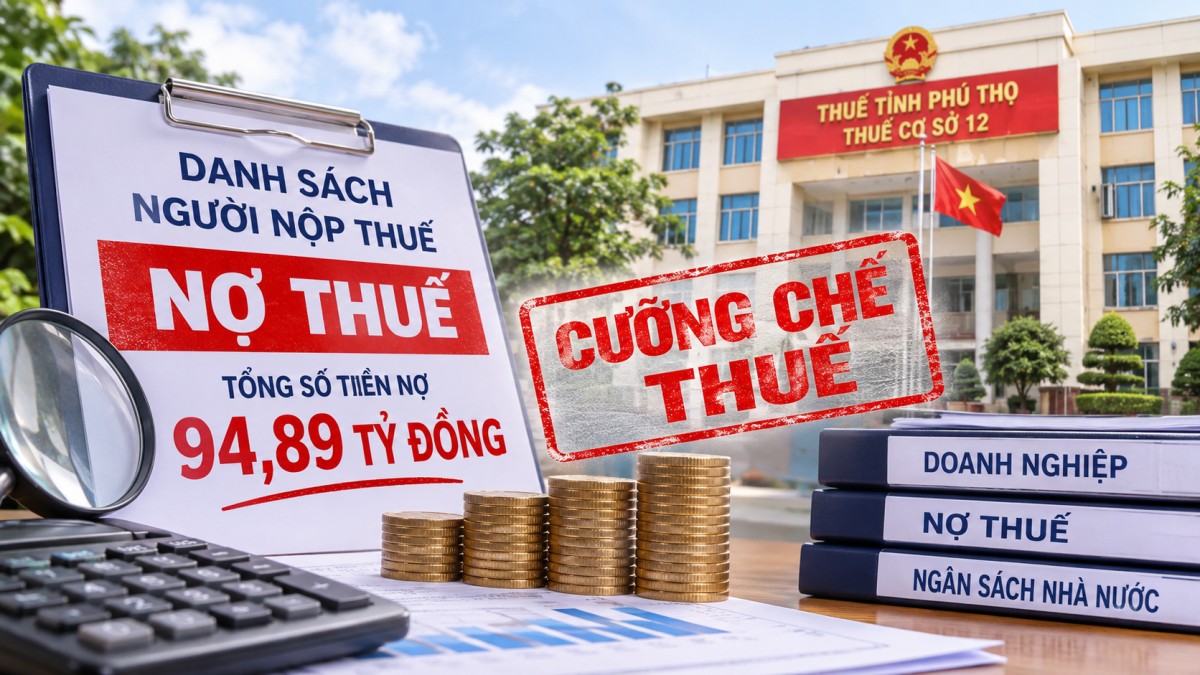
Thuế cơ sở 12 tỉnh Phú Thọ vừa công khai danh sách 106 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 95 tỷ đồng.
Doanh nghiệp giảm giấy tờ khi làm hồ sơ hoàn thuế GTGT

Doanh nghiệp giảm giấy tờ khi làm hồ sơ hoàn thuế GTGT

Thông tư 89/2026/TT-BTC thay đổi đáng kể cách lập hồ sơ hoàn thuế GTGT đối với xuất khẩu, dự án đầu tư và một số trường hợp khác. Nhiều tài liệu không còn phải nộp riêng, nhưng doanh nghiệp vẫn phải bảo đảm đầy đủ điều kiện và tính hợp pháp của chứng từ.
Đại biểu Quốc hội đề nghị làm rõ trách nhiệm chậm hoàn thuế GTGT

Đại biểu Quốc hội đề nghị làm rõ trách nhiệm chậm hoàn thuế GTGT

Tình trạng chậm hoàn thuế giá trị gia tăng (GTGT) tiếp tục được đưa ra chất vấn tại Quốc hội khi vốn sản xuất kinh doanh bị ảnh hưởng. Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết đang đẩy nhanh xử lý hồ sơ thông qua phân loại mức độ tuân thủ và ứng dụng công nghệ.
Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

Từ ngày 16/11/2026, Thuế TP. Hà Nội và 25 Thuế cơ sở đồng loạt vận hành 27 điểm tiếp nhận và trả kết quả giải quyết thủ tục hành chính thuế, hướng tới thống nhất đầu mối phục vụ, nâng cao hiệu quả giải quyết hồ sơ và đẩy mạnh chuyển đổi số trong lĩnh vực thuế.
Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Khi thực hiện thủ tục giải thể, chấm dứt hiệu lực mã số thuế, doanh nghiệp vẫn được xử lý khoản tiền thuế đã nộp thừa theo quy định, thông qua hoàn trả hoặc bù trừ nghĩa vụ thuế. Cục Thuế vừa yêu cầu chấn chỉnh tình trạng công chức thuế gợi ý, gây sức ép buộc người nộp thuế từ bỏ quyền lợi này để hoàn tất hồ sơ.
Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Trong hoạt động kinh doanh, việc thanh toán tiền hàng thông qua công ty liên kết, đơn vị được ủy quyền hoặc đối tác do bên bán chỉ định không phải là trường hợp hiếm gặp. Tuy nhiên, nếu không quy định rõ phương thức thanh toán trong hợp đồng, doanh nghiệp có thể gặp rủi ro khi kê khai khấu trừ thuế giá trị gia tăng (GTGT) đầu vào. Hướng dẫn mới của Thuế tỉnh Hưng Yên tiếp tục làm rõ những điều kiện cần đáp ứng, đồng thời đưa ra cách xử lý hóa đơn khi điều chuyển hàng hóa giữa trụ sở chính và chi nhánh.
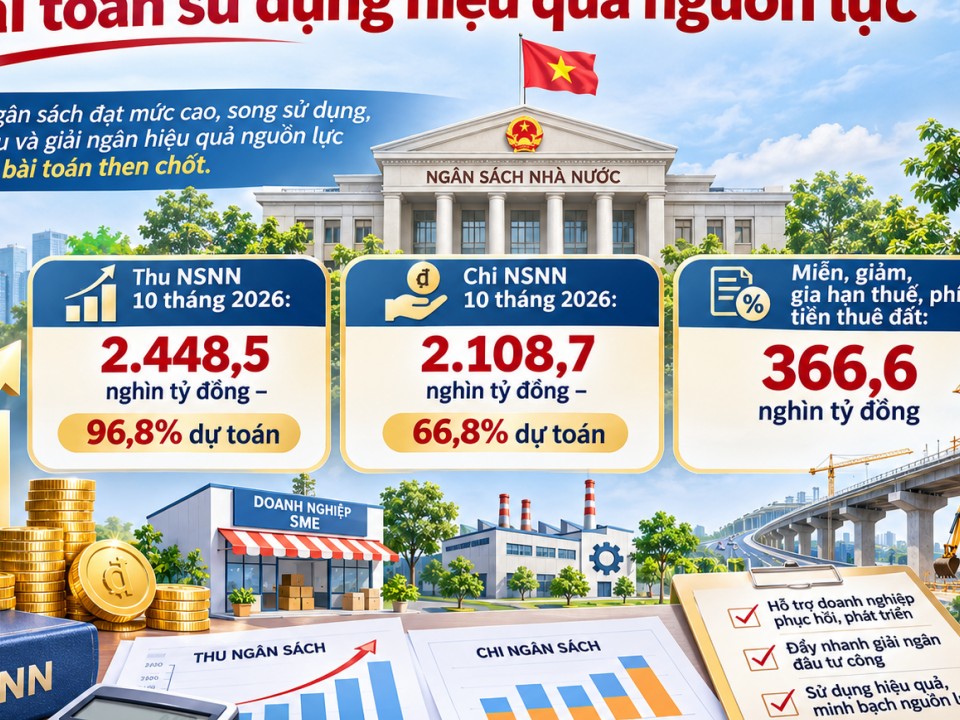
Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

Thu ngân sách nhà nước 10 tháng năm 2026 đạt 96,8% dự toán, trong khi chi ngân sách mới thực hiện 66,8%. Chênh lệch tiến độ thu – chi đặt ra yêu cầu đẩy nhanh thực hiện các nhiệm vụ chi, nâng cao hiệu quả đầu tư công và chuyển hóa nguồn lực tài chính thành động lực tăng trưởng kinh tế.
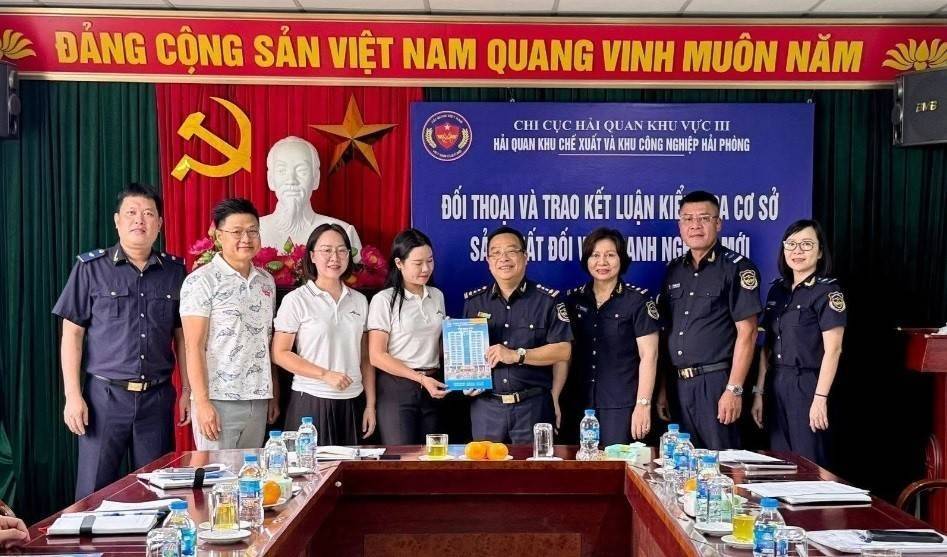
Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

Việc Hải quan Hải Phòng đồng loạt ban hành 7 quyết định cưỡng chế đối với 4 doanh nghiệp cho thấy áp lực thực hiện nghĩa vụ thuế đối với các khoản nợ quá hạn vẫn hiện hữu. Đáng chú ý, biện pháp phong tỏa và trích tiền từ tài khoản ngân hàng có thể tác động trực tiếp đến khả năng thanh toán và quản trị dòng tiền của doanh nghiệp.
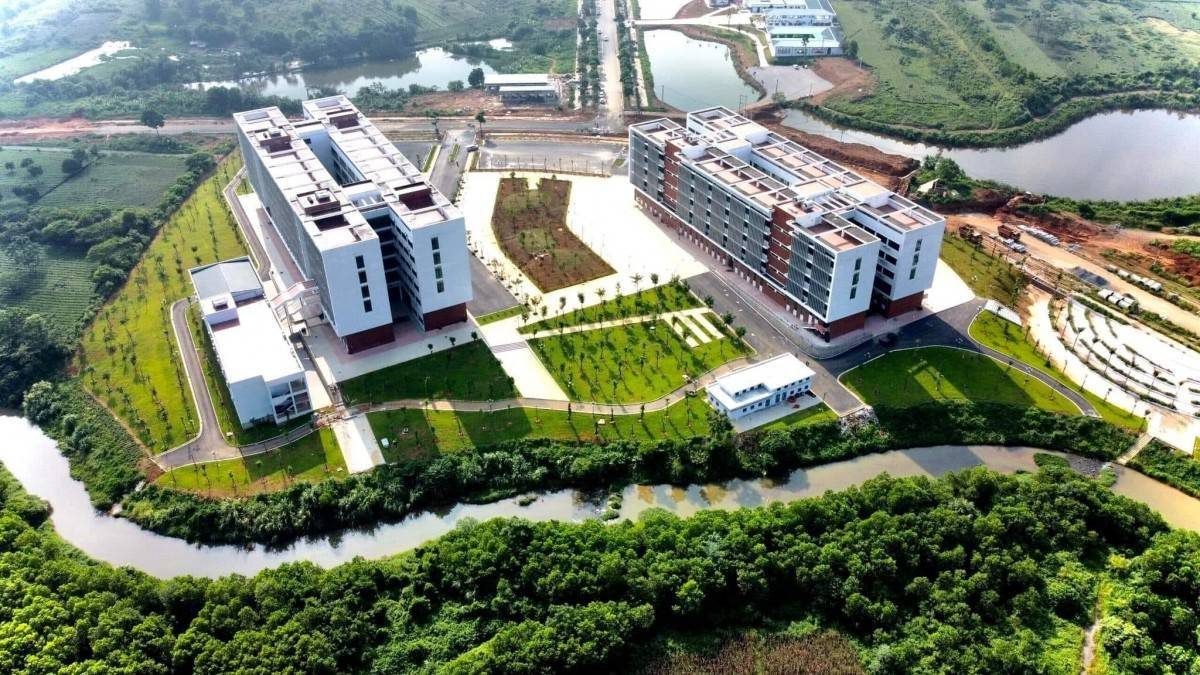
Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

Thanh tra Chính phủ xác định 8 trường thuộc Đại học Quốc gia Hà Nội chậm kê khai, nộp thuế đối với một số khoản thu đào tạo và dịch vụ trong giai đoạn 2021-2024, với tổng doanh thu tạm tính hơn 1.783 tỷ đồng. Cơ quan Thuế được yêu cầu đối chiếu từng khoản thu để xác định số thuế phải nộp, tiền chậm nộp và hành vi vi phạm nếu có.
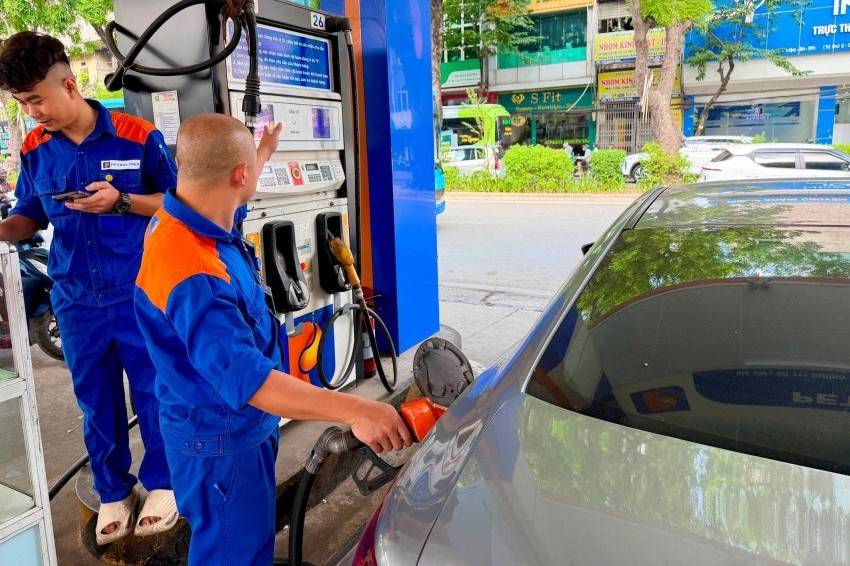
Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

Từ ngày 1/11/2026 đến hết ngày 31/3/2027, xăng các loại được áp dụng mức thuế tiêu thụ đặc biệt 0%, theo Nghị quyết mới ban hành của Chính phủ. Chính sách nhằm góp phần giảm áp lực chi phí, hỗ trợ ổn định thị trường xăng dầu và bảo đảm an ninh năng lượng.
Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Nghị định số 398/2026/NĐ-CP hướng dẫn giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh và thuế thu nhập doanh nghiệp đối với doanh nghiệp, tổ chức đủ điều kiện trong hai kỳ tính thuế 2026-2027. Chính sách đi kèm quy định cụ thể về ngưỡng doanh thu, cách xác định số thuế được giảm và trách nhiệm kê khai, nộp bổ sung nếu doanh thu thực tế vượt mức quy định.