Thứ hai 21/09/2026 03:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Đằng sau đà hạ nhiệt của nợ xấu là áp lực rủi ro chưa được giải tỏa

Nợ xấu ngân hàng có dấu hiệu hạ nhiệt trong năm 2025 nhưng chưa phản ánh đầy đủ rủi ro tích tụ. Quy mô nợ xấu tiếp tục tăng, đòi hỏi theo dõi sâu chất lượng tín dụng và năng lực xử lý.
Nợ cần chú ý của Ngân hàng ACB vọt tăng mạnh chỉ trong 3 tháng đầu năm Lợi nhuận ngân hàng bị siết chặt khi biên lãi ròng đi xuống

Nợ xấu trong hệ thống ngân hàng bước sang năm 2026 với một bức tranh nhiều sắc thái trái chiều. Nếu chỉ nhìn vào tỷ lệ nợ xấu (NPL), có thể dễ dàng nhận thấy áp lực đã phần nào giảm bớt khi con số toàn ngành duy trì quanh ngưỡng dưới 2%, thấp hơn đáng kể so với giai đoạn căng thẳng trước đó. Tuy nhiên, đằng sau sự “hạ nhiệt” về tỷ lệ là một thực tế đáng chú ý: quy mô nợ xấu tuyệt đối vẫn tiếp tục gia tăng và chạm mức cao nhất từ trước đến nay. Điều này cho thấy rủi ro không biến mất mà chỉ đang được “làm mờ” bởi sự mở rộng nhanh của tín dụng.

Đằng sau đà hạ nhiệt của nợ xấu là áp lực rủi ro chưa được giải tỏa
Đằng sau đà hạ nhiệt của nợ xấu là áp lực rủi ro chưa được giải tỏa (Ảnh: AI)

Cốt lõi của vấn đề nằm ở cách diễn giải con số. Tỷ lệ nợ xấu giảm hoặc ổn định không đồng nghĩa với chất lượng tài sản được cải thiện thực chất. Khi dư nợ tín dụng tăng nhanh, mẫu số lớn lên sẽ khiến tỷ lệ nợ xấu được pha loãng về mặt thống kê, trong khi phần nợ có vấn đề vẫn âm thầm tích tụ. Vì vậy, nếu chỉ nhìn vào NPL mà bỏ qua quy mô tuyệt đối và cấu trúc nợ, nhà đầu tư và thị trường có thể đánh giá sai mức độ rủi ro.

Trong bối cảnh nền kinh tế phục hồi chưa đồng đều, tín dụng vừa đóng vai trò hỗ trợ tăng trưởng, vừa tiềm ẩn nguy cơ tạo ra vòng xoáy rủi ro mới. Một phần dòng vốn mới giúp doanh nghiệp và cá nhân duy trì khả năng trả nợ, làm chậm quá trình chuyển nhóm nợ xấu. Nhưng ở chiều ngược lại, không ít khoản vay mang tính chất tái cấp vốn, nhằm đảo nợ hoặc xử lý áp lực thanh khoản ngắn hạn. Ranh giới giữa hỗ trợ và kéo dài rủi ro vì thế trở nên rất mong manh.

Đi sâu vào từng nhóm ngân hàng, sự phân hóa ngày càng rõ nét. Các ngân hàng quốc doanh tiếp tục đóng vai trò “điểm neo” ổn định với tỷ lệ nợ xấu thấp hơn mặt bằng chung. Lợi thế của nhóm này không nằm ở việc tránh được nợ xấu, mà ở khả năng hấp thụ rủi ro tốt hơn nhờ quy mô lớn, tập khách hàng chất lượng và bộ đệm dự phòng dày. Họ có xu hướng chấp nhận tăng trưởng lợi nhuận chậm lại để duy trì sự an toàn dài hạn cho bảng cân đối.

Trong khi đó, nhóm ngân hàng bán lẻ lại phản ánh rõ áp lực từ khu vực hộ gia đình. Nợ xấu tăng lên ở các khoản vay tiêu dùng, vay mua nhà và vay phục vụ kinh doanh cá nhân cho thấy thu nhập của người vay vẫn chưa phục hồi tương xứng với nghĩa vụ tài chính. Đặc điểm của nợ xấu bán lẻ là có độ trễ, thường chỉ bộc lộ rõ sau một thời gian, khiến rủi ro tiềm ẩn lớn hơn những gì báo cáo tài chính thể hiện tại một thời điểm.

Nhóm ngân hàng tập trung cho vay doanh nghiệp cũng đối mặt với thách thức riêng. Dù tỷ lệ nợ xấu không quá cao, sự biến động giữa các ngân hàng lại khá lớn, phụ thuộc vào mức độ tập trung tín dụng. Chỉ cần một vài khách hàng lớn gặp khó khăn, tỷ lệ nợ xấu có thể tăng mạnh do quy mô khoản vay lớn. Điều này đặc biệt nhạy cảm với các lĩnh vực như bất động sản, xây dựng hoặc doanh nghiệp có dòng tiền không ổn định.

Ở cấp độ từng ngân hàng, câu chuyện nợ xấu càng trở nên phức tạp hơn. Có ngân hàng ghi nhận nợ xấu tăng do chủ động phân loại lại và đẩy nhanh xử lý tồn đọng, chấp nhận tăng chi phí dự phòng để làm sạch bảng cân đối. Ngược lại, cũng có trường hợp lợi nhuận tăng trưởng mạnh nhưng đi kèm với nợ xấu gia tăng, đặt ra dấu hỏi về chất lượng lợi nhuận. Những khác biệt này cho thấy cùng một chỉ tiêu nợ xấu nhưng có thể mang ý nghĩa rất khác nhau, tùy thuộc vào chiến lược và năng lực quản trị của từng tổ chức.

Một điểm đáng lưu ý là vai trò của bộ đệm dự phòng. Khi nợ xấu có dấu hiệu tăng trở lại, tỷ lệ bao phủ nợ xấu trở thành yếu tố then chốt để đánh giá khả năng chống chịu của ngân hàng. Nếu bộ đệm đủ dày, ngân hàng có thể hấp thụ rủi ro mà không ảnh hưởng quá lớn đến lợi nhuận trong tương lai. Ngược lại, nếu dự phòng mỏng, áp lực sẽ nhanh chóng chuyển hóa thành chi phí và bào mòn kết quả kinh doanh.

Thị trường vì thế ngày càng thận trọng hơn khi đánh giá ngành ngân hàng. Nợ xấu tăng không còn là tín hiệu tiêu cực tuyệt đối nếu đi kèm với chiến lược xử lý chủ động và minh bạch. Ngược lại, nợ xấu giảm cũng chưa chắc là tín hiệu tích cực nếu đến từ việc giãn trích lập hoặc tăng trưởng tín dụng quá nhanh. Các chỉ báo như nợ nhóm 2, chi phí tín dụng, tỷ lệ xóa nợ và khả năng thu hồi sau xử lý đang trở thành thước đo quan trọng hơn.

Nhìn tổng thể, bức tranh nợ xấu đầu năm 2026 cho thấy hệ thống ngân hàng vẫn đang trong quá trình xử lý rủi ro, chưa thể coi là đã bước qua chu kỳ khó khăn. Tỷ lệ nợ xấu ổn định là tín hiệu tích cực, nhưng chưa đủ để khẳng định chất lượng tài sản đã cải thiện bền vững. Trong giai đoạn tới, yếu tố then chốt sẽ không còn là tốc độ tăng trưởng tín dụng, mà là chất lượng của từng khoản vay và khả năng làm sạch bảng cân đối một cách thực chất.
Tin bài khác
Ngân hàng phải siết dòng vốn vào hệ sinh thái, “sân sau” tập đoàn

Ngân hàng phải siết dòng vốn vào hệ sinh thái, “sân sau” tập đoàn

Dòng tín dụng ngân hàng đang được đặt lại yêu cầu về chất lượng và mức độ phân tán. Bên cạnh việc chấm dứt cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn hoặc dự án thuộc hệ sinh thái, “sân sau” tập đoàn, Đề án mới yêu cầu tăng khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Ngày 18/9, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
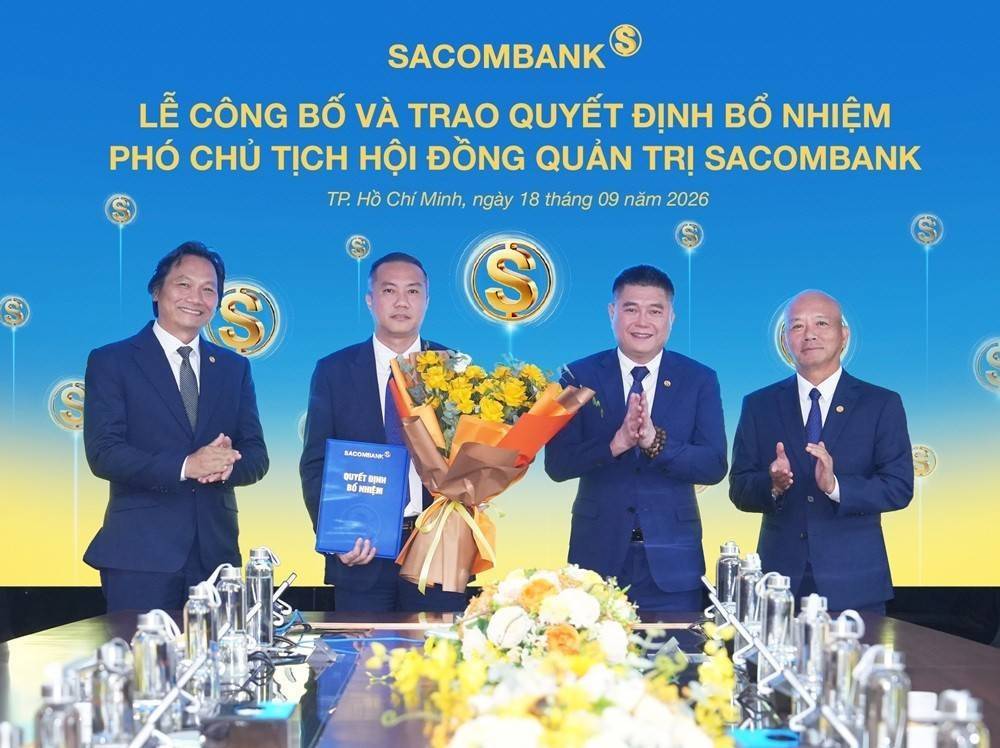
Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ từng có thời gian làm trợ lý ông Đặng Văn Thành, một trong những người sáng lập SACOMBANK và giữ chức Chủ tịch HĐQT ngân hàng trong gần hai thập kỷ.
Cuộc đua quản lý gia sản hàng chục tỷ USD

Cuộc đua quản lý gia sản hàng chục tỷ USD

Từ giữ tiền, cho vay đến quản lý đầu tư, bảo toàn tài sản và chuẩn bị chuyển giao doanh nghiệp, các ngân hàng Việt đang mở rộng cuộc đua private banking khi một thế hệ doanh nhân bắt đầu bước vào giai đoạn kế nghiệp.
Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Nguồn vốn ưu đãi dành cho doanh nghiệp nhỏ và vừa đang tăng nhanh, song tiêu chuẩn để tiếp cận vốn cũng dịch chuyển mạnh sang minh bạch tài chính, dòng tiền và phương án kinh doanh.
Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 8/2026, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt hơn 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế. Tuy nhiên, mở rộng tín dụng vẫn cần song hành với nâng chất lượng dữ liệu và đổi mới cách đánh giá doanh nghiệp.
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

Tại Lễ vinh danh các doanh nghiệp đóng góp ngân sách lớn nhất Việt Nam 2026 (Vietnam Largest Taxpayers – VNTAX 2026), Ngân hàng Lộc Phát Việt Nam (LPBank) được vinh danh trong Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam. Đây là sự ghi nhận đối với những đóng góp của LPBank cho ngân sách Nhà nước, đồng thời cho thấy định hướng tăng trưởng gắn với hiệu quả hoạt động và trách nhiệm của Ngân hàng đối với nền kinh tế.
TP. Hồ Chí Minh: 363 nghìn tỷ đồng từ các gói tín dụng ưu đãi đã đến tay doanh nghiệp

TP. Hồ Chí Minh: 363 nghìn tỷ đồng từ các gói tín dụng ưu đãi đã đến tay doanh nghiệp

Hơn 125.000 lượt khách hàng đã tiếp cận nguồn vốn qua chương trình kết nối ngân hàng - doanh nghiệp tại TP. Hồ Chí Minh trong 8 tháng đầu năm 2026. Đáng chú ý, phần lớn dòng vốn đến từ các gói tín dụng ưu đãi.
Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Đến cuối quý II/2026, tiền gửi khách hàng chỉ còn chiếm 59,8% tổng nguồn vốn của các ngân hàng, trong khi tín dụng tăng nhanh hơn đáng kể so với huy động. Khoảng cách này đang thúc đẩy các ngân hàng gia tăng vay trên thị trường liên ngân hàng và đẩy mạnh phát hành giấy tờ có giá để đáp ứng nhu cầu vốn.
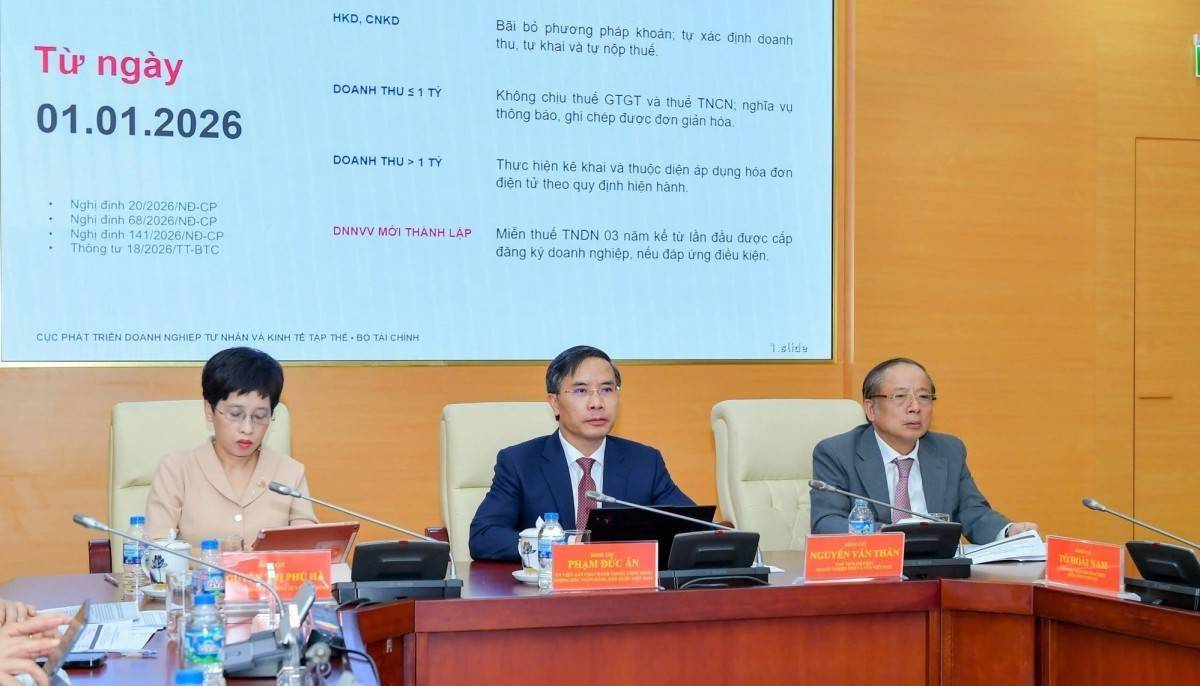
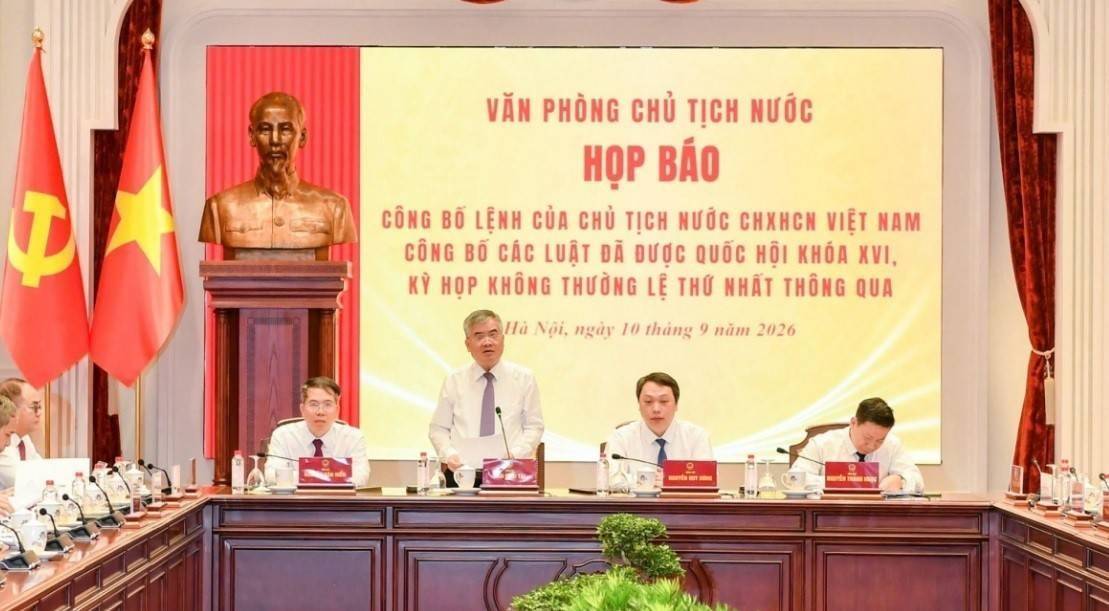
Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Từ ngày 01/12/2026, Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sẽ có hiệu lực. Nhiều thay đổi mới tác động trực tiếp đến hoạt động ngân hàng, quản lý ngoại hối, tài sản mã hóa và thị trường trái phiếu doanh nghiệp.
Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Sự xuất hiện của AI, Deepfake và các thủ đoạn giả mạo khiến cuộc chiến chống lừa đảo trực tuyến không còn chỉ nằm ở lớp bảo mật của ngân hàng. Thách thức lớn hơn là phát hiện nguy cơ trước khi khách hàng xác nhận một giao dịch.
NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

Ngân hàng TMCP Quốc Dân (NCB) và Công ty TNHH Đầu tư Hạ tầng và Đô thị Bắc Hà Nội đã ký kết Thỏa thuận hợp tác toàn diện, đồng hành triển khai dự án tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội.
SHB tiếp sức Đoàn Thể thao Việt Nam chinh phục ASIAD 20

SHB tiếp sức Đoàn Thể thao Việt Nam chinh phục ASIAD 20

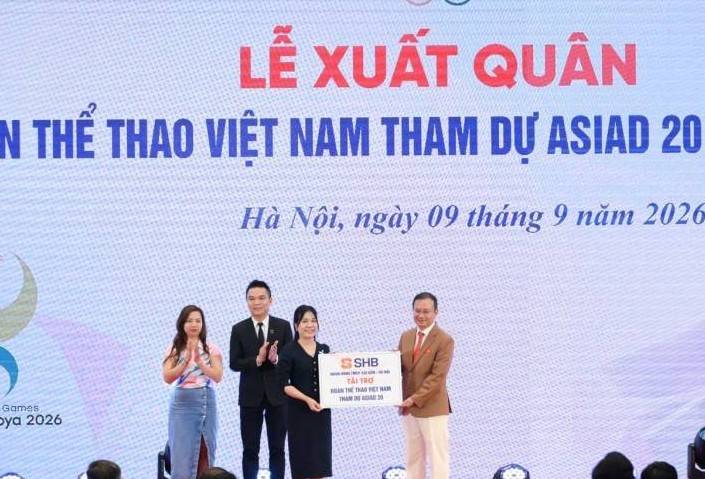
Chiều 9/9, Bộ Văn hóa, Thể thao và Du lịch cùng Ủy ban Olympic Việt Nam tổ chức Lễ xuất quân Đoàn Thể thao Việt Nam tham dự Đại hội Thể thao châu Á lần thứ 20 (ASIAD 20), diễn ra tại Nhật Bản từ ngày 19/9 đến 4/10. Là Nhà tài trợ đồng hành, SHB tiếp thêm nguồn lực, động viên các vận động viên tự tin tranh tài và hướng tới những thành tích mới tại đấu trường châu lục.
Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Thị trường trái phiếu doanh nghiệp tháng 8/2026 ghi nhận sự áp đảo của nhóm ngân hàng, chiếm tới 82% tổng giá trị phát hành mới, trong khi trái phiếu bất động sản có lãi suất coupon bình quân lên tới 12,2%/năm.
Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Dự thảo sửa đổi Thông tư 26/2021/TT-NHNN đang được hoàn thiện theo hướng tháo gỡ những điểm chưa phù hợp với thực tế vận hành của các tổ chức tín dụng. Đáng chú ý, cơ quan soạn thảo đề xuất bỏ quy định cứng về chức danh người ký giao dịch ngoại tệ với NHNN, nhưng vẫn duy trì yêu cầu chặt chẽ đối với thanh toán và chế độ báo cáo.