Thứ hai 28/09/2026 19:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Cung cấp thông tin thuế sai có thể bị phạt tới 100 triệu đồng

Không chỉ người nộp thuế, nhiều tổ chức và cá nhân đang nắm giữ thông tin tài chính, tài khoản, chủ sở hữu hưởng lợi cũng có thể phát sinh nghĩa vụ cung cấp dữ liệu cho ơ quan Thuế. Vi phạm có thể dẫn tới mức phạt 100 triệu đồng và vẫn phải tiếp tục cung cấp thông tin.

Một yêu cầu cung cấp thông tin của Cơ quan Thuế không còn là việc doanh nghiệp có thể trì hoãn hoặc xử lý theo cách “để sau”. Quy định mới đặt trách nhiệm rõ hơn lên người nộp thuế và các tổ chức, cá nhân liên quan, nhất là trong những trường hợp dữ liệu phục vụ quản lý thuế xuyên biên giới.

Chậm cung cấp thông tin cũng có thể mất tiền

Thuế TP. Hà Nội vừa lưu ý người nộp thuế về nghĩa vụ cung cấp thông tin và các chế tài xử phạt vi phạm hành chính theo quy định mới.

Thuế TP. Hà Nội vừa phát đi thông báo lưu ý người nộp thuế về nghĩa vụ cung cấp thông tin và xử phạt vi phạm hành chính. Đáng chú ý, các hành vi chậm trễ, cung cấp không chính xác hoặc thông đồng che giấu thông tin sẽ đối mặt với mức phạt hành chính nghiêm khắc lên tới 100 triệu đồng cùng nhiều biện pháp cưỡng chế nghiêm ngặt.

Theo Điều 63 Nghị định số 252/2026/NĐ-CP, người nộp thuế cùng cơ quan, tổ chức, cá nhân liên quan khi thu thập, xác minh, sử dụng và trao đổi thông tin phải tuân thủ pháp luật Việt Nam, các điều ước quốc tế về thuế mà Việt Nam đã ký kết và tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin cho mục đích thuế.

Với doanh nghiệp, điều đáng chú ý là phạm vi thông tin không chỉ nằm ở hồ sơ khai thuế thông thường. Trong những trường hợp thuộc quy định, thông tin có thể liên quan đến chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, tài khoản ngân hàng, thông tin kế toán và các dữ liệu khác phục vụ việc xác minh nghĩa vụ thuế.

Mức phạt được phân theo hành vi.

Nếu cung cấp thông tin theo yêu cầu của Cơ quan Thuế quá thời hạn từ 5 ngày trở lên, mức phạt từ 10-30 triệu đồng.

Cung cấp không chính xác hoặc không đầy đủ thông tin có thể bị phạt từ 30-50 triệu đồng.

Mức phạt cao nhất, từ 50-100 triệu đồng, áp dụng đối với hành vi không cung cấp thông tin sau 15 ngày kể từ khi hết thời hạn hoặc hết thời hạn gia hạn theo yêu cầu của Cơ quan Thuế; hoặc thông đồng, bao che người nộp thuế nhằm ngăn cản việc thu thập, xác minh thông tin phục vụ trao đổi thông tin.

Không thể lấy lý do “thông tin của bên thứ ba”

Một điểm doanh nghiệp và các tổ chức liên quan cần lưu ý là nghĩa vụ cung cấp thông tin không dễ được loại trừ chỉ vì dữ liệu đang nằm trong tay một chủ thể khác.

Để bảo đảm quyền và lợi ích hợp pháp của mình, Cục Thuế khuyến nghị, NNT thường xuyên theo dõi tình trạng thực hiện nghĩa vụ thuế trên các ứng dụng và cổng thông tin điện tử của ngành Thuế; đồng thời chủ động kiểm tra tình trạng tạm hoãn xuất cảnh và kịp
Thuế TP. Hà Nội cho biết, trong xu thế hội nhập kinh tế, việc kiểm soát dòng vốn, chống xói mòn cơ sở thuế và ngăn chặn trốn thuế xuyên biên giới đã trở thành nhiệm vụ trọng tâm của các cơ quan quản lý thuế (Ảnh minh họa).

Theo Thuế TP. Hà Nội, người nộp thuế, tổ chức, cá nhân liên quan không được từ chối cung cấp thông tin theo yêu cầu hợp pháp của Cơ quan Thuế với lý do thông tin thuộc phạm vi bí mật ngân hàng hoặc nghĩa vụ bảo mật khác, trừ trường hợp có quy định khác tại điều ước quốc tế mà Việt Nam là thành viên.

Tương tự, việc dữ liệu đang do ngân hàng, tổ chức tài chính, tổ chức trung gian hoặc bên thứ ba nắm giữ cũng không phải lý do để trì hoãn hoặc né tránh nghĩa vụ.

Điều này đặc biệt đáng chú ý với doanh nghiệp có hoạt động xuyên biên giới. Khi dòng vốn, tài khoản tài chính, quan hệ sở hữu và lợi nhuận được đặt trong phạm vi trao đổi thông tin thuế quốc tế, việc quản lý dữ liệu nội bộ phải được coi là một phần của quản trị tuân thủ.

Chi nhánh công ty nước ngoài cũng phải cập nhật thông tin

Quy định mới phân định trách nhiệm theo từng nhóm chủ thể.

Đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán, nghĩa vụ bao gồm cung cấp thông tin tài khoản tài chính của đối tượng không cư trú tại Việt Nam và các báo cáo phù hợp với tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin cho mục đích thuế.

Trong khi đó, chi nhánh và văn phòng đại diện của công ty nước ngoài tại Việt Nam phải kê khai, cập nhật thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài mà mình trực thuộc hoặc đại diện khi đăng ký thuế lần đầu và khi có thay đổi thông tin đăng ký thuế, theo điểm a khoản 4 Điều 63 Nghị định số 252/2026/NĐ-CP.

Cơ chế trao đổi thông tin cũng được mở theo nhiều phương thức, gồm trao đổi theo yêu cầu của Cơ quan Thuế nước ngoài, trao đổi tự động và trao đổi tự nguyện theo các điều ước, thỏa thuận quốc tế về thuế mà Việt Nam ký kết hoặc tham gia.

Nộp phạt chưa phải là xong

Đây là điểm doanh nghiệp cần đặc biệt lưu ý.

Nếu tổ chức, cá nhân không chấp hành quyết định xử phạt vi phạm hành chính, bao gồm tiền phạt và biện pháp khắc phục hậu quả, cơ quan chức năng có thể áp dụng các biện pháp cưỡng chế theo quy định.

Quan trọng hơn, việc đã nộp tiền phạt không thay thế nghĩa vụ cung cấp thông tin. Bên vi phạm vẫn phải cung cấp đầy đủ, chính xác thông tin theo yêu cầu của Cơ quan Thuế.

Ở chiều ngược lại, nghĩa vụ cung cấp dữ liệu đi cùng trách nhiệm bảo vệ dữ liệu. Hành vi làm lộ, lọt, mất hoặc sử dụng trái phép thông tin trao đổi, thông tin bảo mật của người nộp thuế có thể bị xử lý kỷ luật, xử phạt hành chính hoặc truy cứu trách nhiệm hình sự tùy theo quy định.

Với doanh nghiệp, cách an toàn nhất không phải chờ đến khi nhận yêu cầu mới rà soát dữ liệu. Quản lý đúng thông tin về sở hữu, tài khoản, kế toán và các giao dịch liên quan ngay từ đầu sẽ giúp giảm đáng kể rủi ro khi Cơ quan Thuế thực hiện xác minh, trao đổi thông tin trong nước và quốc tế.
Tin bài khác
Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Áp lực tiết giảm chi phí khiến nhiều doanh nghiệp nhỏ và vừa chưa ưu tiên công tác pháp lý trong đó có bộ phận Tư vấn luật. Trong khi đó, sai sót về hợp đồng, lao động, thuế hay sở hữu trí tuệ có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh. Tư vấn luật từ sớm giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ nguồn lực.
Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.
Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.
Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Cảnh báo mới của Hải quan Singapore (Singapore Customs) đặt yêu cầu kiểm soát giá trị giao dịch và chứng từ cao hơn đối với hàng thủy hải sản, trái cây, rau củ nhập khẩu.
Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Cục Hải quan vừa có hướng dẫn liên quan đến phương tiện vận tải Việt Nam được cấp phép loại G và việc xác định tính đồng bộ đối với máy móc, thiết bị nhập khẩu tháo rời qua nhiều container.
Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

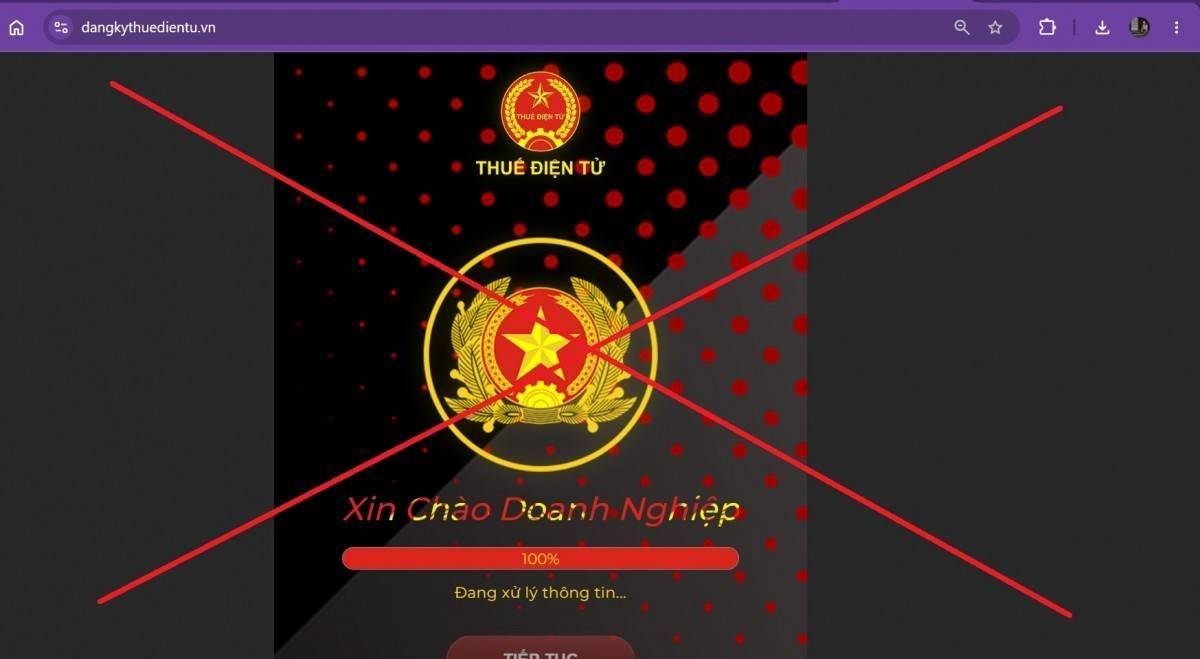
Không chỉ tránh 3 website vừa được cảnh báo, người nộp thuế cần biết cách kiểm tra tên miền, chứng chỉ bảo mật và dấu hiệu bất thường trước mỗi lần đăng nhập.
Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư số 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, chính thức thay thế hai Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, đánh dấu bước chuyển quan trọng trong quy định phân tích, phân loại hàng hóa xuất nhập khẩu. Thay vì tiếp cận theo tên gọi thương mại hay hóa đơn thông thường, cơ quan quản lý bắt buộc việc xác định mã HS phải tựa trên bản chất kỹ thuật thực tế. Ranh giới giữa thông quan suôn sẻ và rủi ro ách tắc giờ đây phụ thuộc hoàn toàn vào năng lực chuẩn hóa dữ liệu của doanh nghiệp ngay trước khi mở tờ khai.
Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Không thành lập doanh nghiệp nhưng phát hiện mình đang đứng tên người đại diện theo pháp luật, hoặc không mở hộ kinh doanh nhưng tên lại xuất hiện trong hồ sơ đăng ký là tình huống một số người dân gặp phải. Từ ngày 23/8/2026, eTax Mobile được nâng cấp để cá nhân chủ động tra cứu và phản ánh khi phát hiện dấu hiệu bị sử dụng trái phép thông tin cá nhân.
Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép, đồng thời đáp ứng yêu cầu về hợp đồng, chứng từ và theo dõi cả tiền chuyển ra nước ngoài lẫn tiền nhận về Việt Nam.
Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Vụ việc tại Công ty Cổ phần Tập đoàn Giáo dục Trí Việt cho thấy chứng từ kế toán không chỉ cần đúng hình thức mà còn phải phản ánh đúng bản chất giao dịch phía sau.
Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Cùng đưa hàng hóa ra nước ngoài nhưng xuất khẩu trực tiếp và xuất khẩu gián tiếp tạo ra hai cách vận hành hoàn toàn khác nhau. Một bên đòi hỏi doanh nghiệp tự nắm thị trường, khách hàng và chuỗi xuất khẩu; bên còn lại dựa vào đơn vị trung gian để giảm áp lực vốn, nhân sự và rủi ro.
Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Nhiều doanh nghiệp rời thị trường trên thực tế nhưng chưa hoàn tất thủ tục pháp lý, để lại nhiều năm hồ sơ thuế chưa xử lý. Từ ngày 01/7/2026, quy định mới về quản lý thuế và đăng ký thuế đã làm rõ hơn cách xử lý trường hợp doanh nghiệp không còn hoạt động tại địa chỉ đăng ký nhưng có nhu cầu chấm dứt hiệu lực mã số thuế.
Một người có thể đăng ký nhiều người phụ thuộc để giảm thuế

Một người có thể đăng ký nhiều người phụ thuộc để giảm thuế

Từ năm 2026, mức giảm trừ gia cảnh được nâng lên 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Tuy nhiên, không phải cứ có người thân đang được nuôi dưỡng là mặc nhiên được đăng ký giảm trừ.
Doanh nghiệp cần làm gì để giữ và khôi phục mã số thuế?

Doanh nghiệp cần làm gì để giữ và khôi phục mã số thuế?

Gần 600.000 doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký tính đến tháng 6/2026. Với doanh nghiệp còn nhu cầu kinh doanh, việc chủ động kiểm tra và xử lý sớm có thể giúp giữ trạng thái pháp lý ổn định hoặc mở lại đường hoạt động khi mã số thuế đã bị tạm dừng sử dụng.
Mất sổ sách, hóa đơn không làm mất quyền giải thể doanh nghiệp

Mất sổ sách, hóa đơn không làm mất quyền giải thể doanh nghiệp

Theo Thạc sĩ, Luật sư Võ Mộng Thu, Phó Giám đốc Công ty Luật TNHH LCP, mất sổ sách, hóa đơn, chứng từ hay con dấu không làm doanh nghiệp mất quyền giải thể. Tuy nhiên, việc chứng minh đã hoàn thành nghĩa vụ thuế mới là “nút thắt” khiến nhiều doanh nghiệp kéo dài thủ tục giải thể trong nhiều năm.