Một nhà kinh tế hàng đầu tại T. Rowe Price cho rằng thị trường trái phiếu đang bước vào một “thế giới mới”, nơi nguồn cung ảnh hưởng đến lợi suất trái phiếu.
aa
Ảnh minh họa. (Ảnh: Getty Images)
Nhà kinh tế trưởng châu Âu tại T. Rowe Price nói rằng nhiều nền kinh tế lớn trên thế giới đang phanh lại, điều này đang thay đổi cách thức hoạt động của thị trường trái phiếu một cách cơ bản.
Tomasz Wieladek đã nói, "Đó không phải là tình trạng của thế giới chúng ta đang có ngày nay." Theo lý thuyết này, lãi suất dài hạn chỉ là mức trung bình của lãi suất ngắn hạn trong tương lai và việc cung cấp trái phiếu không ảnh hưởng đến lợi nhuận.
Đó là bởi vì các ngân hàng trung ương, nơi thường mua rất nhiều trái phiếu, lại không có mặt ở đó.
Wieladek đã viết trong một bài quan điểm cho Financial Times rằng các ngân hàng trung ương là những người mua lớn nhất trong suốt 10 năm kể từ cuộc khủng hoảng tài chính như một phần của chương trình nới lỏng định lượng.
Ông nói: “Vì tất cả những lý do này, khu vực tư nhân chỉ phải gánh chịu một lượng nhỏ nợ chính phủ đã phát hành, ngay cả trong thời kỳ đỉnh điểm của đại dịch Covid-19 khi thâm hụt khu vực công tăng mạnh đi kèm với sự gia tăng mạnh mẽ của QE”. .
Nhưng trong năm qua, các ngân hàng trung ương lớn đã bắt đầu nới lỏng định lượng, điều đó có nghĩa là họ không mua nhiều trái phiếu nữa. Đồng thời, các chính phủ đang phát hành một lượng nợ khổng lồ.
Wieladek cũng cho biết cả bảy nước G7 đều đang bán rất nhiều trái phiếu cùng một lúc. Ngoài ra, người mua quan tâm nhiều hơn đến lợi nhuận sẽ điều hành thị trường trái phiếu nhiều hơn các ngân hàng trung ương, vốn không quan tâm nhiều đến lợi nhuận.
Ông nói: “Trong thế giới mới này, nguồn cung trái phiếu có thể ảnh hưởng đến mức lợi suất thông qua phí bảo hiểm kỳ hạn”. Khi số lượng trái phiếu đang lưu hành tăng lên, tỷ lệ nắm giữ của khu vực tư nhân sẽ tăng lên. Điều này là do các ngân hàng trung ương không còn tham gia thị trường nữa. Tuy nhiên, khi nói đến việc mua trái phiếu, người mua tư nhân có rất nhiều lựa chọn khác. Điều này có nghĩa là lợi nhuận cần phải tăng lên để trở nên hấp dẫn hơn.
Wieladek đã sử dụng một cuộc đấu giá trái phiếu kho bạc gần đây không nhận được nhiều lãi suất làm ví dụ về việc người mua tư nhân hiện đang ảnh hưởng đến thị trường trái phiếu như thế nào.
Mỹ đã bán trái phiếu kỳ hạn 30 năm trị giá 20 tỷ USD nhưng các đại lý phải mua thêm vì người mua không muốn mua. Lãi suất dài hạn tăng mạnh vì lý do đó.
Nhu cầu tốt hơn đã được nhìn thấy trong phiên đấu giá tiếp theo, nhưng Mỹ sẽ phải tiếp tục bơm nợ mới vào thị trường trái phiếu vì thâm hụt ngân sách khổng lồ của chính phủ.
Wieladek cũng nói rằng thuật ngữ phí bảo hiểm, tức là khoản lợi nhuận tăng thêm mà các nhà đầu tư nhận được khi chấp nhận rủi ro lãi suất trong thời gian dài hơn, bị ảnh hưởng bởi những gì mọi người nghĩ về nguồn cung trái phiếu lớn trong tương lai.
Ở Mỹ và Anh, phí bảo hiểm kỳ hạn đã ở mức trước cuộc khủng hoảng tài chính. Tuy nhiên, ông cảnh báo rằng chúng có thể tăng cao hơn nữa do nguồn cung trái phiếu lớn, thắt chặt định lượng và mong muốn thận trọng của các nhà đầu tư.
“Chính phủ và nhà đầu tư cần lưu ý rằng trong hoàn cảnh hiện tại, việc phát hành trái phiếu là yếu tố quan trọng quyết định lợi suất.”
Australia đang xem xét áp thuế chống bán phá giá và thuế chống trợ cấp đối với cửa sổ, cửa đi bằng nhôm có xuất xứ Trung Quốc, với mức thuế đề xuất cao nhất 70,4%. Động thái này được đưa ra sau khi cơ quan điều tra sơ bộ xác định hàng nhập khẩu bị cáo buộc bán phá giá, nhận trợ cấp có liên quan đến thiệt hại của ngành sản xuất trong nước.
Phương án đưa các tàu thuộc “hạm đội bóng tối” trở lại hoạt động thương mại hợp pháp được kỳ vọng giảm chi phí vận tải. Tuy nhiên, giới phân tích cho rằng tuổi tàu cao, tình trạng xuống cấp và rủi ro chiến tranh ở Trung Đông sẽ hạn chế tác động đến giá nhiên liệu.
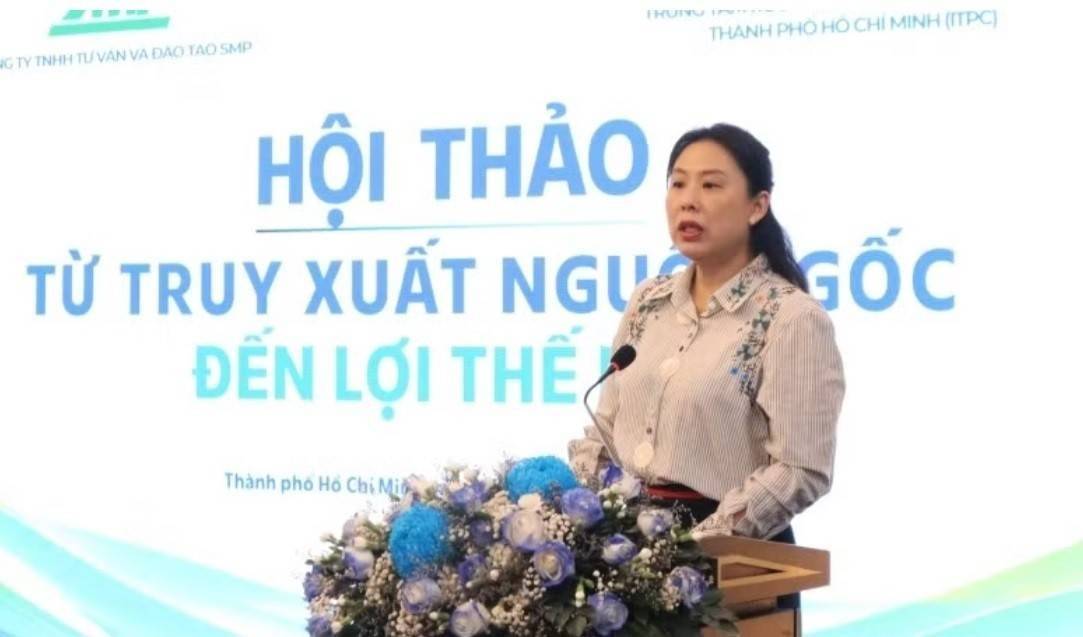
Hoa Kỳ tiếp tục là thị trường xuất khẩu lớn nhất của Việt Nam, nhưng tăng trưởng kim ngạch chưa phản ánh đầy đủ khả năng tham gia chuỗi cung ứng của doanh nghiệp trong nước. Khi nhà nhập khẩu ngày càng chú trọng xuất xứ, tính minh bạch và trách nhiệm trong sản xuất, năng lực chứng minh sản phẩm được làm từ đâu, bằng nguyên liệu nào và theo quy trình nào đang trở thành lợi thế cạnh tranh quan trọng.
Canada tiếp tục duy trì biện pháp chống bán phá giá đối với ống thép dẫn dầu (OCTG) nhập khẩu từ Việt Nam và nhiều quốc gia sau rà soát cuối kỳ. Cục Phòng vệ thương mại khuyến nghị doanh nghiệp chủ động cập nhật diễn biến, tuân thủ quy định và có phương án bảo vệ quyền lợi xuất khẩu.
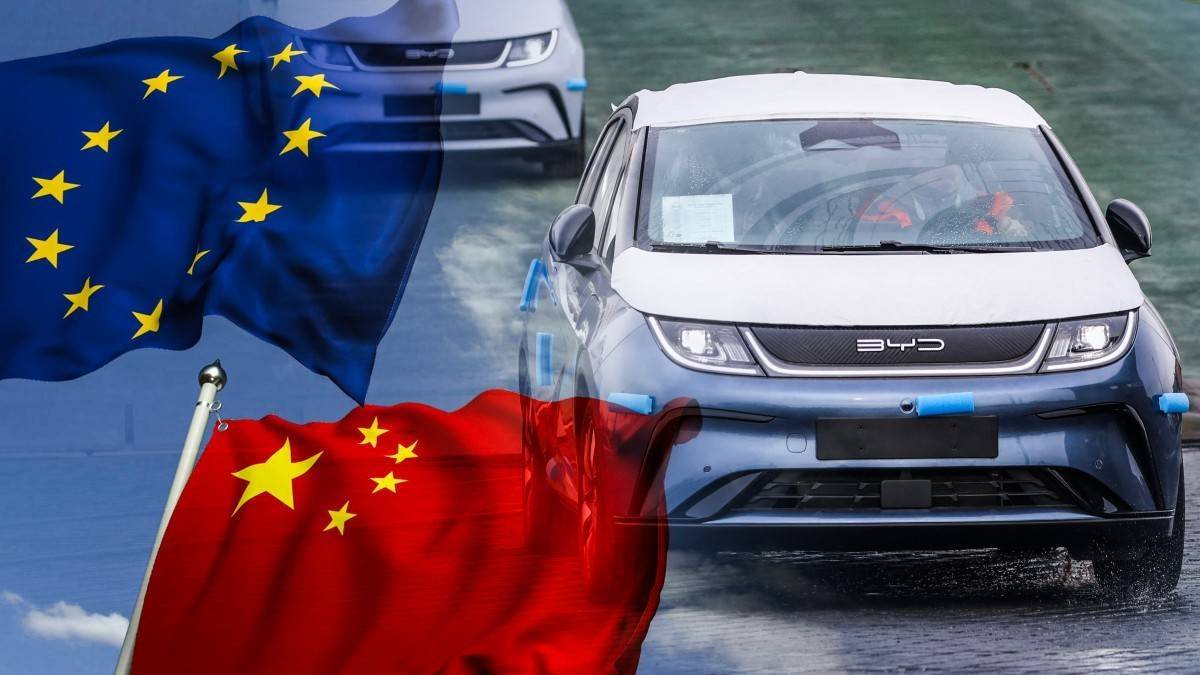
Thỏa thuận mới giữa Liên minh châu Âu và Trung Quốc được kỳ vọng sẽ hạn chế dòng xe hybrid Trung Quốc vào thị trường EU, đồng thời mở đường cho việc giảm thuế đối với hàng hóa châu Âu và nới điều kiện xuất khẩu đất hiếm.
UBND tỉnh Khánh Hòa vừa ban hành Kế hoạch phát triển du lịch Halal trên địa bàn tỉnh, hướng tới hình thành hệ sinh thái dịch vụ đồng bộ, mở rộng thị trường khách Hồi giáo và nâng cao năng lực cạnh tranh của du lịch địa phương.
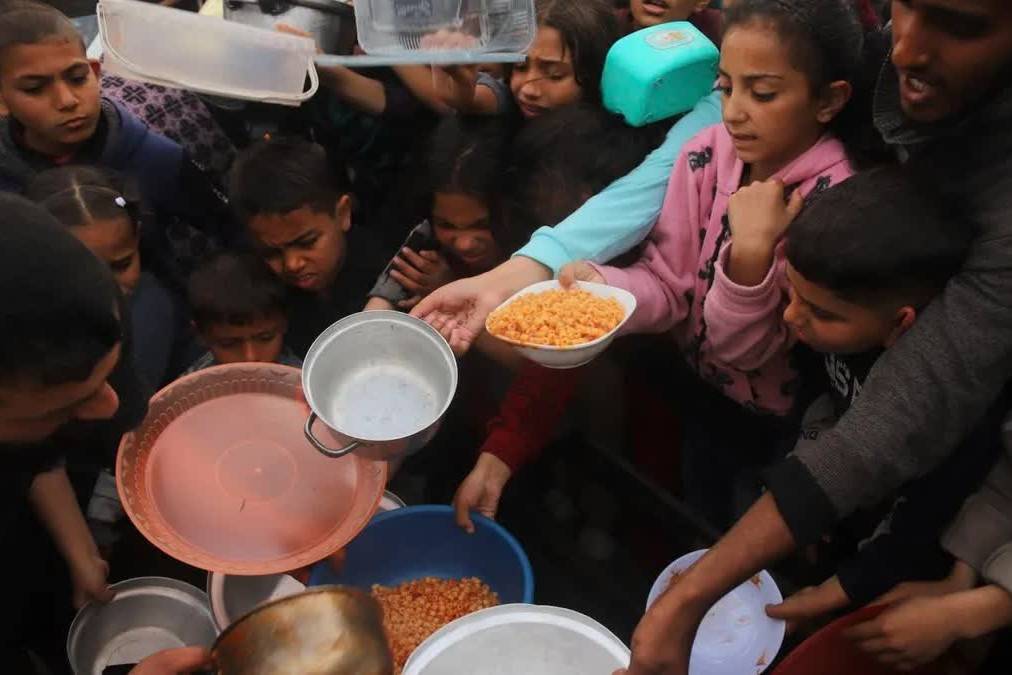
Chỉ số giá lương thực của FAO tăng 1,5% trong tháng 9/2026, lên 136 điểm, trong bối cảnh gián đoạn vận tải, căng thẳng địa chính trị và thời tiết cực đoan cùng gây sức ép lên nguồn cung. Khi mục tiêu xóa đói vào năm 2030 đang đến gần, khả năng chống chịu của hệ thống lương thực toàn cầu trở thành vấn đề cấp thiết.
Kế hoạch áp thuế ô tô điện Trung Quốc có thể đẩy giá xe tại Anh tăng lên, nhưng đồng thời giúp bảo vệ các nhà sản xuất trong nước và tháo gỡ vướng mắc trong đàm phán thương mại với Liên minh châu Âu.
Nhu cầu thiết bị, chất bán dẫn và hàng hóa tư liệu sản xuất phục vụ trí tuệ nhân tạo (AI) đang tạo thêm động lực cho sản xuất công nghiệp tại các nhà máy ở châu Âu và châu Á, giúp hoạt động sản xuất cải thiện trong tháng 9 dù chi phí năng lượng và áp lực lạm phát vẫn ở mức cao.
Washington đề nghị Đức và Pháp xuất kho dự trữ dầu diesel nhằm hạ nhiệt giá nhiên liệu toàn cầu, trong bối cảnh nguồn cung từ Trung Đông và Nga gián đoạn, còn châu Âu đứng trước bài toán cân bằng giữa hỗ trợ thị trường và bảo đảm an ninh năng lượng.
Hàng loạt quy định mới về an toàn thực phẩm và kiểm dịch đang được các thị trường xuất khẩu cập nhật, tạo thêm yêu cầu đối với nông sản Việt. Riêng trong nửa cuối tháng 9, các thành viên WTO phát đi 33 thông báo SPS, trong đó nhiều nội dung liên quan trực tiếp đến dư lượng thuốc bảo vệ thực vật, kiểm dịch và điều kiện nhập khẩu thanh long, chuối, chè cùng nhiều mặt hàng nông sản khác.
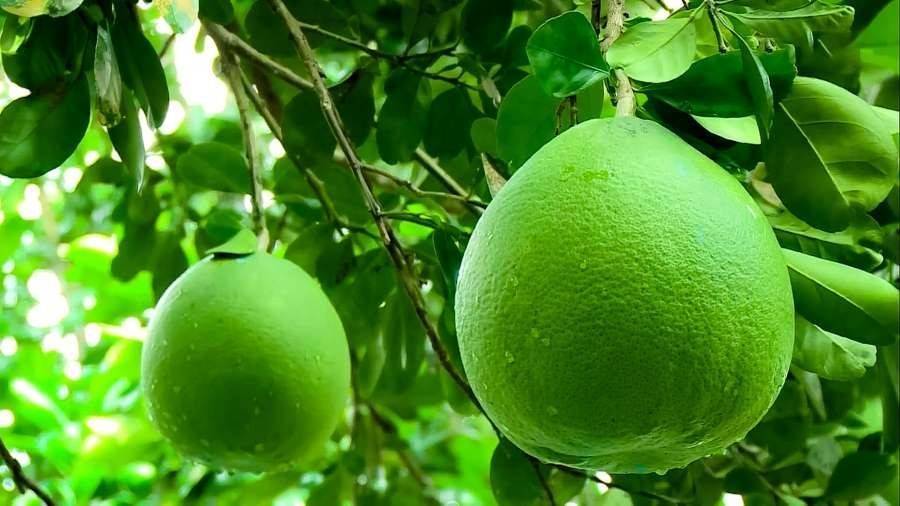
Sau khi Australia tạm dừng nhập khẩu bưởi tươi Việt Nam trong thời hạn ban đầu 6 tháng, Vĩnh Long đang rà soát toàn bộ 45 mã số vùng trồng và cơ sở đóng gói, chấn chỉnh quy trình kiểm soát dịch hại từ nhà vườn đến khâu xuất khẩu.
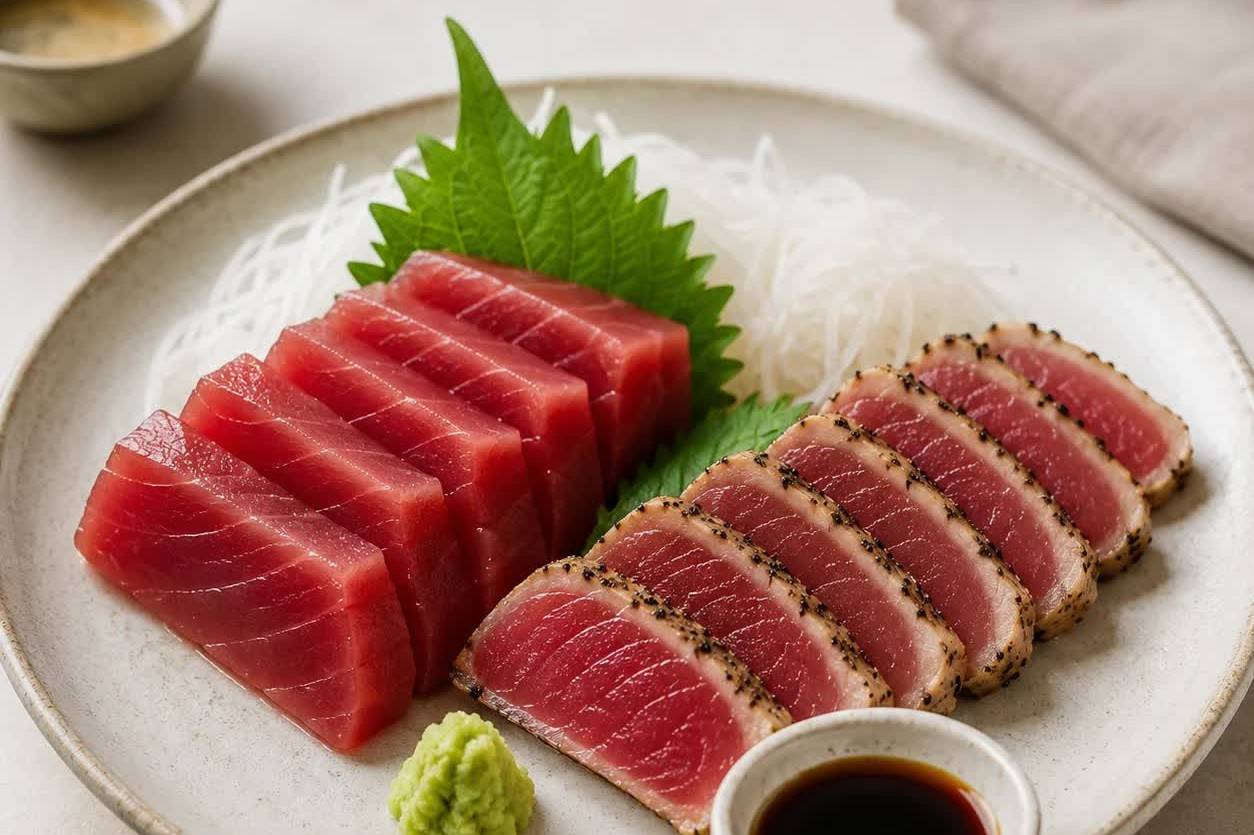
Tháng 8/2026, xuất khẩu cá ngừ của Việt Nam đạt gần 90 triệu USD, chỉ tăng 2% so với cùng kỳ. Trong bức tranh phân hóa giữa các thị trường, Mỹ tiếp tục giữ vị trí chủ lực, trong khi Nga duy trì mức tăng cao và thị trường EU vẫn chịu áp lực suy giảm.
Khi các thị trường xuất khẩu ngày càng yêu cầu minh bạch về nguồn gốc và trách nhiệm môi trường, truy xuất nguồn gốc đang chuyển từ công cụ quản lý thành một phần năng lực cạnh tranh của doanh nghiệp.
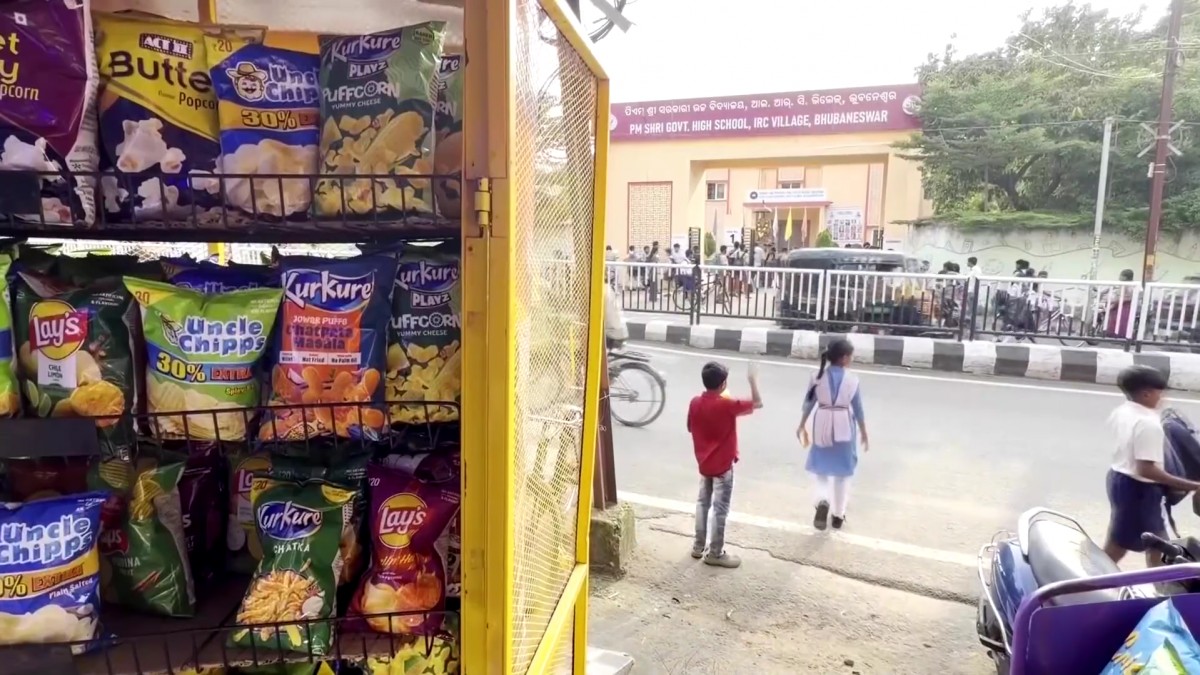
Ấn Độ đề xuất hạn chế bán và quảng cáo thực phẩm nhiều chất béo, đường, muối trong bán kính 50 m quanh gần 1,5 triệu trường học, nhằm ngăn đà gia tăng thừa cân, béo phì ở trẻ em và thúc đẩy thói quen ăn uống lành mạnh từ sớm.