Thứ hai 26/10/2026 11:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Nguồn vốn luôn được xem là "điểm nghẽn" lớn nhất của doanh nghiệp nhỏ và vừa (SME). Để tháo gỡ nút thắt này, Nhà nước đã thành lập Quỹ Phát triển doanh nghiệp nhỏ và vừa (SMEDF) thuộc Bộ Tài chính với mức lãi suất chỉ từ 1,2 - 4,4%/năm, thấp hơn đáng kể so với mặt bằng thị trường.
Vốn rẻ nhưng chưa tạo được "lực đẩy"
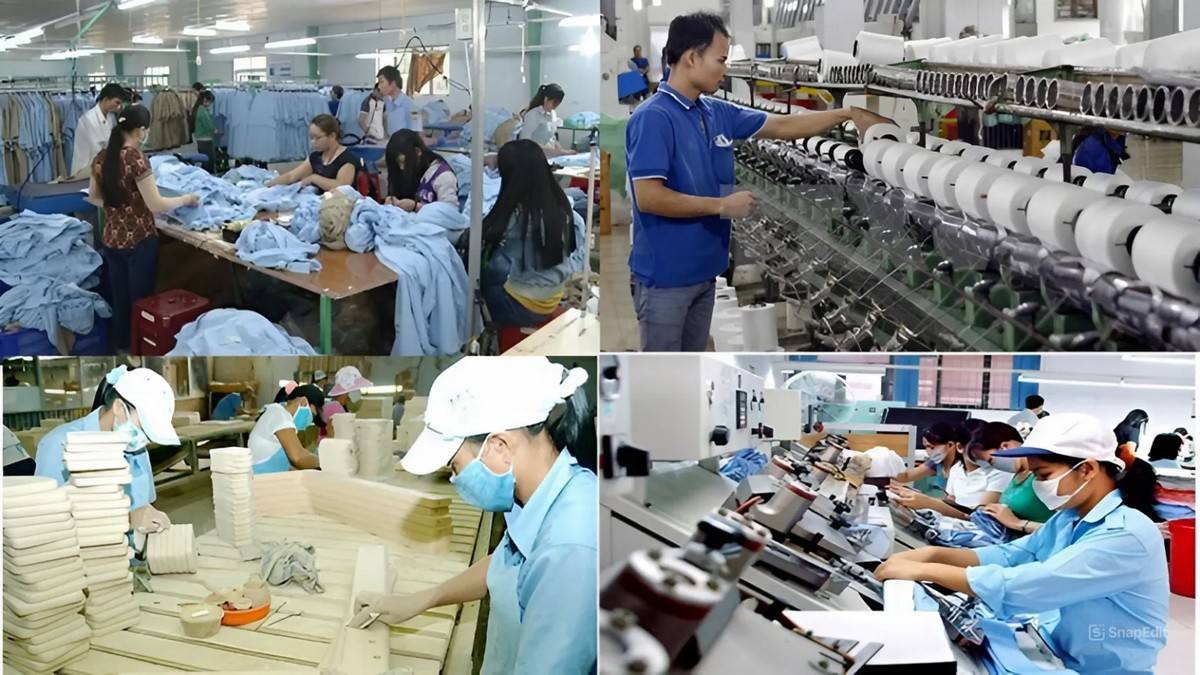
Theo Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, cả nước hiện có hơn 98% doanh nghiệp thuộc khu vực nhỏ và vừa, tạo ra trên 55% việc làm và đóng góp đáng kể vào GDP. Đây là khu vực năng động nhất của nền kinh tế, đồng thời cũng dễ tổn thương nhất trước biến động thị trường. Thiếu vốn luôn nằm trong nhóm ba khó khăn lớn nhất của doanh nghiệp, bên cạnh thị trường và nguồn nhân lực.
 |
Để hỗ trợ khu vực này, SMEDF với sứ mệnh cung cấp nguồn tín dụng ưu đãi cho các doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp tham gia chuỗi giá trị và cụm liên kết ngành. Hiện lãi suất ngắn hạn chỉ 1,2%/năm, còn trung và dài hạn là 4,4%/năm, cố định trong suốt thời gian vay. Đây là mức lãi suất rẻ hiếm có trên thị trường tài chính hiện nay.
Không chỉ lãi suất thấp, doanh nghiệp còn được vay tới 80% tổng vốn đầu tư dự án, thời hạn tối đa bảy năm, được ân hạn và miễn phí trả nợ trước hạn, theo thông tin chính thức trên trang web của Quỹ. Về lý thuyết, đây là một trong những chương trình tín dụng ưu đãi hấp dẫn nhất dành cho khu vực SME hiện nay.
Trên trang web của Quỹ ở địa chỉ smedf.gov.vn có công bố đến cuối tháng 2/2025, Quỹ đã chấp thuận cho vay hơn 961 tỷ đồng. Nếu so với hàng trăm nghìn doanh nghiệp nhỏ và vừa đang hoạt động trên cả nước, quy mô giải ngân này vẫn còn rất khiêm tốn. Đây là nghịch lý đáng suy ngẫm, bởi trong khi doanh nghiệp liên tục phản ánh "khát vốn", thì nguồn vốn ưu đãi vẫn chưa được hấp thụ mạnh. Điều đó cho thấy vấn đề không còn đơn thuần nằm ở lãi suất.
Nghịch lý: càng cần hỗ trợ lại khó vay vốn hỗ trợ
Tại hội thảo “Tiếp cận nguồn vốn ưu đãi từ Quỹ Phát triển doanh nghiệp nhỏ và vừa” do chính Quỹ này tổ chức năm 2024, cho thấy nhiều nguyên nhân khó tiếp cận vốn đã được chỉ ra. Không ít hồ sơ bị từ chối vì doanh nghiệp chưa chứng minh được năng lực tài chính, thiếu vốn đối ứng, phương án kinh doanh chưa đủ khả thi hoặc chưa đáp ứng yêu cầu về bảo đảm tiền vay. Số liệu giữa báo cáo tài chính và phương án kinh doanh cũng còn nhiều bất cập.
Thoạt nhìn thì những yêu cầu này hoàn toàn hợp lý dưới góc độ quản trị rủi ro của nhà cho vay và Quỹ sử dụng nguồn vốn Nhà nước nên phải bảo đảm an toàn, tránh thất thoát. Nhưng, dưới góc nhìn doanh nghiệp, đây lại là một nghịch lý khác.
Những doanh nghiệp có năng lực tài chính tốt, báo cáo minh bạch, dòng tiền ổn định và tài sản bảo đảm đầy đủ thường cũng là nhóm có khả năng tiếp cận tín dụng thương mại thì liệu họ có cần vốn hỗ trợ, hoặc nếu có thì cái họ thích chính là phần chênh lệch lãi suất một nửa so với vay thương mại.
Ngược lại, những doanh nghiệp nhỏ, mới thành lập hoặc đang cần vốn để vượt qua giai đoạn khó khăn lại chính là nhóm khó đáp ứng các điều kiện vay. Nói cách khác, doanh nghiệp càng cần hỗ trợ thì càng khó tiếp cận nguồn vốn hỗ trợ.
Có thể sứ mệnh của Quỹ là muốn tốt cho doanh nghiệp gặp khó cần hỗ trợ, nhưng dước góc nhìn doanh nghiệp thì Quỹ vô hình trung vận hành gần giống một tổ chức tín dụng truyền thống, thay vì trở thành công cụ chia sẻ rủi ro để thúc đẩy khu vực SME phát triển.
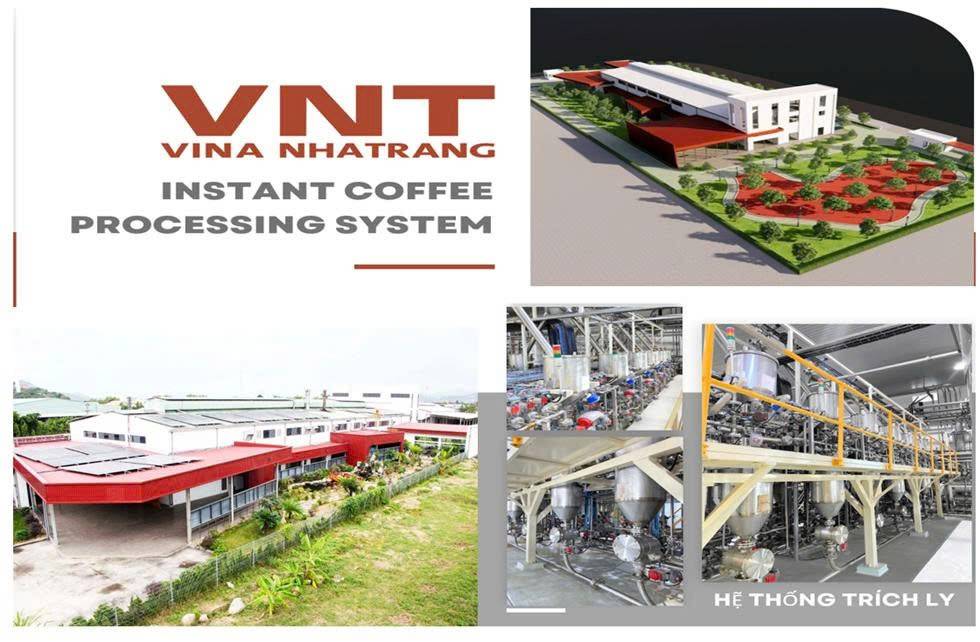
| Thực tế, một số câu chuyện thành công được Quỹ giới thiệu trên trang web của mình đều là những doanh nghiệp đã có nền tảng khá vững. Công ty Cổ phần Cơ khí VINA Nha Trang vay 33,4 tỷ đồng để đầu tư nhà máy cà phê hòa tan; TIMICO được vay gần 124 tỷ đồng xây dựng nhà máy bao bì; Công ty Cổ phần Chính xác TCI tiếp cận khoản vay 50 tỷ đồng phát triển nhà máy cơ khí chính xác. Sau đầu tư, doanh thu, lao động và đóng góp ngân sách đều tăng mạnh. Đây là những mô hình rất tích cực, song cũng cần đặt câu hỏi: bao nhiêu doanh nghiệp siêu nhỏ, doanh nghiệp khởi nghiệp hoặc doanh nghiệp địa phương có thể đạt được các điều kiện tương tự để tiếp cận nguồn vốn này? |
Có nên chuyển từ "cho vay" sang "chia sẻ rủi ro"
Nhìn rộng hơn, câu chuyện của SMEDF phản ánh một vấn đề lớn hơn trong hệ sinh thái hỗ trợ doanh nghiệp tại Việt Nam. Đó là tư duy quản lý vẫn thiên về "bảo toàn vốn" hơn là "kích hoạt tăng trưởng".
Một quỹ phát triển không nên được đánh giá chỉ bằng tỷ lệ nợ xấu thấp hay khả năng bảo toàn vốn, mà quan trọng hơn là số doanh nghiệp được tiếp cận, số dự án được hình thành, việc làm được tạo ra và giá trị gia tăng mà nguồn vốn mang lại cho nền kinh tế.
|
Ở nhiều quốc gia, các quỹ hỗ trợ SME không chỉ cho vay với lãi suất thấp mà còn chia sẻ rủi ro với ngân hàng thông qua cơ chế bảo lãnh tín dụng, bảo hiểm khoản vay hoặc đồng tài trợ. Khi một phần rủi ro được Nhà nước chấp nhận, ngân hàng sẽ mạnh dạn cấp vốn cho những doanh nghiệp chưa đủ tài sản thế chấp nhưng có dự án khả thi.
Trong khi đó, tại Việt Nam, doanh nghiệp muốn vay vốn từ Quỹ vẫn phải thông qua hệ thống ngân hàng thương mại đã ký hợp đồng khung, đại loại muốn vay được vốn hỗ trợ, doanh nghiệp phải thông qua trung gian ngân hàng thương mại đối tác của SMEDF. Ngân hàng vừa là đơn vị tiếp nhận hồ sơ, vừa thẩm định và giải ngân. Điều này giúp kiểm soát rủi ro nhưng cũng khiến tiêu chuẩn xét duyệt gần như không khác nhiều so với tín dụng thương mại.
Nếu cách tiếp cận không thay đổi, nguồn vốn ưu đãi rất dễ rơi vào tình trạng "an toàn nhưng chưa hiệu quả". Quỹ bảo toàn được vốn với những con số đẹp, những dự án cho vay hỗ trợ có đánh giá tăng trưởng tốt, nhưng mục tiêu hỗ trợ đông đảo doanh nghiệp nhỏ và vừa lại chưa đạt như kỳ vọng.
Đáng chú ý, Nghị quyết 68 của Bộ Chính trị về phát triển kinh tế tư nhân đã xác định rõ yêu cầu cải thiện khả năng tiếp cận vốn cho doanh nghiệp, phát triển các quỹ hỗ trợ và đa dạng hóa công cụ tài chính. Đây là cơ hội để nhìn lại toàn bộ cơ chế vận hành của các quỹ tài chính nhà nước dành cho khu vực SME, thay vì chỉ điều chỉnh lãi suất.
Không chỉ cần vốn rẻ, mà cần vốn "đúng người"
Một điểm đáng lưu ý là phần lớn doanh nghiệp nhỏ hiện nay không thiếu thông tin về lãi suất. Điều họ thiếu là khả năng đáp ứng các tiêu chuẩn vay vốn. Nhiều doanh nghiệp vẫn ghi chép kế toán chưa đầy đủ, quản trị tài chính còn thủ công, báo cáo tài chính chưa phản ánh đúng tình hình hoạt động. Không ít doanh nghiệp chưa xây dựng được phương án kinh doanh có tính thuyết phục hoặc chưa chứng minh được dòng tiền trả nợ.
Điều đó cho thấy, hỗ trợ tài chính không thể tách rời hỗ trợ quản trị.
Thay vì chỉ công bố các gói tín dụng ưu đãi, cần đầu tư nhiều hơn cho hoạt động tư vấn, đào tạo, hỗ trợ doanh nghiệp hoàn thiện hồ sơ, chuẩn hóa báo cáo tài chính và xây dựng dự án đầu tư. Khi doanh nghiệp đủ năng lực quản trị, khả năng tiếp cận vốn sẽ được cải thiện một cách bền vững.
Bên cạnh đó, việc ứng dụng dữ liệu số cũng cần được đẩy nhanh. Hiện nay, dữ liệu từ hóa đơn điện tử, kê khai thuế, bảo hiểm xã hội, thanh toán điện tử hay hợp đồng điện tử hoàn toàn có thể trở thành cơ sở để đánh giá sức khỏe doanh nghiệp, thay thế dần việc phụ thuộc quá nhiều vào tài sản thế chấp. Đây cũng là xu hướng mà nhiều quốc gia đang áp dụng nhằm mở rộng tín dụng cho doanh nghiệp nhỏ và siêu nhỏ.
Ngoài ra, cần xem xét phân tầng đối tượng hỗ trợ. Những doanh nghiệp đã đủ điều kiện vay ngân hàng có thể chỉ cần ưu đãi về lãi suất. Nhưng với doanh nghiệp khởi nghiệp, doanh nghiệp đổi mới sáng tạo hoặc doanh nghiệp lần đầu tiếp cận tín dụng, điều cần hơn là cơ chế bảo lãnh, chia sẻ rủi ro hoặc tài trợ một phần chi phí đầu tư ban đầu.
 |
Chỉ khi chính sách được thiết kế phù hợp với từng nhóm doanh nghiệp, nguồn vốn ưu đãi mới phát huy hết vai trò của mình.
Việc một số doanh nghiệp như VINA Nha Trang, TIMICO hay TCI mà Quỹ đăng tải thông tin trên trang web của mình, các doanh nghiệp phát triển mạnh sau khi tiếp cận vốn ưu đãi cho thấy chính sách của Quỹ hoàn toàn đi đúng hướng. Những khoản vay với lãi suất thấp đã giúp doanh nghiệp mở rộng nhà máy, tăng doanh thu, tạo thêm việc làm và đóng góp nhiều hơn cho ngân sách. Đó là những minh chứng thuyết phục về hiệu quả của vốn ưu đãi khi đến đúng địa chỉ.
Tuy nhiên, thành công của một số doanh nghiệp chưa thể phản ánh hiệu quả của cả chính sách.
Đã đến lúc thay đổi tư duy từ "quản lý một quỹ cho vay" sang "kiến tạo một hệ sinh thái tài chính phát triển doanh nghiệp", bởi SME không chỉ cần vốn rẻ. Điều họ cần hơn là một cơ chế đủ linh hoạt để biến những ý tưởng kinh doanh thành những dự án có thể tiếp cận được dòng vốn.