Chủ nhật 25/10/2026 13:32
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Chủ động rà soát chứng từ, hóa đơn sớm |
Một sáng đầu tháng, giám đốc một công ty xây dựng nhỏ tại Hà Nội nhận email từ Cổng thuế điện tử: “Doanh nghiệp của quý vị được phân loại rủi ro cao”. Anh đọc đi đọc lại, rồi gọi kế toán. Kế toán trấn an: “Chắc gửi cho có thôi anh”. Sáu tháng sau, đoàn kiểm tra thuế công bố quyết định. Lúc đó, mọi nỗ lực sửa hồ sơ đều đã muộn.
Tình huống này không hiếm gặp. Trong môi trường quản lý thuế dựa trên dữ liệu, các tín hiệu cảnh báo thường xuất hiện từ sớm. Nhưng phần lớn doanh nghiệp nhỏ và vừa, hộ kinh doanh thường bỏ qua.
Cơ quan thuế thường “gõ cửa” sau những dấu hiệu nào?
Quản lý thuế tại Việt Nam vận hành theo nguyên tắc quản lý rủi ro. Thông tư 31/2021/TT-BTC của Bộ Tài chính, hiệu lực từ 02/7/2021, phân loại người nộp thuế là doanh nghiệp theo 5 hạng rủi ro: rất thấp, thấp, trung bình, cao và rất cao (Điều 11). Mức độ tuân thủ pháp luật thuế được chấm theo 4 cấp tương ứng (Điều 10).
Việc xếp hạng được thực hiện tự động trên cơ sở dữ liệu lớn. Hồ sơ khai thuế, hóa đơn điện tử, sao kê ngân hàng, dữ liệu liên ngành đều được đối chiếu chéo. Khi xếp hạng chuyển sang bất lợi, doanh nghiệp thường nhận được một trong 5 tín hiệu sau.
| 5 tín hiệu doanh nghiệp dễ bị kiểm tra thuế Nhận văn bản yêu cầu giải trình hóa đơn cụ thể. Được mời lên cơ quan thuế “trao đổi nghiệp vụ”. Nhận thông báo điện tử về phân loại rủi ro cao. Đối tác lớn bị kiểm tra, khởi tố hoặc truy thu. Doanh thu, lợi nhuận lệch bất thường so với mặt bằng ngành. |
Tín hiệu thứ nhất là văn bản yêu cầu giải trình về một số hóa đơn cụ thể, kèm đề nghị cung cấp hợp đồng, biên bản nghiệm thu. Đây là bước rà soát chi tiết, thường đi cùng một đợt phân tích rủi ro chuyên sâu.
Tín hiệu thứ hai là thư mời lên cơ quan thuế “trao đổi nghiệp vụ”. Dù được bọc dưới ngôn ngữ tuyên truyền chính sách, đây vẫn là bước thu thập thông tin chính thức của cơ quan quản lý.
Tín hiệu thứ ba, ngày càng phổ biến, là thông báo điện tử về phân loại rủi ro cao. Đây không phải lời chào xã giao, mà là kết quả đánh giá tự động theo Thông tư 31/2021. Doanh nghiệp trong nhóm này thường được rà soát trong thời gian tiếp theo.
Tín hiệu thứ tư đến từ chuỗi đối tác. Khi một nhà cung cấp lớn hoặc khách hàng quan trọng bị kiểm tra, khởi tố, truy thu, các giao dịch với doanh nghiệp đó sẽ được đối chiếu trong khuôn khổ quản lý rủi ro.
Tín hiệu thứ năm là sự lệch pha bất thường giữa doanh thu của doanh nghiệp với mặt bằng ngành cùng địa bàn, hoặc tình trạng lỗ liên tục nhưng vẫn mở rộng quy mô. Đây là nhóm dấu hiệu dễ bị hệ thống quản lý rủi ro phát hiện.
Mốc thời gian quyết định doanh nghiệp có bị phạt hay không
Đây là phần nhiều chủ doanh nghiệp chưa nắm rõ.
Điều 47 Luật Quản lý thuế số 38/2019/QH14 quy định người nộp thuế được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết hạn nộp hồ sơ của kỳ tính thuế có sai sót. Điều kiện quan trọng là việc khai bổ sung phải được thực hiện trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra. Đây được xem là mốc thời điểm ảnh hưởng trực tiếp đến việc doanh nghiệp có bị xử phạt hay không.
Trước thời điểm này, theo khoản 3 Điều 9 Nghị định 125/2020/NĐ-CP, doanh nghiệp được miễn xử phạt vi phạm hành chính nếu tự giác khai bổ sung và nộp đủ số thuế thiếu. Doanh nghiệp vẫn phải nộp đủ tiền thuế và tiền chậm nộp 0,03%/ngày theo Điều 59 Luật Quản lý thuế.
Sau thời điểm cơ quan thuế công bố quyết định thanh tra, kiểm tra, doanh nghiệp vẫn được khai bổ sung, nhưng có thể bị xử phạt theo quy định về khai sai dẫn đến thiếu thuế hoặc hành vi trốn thuế tại Điều 142 và Điều 143 Luật Quản lý thuế 2019.
Đáng chú ý, theo Cổng thông tin điện tử Chính phủ, Nghị định 310/2025/NĐ-CP ngày 02/12/2025 do Chính phủ ban hành, có hiệu lực từ 16/01/2026, đã sửa đổi khoản 3 Điều 9 Nghị định 125/2020 theo hướng mở rộng phạm vi miễn xử phạt. Doanh nghiệp được miễn phạt không chỉ khi tự bổ sung trước quyết định kiểm tra tại trụ sở, mà còn trong các trường hợp tự bổ sung trước khi cơ quan thuế phát hiện qua các kênh khác. Nghị định này cũng bổ sung khoản 10 Điều 2 Nghị định 125/2020, ghi nhận các tình huống bất khả kháng, thiên tai, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, làm căn cứ xem xét không xử phạt.
| Hai mức phạt nếu không kịp tự giác Phạt khai sai dẫn đến thiếu thuế (Điều 16 Nghị định 125/2020/NĐ-CP): 20% số thuế thiếu. Phạt trốn thuế (Điều 17 Nghị định 125/2020/NĐ-CP): từ 1 đến 3 lần số thuế trốn. Cộng với tiền chậm nộp 0,03%/ngày, tổng nghĩa vụ tài chính có thể tăng gấp nhiều lần khoản thuế ban đầu. |
Quy trình rà soát nội bộ tốt không kéo dài quá vài ngày của bộ phận kế toán, nếu được lên lịch định kỳ.
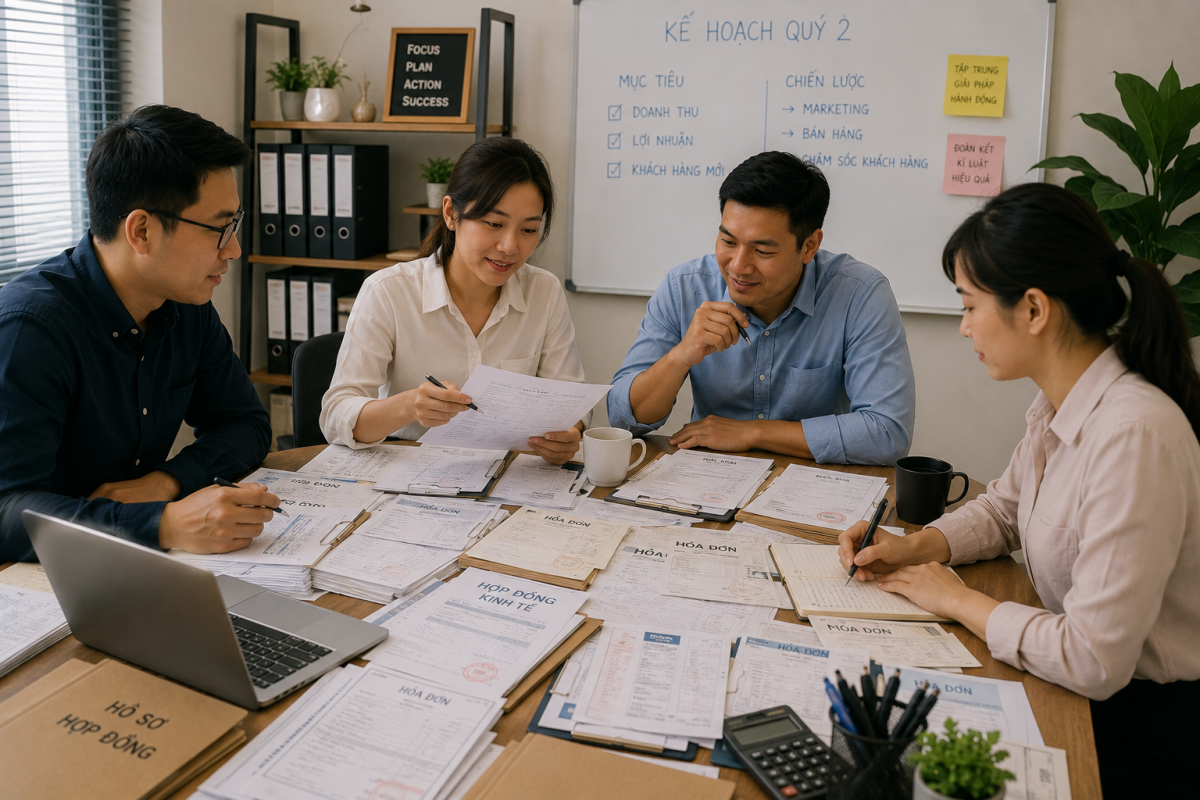
Việc đầu tiên là đối chiếu 4 nguồn dữ liệu: sổ kế toán nội bộ, tờ khai thuế đã nộp, dữ liệu hóa đơn điện tử trên hệ thống ngành thuế, và sao kê tài khoản ngân hàng phục vụ kinh doanh. Số liệu doanh thu giữa bốn nguồn dữ liệu này cần được đối chiếu thống nhất. Mọi chênh lệch đều phải có chứng từ giải thích được.
Tiếp đến là rà từng hóa đơn đầu vào. Kiểm tra nhà cung cấp còn hoạt động hay đã bỏ địa chỉ kinh doanh thông qua Cổng thông tin quốc gia về đăng ký doanh nghiệp tại dangkykinhdoanh.gov.vn. Xác nhận mã số thuế, đối chiếu chữ ký số, kiểm tra việc nhận thực tế hàng hóa, dịch vụ, và sự tồn tại của chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng trở lên.
Song song là soát chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Mỗi khoản chi phải có hợp đồng, đơn đặt hàng, chứng từ thanh toán đầy đủ, liên quan thực chất đến hoạt động sản xuất kinh doanh. Đặc biệt cẩn trọng với nghĩa vụ thuế thu nhập cá nhân và bảo hiểm xã hội, hợp đồng lao động, bảng lương, danh sách đóng bảo hiểm phải khớp nhau và khớp với chi phí tiền lương trên báo cáo tài chính. Đây là điểm thường bị bỏ sót nhất ở doanh nghiệp nhỏ.
Với hóa đơn đầu ra, phải bảo đảm doanh thu đã được xuất hóa đơn đúng thời điểm. Đây cũng là điểm Nghị định 310/2025 siết chặt, với mức phạt phân theo số lượng hóa đơn vi phạm khi không lập hoặc lập không đúng thời điểm.
Nếu rà soát phát hiện sai sót dẫn đến thiếu thuế, doanh nghiệp lập tờ khai bổ sung theo mẫu 01/KHBS kèm bản giải trình mẫu 01-1/KHBS ban hành kèm Thông tư 80/2021/TT-BTC ngày 29/9/2021. Nộp qua hệ thống thuế điện tử etax.gdt.gov.vn, đồng thời nộp đủ thuế thiếu và tiền chậm nộp. Việc khai bổ sung cần hoàn tất trước thời điểm cơ quan thuế công bố quyết định kiểm tra. Theo Điều 41 Luật Kế toán số 88/2015/QH13 và Nghị định 174/2016/NĐ-CP, tài liệu kế toán dùng trực tiếp để ghi sổ và lập báo cáo tài chính phải lưu trữ tối thiểu 10 năm.
Giả định một doanh nghiệp nhỏ phát hiện đã kê khai thiếu một phần doanh thu, dẫn đến thiếu khoảng 20 triệu đồng tiền thuế. Nếu phát hiện sớm và tự giác nộp hồ sơ khai bổ sung trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra, doanh nghiệp chỉ phải nộp đủ số thuế thiếu cùng tiền chậm nộp 0,03%/ngày tính từ ngày hết hạn nộp thuế. Không phát sinh khoản phạt khai sai.
Cũng với số tiền thuế thiếu 20 triệu đồng, nếu để cơ quan thuế phát hiện qua kiểm tra, mức phạt 20%, tương đương 4 triệu đồng. Trường hợp bị xác định là hành vi trốn thuế theo Điều 143 Luật Quản lý thuế, mức phạt theo Điều 17 Nghị định 125/2020/NĐ-CP có thể từ một đến ba lần số thuế trốn, tương đương 20-60 triệu đồng.
Ngoài chi phí tài chính, điều khiến nhiều chủ doanh nghiệp nuối tiếc sau một cuộc kiểm tra thuế là sự xáo trộn hoạt động sản xuất kinh doanh trong thời gian làm việc với đoàn kiểm tra.
Quản lý thuế hiện đại không còn dựa nhiều vào kiểm tra ngẫu nhiên. Dữ liệu từ giao dịch ngân hàng, hóa đơn điện tử và hồ sơ kê khai thuế hiện có thể được cơ quan thuế đối chiếu trong cơ chế quản lý rủi ro theo Luật Quản lý thuế năm 2019. Theo Điều 137 Luật Quản lý thuế, thời hiệu xử phạt đối với hành vi trốn thuế hoặc khai sai dẫn đến thiếu số tiền thuế phải nộp là 5 năm kể từ ngày thực hiện hành vi vi phạm; riêng vi phạm thủ tục thuế có thời hiệu xử phạt là 2 năm. Dù đã hết thời hiệu xử phạt vi phạm hành chính, người nộp thuế vẫn phải nộp đủ số tiền thuế thiếu và tiền chậm nộp theo Điều 59 Luật Quản lý thuế năm 2019.
Qua Luật Quản lý thuế 2019, Nghị định 125/2020/NĐ-CP cùng các văn bản sửa đổi, pháp luật hiện hành vẫn dành dư địa để người nộp thuế chủ động rà soát và khắc phục sai sót trước khi bị kiểm tra.
Trong môi trường quản lý dựa trên dữ liệu, rủi ro lớn nhất với doanh nghiệp nhỏ và vừa không hẳn là một cuộc truy thu bất ngờ, mà là việc không nhận ra sai sót trong kê khai khi hệ thống quản lý rủi ro thuế có thể đã ghi nhận dấu hiệu từ sớm. Vấn đề còn lại là doanh nghiệp có chủ động rà soát ngay khi xuất hiện cảnh báo, hay chỉ bắt đầu xử lý khi quyết định kiểm tra đã được công bố.