Thứ bảy 03/10/2026 10:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Hộ kinh doanh tự kê khai thuế từ 1/1/2026: Bốn nguồn dữ liệu phải khớp nhau |
Khép lại hai thập kỷ "khoán cảm tính"
Suốt nhiều năm, không ít hộ kinh doanh than phiền câu chuyện quen thuộc: hai cửa hàng cùng một con phố, doanh thu chênh nhau rõ rệt nhưng mức thuế khoán lại không phản ánh đúng thực tế. Cơ chế khoán dựa nhiều vào kết quả khảo sát, ấn định của cán bộ thuế cơ sở đã bộc lộ những bất cập về tính minh bạch và công bằng giữa các hộ.
Khoản 6 Điều 10 Nghị quyết 198/2025/QH15 ngày 17/5/2025 quy định: hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 1/1/2026, và thực hiện nộp thuế theo pháp luật về quản lý thuế. Tiếp đó, Quyết định 3389/QĐ-BTC ngày 6/10/2025 của Bộ Tài chính phê duyệt Đề án chuyển đổi mô hình quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán. Lộ trình chính sách tiếp tục được điều chỉnh sát thực tế: Quốc hội khóa XV thông qua Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025; Chính phủ ban hành Nghị định 68/2026/NĐ-CP ngày 5/3/2026 hướng dẫn chính sách thuế đối với hộ, cá nhân kinh doanh. Sáng 24/4/2026, Quốc hội khóa XVI thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt, giao Chính phủ quy định ngưỡng doanh thu chịu thuế. Năm ngày sau, Nghị định 141/2026/NĐ-CP ngày 29/4/2026 chính thức nâng ngưỡng từ 500 triệu lên 1 tỷ đồng/năm, hiệu lực từ 1/1/2026. Theo tính toán của Bộ Tài chính được công bố trên Cổng thông tin điện tử Chính phủ, khoảng 2.556.042 hộ và cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng/năm thuộc diện không phải nộp thuế.
Thay đổi sâu sắc nhất: Hậu kiểm bằng dữ liệu
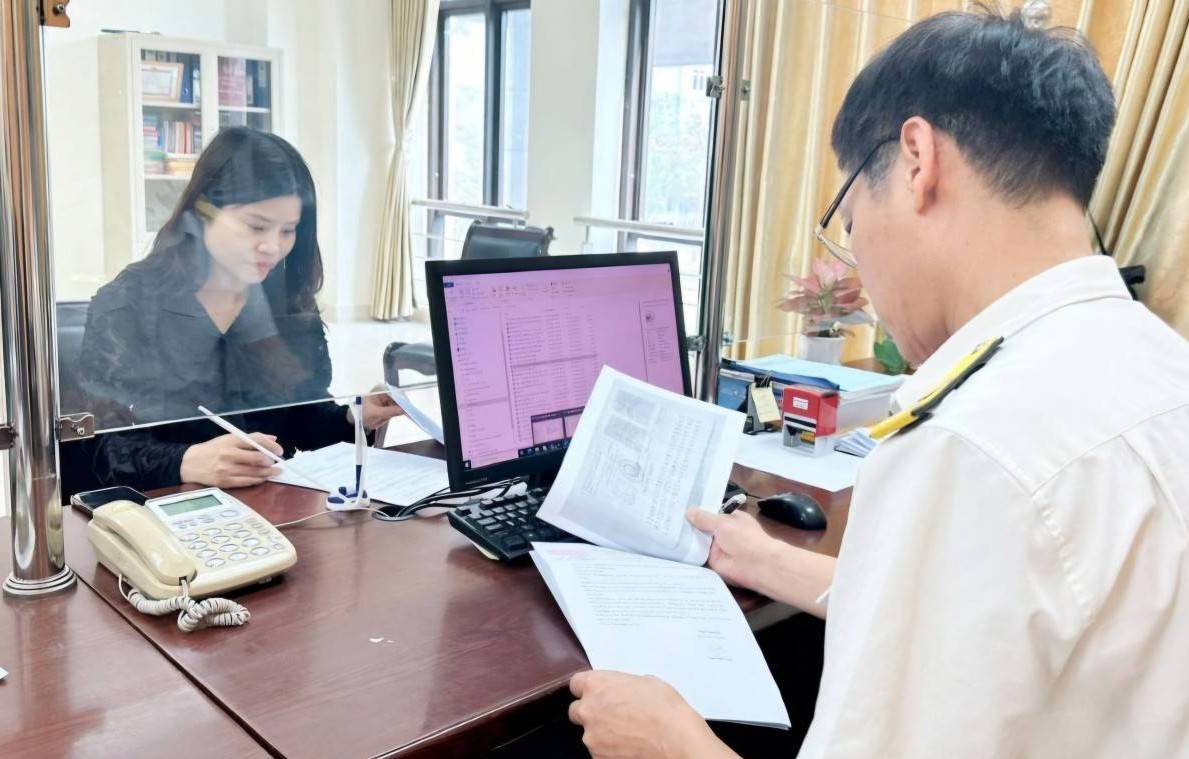
Tự kê khai không có nghĩa là cơ quan thuế "buông tay". Trái lại, công tác quản lý chuyển từ tiền kiểm sang hậu kiểm dựa trên dữ liệu. Hóa đơn điện tử, dữ liệu máy tính tiền kết nối với cơ quan thuế theo Nghị định 70/2025/NĐ-CP, dữ liệu giao dịch ngân hàng, dữ liệu từ các sàn thương mại điện tử – tất cả tạo thành một mạng lưới đối chiếu chéo. Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Từ ngày 16/1/2026, Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung Nghị định 125/2020/NĐ-CP có hiệu lực, siết chặt khung xử phạt vi phạm hành chính về thuế, hóa đơn. Cùng với đó, Thông tư 152/2025/TT-BTC ngày 31/12/2025 thay thế Thông tư 88/2021/TT-BTC, đặt ra khung chế độ kế toán mới áp dụng cho toàn bộ hộ kinh doanh, cá nhân kinh doanh từ 1/1/2026, không phân biệt quy mô. Trong môi trường ấy, sai lệch giữa các nguồn dữ liệu chính là tín hiệu rủi ro mà hệ thống quản lý thuế đặc biệt lưu ý. Điều nguy hiểm với hộ kinh doanh là không biết mình đang kê khai chưa khớp ở đâu.
6 nguyên tắc vàng để tự kê khai không sai sót
Nguyên tắc thứ nhất, ghi doanh thu trung thực từng đồng. Hộ kinh doanh mở Sổ doanh thu hằng ngày theo mẫu hướng dẫn tại Thông tư 152/2025/TT-BTC, ghi mỗi giao dịch gồm ngày, mặt hàng, giá, phương thức thanh toán; cuối ngày tổng kết, đối chiếu với tiền trong két và sao kê ngân hàng. Không chia nhỏ giao dịch nhằm tránh nghĩa vụ xuất hóa đơn điện tử và không gộp nhiều giao dịch nhỏ vào một hóa đơn để giấu doanh thu thực; đối với khoản thanh toán từng lần từ 5 triệu đồng trở lên, phải có chứng từ thanh toán không dùng tiền mặt theo pháp luật về thuế giá trị gia tăng.
Nguyên tắc thứ hai, dữ liệu phải đồng nhất bốn nguồn: sổ doanh thu nội bộ, hóa đơn điện tử đã xuất, sao kê tài khoản kinh doanh và tờ khai thuế. Bốn con số phải khớp nhau; lệch trên 5% là tín hiệu rủi ro cao trong quản lý thuế.
Nguyên tắc thứ ba, lưu trữ chứng từ đầu vào đầy đủ: hóa đơn mua nguyên liệu, hàng hóa; hợp đồng thuê mặt bằng kèm biên lai chuyển khoản; bảng lương nhân viên kèm chứng từ chuyển khoản với khoản chi từ 5 triệu đồng/lần trở lên; hóa đơn điện, nước, internet. Theo Điều 3 Thông tư 152/2025/TT-BTC, hộ kinh doanh được lựa chọn lưu trữ tài liệu kế toán bằng bản giấy hoặc trên phương tiện điện tử; thời hạn lưu trữ tối thiểu 5 năm, riêng hóa đơn thực hiện theo quy định pháp luật về thuế.
Nguyên tắc thứ tư, phân biệt doanh thu chịu thuế và không chịu thuế. Doanh thu chịu thuế gồm bán hàng, cung cấp dịch vụ thông thường. Doanh thu không chịu thuế giá trị gia tăng theo Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 gồm sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, dịch vụ y tế, dịch vụ giáo dục – đào tạo, một số dịch vụ tài chính. Khai sai loại doanh thu sẽ bị truy thu.
Nguyên tắc thứ năm, kê khai đúng hạn. Theo Điều 10 Nghị định 68/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 50 tỷ đồng trở xuống khai và nộp thuế giá trị gia tăng, thuế thu nhập cá nhân theo quý, hạn nộp hồ sơ chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Theo Điều 13 Nghị định 125/2020/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, mức phạt áp dụng cho tổ chức được chia theo năm khung: cảnh cáo nếu chậm 1–5 ngày và có tình tiết giảm nhẹ; phạt tiền 2–5 triệu đồng nếu chậm 1–30 ngày (không có tình tiết giảm nhẹ); 5–8 triệu đồng nếu chậm 31–60 ngày; 8–15 triệu đồng nếu chậm 61–90 ngày hoặc chậm trên 90 ngày không phát sinh số thuế phải nộp; 15–25 triệu đồng nếu chậm trên 90 ngày có phát sinh số thuế phải nộp. Hộ kinh doanh, cá nhân kinh doanh áp dụng mức phạt bằng một nửa mức phạt đối với tổ chức nêu trên.
Nguyên tắc thứ sáu, sửa sai trước khi bị phát hiện. Khi phát hiện kê khai sai, nộp tờ khai bổ sung ngay; nộp đủ thuế thiếu cùng tiền chậm nộp 0,03%/ngày trên số tiền thuế chậm nộp theo Luật Quản lý thuế. Người nộp thuế tự giác khai bổ sung và nộp đủ tiền thuế trước thời điểm cơ quan thuế công bố quyết định kiểm tra, thanh tra hoặc trước khi cơ quan có thẩm quyền khác phát hiện thì không bị xử phạt vi phạm hành chính về hành vi khai sai.
5 sai lầm khi tự kê khai lần đầu
Sai lầm thứ nhất là vẫn áp dụng ngưỡng cũ 500 triệu đồng, đây là nhầm lẫn rất phổ biến trong những ngày đầu năm 2026, khi từ 1/1/2026 ngưỡng đã được nâng lên 1 tỷ đồng theo Nghị định 141/2026/NĐ-CP.
Sai lầm thứ hai là khai thấp doanh thu để "né" nhóm cao hơn, cơ quan thuế đối chiếu dữ liệu hóa đơn điện tử, dòng tiền ngân hàng và phát hiện rất nhanh.
Sai lầm thứ ba là gộp doanh thu với vợ hoặc chồng vào một tài khoản – khó tách bạch khi đối chiếu, có thể bị tính cả phần thu nhập cá nhân thành doanh thu hộ kinh doanh.
Sai lầm thứ tư là quên kê khai một quý, tùy thời gian chậm sẽ bị xử phạt theo khung Điều 13 Nghị định 125/2020/NĐ-CP và bị đưa vào diện rủi ro.
Sai lầm thứ năm là nhờ người thân kê khai hộ mà không kiểm tra lại, sai sót xảy ra mà không có người chịu trách nhiệm pháp lý cuối cùng.
Xóa bỏ thuế khoán không đồng nghĩa khép lại mô hình hộ kinh doanh. Trái lại, đây là cơ hội để hàng triệu hộ chuẩn hóa quản trị, hình thành thói quen ghi sổ, lưu chứng từ, sử dụng tài khoản kinh doanh tách bạch với tài khoản cá nhân, từng bước tiến tới mô hình doanh nghiệp khi đủ điều kiện. Nghị định 141/2026/NĐ-CP còn quy định doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp, tạo bình đẳng giữa hộ kinh doanh và doanh nghiệp siêu nhỏ ở cùng ngưỡng doanh thu. Hộ kinh doanh chuyển đổi thành doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp 3 năm theo Nghị quyết 198/2025/QH15.
Để hạn chế rủi ro, hộ kinh doanh nên chủ động đối chiếu tình huống cụ thể với cơ quan thuế quản lý trực tiếp hoặc đại lý thuế, chuyên gia tư vấn thuế, đặc biệt với các trường hợp đa nguồn thu, kinh doanh nhiều ngành nghề hoặc có hoạt động trên nền tảng thương mại điện tử.