Thứ năm 12/11/2026 15:10
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Tốc độ tăng trưởng dịch vụ tài chính số gia tăng mạnh mẽ
Sự phát triển mạnh mẽ của công nghệ đang làm thay đổi khu vực tài chính, giúp tăng cường khả năng tiếp cận các dịch vụ tài chính theo những cách thức sâu sắc, toàn diện hơn. Theo nghiên cứu của Quỹ Tiền tệ quốc tế (IMF) cho thấy Fintech đã góp phần nâng cao tài chính toàn diện (financial inclusion) và có khả năng góp phần tích cực cho phục hồi, tăng trưởng kinh tế trong và sau khủng hoảng.
Fintech tiếp tục thúc đẩy các mô hình kinh doanh và lĩnh vực kinh doanh mới trong ngành dịch vụ tài chính. Thời gian qua, các công ty khởi nghiệp trong lĩnh vực Fintech đã tập trung vào các công nghệ đột phá để thâm nhập vào chuỗi giá trị dịch vụ tài chính. Theo thống kê của PwC, các công ty khởi nghiệp trong lĩnh vực này đã thành công trong việc cung cấp dịch vụ tài chính với trải nghiệm khách hàng tốt hơn, tiện lợi hơn và mức giá rẻ hơn. Tác động của các công ty khởi nghiệp Fintech tới chuỗi giá trị dịch vụ tài chính có sự khác biệt giữa các quốc gia do các rào cản pháp lý gia nhập thị trường, mức độ phát triển của hệ sinh thái Fintech ở các quốc gia tương đối khác nhau. Nhu cầu của khách hàng đối với các dịch vụ ngân hàng và quản lý tài chính ngày càng lớn, mở ra cơ hội cho cả các tổ chức tài chính truyền thống và các công ty Fintech. Trong thời gian tới, việc xuất hiện các loại dịch vụ tư vấn đầu tư, quản lý tài chính cá nhân… bằng các ứng dụng của trí tuệ thông minh nhân tạo (AI)… mang tính tất yếu.
Mặc dù có quy mô tương đối nhỏ so với các dịch vụ tài chính truyền thống, các dịch vụ tài chính số đang có tốc độ tăng trưởng nhanh tại nhiều quốc gia và khu vực, thậm chí ở cả những nơi mà tài chính toàn diện truyền thống đang chững lại hoặc giảm sút, đặc biệt là tại châu Phi và châu Á. Các bằng chứng cho thấy, Fintech (bao gồm cả mobile money), có thể giúp người dân và doanh nghiệp duy trì, thậm chí tăng cường tiếp cận các dịch vụ tài chính. Ngoài ra, tài chính số cũng giúp bổ khuyết cho các dịch vụ tài chính truyền thống tại những nơi mà việc cung cấp các dịch vụ truyền thống ít hiện diện. Không chỉ làm thay đổi cách cung cấp các dịch vụ tài chính, Fintech đem lại nhiều lợi ích như giao dịch nhanh hơn, hiệu quả hơn, chi phí thấp hơn, yêu cầu ít hơn hoặc không cần tài sản thế chấp cho cấp tín dụng,.. Các dịch vụ tài chính số do đó cũng dễ dàng vươn tới các đối tượng hộ gia đình thu nhập thấp, doanh nghiệp nhỏ và vừa.
Trong bối cảnh chính phủ các nước thực hiện các biện pháp giãn cách xã hội, kiểm soát dịch bệnh do COVID-19, các dịch vụ tài chính số có được những cơ hội mới để thúc đẩy tài chính toàn diện. Thực tế cho thấy, Fintech đang đóng vai trò quan trọng giảm thiểu tác động của COVID-19 với việc tạo thuận lợi cho triển khai các giải pháp tài khóa kịp thời, hiệu quả tới người thụ hưởng, thậm chí cả các đối tượng không được tiếp cận dịch vụ ngân hàng. Bằng cách giảm và loại bỏ các tương tác vật lý và việc sử dụng tiền mặt, Fintech giúp các chính phủ cung cấp các gói hỗ trợ nhanh chóng, an toàn tới người dân, doanh nghiệp. Tại các nước mà việc tiếp cận dịch vụ ngân hàng bị hạn chế, mobile money đang được sử dụng để thực hiện chuyển tiền cứu trợ của chính phủ (như Namibia, Peru, Uganda, Zambia). Một số công ty Fintech cũng tham gia đáp ứng yêu cầu thanh khoản cho SMEs, như tại Trung Quốc, hoặc cung cấp các khoản vay ưu đãi cho người vay bị tác động bởi dịch bệnh như Ấn Độ, Kenya, Vương quốc Anh.
Fintech đã và đang tạo thuận lợi cho người dân và các doanh nghiệp nhỏ và vừa tiếp cận tín dụng, mở ra cơ hội cho khu vực dân cư lớn hơn tham gia vào các hoạt động kinh tế chính thức.
Sự bùng nổ của xu hướng dịch vụ tài chính số tại Việt Nam
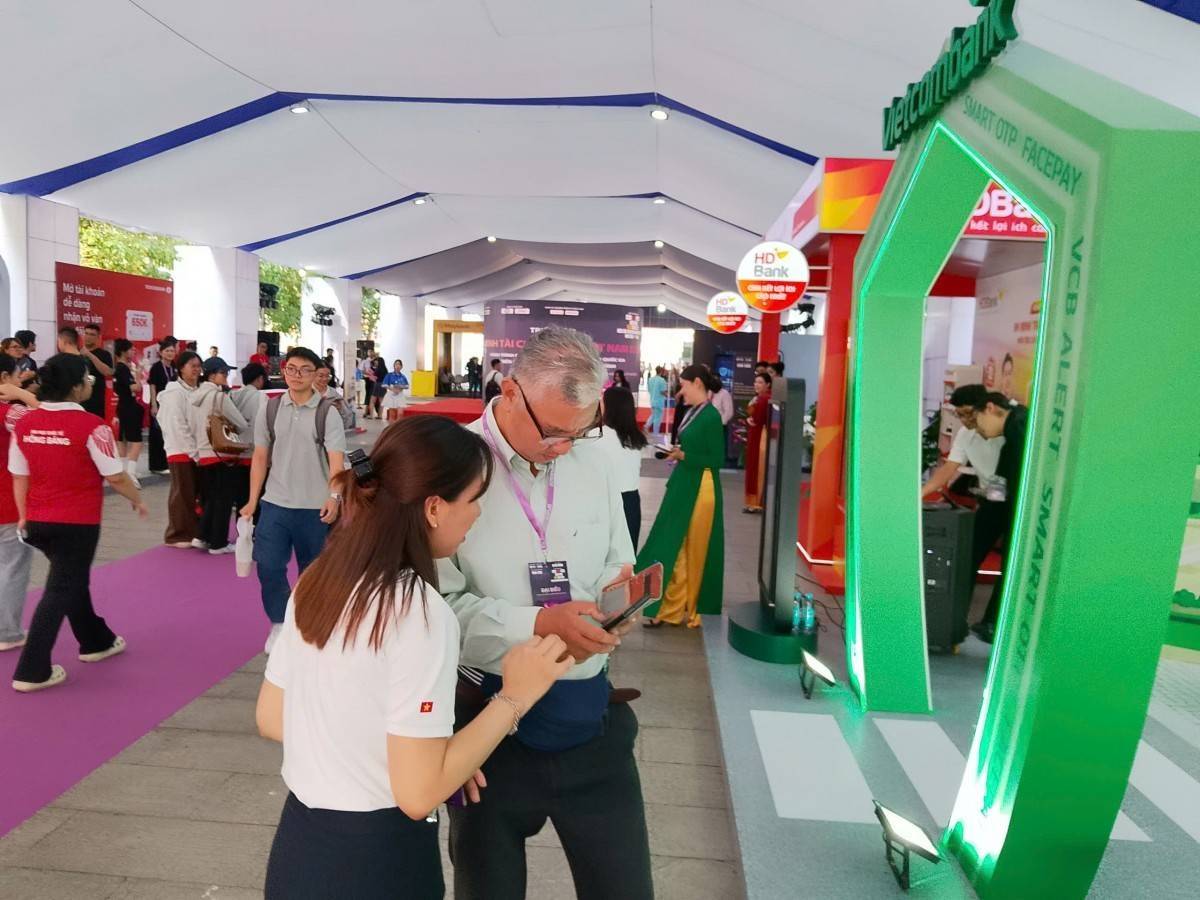
Hệ sinh thái tài chính số đang phát triển ở Việt Nam trong giai đoạn đầu với sự “bùng nổ” của phân khúc dịch vụ thanh toán số, các mảng dịch vụ khác vẫn còn nhiều tiềm năng phát triển. Thực tế cho thấy, các dịch vụ tài chính mới đã xuất hiện và đang ngày càng chiếm lĩnh thị trường tại Việt Nam.
Tài chính số tại Việt Nam, cũng giống như các nước trên thế giới, do 3 làn sóng công nghệ chính góp phần hình thành nên hệ sinh thái. Đó là: Thanh toán kỹ thuật số; tài sản mã hóa; trí tuệ nhân tạo. Trong đó, các công nghệ thanh toán số tác động mạnh mẽ nhất và đang phát triển nhanh, còn tài sản mã hóa và trí tuệ nhân tạo, thì mới bước đầu tạo ra những thay đổi nhỏ trong hệ thống tài chính.
Thanh toán số là mảng dịch vụ phát triển nhanh nhất, với loại hình ví điện tử chiếm tới 90% thị phần trung gian thanh toán cả về số lượng và giá trị giao dịch. Tính đến hết tháng 4/2021, Việt Nam có 43 công ty không phải là các tổ chức phi ngân hàng được cấp phép tham gia vào hoạt động thanh toán, cung cấp cho khách hàng và các nhà bán lẻ các dịch vụ thanh toán trực tuyến hoặc các giải pháp thanh toán kỹ thuật số như: MoMo, Grappay by Moca, Airpay, VinID pay, Zalo pay, VNpay QR... Đây là những công ty có mức tăng trưởng ấn tượng về dịch vụ TTĐT hiện nay.

Về dịch vụ tài chính số, TS Cấn Văn Lực - Chuyên gia kinh tế trưởng Ngân hàng BIDV cho rằng, thời gian qua Fintech phát triển mạnh thể hiện ở việc thu hút kêu gọi vốn đầu tư. Dự báo trong năm tới sẽ khoảng 310 tỷ USD trên toàn cầu. Mức độ tăng trưởng rất nhanh, đặc biệt trong bối cảnh dịch bệnh Covid-19 bùng phát dữ dội thì xu hướng chuyển đổi số được thúc đẩy phát triển mạnh mẽ hơn rất nhiều.
Bên cạnh đó, ông Lực cũng cho rằng dịch vụ tài chính qua mobile cũng phát triển nhanh từ năm 2015 trở lại đây. Tại Việt Nam Chính phủ đã cho phép thí điểm hoạt động này từ tháng 3/2021 tuy nhiên thực tiễn triển khai vẫn đang ở giai đoạn chuẩn bị.
Hiện nay, Chính phủ đã ban hành Quyết định phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile money) là cơ sở pháp lý quan trọng của hoạt động thanh toán và tiền kỹ thuật số, tạo tiền đề của sự gia nhập các công ty lớn về viễn thông trong việc cung ứng dịch vụ này.
Hoạt động cho vay ngang hàng và không gian blockchain là hai phân khúc có mức tăng trưởng mạnh nhất. Hai dịch vụ này có số lượng công ty tăng từ 5 công ty vào năm 2017 lên hơn 15 công ty trong năm 2020. Một số công ty cung cấp dịch vụ cho vay như: Tima, Vay mượn, Interloan, Finrei, Money bank, Cashwagon…
Nhận định về vấn đề này, ông Lực cho rằng: "Việt Nam được liệt kê vào top 10 thị trường có sức thu hút các nhà đầu tư tham gia rót vốn vào tiền kỹ thuật số trong thời gian qua. Ở Việt Nam đã hình thành mô hình ngân hàng mở, ngân hàng sử dụng những nền tảng của những đối tác khác bên ngoài, tiêu biểu như tại Citibank. Cùng với đó, cho vay ngang hàng toàn cầu có xu hướng phát triển nhanh, tăng gần 30%/năm trong thời gian tới".
Cũng theo ông, xu hướng dịch vụ tài chính số ở Việt Nam sẽ vẫn tiếp tục bùng nổ trong thời gian tới. Cụ thể, các định chế tài chính đẩy nhanh tốc độ chuyển đổi số (cả kênh bán hàng và quy trình nội bộ); Hình thành các hệ sinh thái tài chính với các ngân hàng thương mại lớn/Bigtech giữ vai trò điều phối); Dữ liệu khách hàng được sử dụng để tạo ra những sản phẩm thiết kế riêng; Các fintech, bigtech sẽ có ảnh hưởng lớn hơn tới thị trường tài chính, có thể thông qua việc cạnh tranh hoặc hợp tác với các định chế tài chính truyền thống; các mô hình kinh doanh mới xuất hiện nhiều hơn.
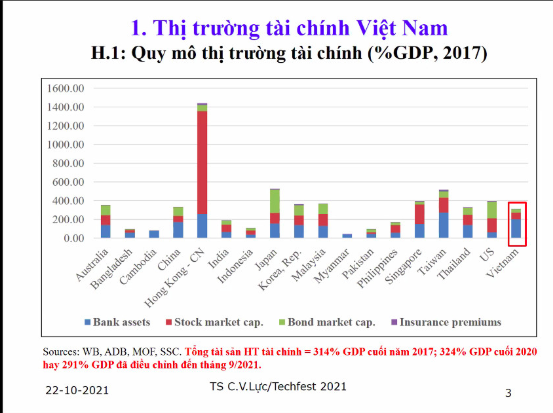
Thúc đẩy phát triển dịch vụ tài chính số trong tương lai
Tuy nhiên, thách thức đặt ra đối với hệ sinh thái tài chính số tại Việt Nam cũng khá nhiều. Dịch vụ tài chính số là lĩnh vực còn mới, nên hành lang pháp lý vẫn chưa đầy đủ, chưa theo kịp thực tiễn dẫn tới kìm hãm sự phát triển; công tác quản lý, giám sát hoạt động của các chủ thể trong hệ sinh thái tài chính số còn nhiều hạn chế. Môi trường pháp lý là một trong những yếu tố tác động trực tiếp tới phát triển hệ sinh thái tài chính số. Khung khổ pháp lý đối với dịch vụ tài chính nói chung, tài chính số nói riêng, nhất là lĩnh vực thanh toán không dùng tiền mặt, đã và đang dần được hoàn thiện; việc quản lý các dịch vụ công nghệ tài chính cũng từng bước được điều chỉnh theo hướng khuyến khích, tạo điều kiện cho phát triển. Nhưng dường như môi trường pháp lý đối với hệ sinh thái tài chính số tại Việt Nam hiện nay vẫn còn nhiều lỗ hổng, nhất là đối với các loại hình dịch vụ tài chính số mới ra đời. Ví dụ như đối với tài sản mã hóa, đến nay vẫn chưa có khuôn khổ pháp lý chính thức để quản lý...

Theo ông Lực đánh giá, khung pháp lý cho tài chính số phát triển còn thiếu, manh mún, không đồng bộ. Chủ trương chung là tạo điều kiện cho tài chính số phát triển, song từ góc độ quản lý, có nhiều ý kiến còn lo ngại nếu mở quá có thể dẫn đến rủi ro tội phạm về tài chính, rửa tiền, cạnh tranh không lành mạnh….
Hoạt động cung cấp dịch vụ tài chính số cũng gặp nhiều thách thức, khi mà khách hàng ngày càng kỳ vọng cao và khắt khe về tính ưu việt của các sản phẩm, dịch vụ theo hướng cá nhân hóa, nhanh hơn, thuận tiện, an toàn hơn.
Bên cạnh đó là vấn đề bảo vệ người tiêu dùng khi rủi ro mất an toàn thông tin, bảo mật dữ liệu rất cao. Trong khi đó, công tác đảm bảo an ninh và an toàn thông tin mạng tại Việt Nam vẫn còn nhiều hạn chế phải khắc phục. Ngoài ra, sự liên kết, hợp tác giữa các chủ thể chính trong hệ sinh thái tài chính số (Chính phủ, ngân hàng, bảo hiểm, môi giới chứng khoán, quỹ đầu tư mạo hiểm…, các công ty công nghệ tài chính fintech và khách hàng) trong cả khâu phát triển lẫn an toàn thông tin, bảo mật còn thiếu chặt chẽ.
Nhằm vượt qua được những thách thức nêu trên, TS Cấn Văn Lực cho rằng, để dịch vụ tài chính số phát triển mạnh mẽ tại Việt Nam trong thời gian tới, yếu tố đầu tiên là cần phải sớm sửa đổi Luật giao dịch điện tử. Cùng với đó, cần xây dựng khung pháp lý (gồm cả sandbox) cho các hoạt động tài chính số, nhất là Fintech; đẩy mạnh hoạt động cho vay ngang hàng, huy động vốn cộng đồng…
Cùng với đó, theo ông Lực cần quy định về quản lý dữ liệu; Quy định về cơ chế chia sẻ thông tin, dữ liệu giữa các định chế tài chính, Fintech, Bigtech và các đối tác khác trong hệ sinh thái, trong mô hình ngân hàng mở; Hoàn thiện cơ sở dữ liệu ở các cấp quốc gia (dữ liệu dân cư và doanh nghiệp); Quy định về dịch vụ đám mây ; Quy định về chính sách bảo vệ người tiêu dùng tài chính (gồm cả tài chính số); Tăng cường đầu tư hạ tầng số, nguồn nhân lực số; an ninh mạng, phòng chống tội phạm tài chính; Nâng cao nhận thức, hiểu biết của khách hàng khi sử dụng các dịch vụ tài chính số…
Cùng chia sẻ về giải pháp cũng như những khuyến nghị, ông Nguyễn Bá Diệp – Phó Chủ tịch, Đồng sáng lập MOMO cho rằng, cần có một hệ thống pháp lý mở để thúc đẩy đổi mới sáng tạo; mở rộng khung pháp lý cho các dịch vụ fintech và ban hành cơ chế quản lý thử nghiệm có kiểm soát. Cùng với đó, theo ông Diệp cần có sự định hướng của nhà nước cho chiến lược phát triển dài hạn; Đưa fintech vào các chương trình quốc gia liên quan đến phát triển thanh toán không dùng tiền mặt, phát triển tài chính toàn diện, hỗ trợ dịch bệnh; cần thiết có đơn vị quản lý nhà nước có chức năng tham mưu và quản lý chung cho lĩnh vực Fintech; Huy động vốn IPO; Bình đăng trong kinh doanh.
Lyly