Thứ năm 29/10/2026 18:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Vì sao lãi suất cho vay chưa giảm theo đà hạ lãi suất huy động ?

Lãi suất huy động giảm nhưng lãi suất cho vay vẫn neo cao, phản ánh độ trễ thị trường và áp lực chi phí vốn khiến doanh nghiệp tiếp tục đối mặt gánh nặng tài chính.
NHNN siết kỷ luật lãi suất: Quyết giữ mặt bằng thấp để hỗ trợ doanh nghiệp Ngân hàng Nhà nước siết kỷ luật trước hiện tượng tăng lãi suất cục bộ trái chỉ đạo

Diễn biến lãi suất trong hệ thống ngân hàng thời gian gần đây đang cho thấy một nghịch lý đáng chú ý: trong khi lãi suất huy động có xu hướng giảm để hỗ trợ nền kinh tế, thì lãi suất cho vay lại chưa giảm tương ứng, thậm chí ở một số ngân hàng còn tăng nhẹ. Điều này không chỉ gây áp lực lên doanh nghiệp mà còn đặt ra nhiều câu hỏi về cơ chế vận hành của thị trường tiền tệ.

Theo công bố từ các ngân hàng thương mại, mặt bằng lãi suất cho vay bình quân trong tháng 4/2026 dao động khá rộng, từ khoảng 8% đến trên 10%/năm. Một số ngân hàng ghi nhận mức tăng so với tháng trước, cho thấy xu hướng điều chỉnh chưa đồng nhất. Nhóm ngân hàng có lãi suất cho vay ở mức cao trên 10%/năm vẫn chiếm tỷ lệ đáng kể, trong khi nhóm thấp hơn chủ yếu tập trung quanh ngưỡng 8-9%/năm. Sự phân hóa này phản ánh sự khác biệt về cơ cấu nguồn vốn, chiến lược kinh doanh và mức độ chấp nhận rủi ro của từng tổ chức tín dụng.
Vì sao lãi suất cho vay chưa giảm theo đà hạ lãi suất huy động ?
Vì sao lãi suất cho vay chưa giảm theo đà hạ lãi suất huy động.

Ở khối ngân hàng quốc doanh, mặt bằng lãi suất cho vay nhìn chung thấp hơn so với nhóm ngân hàng thương mại cổ phần. Tuy nhiên, ngay cả trong nhóm này, lãi suất cũng có xu hướng nhích lên trong bối cảnh chi phí vốn chưa giảm đáng kể. Chênh lệch giữa lãi suất huy động và cho vay vẫn duy trì ở mức tương đối, tạo biên lợi nhuận cần thiết cho hoạt động ngân hàng nhưng lại làm giảm hiệu quả lan tỏa của chính sách hỗ trợ doanh nghiệp.

Nguyên nhân cốt lõi của hiện tượng “lệch pha” này nằm ở độ trễ của thị trường. Lãi suất huy động giảm chủ yếu áp dụng cho các khoản tiền gửi mới, trong khi phần lớn nguồn vốn hiện tại của ngân hàng vẫn đến từ các khoản tiền gửi trung và dài hạn được huy động trong giai đoạn lãi suất cao trước đó. Những khoản vốn này thường có kỳ hạn từ 6 đến 12 tháng, thậm chí dài hơn, khiến chi phí vốn bình quân chưa thể giảm ngay lập tức.

Điều đó đồng nghĩa với việc ngân hàng vẫn phải “gánh” mức lãi suất đầu vào cao trong một khoảng thời gian nhất định. Chỉ khi các khoản tiền gửi này đáo hạn và được tái tục ở mức lãi suất thấp hơn, chi phí vốn mới thực sự hạ nhiệt. Theo ước tính, quá trình này có thể kéo dài từ 3 đến 6 tháng, tùy thuộc vào cơ cấu nguồn vốn của từng ngân hàng.

Bên cạnh yếu tố đầu vào, cơ chế điều chỉnh lãi suất cho vay cũng góp phần tạo ra độ trễ. Phần lớn các khoản vay trung và dài hạn hiện nay áp dụng lãi suất thả nổi, nhưng không điều chỉnh ngay lập tức theo biến động thị trường. Thay vào đó, lãi suất được cập nhật theo chu kỳ định kỳ, thường là 3 tháng, 6 tháng hoặc thậm chí 12 tháng một lần. Điều này khiến khách hàng hiện hữu chưa thể hưởng lợi ngay từ việc giảm lãi suất, dù ngân hàng đã điều chỉnh biểu lãi suất mới.

Một yếu tố khác không thể bỏ qua là áp lực đảm bảo an toàn hệ thống. Trong bối cảnh rủi ro tín dụng vẫn hiện hữu, các ngân hàng có xu hướng duy trì biên độ lãi suất ở mức hợp lý để bù đắp chi phí và dự phòng rủi ro. Điều này đặc biệt quan trọng khi chất lượng tài sản và khả năng trả nợ của doanh nghiệp chưa hoàn toàn ổn định.

Ngoài ra, sự khác biệt trong cấu trúc khách hàng cũng ảnh hưởng đến mặt bằng lãi suất. Những doanh nghiệp có tình hình tài chính tốt, minh bạch thường tiếp cận được mức lãi suất thấp hơn, trong khi các doanh nghiệp nhỏ và vừa hoặc có rủi ro cao hơn phải chấp nhận chi phí vay vốn lớn hơn. Điều này khiến mức lãi suất bình quân toàn hệ thống khó giảm nhanh, dù có những chính sách hỗ trợ được triển khai.

Từ góc độ điều hành, việc giảm lãi suất là một quá trình cần cân nhắc kỹ lưỡng để đảm bảo cân bằng giữa mục tiêu hỗ trợ tăng trưởng và ổn định hệ thống tài chính. Nếu giảm quá nhanh, ngân hàng có thể đối mặt với rủi ro thanh khoản và lợi nhuận suy giảm. Ngược lại, nếu giảm quá chậm, doanh nghiệp sẽ gặp khó khăn trong việc tiếp cận vốn, ảnh hưởng đến hoạt động sản xuất kinh doanh.

Trong bối cảnh đó, kỳ vọng về việc lãi suất cho vay giảm mạnh ngay lập tức là khó khả thi. Thay vào đó, xu hướng giảm sẽ diễn ra dần dần, theo lộ trình phù hợp với diễn biến của chi phí vốn và điều kiện kinh tế vĩ mô. Điều quan trọng là các chính sách cần tiếp tục được triển khai đồng bộ, từ điều hành lãi suất, kiểm soát lạm phát đến hỗ trợ doanh nghiệp, nhằm tạo điều kiện thuận lợi cho quá trình hạ lãi suất diễn ra bền vững.

Về phía doanh nghiệp, việc chủ động thích ứng với mặt bằng lãi suất hiện tại cũng là yếu tố then chốt. Tối ưu hóa dòng tiền, nâng cao hiệu quả sử dụng vốn và minh bạch tài chính sẽ giúp doanh nghiệp cải thiện khả năng tiếp cận tín dụng với chi phí hợp lý hơn.

Sự “bất đối xứng” giữa lãi suất đầu vào và đầu ra không phải là hiện tượng bất thường, mà là đặc điểm mang tính chu kỳ của thị trường tài chính. Tuy nhiên, việc rút ngắn độ trễ này thông qua cải cách cơ chế, tăng tính minh bạch và nâng cao hiệu quả điều hành sẽ là chìa khóa để chính sách tiền tệ phát huy tối đa hiệu quả, hỗ trợ phục hồi và phát triển kinh tế trong giai đoạn tới.
Tin bài khác
Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Sức mua phục hồi, vay tiêu dùng tăng nhưng cần kiểm soát rủi ro

Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng năm 2026 tăng 13,4%, cho thấy sức mua tiếp tục phục hồi. Tuy nhiên, khi nhu cầu vay tiêu dùng gia tăng, người dân cần tính toán kỹ lãi suất, tổng chi phí và khả năng trả nợ để tránh áp lực tài chính kéo dài.
HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

HNX: Huy động hơn 70.139 tỷ đồng trái phiếu Chính phủ trong tháng 9

Trong tháng 9/2026, Kho bạc Nhà nước huy động được 70.139,2 tỷ đồng qua đấu thầu trái phiếu Chính phủ, tăng 152% so với tháng trước. Lũy kế 9 tháng, tổng giá trị huy động đạt 299.060 tỷ đồng, tương đương 60% kế hoạch phát hành cả năm.
TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh mở thêm dư địa huy động vốn cho hạ tầng

TP. Hồ Chí Minh đang xây dựng cơ chế phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam. Đây là hướng mở rộng nguồn vốn cho đầu tư hạ tầng, đồng thời đặt ra yêu cầu rõ hơn về kỷ luật vay, khả năng trả nợ và mức độ minh bạch với nhà đầu tư.
Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Trái phiếu doanh nghiệp vào “mùa đáo hạn”: Áp lực dòng tiền dồn về cuối năm

Khoảng 77.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong quý IV/2026, trong đó nhóm bất động sản chiếm tỷ trọng đáng kể. Khi thời điểm thanh toán tập trung vào những tháng cuối năm, khả năng cân đối dòng tiền và thu xếp nguồn vốn tiếp tục là bài toán được thị trường quan tâm.
Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thanh khoản trái phiếu Chính phủ bật tăng, giao dịch thứ cấp đạt hơn 133.000 tỷ đồng

Thị trường trái phiếu Chính phủ ghi nhận diễn biến tích cực trong tuần 21-25/9 khi tổng giá trị giao dịch trên thị trường thứ cấp đạt 133.400 tỷ đồng, tăng gần 65% so với tuần trước. Trong khi đó, Kho bạc Nhà nước huy động hơn 27.169 tỷ đồng qua phát hành trái phiếu.
Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Thanh khoản ngân hàng tăng nhưng chi phí vốn doanh nghiệp chưa dễ giảm

Ngân hàng Nhà nước tăng cường hỗ trợ thanh khoản trong lúc lãi suất VND liên ngân hàng bật tăng. Với cộng đồng doanh nghiệp, tác động đáng chú ý nhất vẫn nằm ở chi phí vốn và khả năng tiếp cận khoản vay mới.
Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed tăng lãi suất, sức ép tiền tệ lan rộng ra kinh tế toàn cầu

Fed trở lại với chính sách tiền tệ thắt chặt không chỉ là câu chuyện của nước Mỹ. Khi lãi suất và lợi suất tài sản Mỹ tăng, sức hút của đồng USD cũng lớn hơn, tạo áp lực lên tỷ giá, dòng vốn và chính sách tiền tệ của nhiều quốc gia.
Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed tăng lãi suất, phát tín hiệu tiếp tục thắt chặt chính sách tiền tệ

Fed nâng lãi suất thêm 0,25 điểm phần trăm lên 3,75%-4,00% và để ngỏ khả năng tiếp tục tăng trong năm nay, khi áp lực lạm phát lan rộng bất chấp sức ép hạ lãi suất từ Tổng thống Mỹ Donald Trump.
Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Kho bạc Nhà nước thanh toán hơn 1,38 triệu tỷ đồng ngân sách sau 8 tháng

Sau 8 tháng năm 2026, hệ thống Kho bạc Nhà nước đã thực hiện thanh toán hơn 1,38 triệu tỷ đồng cho chi thường xuyên và vốn đầu tư thuộc kế hoạch năm, đồng thời tiếp tục kiểm soát chặt chẽ các khoản chi ngân sách theo đúng quy định.
Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sai chính sách nghỉ việc theo Nghị định 178 phải khắc phục kịp thời

Sau khi chính sách theo Nghị định 178 được triển khai trên diện rộng, Bộ Nội vụ yêu cầu các Bộ, ngành, địa phương hậu kiểm toàn bộ kết quả, bảo đảm đúng người, đúng quy trình và kịp thời khắc phục sai sót.
TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

TTC tái cấu trúc sở hữu tại AgriS, định hướng dài hạn không thay đổi

Ngày 28.8.2026, Công ty CP Đầu tư Thành Thành Công (TTCI) đăng ký bán 137.738.968 cổ phiếu SBT và bà Huỳnh Bích Ngọc - Phó Chủ tịch Thường trực, Tổng Giám đốc TTCI đăng ký bán 65.763.808 cổ phiếu SBT. Các giao dịch được đăng ký với mục đích cơ cấu danh mục đầu tư.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.
Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Bộ trưởng Tài chính Mỹ cảnh báo rủi ro toàn cầu từ biến động đồng Yên Nhật

Đà suy yếu kéo dài của đồng Yên không chỉ gây sức ép lên thị trường tài chính Nhật Bản, mà còn làm gia tăng lo ngại về nguy cơ lan truyền bất ổn sang các thị trường toàn cầu, trong đó có chi phí vay mượn tại Mỹ.
Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

Tài sản quản lý của các quỹ đầu tư tăng 6,8 lần sau một thập kỷ

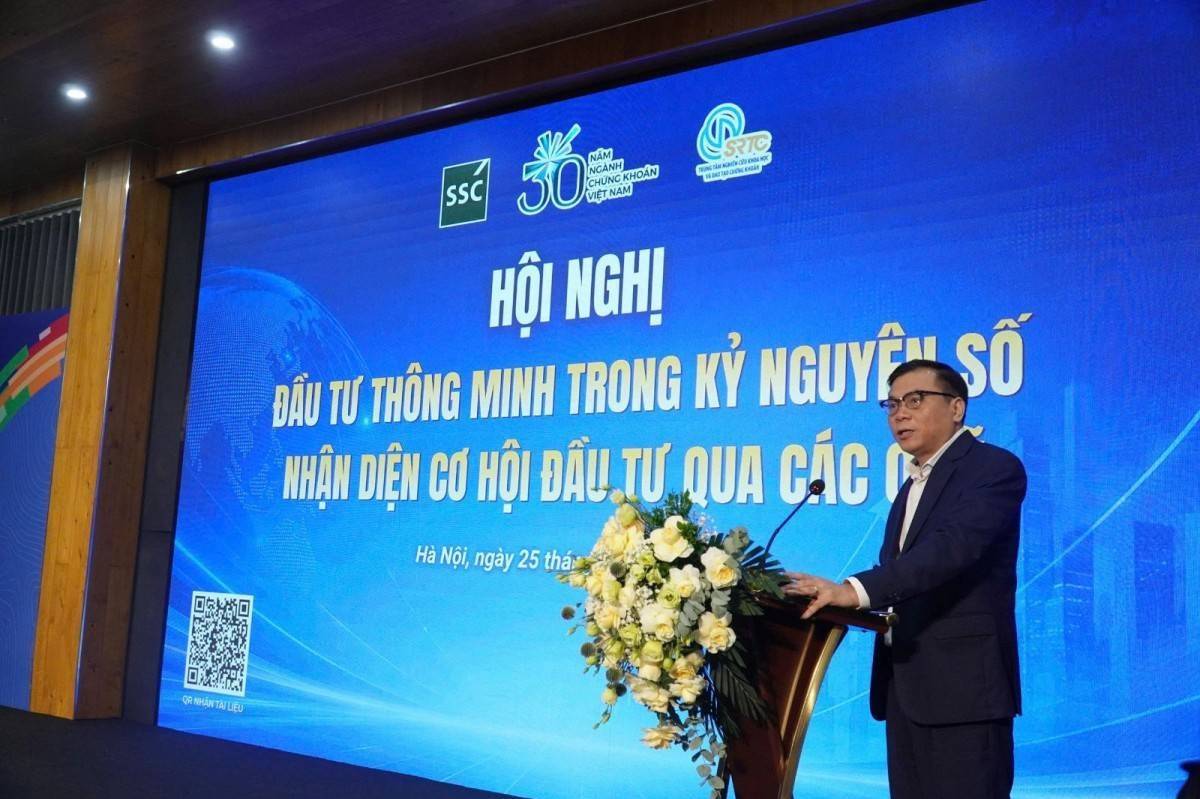
Tại hội nghị "Đầu tư thông minh trong kỷ nguyên số", UBCKNN cho biết AUM ngành quỹ đạt hơn 846.000 tỷ đồng, tăng bình quân hơn 20% mỗi năm suốt 10 năm qua.
Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Viettel Money dừng thu phí tài khoản giao thông sau phản ứng của khách hàng

Sau VETC, Viettel Money cũng dừng thu phí xử lý giao dịch qua trạm, động thái được đưa ra sau khi nhiều khách hàng phản ánh về mức phí và cách thức thu.
Đọc nhiều
bao-hiem-that-nghiep