Thứ ba 10/11/2026 02:55
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

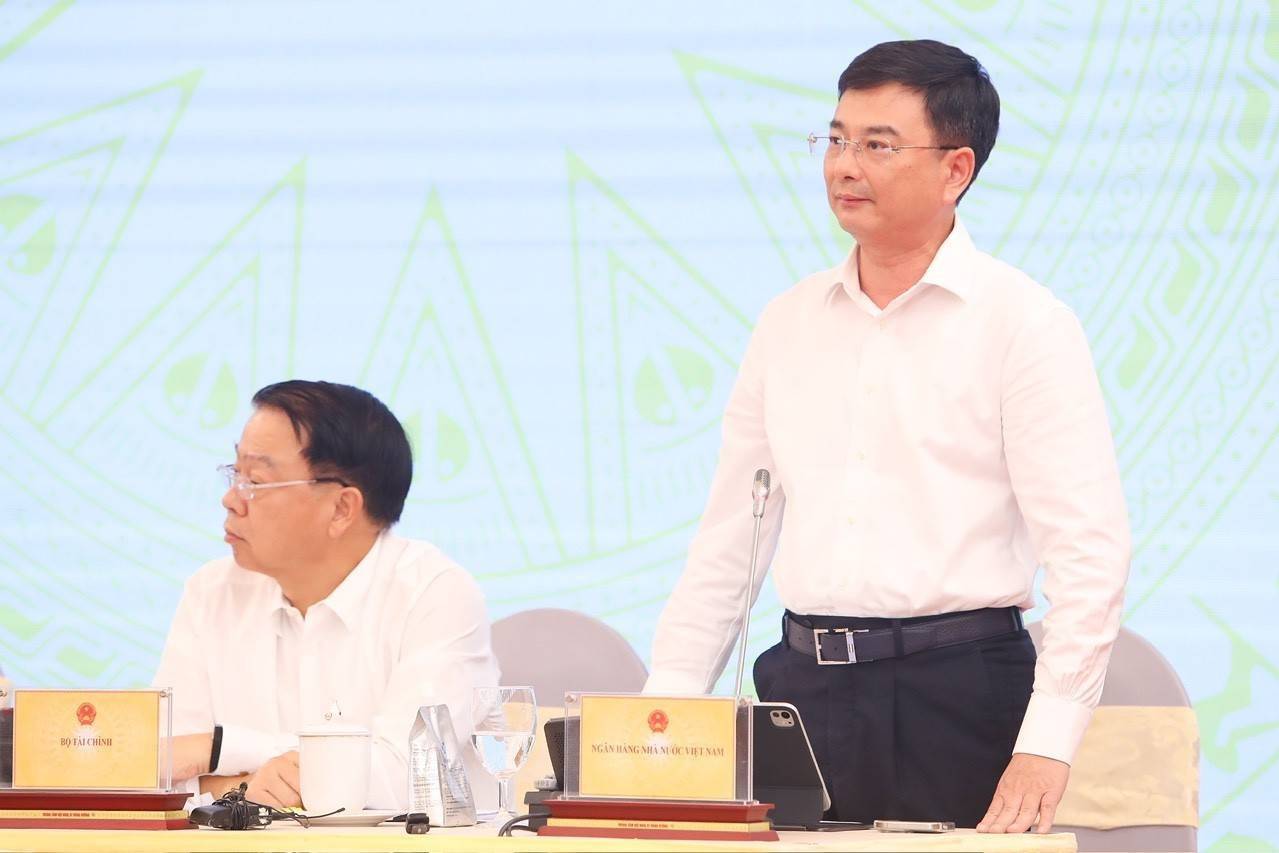
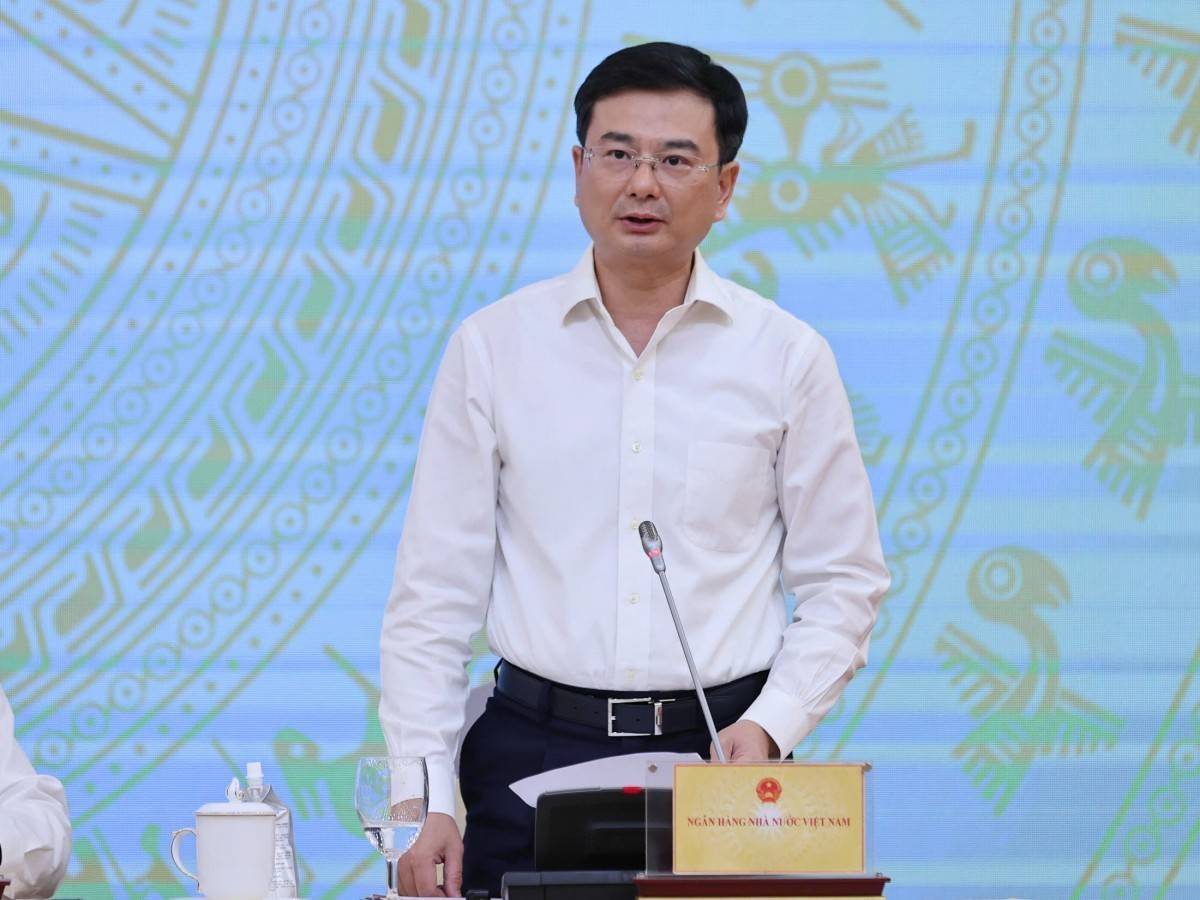
Ngày 7/12, tại Trụ sở Chính phủ, Thủ tướng Phạm Minh Chính đã chủ trì Hội nghị bàn giải pháp tháo gỡ khó khăn về tăng trưởng tín dụng cho sản xuất kinh doanh, thúc đẩy tăng trưởng và ổn định kinh tế vĩ mô. Phát biểu tại hội nghị, Thống đốc NHNN Nguyễn Thị Hồng cho hay, điều hành chính sách tiền tệ trong bối cảnh hiện nay rất khó khăn, vừa phải giải quyết những vấn đề nội tại của Ngành nhưng vẫn phải ứng phó nhanh nhạy trước bối cảnh kinh tế thế giới biến động khó lường, kinh tế có độ mở cửa lớn.
Dưới sự chỉ đạo sát sao của Chính phủ, Thủ tướng Chính phủ, sự phối hợp của các Bộ, ngành, ngành Ngân hàng thời gian qua đã có những cố gắng, nỗ lực. Thứ nhất là điều hành chính sách tiền tệ đã có những đóng góp, góp phần vào kiểm soát lạm phát, ổn định kinh tế vĩ mô, đặc biệt là giảm mặt bằng lãi suất, ổn định tỉ giá, cố gắng có các giải pháp thúc đẩy tăng trưởng tín dụng; thứ hai là giữ vững ổn định an toàn hệ thống.
Mặc dù vậy, Thống đốc cũng cho rằng, cần tập trung chỉ đạo quyết liệt hơn nữa để quyết liệt thực hiện các giải pháp nhằm góp phần ổn định kinh tế vĩ mô, đóng góp vào sự phát triển kinh tế, nhất là những giải pháp về lãi suất, tiếp cận tín dụng.

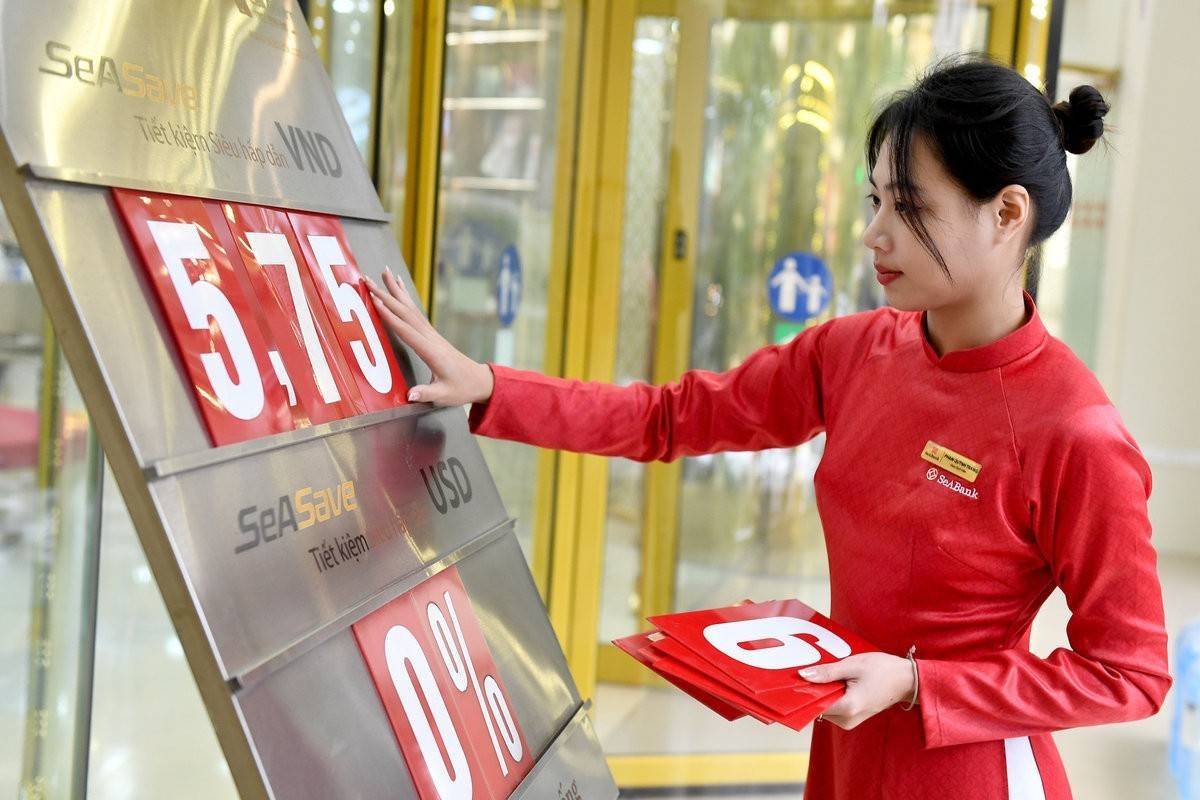
Liên quan đến kiến nghị của các Hiệp hội, doanh nghiệp về tiếp tục giảm lãi suất, Thống đốc cho biết, bất chấp lãi suất thế giới tăng cao, nhiều nước vẫn tăng lãi suất để thắt chặt tiền tệ nhưng năm 2023, NHNN đã mạnh dạn điều chỉnh giảm 4 lần lãi suất điều hành, điều tiết tiền tệ hợp lý, các khoản cho vay mới bình quân của 10 tháng năm nay đã giảm khoảng 3%. Như vậy, mức lãi suất cho vay mới đã trở về trước đại dịch covid-19, đây là 1 nỗ lực rất lớn của ngành Ngân hàng. Thống đốc cũng đề nghị các ngân hàng tiếp tục tiết giảm chi phí để có thể tiếp tục giảm lãi suất.
Về một số ý kiến liên quan đến vấn đề tăng trưởng tín dụng, Thống đốc cho rằng, điều hành tăng trưởng tín dụng là rất khó vì bản thân nội tại nền kinh tế Việt Nam, nhu cầu vốn đầu tư đã phụ thuộc rất nhiều vào vốn ngân hàng. Hiện tỷ lệ tín dụng/GDP của Việt Nam trên 125%. Các tổ chức quốc tế cũng đã cảnh báo Việt Nam là một trong những nước có tỷ lệ tín dụng/GDP cao nhất trong nhóm nước có thu nhập trung bình nhưng năm 2023 vốn đầu tư nền kinh tế lại gặp khó khăn.
Thị trường BĐS, trường trái phiếu doanh nghiệp ách tắc nên gần như doanh nghiệp không phát hành TPDN, áp lực đổ dồn lên tín dụng ngân hàng vốn đã khó lại càng khó hơn. Trong khi đó, Nghị quyết của Quốc hội, Chính phủ yêu cầu làm thế nào để thúc đẩy hỗ trợ kinh tế nhưng vẫn phải đảm bảo kiểm soát rủi ro, thực hiện các giải pháp ngắn hạn nhưng vẫn phải đảm bảo các giải pháp căn cơ trung, dài hạn…
Trên cơ sở các ý kiến đại biểu tại Hội nghị, theo Thống đốc tổng hợp gồm có 3 nhóm vấn đề: tiếp cận vốn (điều kiện vay vốn); tài sản bảo đảm và cơ cấu lại khoản nợ, giữ nguyên nhóm nợ.
Thống đốc cho biết, tính đến tháng 10/2023, theo báo cáo doanh số cho vay của hệ thống đạt 17,6 triệu tỷ đồng như vậy cao hơn cả năm 2021 (17,4 triệu tỷ đồng). Chỉ còn 1 tháng nữa kết thúc năm 2023, khả năng con số này có thể đạt trên 19 triệu tỷ đồng. Đây là con số lớn nhưng tăng trưởng tín dụng 9,15%, chứng tỏ hệ thống ngân hàng vẫn cấp vốn tín dụng cho nền kinh tế nhưng chủ yếu tập trung cho vay ngắn hạn, vòng quay vốn diễn ra bình thường. Điều này cho thấy mắc ở đây tín dụng cho vay trung, dài hạn khó khăn. Khó khăn chủ yếu do yếu tố khách quan.
Trong phần đánh giá tín dụng của các nước trên thế giới cũng đều tăng chậm không riêng Việt Nam do tổng cầu thế giới giảm. Cũng như các nước trên thế giới, đối với bài toán vốn trung, dài hạn tại Việt Nam cũng cần thận trọng làm sao huy động vốn ngắn hạn chỉ cho vay ngắn hạn, đảm bảo khả năng chi trả khi người dân rút tiền.
Đối với tín dụng bất động sản, Thống đốc khẳng định, NHNN chưa bao giờ cấm cho vay lĩnh vực này, mà chỉ đưa ra các quy định kiểm soát rủi ro ở đây là lo rủi ro kỳ hạn.
Theo Thống đốc, nếu ngân hàng tập trung cho vay dài hạn đến khi người dân rút tiền lại phải đối mặt rủi ro thanh khoản. Các ngân hàng cân đối tính khả thi dự án, khả năng thu hồi nợ cũng như giải quyết vấn đề vướng mắc pháp lý để cho vay khách hàng. Vấn đề cốt lõi đối với thị trường bất động sản hiện tại là phải tháo gỡ pháp lý. Khi pháp lý thông suốt chắc chắn lập tức tín dụng lập khơi thông. Do đó, bên cạnh sự đồng hành, quyết liệt triển khai giải pháp của ngành Ngân hàng, Thống đốc đề nghị các Bộ, ngành, địa phương cũng quan tâm tháo gỡ khó khăn vấn đề pháp lý.
Về tài sản đảm bảo, Thống đốc cho biết, trong hoạt động cấp tín dụng không có quy định nào bắt buộc các TCTD cho vay khách hàng phải có TSĐB mà có thể vay không có TSĐB thế chấp, còn việc định giá TSĐB để cho vay bao nhiêu thuộc thẩm quyền của TCTD. Thống đốc đề nghị các ngân hàng ghi nhận ý kiến đề xuất làm sao trong quá trình cho vay vừa tạo thuận lợi cho doanh nghiệp vừa đảm bảo chặt chẽ. Đối với doanh nghiệp vừa và nhỏ, để tạo điều kiện, cải thiện khả năng tiếp cận tín dụng của các doanh nghiệp nhỏ và vừa, song song giải pháp của ngành Ngân hàng, Thống đốc đề nghị cần đẩy mạnh vai trò, giải pháp từ các Quỹ như Quỹ hỗ trợ DNNVV, Quỹ bảo lãnh tín dụng DNNVV…
Thống đốc cũng thông tin thêm, về hành lang pháp lý, NHNN đang rà soát sửa đổi một số văn bản quy phạm pháp luật và vẫn dựa trên nguyên tắc tháo gỡ khó khăn nhưng phải quản lý chặt chẽ rủi ro, đảm bảo an toàn hệ thống. Đối với đề nghị kéo dài thời gian Thông tư 02, Thống đốc cho biết, NHNN sẽ xem xét đánh giá nghiên cứu đề xuất trên. Đối với vấn đề điều hành tăng trưởng tín dụng, Thống đốc cho biết, NHNN xem xét, đánh giá lại toàn bộ quá trình điều hành chỉ tiêu room tín dụng những mặt được cũng như chưa được. Trong thời gian tới, việc có tiếp tục duy trì room tín dụng hay không hoặc có lộ trình như thế nào… sẽ trên tinh thần khắc phục hạn chế tạo điều kiện đảm bảo tiêu chí kiểm soát được rủi ro tín dụng. Còn một số ý kiến liên quan đến TCTD thủ tục cho vay, định giá TSĐB, cho vay tín chấp, giảm lãi suất… NHNN đề nghị TCTD cố gắng nhất có thể để tiếp tục thực hiện các giải pháp tháo gỡ khó khăn cho người dân, doanh nghiệp.
Không hạ chuẩn nhưng ngân hàng phải linh hoạt cho vay
Phát biểu kết luận hội nghị, Thủ tướng Phạm Minh Chính nhấn mạnh, tăng trưởng tín dụng còn thấp; mức tăng trưởng tín dụng không đồng đều. Một số tổ chức tín dụng, ngân hàng thương mại tăng trưởng khá cao, một số tăng trưởng thấp, thậm chí tăng trưởng âm.
Trong khi đó, doanh nghiệp tiếp cận tín dụng còn nhiều khó khăn. Dư địa còn lại của toàn hệ thống để các tổ chức tín dụng mở rộng tăng trưởng tín dụng là rất lớn, còn khoảng trên 700.000 tỷ đồng cấp cho nền kinh tế. Kết quả thực hiện các chương trình tín dụng ưu đãi chưa đạt như kỳ vọng, nhất là gói 120.000 tỷ đồng xây dựng nhà ở xã hội. Nợ xấu có xu hướng gia tăng và tiềm ẩn rủi ro an toàn hệ thống…
Thủ tướng khẳng định, tất cả phải hành động, tư tưởng phải thông với quan điểm lợi ích hài hòa, rủi ro chia sẻ, hài hòa lợi ích giữa Nhà nước, doanh nghiệp, người dân.
Về nguyên nhân tăng trưởng tín dụng còn thấp, Thủ tướng nêu rõ, từ phía các tổ chức tín dụng, ngân hàng thương mại thì hồ sơ, thủ tục cho vay vẫn còn phức tạp. Lãi suất mặc dù đã giảm song vẫn còn cao so với khả năng chi trả của doanh nghiệp. Còn hiện tượng tiêu cực mà các cơ quan có trách nhiệm sẽ làm sáng tỏ.
P.V (t/h)