Thứ hai 09/11/2026 00:52
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Quy định về quy trình liên thông thủ tục đăng ký kinh doanh và đăng ký thuế đối với hộ kinh doanh
Theo quy định tại khoản 2 Điều 1 Thông tư số 02/2023/TT-BKHĐT quy định về việc tiếp nhận, xử lý hồ sơ đăng ký hộ kinh doanh trên hệ thống thông tin về đăng ký hộ kinh doanh, theo đó cơ quan đăng ký kinh doanh cấp huyện tiếp nhận hồ sơ đăng ký thành lập hộ kinh doanh đồng thời ban hành Giấy chứng nhận đăng ký hộ kinh doanh và thông báo về cơ quan thuế quản lý trực tiếp hộ kinh doanh hoặc thông báo về mã số thuế và cơ quan thuế quản lý trực tiếp địa điểm kinh doanh của hộ kinh doanh.

Các thông tin đăng ký hộ kinh doanh trên hệ thống thông tin về đăng ký hộ kinh doanh được truyền sang Hệ thống ứng dụng đăng ký thuế để phối hợp, trao đổi thông tin giữa 2 cơ quan đăng ký kinh doanh cấp huyện và cơ quan thuế.
Trước đây, chưa có quy trình liên thông thủ tục đăng ký kinh doanh và đăng ký thuế đối với hộ kinh doanh.
Về mã số hộ kinh doanh của hộ kinh doanh
Theo quy định tại khoản 2 Điều 1 Thông tư số 02/2023/TT-BKHĐT quy định: “Mã số hộ kinh doanh là dãy số được tạo tự động bởi Hệ thống ứng dụng đăng ký thuế và truyền sang hệ thống thông tin về đăng ký hộ kinh doanh để cấp cho hộ kinh doanh khi đăng ký hộ kinh doanh. Mã số hộ kinh doanh được ghi trên Giấy chứng nhận đăng ký hộ kinh doanh.
Trước đây, theo quy định Điều 83 Nghị định số 01/2021/NĐ-CP thì hộ kinh doanh được cấp mã số đăng ký hộ kinh doanh, mã số này được ghi trên Giấy chứng nhận đăng ký hộ kinh doanh. Mã này không phải là mã số thuế.
Theo quy định tại Điều 5 Thông tư số 105/2020/TT-BTC, người nộp thuế là hộ gia đình, hộ kinh doanh, cá nhân kinh doanh và cá nhân khác theo quy định tại Điểm i, k, l, n Khoản 2 Điều 4 Thông tư này được cấp mã số thuế 10 chữ số cho người đại diện hộ gia đình, người đại diện hộ kinh doanh, cá nhân và cấp mã số thuế 13 chữ số cho các địa điểm kinh doanh của hộ kinh doanh, cá nhân kinh doanh.
Về việc tiếp nhận hồ sơ và cấp mã số hộ kinh doanh, mã số địa điểm kinh doanh của hộ kinh doanh
Theo quy định tại khoản 2 Điều 1 Thông tư số 02/2023/TT-BKHĐT (Điều 5a) cơ quan đăng ký kinh doanh cấp huyện tiếp nhận và nhập thông tin hồ sơ đăng ký hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh vào Hệ thống thông tin về đăng ký hộ kinh doanh. Các thông tin đăng ký hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh trên hệ thống thông tin về đăng ký hộ kinh doanh được truyền sang Hệ thống ứng dụng đăng ký thuế để phối hợp, trao đổi thông tin giữa cơ quan đăng ký kinh doanh cấp huyện và cơ quan thuế.
Trong thời hạn 2 ngày làm việc, kể từ ngày nhận được thông tin từ Hệ thống thông tin về đăng ký hộ kinh doanh, Hệ thống ứng dụng đăng ký thuế tạo mã số hộ kinh doanh, mã số địa điểm kinh doanh của hộ kinh doanh kèm theo thông tin về cơ quan thuế quản lý và chuyển các thông tin này sang Hệ thống thông tin về đăng ký hộ kinh doanh để cơ quan đăng ký kinh doanh cấp cho hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh. Thông tin về việc xác nhận mã số hộ kinh doanh, mã số địa điểm kinh doanh của hộ kinh doanh sẽ được Hệ thống thông tin về đăng ký hộ kinh doanh truyền sang Hệ thống ứng dụng đăng ký thuế.
Trường hợp Hệ thống ứng dụng đăng ký thuế từ chối cấp mã số hộ kinh doanh, mã số địa điểm kinh doanh của hộ kinh doanh thì Hệ thống ứng dụng đăng ký thuế sẽ gửi thông tin (mã lỗi) sang Hệ thống thông tin về đăng ký hộ kinh doanh để cơ quan đăng ký kinh doanh thông báo cho hộ kinh doanh.
Trước đây, khi chưa thực hiện liên thông hộ kinh doanh sẽ có 02 mã số đó là mã số đăng ký hộ kinh doanh sẽ do cơ quan đăng ký kinh doanh cấp theo quy định tại Nghị định số 01/2021/NĐ-CP và mã số thuế sẽ do cơ quan thuế cấp theo quy định tại Thông tư số 105/2020/TT-BTC.
Về hồ sơ đăng ký thành lập hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh; hồ sơ thay đổi thông tin, hồ sơ tạm ngừng, hồ sơ chấm dứt hoạt động của hộ kinh doanh
Hồ sơ đăng ký thành lập hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh; hồ sơ thay đổi thông tin, hồ sơ tạm ngừng, hồ sơ chấm dứt hoạt động của hộ kinh doanh thực hiện theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 02/2023/TT-BKHĐT và phụ lục đính kèm Thông tư số 02/2023/TT-BKHĐT.
Trước đây, khi chưa thực hiện liên thông hộ kinh doanh sẽ phải nộp hồ sơ thành lập hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh; hồ sơ thay đổi thông tin, hồ sơ tạm ngừng của hộ kinh doanh tại 02 cơ quan (đăng ký kinh doanh và cơ quan thuế) theo quy định tại Nghị định số 01/2021/NĐ-CP và Thông tư số 105/2020/TT-BTC.
Địa điểm nộp hồ sơ đăng ký thành lập hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh; hồ sơ thay đổi thông tin, hồ sơ tạm ngừng, hồ sơ chấm dứt hoạt động của hộ kinh doanh
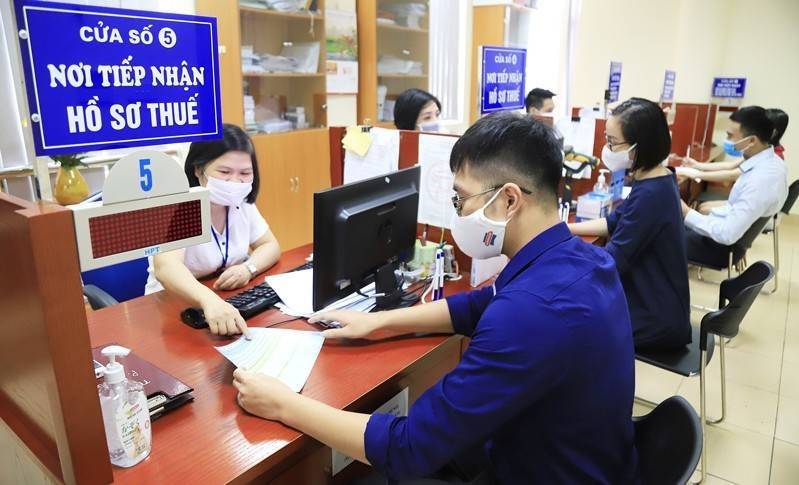
Hộ kinh doanh nộp hồ sơ thành lập hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh; hồ sơ thay đổi thông tin, hồ sơ tạm ngừng, hồ sơ chấm dứt hoạt động của hộ kinh doanh tại cơ quan đăng ký kinh doanh cấp huyện hoặc qua mạng thông tin điện tử theo quy định tại Thông tư số 02/2023/TT-BKHĐT.
Riêng đối với hồ sơ chấm dứt hiệu lực mã số thuế trước khi nộp hồ sơ tại cơ quan đăng ký kinh doanh cấp huyện, hộ kinh doanh phải thực hiện thủ tục chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý trực tiếp theo quy định tại Điều 14, Điều 15 và Điều 16 Thông tư số 105/2020/TT-BTC.
Trước đây, hộ kinh doanh nộp hồ sơ thành lập hộ kinh doanh tới cơ quan đăng ký kinh doanh cấp huyện nơi đặt trụ sở hộ kinh doanh theo quy định tại Nghị định số 01/2021/NĐ-CP và nộp hồ sơ đăng ký thuế cho cơ quan thuế theo quy định tại Thông tư số 105/2020/TT-BTC.
Về Giấy chứng nhận đăng ký hộ kinh doanh, Thông báo cơ quan thuế quản lý trực tiếp hộ kinh doanh, địa điểm kinh doanh của hộ kinh doanh
Theo quy định tại khoản 1 và khoản 2 Điều 1 Thông tư số 02/2023/TT-BKHĐT thì Giấy chứng nhận đăng ký hộ kinh doanh quy định tại Thông tư này là văn bản bằng bản giấy hoặc bản điện tử mà cơ quan đăng ký kinh doanh cấp huyện cấp cho hộ kinh doanh ghi lại những thông tin về đăng ký kinh doanh và đăng ký thuế do hộ kinh doanh đăng ký. Giấy chứng nhận đăng ký hộ kinh doanh đồng thời là Giấy chứng nhận đăng ký thuế của hộ kinh doanh.
Trường hợp có hoạt động kinh doanh tại địa điểm kinh doanh khác ngoài trụ sở, hộ kinh doanh thông báo địa điểm kinh doanh đến cơ quan đăng ký kinh doanh cấp huyện nơi đặt trụ sở hộ kinh doanh. Cơ quan đăng ký kinh doanh cấp huyện tiếp nhận thông báo địa điểm kinh doanh của hộ kinh doanh và trả Thông báo về mã số thuế và cơ quan thuế quản lý trực tiếp địa điểm kinh doanh cho hộ kinh doanh.
Trước đây, khi hộ kinh doanh thực hiện đăng ký kinh doanh tại cơ quan đăng ký kinh doanh sẽ được cấp Giấy chứng nhận đăng ký hộ kinh doanh theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 01/2021/TT-BKHĐT. Đối với đăng ký thuế tại cơ quan thuế sẽ được cấp Giấy chứng nhận đăng ký thuế theo quy định tại Thông tư số 105/2020/TT-BTC.
Về đăng ký thay đổi nội dung đăng ký hộ kinh doanh
Trường hợp hộ kinh doanh chuyển địa chỉ trụ sở sang quận, huyện, thị xã, thành phố, tỉnh khác nơi hộ kinh doanh đã đăng ký, hộ kinh doanh gửi hồ sơ thông báo thay đổi địa chỉ đến cơ quan đăng ký kinh doanh cấp huyện nơi dự định đặt trụ sở mới theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 02/2023/TT-BKHĐT.
Trước khi đăng ký thay đổi địa chỉ trụ sở, hộ kinh doanh phải thực hiện các thủ tục với cơ quan thuế liên quan đến việc chuyển địa điểm theo quy định của pháp luật về thuế hiện hành.
Trường hợp thay đổi chủ hộ kinh doanh thì hộ kinh doanh gửi hồ sơ thông báo thay đổi nội dung đăng ký hộ kinh doanh đến cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 02/2023/TT-BKHĐT.
Khi đăng ký thay đổi chủ hộ kinh doanh thì hộ kinh doanh phải thực hiện các thủ tục với cơ quan thuế liên quan đến việc thay đổi chủ hộ kinh doanh theo quy định của pháp luật về thuế hiện hành.
Trường hợp thay đổi thông tin đăng ký khác như ngành nghề kinh doanh, địa chỉ nhận thông báo thuế…. hộ kinh doanh gửi hồ sơ thông báo thay đổi nội dung đăng ký hộ kinh doanh đến cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 02/2023/TT-BKHĐT.
Trước đây, hộ kinh doanh nộp hồ sơ thay đổi thông tin đăng ký kinh doanh tại 02 cơ quan (Tại cơ quan đăng ký kinh doanh theo quy định Nghị định số 01/2021/NĐ-CP, sau đó nộp hồ sơ thay đổi thông tin đăng ký thuế tại cơ quan thuế theo quy định tại Thông tư số 105/2020/TT-BTC).
Đăng ký tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã thông báo
Hộ kinh doanh gửi thông báo bằng văn bản cho Cơ quan đăng ký kinh doanh cấp huyện nơi hộ kinh doanh đã đăng ký trước khi tạm ngừng kinh doanh hoặc tiếp tục kinh doanh trước thời hạn đã thông báo và không phải nộp hồ sơ cho cơ quan thuế.
Trước đây, hộ kinh doanh phải thông báo với Cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký kinh doanh và Cơ quan thuế trực tiếp quản lý trước khi thực hiện tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã thông báo theo quy định tại Thông tư số 105/2020/TT-BTC.
Chấm dứt hoạt động hộ kinh doanh
Trước khi hộ kinh doanh thực hiện việc chấm dứt hoạt động hộ kinh doanh tại cơ quan đăng ký kinh doanh thì hộ kinh doanh cần thực hiện các nghĩa vụ thuế với cơ quan thuế quản lý trực tiếp NNT theo quy định tại Thông tư số 105/2020/TT-BTC để thực hiện các nghĩa vụ về thuế.
Sau khi hộ kinh doanh nhận được Thông báo về việc chấm dứt hiệu lực mã số thuế của cơ quan thuế, hộ kinh doanh gửi thông báo về việc chấm dứt hoạt động hộ kinh doanh đến Cơ quan đăng ký kinh doanh cấp huyện nơi đã đăng ký theo quy định tại Nghị định số 01/2021/NĐ-CP, Thông tư số 02/2023/TT-BKHĐT để làm thủ tục chấm dứt hoạt động hộ kinh doanh.
Việc ban hành Thông tư 02/2023/TT-BKHĐT đã tạo cơ sở pháp lý cho việc liên thông hai thủ tục đăng ký kinh doanh và đăng ký thuế đối với hộ kinh doanh cũng như thể hiện việc ứng dụng triệt để công nghệ thông tin trong giải quyết thủ tục, tạo điều kiện thuận lợi nhất cho người nộp thuế thực hiện nghĩa vụ với Nhà nước trong thời đại chuyển đổi số.
P.V