Thứ năm 29/10/2026 09:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Giá quặng sắt tăng nhẹ vì gián đoạn vận tải do bão Giá quặng sắt rơi về đáy 18 tháng do sức ép từ Trung Quốc Giá quặng sắt lùi sát đáy một năm dưới áp lực dư cung toàn cầu |
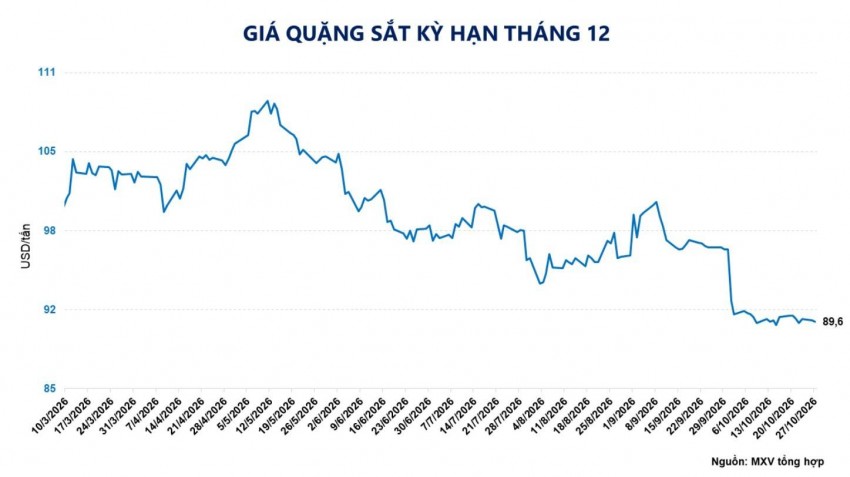
Theo thông tin từ Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường nguyên liệu công nghiệp tiếp tục chứng kiến diễn biến ảm đạm khi lực bán dâng cao trên diện rộng. Khép lại phiên giao dịch ngày 27/10, hợp đồng quặng sắt kỳ hạn giao tháng 12 ghi nhận mức giảm 1%, lùi xuống mốc 89,6 USD/tấn. Đây là mức giá thấp nhất ghi nhận được trong một năm qua, phản ánh sự thận trọng bao trùm của giới đầu tư trước các dữ liệu cơ bản kém khả quan từ thị trường quốc tế.
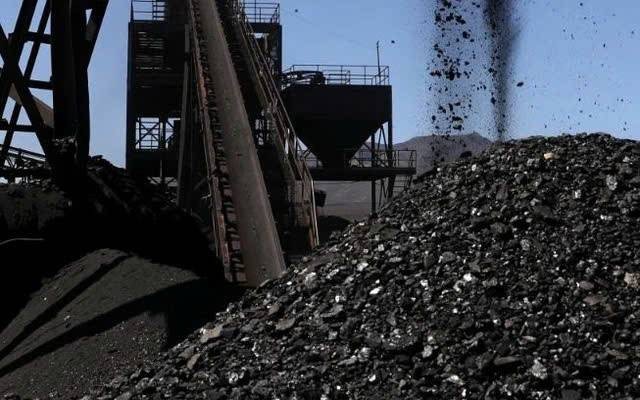 |
| Hoạt động khai thác tại mỏ quặng sắt quy mô lớn, nơi sản lượng tiếp tục duy trì ở mức cao dù nhu cầu tiêu thụ chững lại. |
Nguyên nhân cốt lõi đẩy giá quặng sắt trượt dốc nằm ở sự chênh lệch cung - cầu ngày càng nới rộng. Bước sang quý IV, hoạt động thi công xây dựng ngoài trời tại khu vực miền Bắc Trung Quốc bắt đầu chịu ảnh hưởng rõ rệt bởi điều kiện thời tiết lạnh giá, khiến nhu cầu tiêu thụ thép giảm theo mùa vụ quen thuộc. Trong khi đó, biên lợi nhuận của các nhà máy luyện kim tiếp tục duy trì ở vùng trũng. Ghi nhận thực tế cho thấy biên lợi nhuận quặng nhập khẩu đang ở mức âm 4,89 NDT/tấn. Tính đến cuối tháng 10, chỉ có vỏn vẹn hơn 11% số nhà máy thép duy trì được hoạt động có lãi, đồng nghĩa với việc gần 90% cơ sở sản xuất đang phải gồng mình chịu lỗ. Tình trạng này buộc các doanh nghiệp thắt chặt hầu bao, hạn chế tối đa việc bổ sung nguyên liệu tồn trữ. Hậu quả là lượng quặng sắt tồn kho tại 47 cảng lớn tiếp tục dâng cao lên mức kỷ lục 172,8 triệu tấn.
Bên cạnh yếu tố nội tại của nhà máy, các lực lượng từng đóng vai trò nâng đỡ thị trường nay cũng không còn hiệu quả. Thỏa thuận cung ứng mới giữa Tập đoàn Tài nguyên Khoáng sản Trung Quốc (CMRG) và Rio Tinto, tiếp nối bước đi tương tự của BHP từ mùa xuân, đã xoa dịu phần lớn những lo ngại về nguy cơ đứt gãy nguồn cung. Cước vận tải biển tuyến Port Hedland - Thanh Đảo hạ nhiệt xuống còn 14,16 USD/tấn cũng góp phần làm giảm chi phí đầu vào, qua đó xóa bỏ những điểm tựa hỗ trợ giá trước đó.
 |
Ở chiều ngược lại, các nhà khai mỏ lớn trên thế giới vẫn duy trì nhịp độ sản xuất mạnh mẽ. Cả BHP và Rio Tinto đều ghi nhận mức tăng trưởng sản lượng từ 2% đến 4% trong quý III và hé lộ kế hoạch duy trì mức khai thác cao trong quý IV. Tại quốc gia tiêu thụ hàng đầu, số liệu từ Hải quan Trung Quốc chỉ ra rằng lượng quặng sắt nhập khẩu trong tháng 9 đạt 109,82 triệu tấn, nâng tổng khối lượng nhập khẩu trong 9 tháng đầu năm lên 954,97 triệu tấn, tăng 4,1% so với cùng kỳ năm trước. Dòng chảy nguyên liệu liên tục ổn định và dồi dào này tiếp tục tạo áp lực đè nặng lên mặt bằng giá toàn cầu.
Đầu ra của chuỗi giá trị quặng sắt - thị trường thép hiện vẫn chịu gạt giò lớn từ sự chững lại của lĩnh vực bất động sản và đầu tư xây dựng tại Trung Quốc. Thống kê 9 tháng đầu năm cho thấy đầu tư tài sản cố định giảm 7,2%, đầu tư phát triển bất động sản sụt giảm tới 20,6%, trong khi diện tích nhà ở bán mới thu hẹp 13,2%. Dù chính quyền Bắc Kinh đã triển khai một số gói chính sách kích thích như hạ lãi suất PSL xuống 1,5%, hỗ trợ lãi suất vay mua nhà lần đầu hay cho phép huy động 550 tỷ NDT từ nguồn hạn ngạch trái phiếu địa phương chưa giải ngân, quá trình lan tỏa chính sách vào nền kinh tế thực vẫn cần thêm thời gian.
Phản ứng trước các dữ liệu này, Goldman Sachs tiếp tục đưa ra đánh giá thận trọng khi hạ dự báo dài hạn đối với thị trường bất động sản Trung Quốc, đồng thời phác thảo kịch bản suy giảm kéo dài cho các chỉ số cốt lõi như doanh thu bán đất, diện tích khởi công mới và đầu tư xây dựng từ nay đến năm 2027 cũng như tầm nhìn thập kỷ tới.
Nhìn về trung và dài hạn, áp lực dư cung dự kiến sẽ còn hiện hữu khi các mỏ khai thác quy mô lớn như dự án Simandou lần lượt gia tăng công suất. Trong khi đó, nhu cầu thép toàn cầu trong năm 2026 được kỳ vọng đi ngang ở mức 1,72 tỷ tấn. Dù nhu cầu tại một số thị trường mới nổi như Ấn Độ có thể tăng trưởng gần 8%, quy mô này vẫn chưa đủ lớn để khỏa lấp khoảng trống do sự chững lại của thị trường Trung Quốc tạo ra. Trước áp lực dư cung và công suất mới liên tục được bổ sung, nhiều tổ chức tài chính nhận định giá quặng sắt có xu hướng hạ nhiệt dần về vùng 83 USD/tấn trong thời gian tới.