Thứ năm 29/10/2026 10:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Giá thép hôm nay 29/10/2026: Quặng sắt đảo chiều tăng nhờ lò cao mở lại |
Theo ghi nhận của phóng viên Tạp chí Doanh nghiệp và Hội nhập lúc 7h30 ngày 29/10/2026, giá thép hôm nay cập nhật từ SteelOnline.vn, giá thép tại khu vực miền Bắc, miền Trung và miền Nam ổn định, hiện giá thép dao động từ 13.840 - 15.150 đồng/kg cho các sản phẩm như CB240 và D10 CB300.
Thép Việt Đức: Thép cuộn CB240 có giá 14.650 đồng/kg; thép thanh vằn D10 CB300 có giá 13.950 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép Việt Sing: Thép cuộn CB240 có giá 14.750 đồng/kg; thép thanh vằn D10 CB300 có giá 14.040 đồng/kg.
Thép Việt Ý: Thép cuộn CB240 có giá 14.750 đồng/kg; thép thanh vằn D10 CB300 có giá 13.940 đồng/kg.
Thép VAS: Thép cuộn CB240cógiá 14.950 đồng/kg; thép thanh vằn D10 CB300 có giá giá 13.840 đồng/kg.
Thép Việt Đức: Thép cuộn CB240 có giá 15.150 đồng/kg; thép thanh vằn D10 CB300 có giá 14.250 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 15.050 đồng/kg; thép thanh vằn D10 CB300 có giá 14.140 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.720 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 14.950 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
Thép TungHo: Thép cuộn CB240 có giá 14.850 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
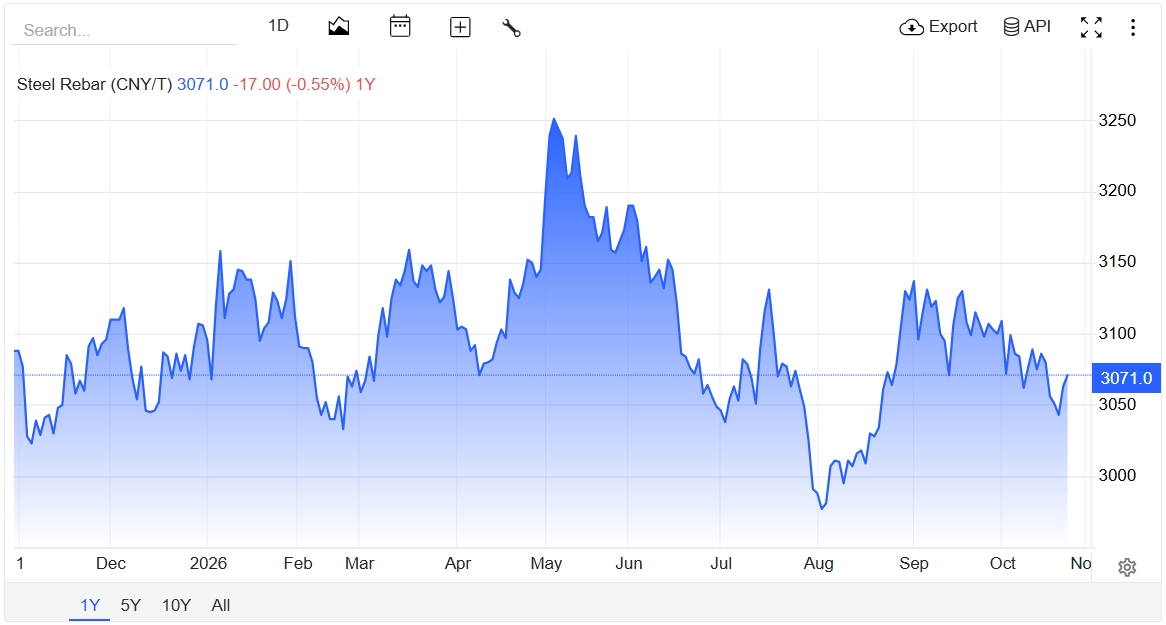 |
| Vào lúc 7h30 (giờ Việt Nam) ngày 29/10, trên sàn giao dịch Thượng Hải, giá thép thanh hiện đang giao dịch ở mức 3.071 CNY/tấn. |
Thị trường kim loại khép lại phiên giao dịch ngày 28/10/2026 với sự phân hóa rõ nét giữa các sàn giao dịch. Tại Sàn Giao dịch Thượng Hải (SHFE), hợp đồng thép thanh giao tháng 11 giảm nhẹ 17 NDT/tấn (tương đương 0,55%), xuống mức 3.049 NDT/tấn. Trên Sàn Giao dịch Đại Liên (DCE), quặng sắt kỳ hạn tháng 11 cũng lùi 0,15% (giảm 1 NDT/tấn), đạt 667,5 NDT/tấn. Trái lại, Sàn Giao dịch Singapore (SGX) ghi nhận sắc xanh khi hợp đồng quặng sắt tháng 11 nhích 0,76% (tăng 0,68 USD/tấn), lên mốc 90,2 USD/tấn.
Đà đi lên của thị trường quặng sắt xuất phát từ việc các nhà máy thép tái khởi động dây chuyền sản xuất, giúp giải tỏa bớt lo ngại về lượng hàng cập cảng gia tăng. Dữ liệu từ Shanghai Metals Market (SMM) cho thấy, mức hao hụt sản lượng gang lỏng do bảo dưỡng lò cao từ ngày 24 - 30/10 đã giảm 89.900 tấn so với tuần trước, xuống 1,75 triệu tấn. Dự báo trong tuần kế tiếp, con số này sẽ tiếp tục thu hẹp thêm 47.000 tấn xuống 1,71 triệu tấn. Bên cạnh đó, các hợp đồng giao xa hơn cũng đồng loạt khởi sắc, tiêu biểu như hợp đồng quặng sắt tháng 1/2027 trên Sàn DCE tăng 1,05% đạt 672 NDT/tấn (100,81 USD/tấn), còn hợp đồng tháng 12 trên Sàn SGX cộng 0,89% lên 90,4 USD/tấn.
Nguồn nguyên liệu đầu vào cho ngành luyện kim trên Sàn DCE biến động tích cực khi than luyện cốc tăng 2,7% và than cốc tiến 1,64%. Tại Sàn SHFE, hầu hết các mặt hàng thép chủ lực đều giữ nhịp tăng điểm, trong đó thép thanh cộng 0,56%, thép cuộn cán nóng tăng 0,28% và thép không gỉ nhích nhẹ 0,11%. Ngược lại, biên lợi nhuận quặng sắt nhập khẩu theo tính toán của SMM đã lao dốc từ 0,12 NDT/tấn xuống mức âm 4,89 NDT/tấn do giá giao ngay tại cảng suy yếu kết hợp với cước vận tải biển leo thang. Cụ thể, chi phí vận chuyển quặng từ Australia sang Trung Quốc ngày 26/10 đã nâng lên 14,05 USD/tấn (so với 13,28 USD/tấn ngày 21/10), trong khi tuyến Brazil - Trung Quốc duy trì ở mốc 33,83 USD/tấn.
Đánh giá về triển vọng ngắn hạn, đơn vị phân tích SMM nhận định lực hỗ trợ cho giá quặng sắt vẫn khá mỏng do các nhà máy luyện kim vẫn đối mặt với tình trạng thua lỗ, trong khi sức mua thực tế cải thiện không đáng kể. Đồng thời, nguy cơ tồn kho cảng biển phình to khi nguồn cung cập bến phục hồi sẽ tiếp tục gia tăng áp lực lên thị trường. Do đó, xu hướng chủ đạo của giá quặng sắt trong thời gian tới nhiều khả năng vẫn là đi ngang hoặc điều chỉnh giảm nhẹ.
Đồng quan điểm trên, các chuyên gia tại GF Futures nhận định khối lượng quặng sắt xuất khẩu toàn cầu dẫu giảm nhẹ so với tuần trước nhưng vẫn nằm ở ngưỡng cao so với cùng kỳ các năm. Lượng hàng cập cảng tuần qua sụt giảm chỉ mang tính tạm thời do ảnh hưởng của bão lũ tại bờ biển phía Đông Trung Quốc và sẽ sớm tăng tốc trở lại theo lịch giao hàng. Nhìn chung, việc giảm lịch duy tu lò cao chỉ mang lại tác động hỗ trợ ngắn hạn, khó có thể vượt qua sức ép đè nặng từ nguồn cung dồi dào và lượng tồn kho tích tụ.