Thứ tư 21/10/2026 16:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

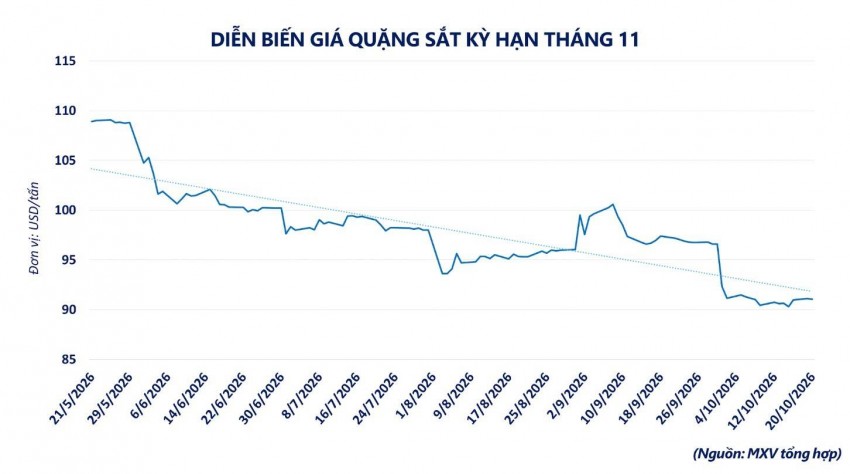
| Giá quặng sắt rơi về đáy 18 tháng do sức ép từ Trung Quốc |
 |
| Giá quặng sắt tiếp tục trượt giảm về vùng đáy một năm do áp lực dư cung toàn cầu và nhu cầu tiêu thụ ảm đạm từ thị trường Trung Quốc |
Theo dữ liệu và bản tin cập nhật từ Sở Giao dịch Hàng hóa Việt Nam (MXV), trong phiên giao dịch gần nhất, quặng sắt là mặt hàng hiếm hoi đi ngược chiều nhóm kim loại, ghi nhận mức giảm nhẹ 0,45% xuống còn 91,10 USD/tấn. Động lực chính đẩy mặt hàng này lùi sâu xuất phát từ bài toán mất cân đối cung - cầu trên bình diện quốc tế.
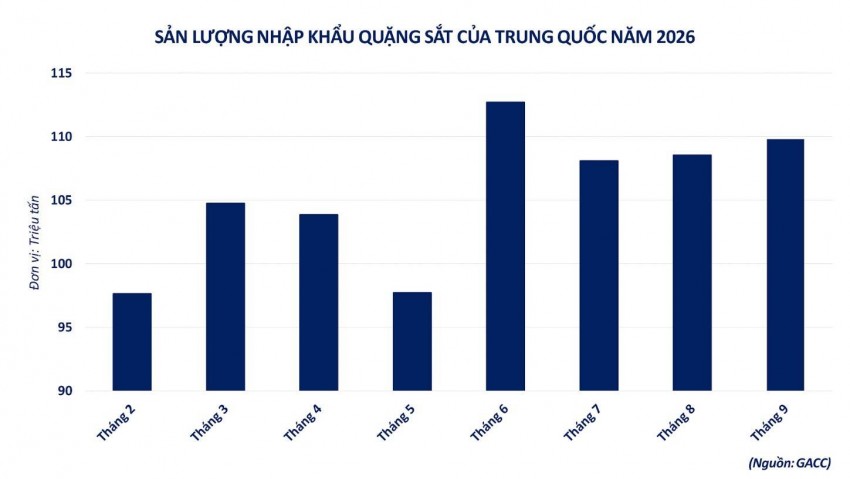
Về phía cung, các tập đoàn khai thác khoáng sản hàng đầu thế giới như BHP và Rio Tinto tiếp tục duy trì nhịp tăng trưởng sản lượng từ 2 - 4% trong quý III, liên tục xô đổ các kỷ lục khai thác trước đó. Sự bứt phá này kéo lượng quặng sắt vận chuyển toàn cầu trong tuần qua tăng thêm 3,89 triệu tấn, đạt 34,77 triệu tấn. Riêng tại Trung Quốc, lượng quặng nhập khẩu trong tháng 9 vẫn neo ở mức rất cao với 109,82 triệu tấn, đưa tổng khối lượng nhập khẩu 9 tháng đầu năm lên 954,97 triệu tấn (tăng 4,1% so với cùng kỳ).
 |
Trái ngược với nguồn cung dồi dào, đầu ra của quặng sắt chịu đòn giáng nặng nề từ sự trầm lắng kéo dài của thị trường bất động sản và xây dựng tại Trung Quốc. Trong 9 tháng đầu năm, tổng đầu tư tài sản cố định (FAI) tại đây chỉ đạt 5.000 tỷ USD, sụt giảm 7,2%; trong khi diện tích bán mới của bất động sản thương mại lao dốc tới 13,2%. Viện Kế hoạch và Nghiên cứu ngành Luyện kim Trung Quốc chỉ ra rằng tỷ trọng ngành xây dựng trong tổng tiêu thụ thép đã co hẹp xuống 49% vào năm 2025 và xu hướng này tiếp diễn trong năm 2026.
 |
Tình trạng cung vượt cầu đã đẩy lượng quặng tồn kho tại 35 cảng biển lớn của Trung Quốc lên mức 148,30 triệu tấn. Tính đến giữa tháng 10, chỉ có khoảng 8% số nhà máy luyện thép nội địa duy trì được biên lợi nhuận dương. Sự thua lỗ lan rộng buộc các nhà máy phải chủ động gia tăng thời gian bảo dưỡng lò cao nhằm cắt giảm rủi ro, qua đó làm suy yếu nghiêm trọng nhu cầu thu mua nguyên liệu đầu vào. Về dài hạn, các tổ chức dự báo giá quặng sắt có thể hạ nhiệt về quanh mốc 83 USD/tấn dưới sức ép từ các mỏ mới sắp đi vào vận hành.
Trong nước, thị trường thép bước vào quý IV phân hóa rõ rệt. Phân khúc thép xây dựng hưởng lợi từ chu kỳ thi công cuối năm, tạo đà để nhà sản xuất điều chỉnh giá bán và thu mua phế liệu nhằm bảo vệ biên lợi nhuận. Ngược lại, nhóm thép dẹt (HRC, tôn mạ) vẫn chật vật cạnh tranh với nguồn hàng giá rẻ ngoại nhập. Đáng chú ý, ngành thép Việt Nam đang từng bước tái cấu trúc, hướng tới các dự án chiến lược như hệ thống sản xuất ray đường sắt công nghệ cao (trên 700.000 tấn/năm) của VinMetal để đón đầu làn sóng đầu tư hạ tầng giao thông trong thập kỷ tới.