Thứ sáu 09/10/2026 15:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


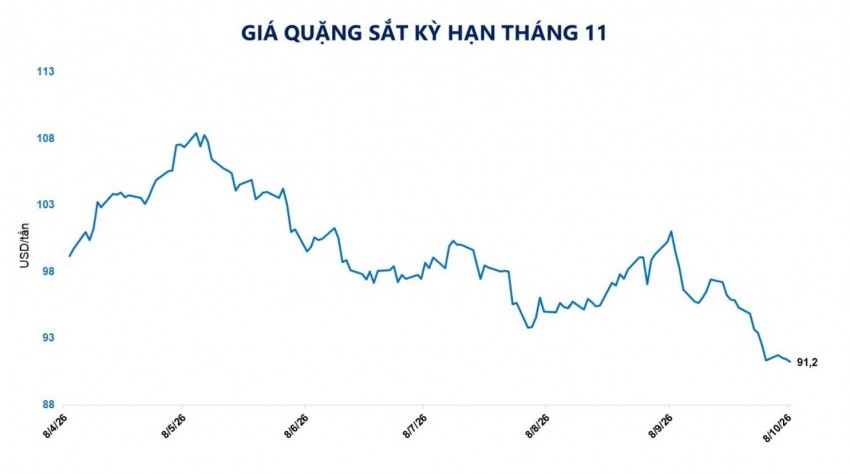
Áp lực xả hàng lan rộng trên các sàn giao dịch hàng hóa lớn đã đẩy thị trường quặng sắt rơi vào đợt suy thoái sâu. Dữ liệu từ MXV cho thấy, khép lại ngày giao dịch 8/10, giá quặng sắt quốc tế lùi sâu về mốc 91 USD/tấn - ngưỡng thấp nhất ghi nhận được trong 18 tháng trở lại đây. Cùng lúc đó, tại Sàn giao dịch Hàng hóa Đại Liên (DCE), hợp đồng được mua bán nhiều nhất cũng đánh mất 3,12% giá trị, đóng cửa ở mức 682,5 Nhân dân tệ/tấn (khoảng 101,84 USD/tấn).
 |
| Tồn kho quặng sắt tại các cảng lớn của Trung Quốc vượt mốc 171 triệu tấn, gia tăng áp lực lên giá nguyên liệu thép toàn cầu. |
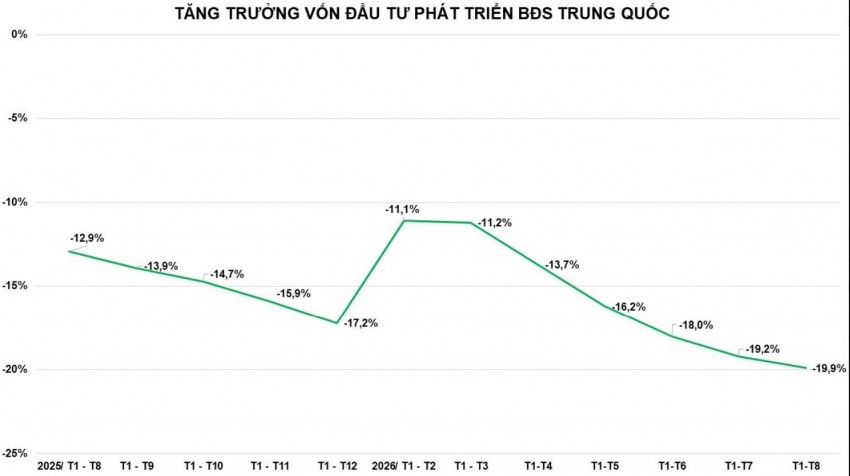
Nguyên nhân gốc rễ của đà lao dốc này đến từ hiện tượng suy thoái nghiêm trọng trong ngành bất động sản Trung Quốc - quốc gia tiêu thụ quặng sắt lớn nhất thế giới. Báo cáo từ Cục Thống kê Quốc gia Trung Quốc cho thấy trong 8 tháng đầu năm, dòng vốn đầu tư phát triển bất động sản đã sụt giảm tới 19,9%. Đáng chú ý, chỉ số diện tích nhà khởi công mới - thước đo thực tế nhất phản ánh lực cầu thép xây dựng lao dốc 24,8%.
Sự thắt chặt về dòng tiền khi nguồn vốn vay trong nước giảm 33,3% và tiền đặt cọc ứng trước giảm 14,8% đã buộc các tập đoàn địa ốc chuyển sang chiến lược thu hẹp quy mô. Theo nhận định từ mạng lưới Bất động sản Trung Quốc (Zhongfangwang), tâm lý e ngại về mặt bằng giá nhà và sức mua tương lai khiến các chủ đầu tư liên tục né tránh các đợt đấu giá đất, đồng thời tạm ngưng hoặc giãn tiến độ thi công dự án.
 |
Khó khăn từ mảng địa ốc nhanh chóng truyền dẫn sang các cơ sở sản xuất công nghiệp. Biên lợi nhuận bị bào mòn khiến tỷ lệ nhà máy thép duy trì được mức tăng trưởng có lãi rơi xuống vỏn vẹn 6,93%. Theo đơn vị nghiên cứu Mysteel, sản lượng gang lỏng bình quân ngày tại Trung Quốc đến cuối tháng 9 đã giảm xuống còn 2,35 triệu tấn. Làn sóng chủ động tiết giảm công suất và hạn chế thu mua nguyên liệu của các nhà máy luyện kim đã trực tiếp bóp nghẹt lực cầu quặng sắt trên thị trường.
Ở chiều ngược lại, phía nguồn cung lại ghi nhận sự dồi dào kỷ lục, tạo nên tình trạng lệch pha cung - cầu nghiêm trọng. Lượng hàng từ hai quốc gia xuất khẩu chủ lực là Australia và Brazil liên tục đổ về với quy mô từ 33 đến 35 triệu tấn mỗi tuần. Tại Trung Quốc, lượng quặng nhập khẩu cập cảng trong giai đoạn tháng 9 đến đầu tháng 10 thường xuyên duy trì mức 2 - 4 triệu tấn mỗi đợt.
 |
Sự lệch pha này khiến tồn kho quặng sắt tại 45 cảng lớn của Trung Quốc tính đến ngày 24/9 chạm mức 164,19 triệu tấn, nâng tổng lượng tồn kho toàn hệ thống vượt mốc 171 triệu tấn – tăng gần 20% so với cùng kỳ. Áp lực dư cung cùng khối lượng hàng tồn đọng khổng lồ đang triệt hạ mọi cơ hội phục hồi ngắn hạn của giá nguyên liệu này.
Tác động từ biến động thế giới tới thị trường nội địa hiện có độ trễ nhất định. Tại Việt Nam, giá thép xây dựng bán ra vẫn tương đối ổn định nhờ lượng hàng tồn kho nhập khẩu giá cao trước đó. Khảo sát cho thấy, dòng thép cuộn CB240 của Hòa Phát tại miền Trung và miền Nam duy trì ổn định ở mốc 14.920 đồng/kg. Trong khi đó, thép thanh vằn D10 CB300 giao dịch quanh khoảng 14.210 – 14.720 đồng/kg. Mặc dù đi ngang so với đầu tháng 9, mặt bằng giá thép thành phẩm hiện vẫn thấp hơn khoảng 2% đến 2,7% so với giai đoạn giữa năm.
Dự báo về diễn biến sắp tới, Sở Giao dịch Hàng hóa Việt Nam (MXV) nhận định thị trường quặng sắt vẫn sẽ đối mặt với áp lực giảm điểm là chủ đạo. Trong ngắn hạn, chỉ số giá Platts (dành cho quặng 62% Fe) nhiều khả năng sẽ giằng co trong biên độ 90 – 100 USD/tấn, còn giá hợp đồng tương lai trên sàn DCE sẽ dao động quanh vùng 690 – 740 NDT/tấn. Xu hướng đi ngang ở vùng đáy có thể kéo dài trong hầu hết tháng 10, trừ khi xuất hiện các tín hiệu nới lỏng chính sách tiền tệ hoặc các gói kích cầu kinh tế quy mô lớn hơn từ Chính phủ Trung Quốc.