Thứ năm 19/11/2026 08:21
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Thị trường cà phê ghi nhận sự phân hóa mạnh mẽ khi Arabica giữ vững đà phục hồi còn Robusta tiếp tục sụt giảm phiên thứ 7 liên tiếp |
Arabica tăng giá nhờ tồn kho eo hẹp tại Brazil
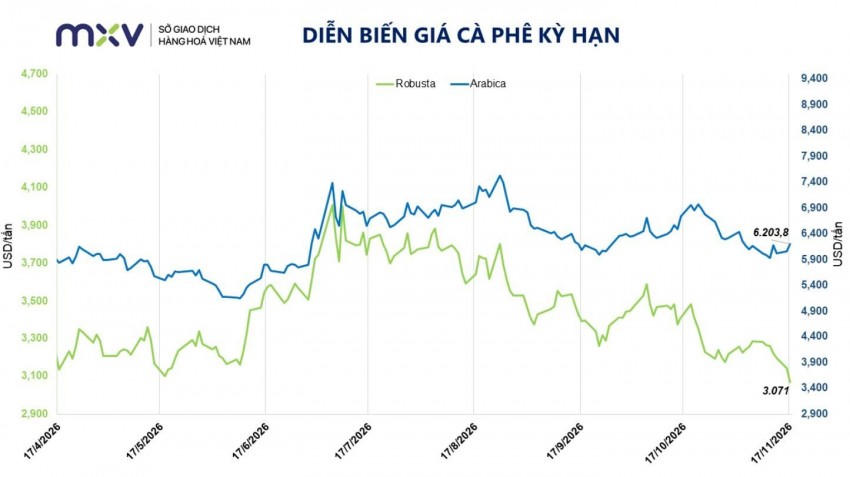
Trên Sở Giao dịch Hàng hóa Việt Nam (MXV), phiên giao dịch mới đây ghi nhận sự chia rẽ mạnh mẽ giữa hai mặt hàng chủ lực. Cụ thể, giá cà phê Arabica kỳ hạn tháng 3 nối dài đà khởi sắc sang phiên thứ hai liên tiếp, ghi nhận mức tăng 2,36% để đóng cửa tại 6.203,8 USD/tấn. Động lực chính đẩy giá Arabica đi lên xuất phát từ thực trạng lượng tồn kho được chứng nhận tại Sở ICE vẫn đang neo ở vùng đáy lịch sử. Cụ thể, ngày 16/11, lượng tồn kho giảm xuống mức 186.414 bao, thấp hơn đáng kể so với mức đáy cũ từng ghi nhận ngày 15/9 (217.646 bao). Dù sang ngày 17/11, lượng tồn kho có nhích lên 8.109 bao, con số này vẫn thấp hơn 10,63% so với đáy cũ.
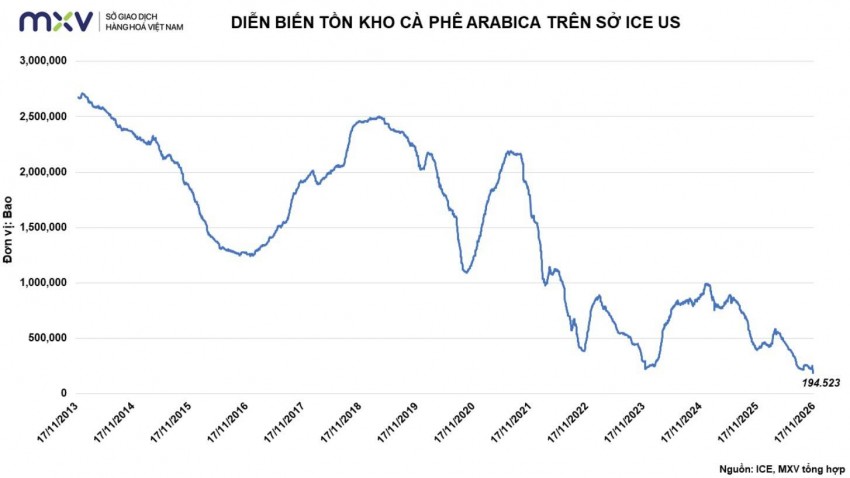 |
Trước đó, thị trường từng kỳ vọng áp lực giá sẽ hạ nhiệt khi lượng cà phê từ Brazil liên tục đổ về các kho ICE chờ kiểm định kể từ tháng 9, đẩy khối lượng chờ xử lý lên mức cao nhất trong gần 4 năm với 212.959 bao tính đến ngày 17/11. Tuy nhiên, quy trình kiểm định thường kéo dài từ 1 đến 2 tuần, thậm chí lâu hơn đối với lượng hàng lớn, và không phải toàn bộ số hàng này đều chắc chắn đáp ứng tiêu chuẩn khắt khe của ICE.
Bên cạnh đó, áp lực nguồn cung còn đến từ bức tranh sản lượng thực tế tại Brazil. Các ước tính cho thấy sản lượng cà phê nước này có khả năng chỉ đạt khoảng 60 triệu bao, thấp hơn khoảng 8 triệu bao so với mức dự báo 68 triệu bao của Conab và IBGE. Cộng với khoảng 4 triệu bao tồn kho chuyển tiếp từ niên vụ trước, tổng nguồn cung của Brazil ước đạt 64 triệu bao. Trừ đi nhu cầu tiêu thụ nội địa khoảng 22 triệu bao, quốc gia này chỉ còn lại khoảng 42 triệu bao dành cho xuất khẩu. Với việc khoảng 16 triệu bao đã được xuất khẩu tính đến hết tháng 10, lượng cung còn lại cho 8 tháng tiếp theo chỉ vỏn vẹn khoảng 26 triệu bao, tương đương bình quân 3,25 triệu bao mỗi tháng - một mức độ khá hạn chế đối với cường quốc xuất khẩu hàng đầu thế giới này.
Robusta giảm sâu do áp lực vụ mới nhưng rủi ro trung hạn
Trái ngược với đà bứt phá của Arabica, giá Robusta kỳ hạn tháng 1 lại kéo dài chuỗi giảm giá sang phiên thứ 7 liên tiếp, mất thêm 2,32% xuống còn 3.071 USD/tấn. Nguyên nhân chủ yếu đến từ triển vọng nguồn cung cải thiện khi Việt Nam - quốc gia sản xuất Robusta lớn nhất thế giới đang bước vào chính vụ thu hoạch niên vụ 2026 - 2027, với nhịp độ dự kiến tăng tốc mạnh từ cuối tháng 11 đến đầu tháng 12. Hiệp hội Cà phê - Ca cao Việt Nam (VICOFA) dự báo sản lượng Robusta nước ta trong niên vụ này sẽ đạt khoảng 2,1 triệu tấn, tăng 5% so với niên vụ trước.
 |
Sức ép này càng đè nặng khi lượng cà phê xuất khẩu của Việt Nam trong tháng 10 đạt khoảng 114.000 tấn, tăng mạnh 61% so với cùng kỳ năm ngoái. Sự kết hợp giữa lượng hàng xuất khẩu gia tăng và nguồn cung mới sắp sửa bổ sung từ vụ thu hoạch nội địa đang củng cố kỳ vọng thị trường sẽ dồi dào hơn trong thời gian tới, qua đó tiếp tục gây áp lực trực tiếp lên giá.
Tuy nhiên, giới chuyên môn lưu ý rằng triển vọng giá Robusta trong trung hạn cần được đánh giá thận trọng hơn trước những rủi ro thời tiết đối với vụ mùa 2027 - 2028. Tại một số vùng trọng điểm như Đắk Lắk, hiện tượng cây cà phê ra hoa sớm hơn từ 3 đến 4 tháng so với chu kỳ thông thường đã bắt đầu xuất hiện. Những đợt hoa nở trái mùa này đối mặt với nguy cơ bị tổn thương trong quá trình thu hoạch, kết hợp với các đợt mưa lớn gây hại cho đốt cành và tình trạng ra hoa không đồng đều, có thể làm sụt giảm nghiêm trọng tỷ lệ đậu quả. Nếu hiện tượng này lan rộng, năng suất vụ mùa kế tiếp sẽ bị ảnh hưởng, qua đó thu hẹp trở lại nguồn cung Robusta trong trung hạn.