Thứ bảy 03/10/2026 07:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| 5 nguồn dữ liệu cơ quan thuế đối chiếu xác định doanh thu thực |
Câu chuyện về một chủ quán ăn ở trung tâm thành phố có thật đến mức quen thuộc. Doanh thu thực mỗi năm khoảng 2 tỷ đồng, nhưng tờ khai gửi cơ quan thuế chỉ ghi 980 triệu, vừa đủ nằm dưới ngưỡng miễn thuế mới. Người chủ tin rằng mình đã tính toán kỹ. Anh cho rằng tiền mặt sẽ khó bị truy dấu. Còn các khoản chuyển khoản thì rải qua nhiều tài khoản cá nhân khác nhau. Hóa đơn chỉ xuất khi khách hàng yêu cầu.
Vấn đề là từ ngày 01/6/2025, mỗi hóa đơn điện tử khi được lập đã tự động truyền dữ liệu về Tổng cục Thuế ngay tại thời điểm phát hành. Từ 01/7/2025, các sàn Shopee, TikTok Shop, Lazada bắt buộc khấu trừ và nộp thuế thay cho từng giao dịch của người bán. Và quan trọng hơn, ngân hàng nơi anh mở tài khoản đã có nghĩa vụ cung cấp thông tin tài khoản, số dư, lịch sử giao dịch cho cơ quan thuế khi được yêu cầu, một quy định đã có hiệu lực từ cuối năm 2020.
Tâm lý duy trì doanh thu dưới ngưỡng chịu thuế không phải hiện tượng cá biệt. Nó lan rộng trong cộng đồng hộ kinh doanh kể từ khi Chính phủ ban hành Nghị định 141/2026/NĐ-CP ngày 29/4/2026, nâng ngưỡng doanh thu không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân từ 500 triệu lên 1 tỷ đồng mỗi năm, áp dụng từ 01/01/2026. Theo số liệu của Bộ Tài chính, hiện có khoảng 2,56 triệu hộ và cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng, ngân sách dự kiến giảm thu khoảng 16.650 tỷ đồng so với chính sách cũ. Một chính sách nhân văn, mở rộng dư địa cho người kinh doanh nhỏ. Nhưng cũng chính sách ấy lại trở thành cám dỗ với những người muốn thu hẹp doanh thu của mình trên giấy.
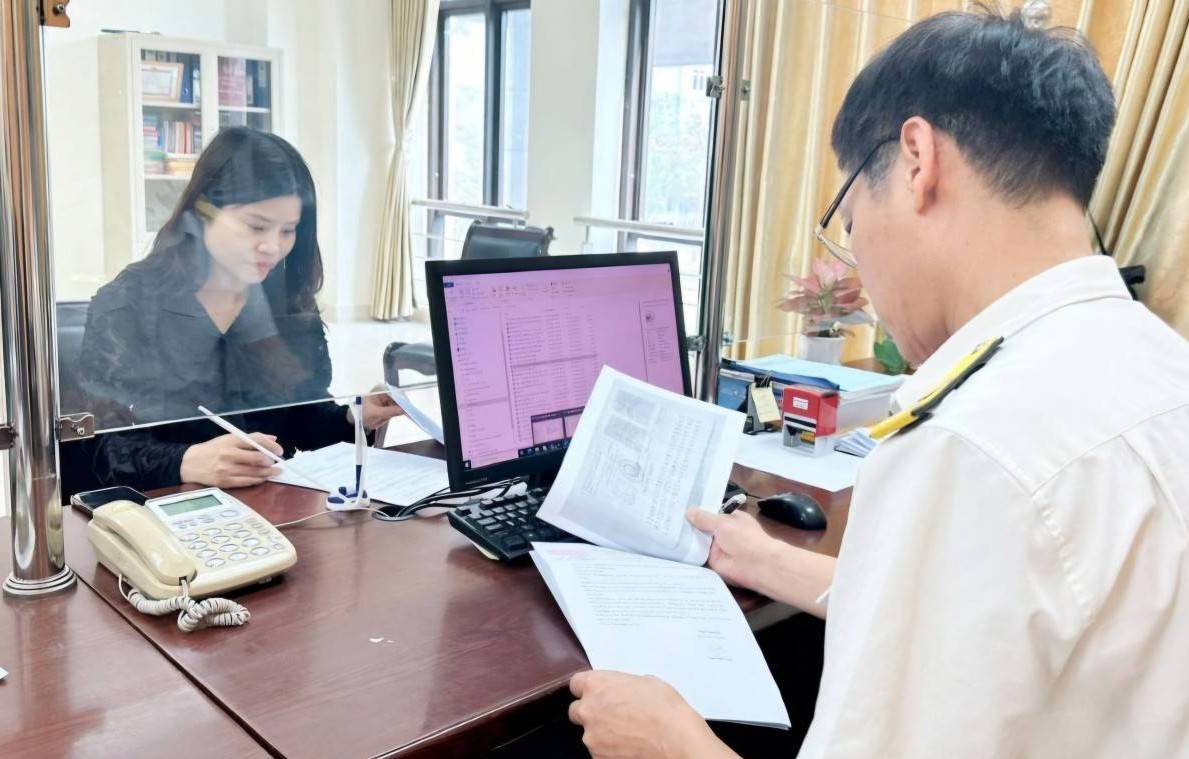
Điểm khác biệt căn bản giữa bối cảnh thuế năm 2026 và mười năm trước nằm ở chỗ cơ quan thuế không còn phụ thuộc vào tờ khai để biết một hộ kinh doanh có bao nhiêu doanh thu. Có ít nhất 5 nguồn dữ liệu để đối chiếu, và bất kỳ độ vênh nào giữa các nguồn đều có thể đưa hộ kinh doanh vào danh sách quản lý rủi ro cao.
Nguồn thứ nhất là hóa đơn điện tử. Theo Nghị định 70/2025/NĐ-CP có hiệu lực từ 01/6/2025, hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên hoạt động trong các lĩnh vực bán lẻ, ăn uống, nhà hàng, khách sạn, vận tải hành khách và dịch vụ trực tiếp tới người tiêu dùng bắt buộc phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Mỗi giao dịch xuất hóa đơn đều được truyền về hệ thống của Tổng cục Thuế gần như tức thời. Hệ thống sau đó tự đối chiếu: hóa đơn đầu ra của hộ kinh doanh này phải khớp với hóa đơn đầu vào mà các doanh nghiệp khách hàng kê khai.
Nguồn thứ hai là giao dịch ngân hàng. Khoản 2 Điều 30 Nghị định 126/2020/NĐ-CP, kết hợp với Điều 27 và Điều 98 Luật Quản lý thuế số 38/2019/QH14, quy định ngân hàng thương mại có nghĩa vụ cung cấp thông tin tài khoản thanh toán của người nộp thuế cho cơ quan quản lý thuế. Trong trường hợp cần thanh tra, kiểm tra xác định nghĩa vụ thuế, ngân hàng phải cung cấp cả lịch sử giao dịch, số dư và số liệu giao dịch theo đề nghị của Thủ trưởng cơ quan quản lý thuế. Khi một hộ kê khai 800 triệu đồng nhưng dòng tiền vào tài khoản vượt 2 tỷ, độ vênh ấy là dấu hiệu rủi ro được hệ thống tự động đánh dấu.
Nguồn thứ ba là dữ liệu sàn thương mại điện tử. Nghị định 117/2025/NĐ-CP có hiệu lực từ 01/7/2025 buộc các sàn có chức năng thanh toán phải khấu trừ và nộp thay thuế giá trị gia tăng, thuế thu nhập cá nhân ngay tại thời điểm giao dịch thành công và được chấp nhận thanh toán. Mỗi người bán trên sàn để lại một hồ sơ doanh thu mà cơ quan thuế nắm được trọn vẹn.
Nguồn thứ tư là dữ liệu tiêu thụ điện, nước, hợp đồng thuê mặt bằng. Đây là phương pháp đối chiếu mặt bằng ngành đã được số hóa. Một quán ăn dùng 10 kWh điện mỗi tháng nhưng kê khai doanh thu 30 triệu, hoặc thuê mặt bằng 50 triệu nhưng kê khai doanh thu chỉ 60 triệu, đều rơi vào vùng bất thường về mặt thống kê.
Nguồn thứ năm chính là dữ liệu khai báo của đối tác. Khi nhà cung cấp hoặc khách hàng của hộ kinh doanh kê khai chi phí mua hàng, toàn bộ các kê khai này được tổng hợp ngược lại để đối chiếu với doanh thu mà hộ kinh doanh đó tự khai báo.
Khi nói về thuế, ranh giới pháp lý thường mỏng nhưng hậu quả thì khác biệt rất xa. Tối ưu thuế là việc sử dụng các quy định pháp luật hiện hành để giảm thiểu nghĩa vụ thuế một cách hợp pháp. Trốn thuế là hành vi cố ý kê khai sai, che giấu doanh thu, sử dụng hóa đơn không hợp pháp nhằm giảm số thuế phải nộp và có thể bị truy cứu trách nhiệm hình sự.
Điều 200 Bộ luật Hình sự 2015, được sửa đổi, bổ sung năm 2017, quy định ba khung hình phạt rõ ràng. Cá nhân trốn thuế với số tiền từ 100 đến dưới 300 triệu đồng có thể bị phạt tiền từ 100 đến 500 triệu hoặc phạt tù từ 3 tháng đến 1 năm. Từ 300 triệu đến dưới 1 tỷ, mức phạt từ 500 triệu đến 1,5 tỷ hoặc tù 1 đến 3 năm. Trốn từ 1 tỷ trở lên, hình phạt có thể lên tới 4,5 tỷ đồng hoặc 7 năm tù. Trước khi đến ngưỡng hình sự, hành vi này còn bị xử phạt vi phạm hành chính từ 1 đến 3 lần số tiền thuế trốn theo Điều 17 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP.
Với một quán bún đậu doanh thu thực 2 tỷ nhưng kê khai 980 triệu, số doanh thu bị che giấu là 1,02 tỷ đồng. Áp tỷ lệ thuế cho dịch vụ ăn uống theo Phụ lục I Thông tư 40/2021/TT-BTC – 3% thuế giá trị gia tăng cộng 1,5% thuế thu nhập cá nhân, tổng 4,5%, số thuế trốn mỗi năm vào khoảng 46 triệu đồng. Trong ba năm liên tiếp, con số tích lũy vượt 138 triệu, đủ ngưỡng có thể bị xem xét truy cứu trách nhiệm hình sự. Cộng cả tiền phạt 1 đến 3 lần thuế trốn và tiền chậm nộp, tổng thiệt hại pháp lý có thể chạm 300 đến 600 triệu đồng. Cái giá phải trả cho việc tiết kiệm 45 triệu thuế mỗi năm là không nhỏ.
Một điểm đáng lưu ý khác. Theo Điều 137 Luật Quản lý thuế 2019, thời hiệu xử phạt với hành vi trốn thuế là 5 năm, nhưng thời hiệu truy thu thuế lên tới 10 năm kể từ ngày phát hiện hành vi vi phạm. Riêng trường hợp người nộp thuế không đăng ký thuế, cơ quan thuế được truy thu toàn bộ thời gian trở về trước, không giới hạn năm. Suy nghĩ "quá thời gian sẽ không bị truy thu" không đúng với thực tế pháp luật hiện hành.
Không phải mọi con đường giảm thuế đều dẫn tới rủi ro. Có nhiều cách để một hộ kinh doanh, một doanh nghiệp nhỏ vận hành minh bạch mà nghĩa vụ thuế vẫn được tối ưu hợp lý.
Trước hết là việc ghi nhận đầy đủ chi phí hợp lệ khi chuyển sang phương pháp kê khai. Nghị định 68/2026/NĐ-CP ban hành ngày 05/3/2026 đã phân loại hộ kinh doanh theo doanh thu. Sau khi Nghị định 141/2026 nâng ngưỡng miễn thuế lên 1 tỷ, hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng được lựa chọn giữa hai phương pháp tính thuế thu nhập cá nhân: tính theo tỷ lệ phần trăm trên doanh thu, hoặc tính trên thu nhập (doanh thu trừ chi phí hợp lý). Hộ có doanh thu trên 3 tỷ bắt buộc tính trên lợi nhuận. Với hộ có biên lợi nhuận thấp, dưới 7%, việc chọn cách tính theo thu nhập thường có lợi hơn, miễn là ghi nhận đầy đủ và đúng pháp luật các chi phí nguyên liệu, tiền thuê mặt bằng có hợp đồng và chuyển khoản, lương và bảo hiểm xã hội nhân viên, điện nước internet, khấu hao tài sản cố định, chi phí vận chuyển và đóng gói.
Hướng thứ hai là khai thác hợp pháp các chính sách miễn thuế cộng hưởng. Khoản 4 Điều 10 Nghị quyết 198/2025/QH15 của Quốc hội cho phép doanh nghiệp nhỏ và vừa thành lập mới sau ngày 17/5/2025 được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Nghị định 141/2026/NĐ-CP còn bổ sung thêm rằng doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp – và miễn này không giới hạn thời gian. Một hộ kinh doanh chuyển đổi lên công ty đáp ứng cả hai điều kiện sẽ được hưởng hai cơ chế ưu đãi cùng lúc.
Hướng thứ ba là tận dụng quyền khấu trừ thuế giá trị gia tăng đầu vào, nhưng cần lưu ý quy định mới tại Nghị định 181/2025/NĐ-CP có hiệu lực từ 01/7/2025. Hóa đơn hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng bắt buộc phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ. Mua nhiều lần dưới 5 triệu của cùng một nhà cung cấp trong cùng một ngày, nếu tổng vượt 5 triệu, cũng phải chuyển khoản. Thanh toán bằng tiền mặt cho hóa đơn lớn đồng nghĩa với việc mất quyền khấu trừ.
Hướng thứ tư là chi phí đào tạo và nghiên cứu phát triển. Nghị quyết 198/2025 cho phép doanh nghiệp lớn tham gia đào tạo nhân lực cho doanh nghiệp nhỏ và vừa trong chuỗi cung ứng được tính toàn bộ chi phí này vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Chi phí nghiên cứu phát triển được khấu trừ tới 200% chi phí thực tế. Hướng thứ năm là tái đầu tư vào tài sản cố định để khấu hao dần, giúp giảm lợi nhuận chịu thuế hằng năm trong khi vẫn nâng cấp năng lực kinh doanh. Hướng thứ sáu là cập nhật các ưu đãi địa bàn, ngành nghề được hưởng thuế suất 10%, 17%, 20% theo quy định pháp luật thuế thu nhập doanh nghiệp hiện hành. Và hướng thứ bảy, có lẽ quan trọng nhất, là xây dựng quy trình kế toán nội bộ chuyên nghiệp ngay từ đầu để mọi quyết định kinh doanh đều có chứng từ rõ ràng làm căn cứ.
Trong các diễn đàn kinh doanh, nhiều mẹo giảm thuế được chia sẻ như những bí quyết. Tách vợ chồng thành hai hộ kinh doanh giả tạo để mỗi hộ hưởng ngưỡng miễn 1 tỷ. Chia nhỏ hóa đơn dưới 5 triệu để khỏi chuyển khoản. Mở nhiều tài khoản cá nhân để pha loãng dòng tiền. Tất cả các "giải pháp" này đều rơi vào phạm vi của khái niệm cấu trúc tránh thuế. Một khi cơ quan thuế xác định mục đích chính của sắp xếp là né nghĩa vụ thuế chứ không phải nhu cầu kinh doanh thực, cấu trúc ấy có thể bị bác bỏ và quy về hành vi vi phạm.
Suy nghĩ phổ biến nhất nhưng nguy hiểm nhất là "kê khai thấp rồi bổ sung sau". Khi cơ quan thuế đã ra quyết định kiểm tra, mọi điều chỉnh bổ sung không còn được xem là tự nguyện và vẫn bị xử phạt theo mức trốn thuế. Một niềm tin khác "tôi bán tiền mặt thì khó bị phát hiện", đã lỗi thời trong môi trường mà điện, nước, mặt bằng, hóa đơn nhà cung cấp và dữ liệu đối tác đều đi qua các kênh có thể kiểm chứng.
Ngưỡng 1 tỷ đồng được tạo ra để hỗ trợ kinh doanh nhỏ phát triển chính thức, không phải để trở thành nơi che giấu doanh thu thực tế gấp đôi, gấp ba con số ấy.
Hộ kinh doanh, chủ doanh nghiệp nhỏ và vừa nên đối chiếu tình huống cụ thể của mình với cơ quan thuế quản lý trực tiếp hoặc các đại lý thuế được Tổng cục Thuế cấp phép trước khi thực hiện bất kỳ phương án tối ưu thuế nào. Bài toán không còn là làm sao để cơ quan thuế không nhìn thấy, mà là làm sao để khi cơ quan thuế nhìn vào, mọi con số trên tờ khai đều có thể đứng vững.