Thứ năm 12/11/2026 13:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Nới ngưỡng thuế lên 10 tỷ đồng, hộ kinh doanh được lợi gì?

Đề xuất nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng có thể giúp hộ kinh doanh giảm chi phí tuân thủ, bớt “ngại lớn” và từng bước hình thành dữ liệu tài chính để tiếp cận vốn.

Giá trị cụ thể bằng tiền của ngưỡng doanh thu có thể tác động đến nhiều hơn số thuế phải nộp. Nếu được thông qua, việc nâng mức doanh thu được lựa chọn phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm sẽ mở rộng đáng kể nhóm hộ kinh doanh có thể giảm áp lực về sổ sách, chứng từ và xác định chi phí.

Đáng chú ý hơn, khi hoạt động kinh doanh ngày càng được số hóa, dữ liệu về doanh thu và dòng tiền có thể trở thành một tài sản khác của hộ kinh doanh: không chỉ để thực hiện nghĩa vụ thuế mà còn để chứng minh năng lực hoạt động khi cần vay vốn.

Khoảng đệm 10 tỷ đồng giảm áp lực sổ sách

Từ năm 2026, hộ kinh doanh đã chuyển sang cơ chế quản lý thuế mới sau khi bỏ thuế khoán. Theo quy định hiện hành, hộ kinh doanh có doanh thu trên 3 tỷ đồng phải áp dụng phương pháp tính thuế dựa trên thu nhập, tức doanh thu trừ chi phí; nhóm từ trên 500 triệu đến 3 tỷ đồng có thể lựa chọn giữa phương pháp theo doanh thu và phương pháp theo thu nhập.
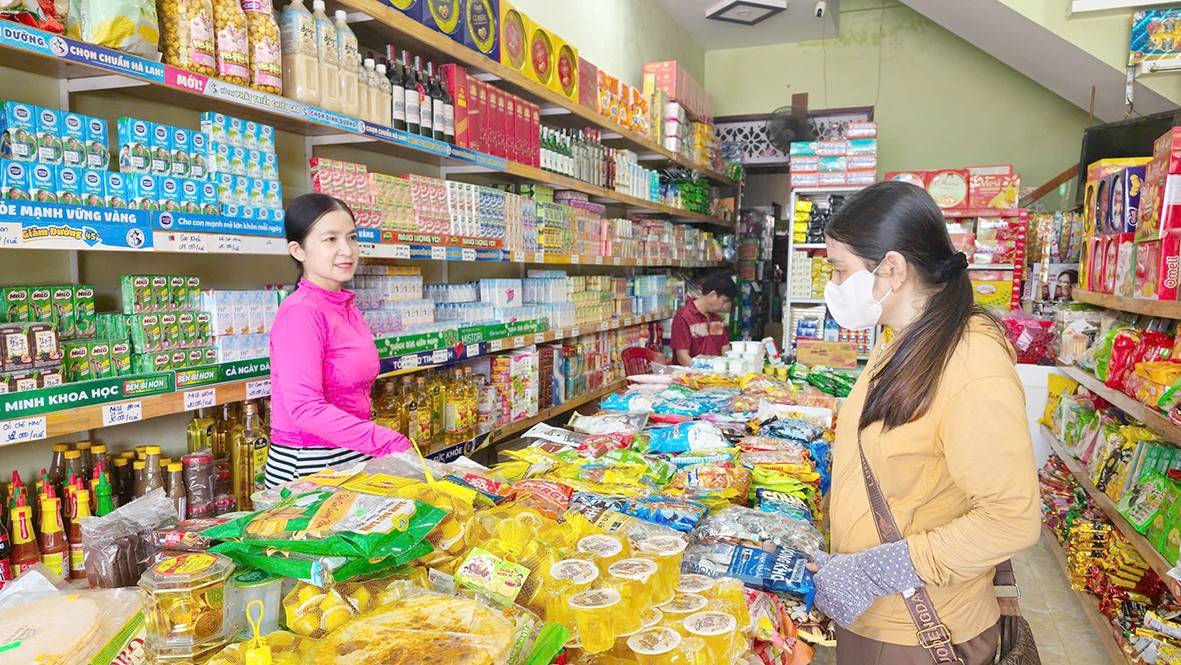
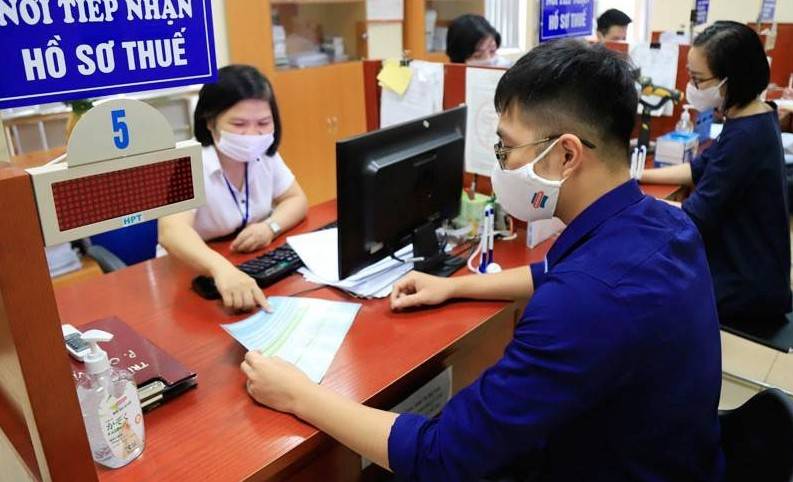
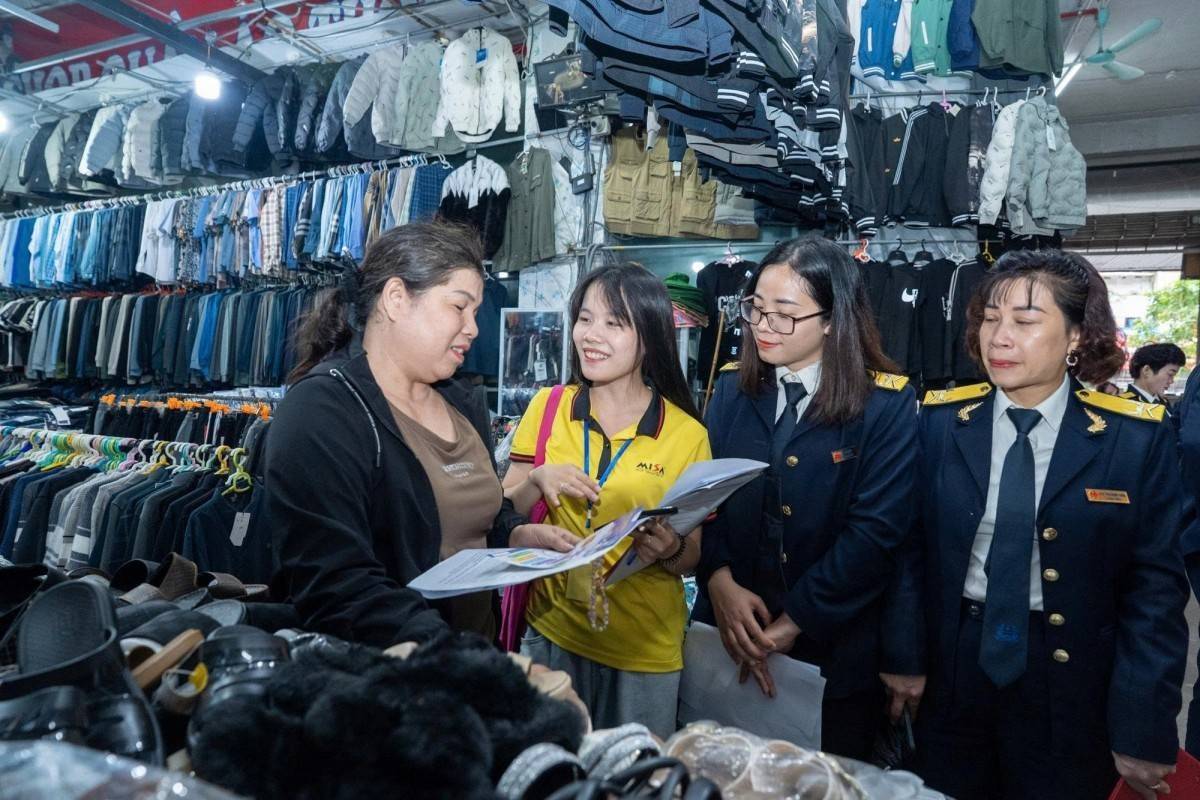
Đề xuất cho hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm được lựa chọn phương pháp tính thuế theo tỷ lệ trên doanh thu hoặc trên lợi nhuận đang mở thêm hướng giảm chi phí tuân thủ cho hàng triệu hộ kinh doanh - (Ảnh minh họa).

Bộ Tài chính đang đề xuất nâng ngưỡng được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng/năm. Nội dung này dự kiến được đưa vào quá trình sửa đổi pháp luật và trình Quốc hội xem xét trong kỳ họp tháng 10/2026.

Với phương pháp tính theo doanh thu, hộ kinh doanh không phải tổ chức việc hạch toán chi phí để xác định lợi nhuận chịu thuế như phương pháp doanh thu trừ chi phí. Điều này đặc biệt có ý nghĩa với những cơ sở nhỏ, nơi bộ máy quản trị thường chỉ có vài người và chủ hộ trực tiếp điều hành.

Ông Đậu Anh Tuấn - Phó Tổng Thư ký, Trưởng Ban Pháp chế Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), từng chỉ ra rằng việc xác định đầy đủ chi phí có thể tạo áp lực cho các cơ sở rất nhỏ. VCCI vì vậy đề xuất doanh nghiệp siêu nhỏ và hộ kinh doanh có doanh thu dưới 10 tỷ đồng được nộp thuế theo doanh thu để đơn giản hóa thủ tục.

Cùng hướng này, các chuyên gia thuế cho rằng việc cho hộ kinh doanh lựa chọn phương pháp tính thuế có thể phù hợp hơn với thực tế sau khi bỏ thuế khoán, khi không phải cơ sở nào cũng đủ điều kiện tổ chức hệ thống sổ sách, chứng từ đầu vào một cách đầy đủ.

Không để ngưỡng 10 tỷ thành “trần” tăng trưởng

Lợi ích lớn hơn của chính sách có thể nằm ở khoảng đệm cho hộ kinh doanh phát triển.

Một cửa hàng có doanh thu tăng từ 3 tỷ lên 5 tỷ hay 8 tỷ đồng không nhất thiết đồng nghĩa năng lực quản trị cũng tăng tương ứng. Nếu ngay khi vượt một ngưỡng nhất định, hộ phải chuyển sang phương thức tính thuế đòi hỏi nhiều chứng từ và hạch toán chi phí hơn, chi phí tuân thủ có thể tăng nhanh.
Nới ngưỡng thuế lên 10 tỷ đồng, hộ kinh doanh được lợi gì?

Khoảng cách này dễ tạo ra tâm lý “ngại lớn”: doanh thu tăng nhưng chủ hộ lại phải cân nhắc thêm về thủ tục, nhân sự kế toán và chi phí quản trị.

Việc nâng ngưỡng lên 10 tỷ đồng có thể tạo thêm thời gian để hộ kinh doanh chuẩn hóa hoạt động, tích lũy nguồn lực và chuẩn bị cho bước chuyển đổi quy mô lớn hơn.

Nhưng chính ngưỡng này cũng cần được thiết kế cẩn trọng.

Trong quá trình thảo luận chính sách hỗ trợ thuế, đã xuất hiện ý kiến lưu ý về khả năng ngưỡng doanh thu cứng tạo động cơ giữ doanh thu dưới mức quy định hoặc chia nhỏ hoạt động để tiếp tục hưởng ưu đãi. Vấn đề tương tự cũng cần được tính đến khi thiết kế phương pháp tính thuế đơn giản.

Một chính sách tốt không nên biến mốc 10 tỷ đồng thành “trần tâm lý”, khiến hộ kinh doanh cân nhắc giữa việc tăng trưởng và duy trì phương thức quản lý đơn giản.

Thay vào đó, cần có lộ trình chuyển tiếp hợp lý để khi vượt ngưỡng, hộ kinh doanh không phải đối mặt với một bước nhảy quá lớn về thủ tục và chi phí.

Dòng tiền minh bạch mở thêm một cánh cửa vốn

Nếu chỉ nhìn từ góc độ thuế, lợi ích dễ thấy nhất của phương pháp đơn giản là giảm sổ sách và chi phí tuân thủ. Nhưng phía sau quá trình này còn có một thay đổi quan trọng hơn: hoạt động kinh doanh được ghi nhận bằng dữ liệu ngày càng đầy đủ.

Hóa đơn điện tử, thanh toán không dùng tiền mặt, tài khoản ngân hàng và kê khai doanh thu đang dần gắn với hoạt động kinh doanh của hộ.

Khi doanh số bán hàng được ghi nhận, dòng tiền đi qua tài khoản và doanh thu được kê khai rõ ràng, hộ kinh doanh có thêm dữ liệu để chứng minh quy mô và tình hình hoạt động.

Đây là điểm giao giữa cải cách thuế và tín dụng.

So với doanh nghiệp có hệ thống báo cáo tài chính tương đối đầy đủ, nhiều hộ kinh doanh gặp khó khi chứng minh doanh thu, dòng tiền và hiệu quả hoạt động lúc cần vay vốn. Dữ liệu giao dịch vì vậy có thể trở thành nguồn thông tin bổ sung để tổ chức tín dụng đánh giá khách hàng, bên cạnh các tiêu chí thẩm định khác.

Điều này không có nghĩa hộ kinh doanh cứ minh bạch dòng tiền là đương nhiên được vay. Quyết định cấp tín dụng vẫn phụ thuộc vào khả năng trả nợ, mức độ rủi ro và kết quả thẩm định của từng ngân hàng.

Nhưng một hộ có lịch sử doanh thu, dòng tiền và giao dịch rõ ràng sẽ có thêm cơ sở để chứng minh hoạt động kinh doanh thực tế.

Ở chiều ngược lại, ngân hàng cũng đang có thêm các giải pháp kết hợp tài khoản thanh toán, mã QR, quản lý dòng tiền, hóa đơn điện tử và hỗ trợ thực hiện nghĩa vụ thuế. Khi những dịch vụ này được tích hợp thuận tiện, quá trình số hóa không còn chỉ là yêu cầu quản lý mà trở thành công cụ hỗ trợ chính hộ kinh doanh.

Từ giảm chi phí tuân thủ đến động lực lớn lên

Việc nâng ngưỡng từ 3 tỷ lên 10 tỷ đồng, nếu được thông qua, vì vậy có thể được nhìn ở ba lớp lợi ích.

Lớp đầu tiên là giảm chi phí tuân thủ cho những hộ chưa đủ năng lực tổ chức kế toán phức tạp. Lớp thứ hai là tạo thêm khoảng đệm để hộ kinh doanh tăng doanh thu mà không lập tức phải đối mặt với bước nhảy lớn về quản trị. Lớp thứ ba là thúc đẩy quá trình số hóa, qua đó hình thành dữ liệu tài chính có thể hỗ trợ tiếp cận các dịch vụ ngân hàng.

Theo VCCI, việc nâng ngưỡng doanh thu lên 10 tỷ đồng được kỳ vọng giảm thời gian, chi phí và áp lực tuân thủ, đồng thời tạo thuận lợi để hộ kinh doanh mở rộng quy mô và chuyển đổi lên doanh nghiệp.

Điểm quan trọng còn lại là thiết kế chính sách phải đủ mềm ở phần chuyển tiếp. Mục tiêu cuối cùng không phải giữ hộ kinh doanh mãi ở dưới ngưỡng 10 tỷ đồng, mà là giúp họ có đủ điều kiện để bước qua ngưỡng đó một cách tự nhiên.

Khi thuế dễ tuân thủ hơn, dữ liệu kinh doanh rõ hơn và chi phí chuyển đổi được kiểm soát, một hộ kinh doanh tăng trưởng sẽ có thêm cơ hội trở thành một cơ sở kinh doanh chính thức, minh bạch và có khả năng tiếp cận nguồn vốn lớn hơn.
Tin bài khác
Đại biểu Quốc hội đề nghị làm rõ trách nhiệm chậm hoàn thuế GTGT

Đại biểu Quốc hội đề nghị làm rõ trách nhiệm chậm hoàn thuế GTGT

Tình trạng chậm hoàn thuế giá trị gia tăng (GTGT) tiếp tục được đưa ra chất vấn tại Quốc hội khi vốn sản xuất kinh doanh bị ảnh hưởng. Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết đang đẩy nhanh xử lý hồ sơ thông qua phân loại mức độ tuân thủ và ứng dụng công nghệ.
Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

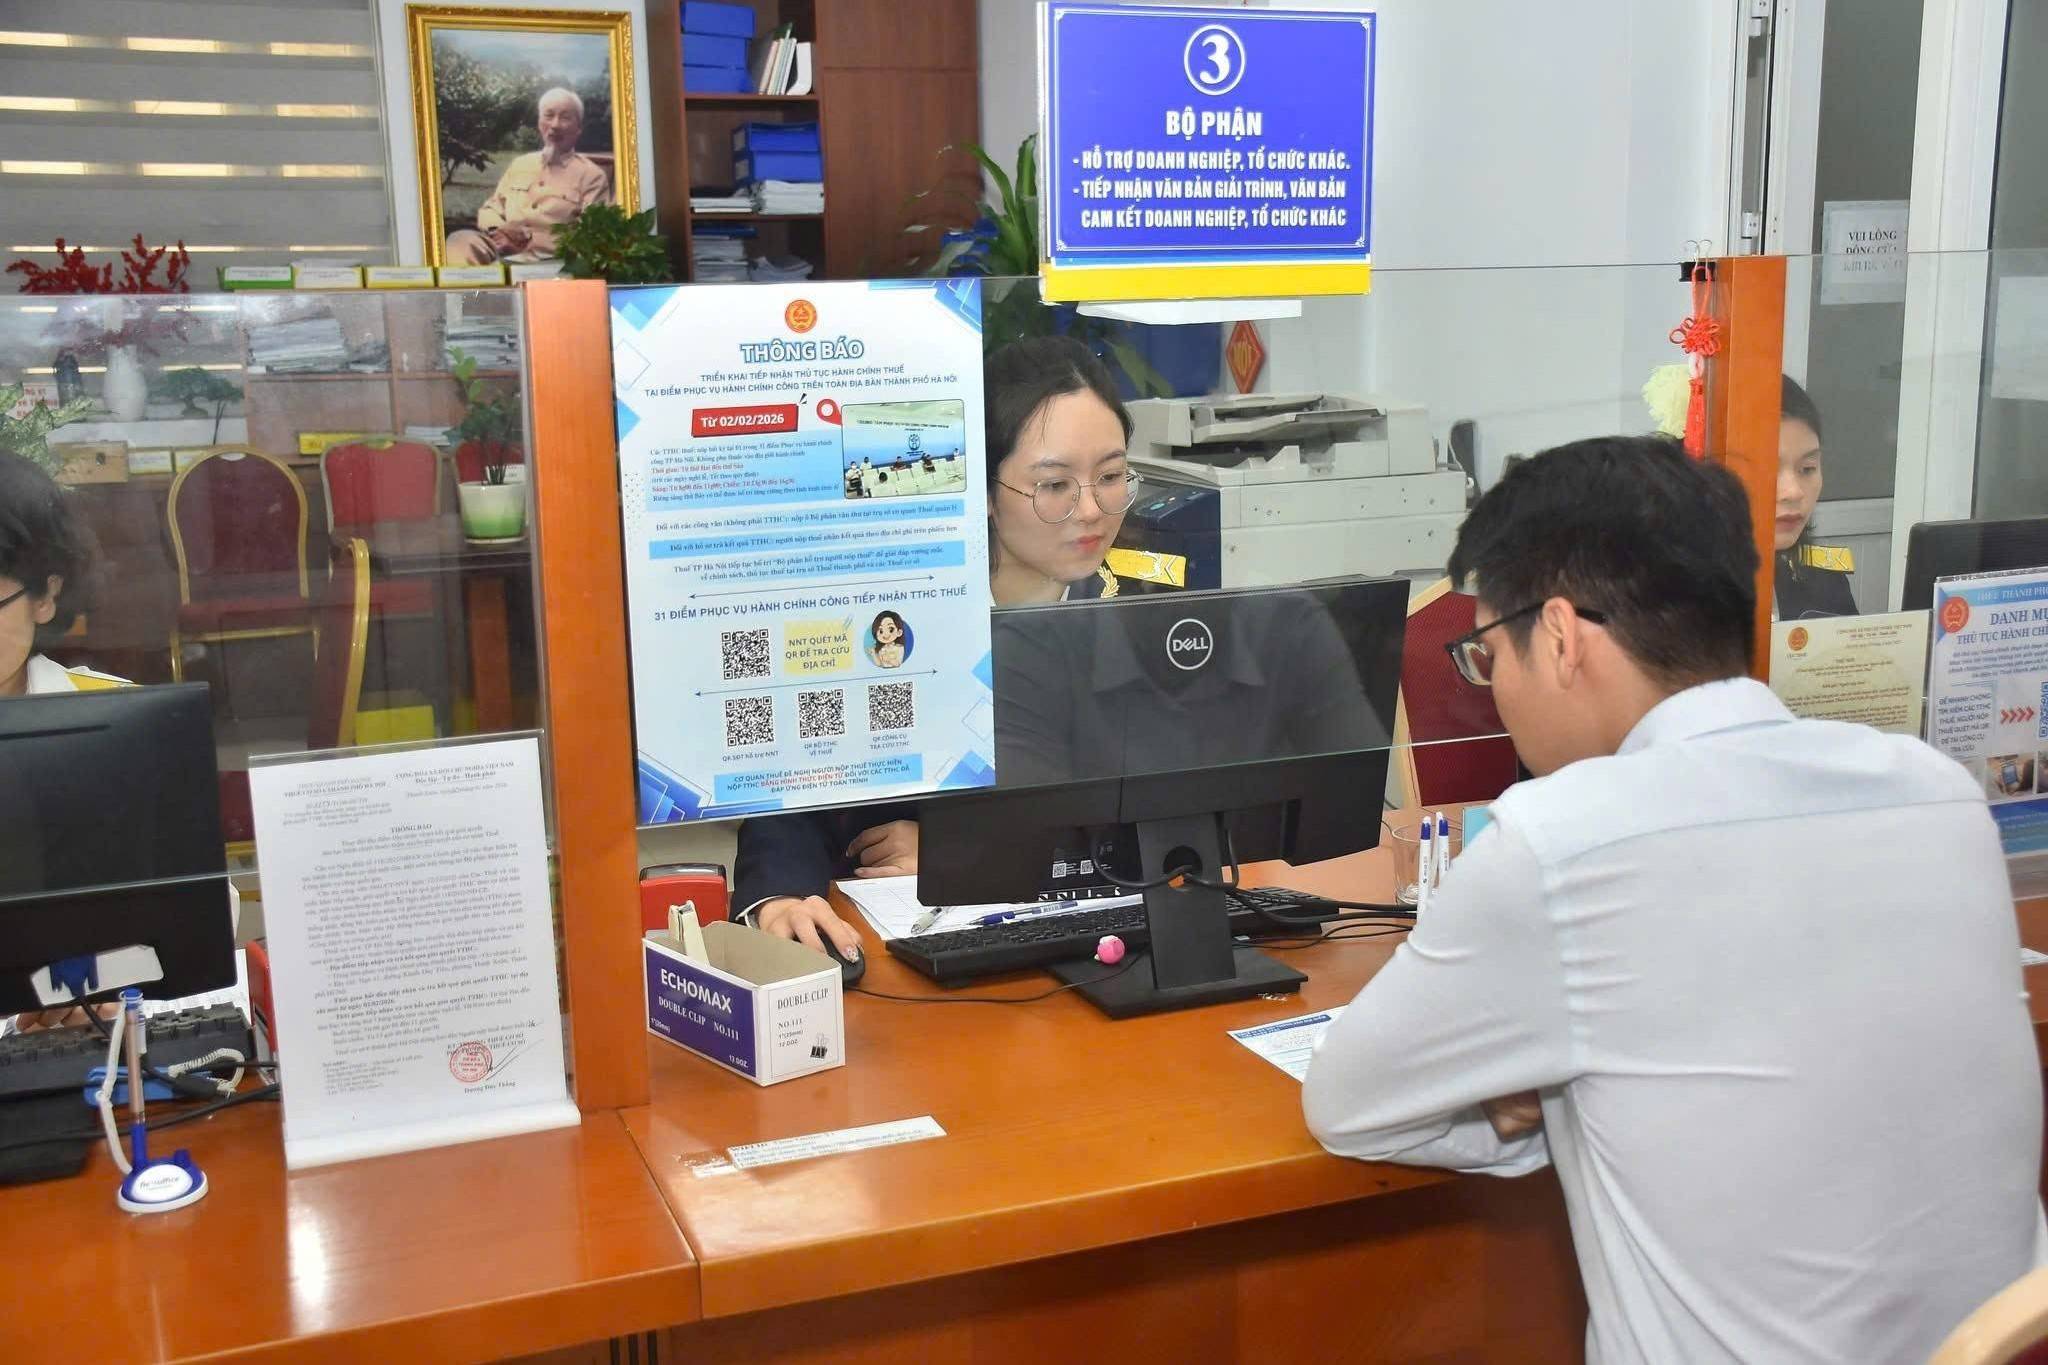
Từ ngày 16/11/2026, Thuế TP. Hà Nội và 25 Thuế cơ sở đồng loạt vận hành 27 điểm tiếp nhận và trả kết quả giải quyết thủ tục hành chính thuế, hướng tới thống nhất đầu mối phục vụ, nâng cao hiệu quả giải quyết hồ sơ và đẩy mạnh chuyển đổi số trong lĩnh vực thuế.
Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Doanh nghiệp giải thể có quyền nhận lại tiền thuế nộp thừa

Khi thực hiện thủ tục giải thể, chấm dứt hiệu lực mã số thuế, doanh nghiệp vẫn được xử lý khoản tiền thuế đã nộp thừa theo quy định, thông qua hoàn trả hoặc bù trừ nghĩa vụ thuế. Cục Thuế vừa yêu cầu chấn chỉnh tình trạng công chức thuế gợi ý, gây sức ép buộc người nộp thuế từ bỏ quyền lợi này để hoàn tất hồ sơ.
Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Doanh nghiệp cần làm gì để được khấu trừ thuế khi thanh toán qua bên thứ ba?

Trong hoạt động kinh doanh, việc thanh toán tiền hàng thông qua công ty liên kết, đơn vị được ủy quyền hoặc đối tác do bên bán chỉ định không phải là trường hợp hiếm gặp. Tuy nhiên, nếu không quy định rõ phương thức thanh toán trong hợp đồng, doanh nghiệp có thể gặp rủi ro khi kê khai khấu trừ thuế giá trị gia tăng (GTGT) đầu vào. Hướng dẫn mới của Thuế tỉnh Hưng Yên tiếp tục làm rõ những điều kiện cần đáp ứng, đồng thời đưa ra cách xử lý hóa đơn khi điều chuyển hàng hóa giữa trụ sở chính và chi nhánh.
Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

Thu ngân sách tăng cao, bài toán sử dụng hiệu quả nguồn lực

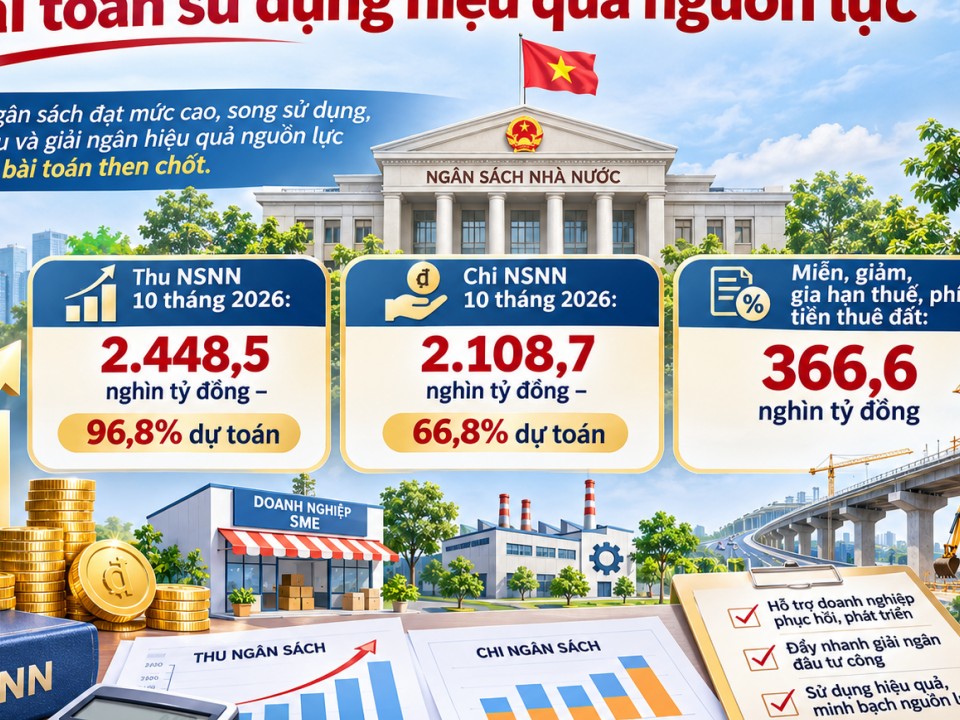
Thu ngân sách nhà nước 10 tháng năm 2026 đạt 96,8% dự toán, trong khi chi ngân sách mới thực hiện 66,8%. Chênh lệch tiến độ thu – chi đặt ra yêu cầu đẩy nhanh thực hiện các nhiệm vụ chi, nâng cao hiệu quả đầu tư công và chuyển hóa nguồn lực tài chính thành động lực tăng trưởng kinh tế.
Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

Hải quan Hải Phòng yêu cầu phong tỏa tài khoản 4 doanh nghiệp nợ thuế

Việc Hải quan Hải Phòng đồng loạt ban hành 7 quyết định cưỡng chế đối với 4 doanh nghiệp cho thấy áp lực thực hiện nghĩa vụ thuế đối với các khoản nợ quá hạn vẫn hiện hữu. Đáng chú ý, biện pháp phong tỏa và trích tiền từ tài khoản ngân hàng có thể tác động trực tiếp đến khả năng thanh toán và quản trị dòng tiền của doanh nghiệp.
Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

Thanh tra chỉ ra bất cập quản lý tài chính tại 8 trường thuộc ĐHQG Hà Nội

Thanh tra Chính phủ xác định 8 trường thuộc Đại học Quốc gia Hà Nội chậm kê khai, nộp thuế đối với một số khoản thu đào tạo và dịch vụ trong giai đoạn 2021-2024, với tổng doanh thu tạm tính hơn 1.783 tỷ đồng. Cơ quan Thuế được yêu cầu đối chiếu từng khoản thu để xác định số thuế phải nộp, tiền chậm nộp và hành vi vi phạm nếu có.
Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

Thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 1/11

Từ ngày 1/11/2026 đến hết ngày 31/3/2027, xăng các loại được áp dụng mức thuế tiêu thụ đặc biệt 0%, theo Nghị quyết mới ban hành của Chính phủ. Chính sách nhằm góp phần giảm áp lực chi phí, hỗ trợ ổn định thị trường xăng dầu và bảo đảm an ninh năng lượng.
Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Giảm 30% thuế thu nhập cho cá nhân kinh doanh và doanh nghiệp nhỏ

Nghị định số 398/2026/NĐ-CP hướng dẫn giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh và thuế thu nhập doanh nghiệp đối với doanh nghiệp, tổ chức đủ điều kiện trong hai kỳ tính thuế 2026-2027. Chính sách đi kèm quy định cụ thể về ngưỡng doanh thu, cách xác định số thuế được giảm và trách nhiệm kê khai, nộp bổ sung nếu doanh thu thực tế vượt mức quy định.
Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Bộ Tài chính đề xuất cơ chế đặc thù để xử lý mã số thuế của người nộp thuế đã ngừng hoạt động từ đủ 10 năm. Chính sách hướng tới giảm gánh nặng thủ tục kéo dài, nhưng vẫn đặt ra điều kiện về nghĩa vụ thuế và cơ chế công khai trước khi thực hiện.
Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Danh sách nợ thuế kỳ tháng 9/2026 ghi nhận Xuyên Việt Oil nợ gần 1.978 tỷ đồng, Golden Hill nợ khoảng 1.660 tỷ đồng và HDTC nợ hơn 518 tỷ đồng. Đằng sau các khoản nợ lớn là những hồ sơ kinh doanh, dự án bất động sản và vấn đề thực hiện nghĩa vụ tài chính cần được nhìn nhận cụ thể.
Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Thuế cơ sở 6 tỉnh Hà Tĩnh vừa công khai danh sách 2.432 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đã đăng ký.
Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Thuế tỉnh Hà Tĩnh vừa công khai danh sách 179 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách, nhiều doanh nghiệp còn nợ từ hàng trăm triệu đồng.
Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Trong 9 tháng năm 2026, thu ngân sách nhà nước tại Khánh Hòa đạt hơn 35.005 tỷ đồng, tăng 28,8% so với cùng kỳ. Đáng chú ý, tiền sử dụng đất và tiền thuê đất đóng góp hơn 18.075 tỷ đồng, chiếm 51,6% tổng thu, đặt ra yêu cầu đa dạng hóa nguồn thu để bảo đảm tính bền vững.
Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Chi phí phần mềm, hóa đơn điện tử đang là những vấn đề được đặt ra trong quá trình chuyển đổi phương thức quản lý thuế. Cục Thuế yêu cầu rà soát thực tế, hướng tới giảm chi phí tuân thủ, tạo thuận lợi cho siêu thị, cơ sở kinh doanh bán lẻ.