Thứ sáu 25/09/2026 18:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Nợ xấu của nhiều công ty tài chính tiêu dùng tăng mạnh

30/08/2022 10:40
Áp lực nợ xấu của các công ty tài chính tiêu dùng ảnh hưởng rõ rệt bởi tác động của đại dịch COVID-19 đến thu nhập của nhiều người dân lao động. Nhiều công ty mẹ đã phải tăng trích lập dự phòng rủi ro, ảnh hưởng đáng kể đến lợi nhuận trong nửa đầu nă
Nợ xấu của nhiều công ty tài chính tiêu dùng tăng mạnh
Nợ xấu của nhiều công ty tài chính tiêu dùng tăng mạnh.

Ngân hàng TMCP Quân đội (MBBank) đang chịu áp lực do nợ xấu gia tăng trong quý II/2022 đến từ công ty con - Công ty Tài chính TNHH MB SHINSEI (MCredit). Đến cuối quý II/2022, tỷ lệ nợ xấu của MBBank vẫn nằm trong nhóm thấp nhất, nhưng tăng 1,2% so với cuối năm 2021, từ mức 0,99% tại thời điểm cuối quý I/2022 và tỷ lệ nợ nhóm 2 tăng lên 13,6%. Đáng chú ý, nợ nhóm 5 cũng tăng đáng kể lên 1.826 tỷ đồng, tăng 44% so với quý trước và tăng 224% so với cùng kỳ.

Trong nửa đầu năm nay, doanh thu của MCredit đạt khoảng 600 tỷ đồng, tăng 74% so với cùng kỳ, tuy nhiên chất lượng tài sản lại có xu hướng kém đi. Trong báo cáo về MBBank mới đây, chuyên gia của Công ty cổ phần Chứng khoán SSI giữ quan điểm thận trọng đối với công ty con MCredit, Khi tỷ lệ nợ xấu luôn dao động trong khoảng 6-6,5% thì dư nợ nhóm 2 lại biến động rất mạnh giữa các quý và đã đạt mức cao nhất trong đợt bùng phát đầu tiên và thứ 3 của đại dịch COVID-19. Tỷ lệ dư nợ nhóm 2 của MCredit tiếp tục đạt đỉnh vào quý II/2022 bất chấp dư nợ cho vay vẫn đang tăng trưởng tương đối nhanh (tăng 29% so với đầu năm và 6,6% so với quý trước).

Các chuyên gia của SSI cho rằng, nguyên nhân có thể do khả năng trả nợ của những khách hàng có thu nhập thấp, là phân khúc khách hàng bị ảnh hưởng đầu tiên khi chi phí sinh hoạt tăng cao và thu nhập khả dụng giảm xuống. Nếu không được nới hạn mức tăng trưởng tín dụng phù hợp, chất lượng nợ và lợi nhuận có thể bị ảnh hưởng trong ngắn hạn.

Công ty Tài chính cổ phần Tín Việt (VietCredit) cũng ghi nhận nợ xấu tăng mạnh trong nửa đầu năm nay, tăng 11% so với đầu năm, lên hơn 525 tỷ đồng. Trong đó, nợ nghi ngờ (nợ nhóm 4) và nợ có khả năng mất vốn (nợ nhóm 5) tăng mạnh so với đầu năm.

Lũy kế 6 tháng đầu năm 2022, VietCredit báo lãi trước thuế chỉ hơn 49 tỷ đồng, giảm 15% so cùng kỳ, chủ yếu do lỗ thuần từ dịch vụ và phải tăng dự phòng rủi ro tín dụng lên hơn 40%.

Theo Báo cáo tài chính hợp nhất quý II/2022 của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank), tính đến cuối tháng 6/2022, số dư nợ xấu của ngân hàng là 20.625 tỷ đồng, tăng 27% so với đầu năm 2022, tỷ lệ nợ xấu tăng lên 5,25%. Nguyên nhân phát sinh nợ xấu gia tăng được cho là do nhóm dư nợ thuộc về công ty con – Công ty Tài chính tiêu dùng FE Credit.

Ước tính của Công ty cổ phần Chứng khoán VNDrirect cho thấy, lợi nhuận trước thuế lũy kế 6 tháng của FE Credit đạt khoảng 130 tỷ đồng, giảm 89% so với cùng kỳ năm 2021, thua kế hoạch cả năm tới 4.000 - 5.000 tỷ đồng. Trong khi đó, quý I/2022, FE Credit đạt xấp xỉ 800 tỷ đồng lợi nhuận, gần gấp đôi kết quả cả năm 2021. Như vậy, FE Credit rất có thể đã phải ghi nhận lỗ trước thuế tới 490 tỷ đồng trong quý II.

VNDirect cho rằng, sự sụt giảm biên lãi ròng (NIM) cùng chi phí dự phòng tăng mạnh khiến lợi nhuận của FE Credit lao dốc. Tính đến cuối tháng 6/2022, công ty tài chính này ghi nhận nợ xấu tăng 113% so với cùng kỳ năm ngoái, nâng tỷ lệ nợ xấu lên 15,1%.

Trong giai đoạn dịch bệnh bùng phát, hoạt động của các công ty tài chính tiêu dùng khó tránh khỏi bị ảnh hưởng do việc tiếp cận khách hàng mới cũng như thu hồi nợ khách hàng hiện hữu gặp khó khăn. Đối tượng khách hàng chính của các công ty tài chính tiêu dùng là người lao động, công nhân lại bị sụt giảm thu nhập. Ngoài ra, việc xuất hiện các ứng dụng cho vay tiêu dùng trực tuyến cũng khiến thị phần của các công ty tài chính tiêu dùng bị sụt giảm thời gian qua.

Tuy vậy, thị trường tài chính tiêu dùng được kỳ vọng sẽ khởi sắc trong nửa cuối năm 2022 và dự kiến tăng trưởng mạnh hơn vào năm 2023. Theo các chuyên gia, chi phí dự phòng rủi ro của các công ty tài chính có khả năng giảm trong nửa cuối năm nay nhờ kinh tế phục hồi, giúp thu nhập của người lao động được cải thiện. Điều này được kỳ vọng giúp các công ty tài chính tiêu dùng tăng tiếp cận khách hàng và tăng trưởng mạnh hơn trong thời gian tới.

PV (t/h)
TAGS:

Tin bài khác
BVBank tăng vốn lên gần 10.000 tỷ đồng, củng cố bộ đệm an toàn vốn

BVBank tăng vốn lên gần 10.000 tỷ đồng, củng cố bộ đệm an toàn vốn

Động thái này diễn ra trong bối cảnh BVBank có nhiều chuyển biến tích cực trong thời gian gần đây. Cụ thể, BVBank được Fitch Ratings xếp hạng tín nhiệm tổ chức phát hành (IDR) dài hạn ở mức B+ với triển vọng “Ổn định”.
i-1Depo VIB: Thêm một nhịp sinh lời hằng tháng cho dòng tiền chờ doanh nghiệp

i-1Depo VIB: Thêm một nhịp sinh lời hằng tháng cho dòng tiền chờ doanh nghiệp

Giữa những vòng quay thu – chi, doanh nghiệp luôn có những khoản vốn chưa sử dụng ngay nhưng vẫn cần được quản lý hiệu quả. Với i-1Depo, Ngân hàng Quốc Tế (VIB) đã bổ sung thêm một lựa chọn tiền gửi dành cho khách hàng tổ chức với kỳ trả lãi 1 tháng, triển khai trực tuyến trên ứng dụng VIB Business.
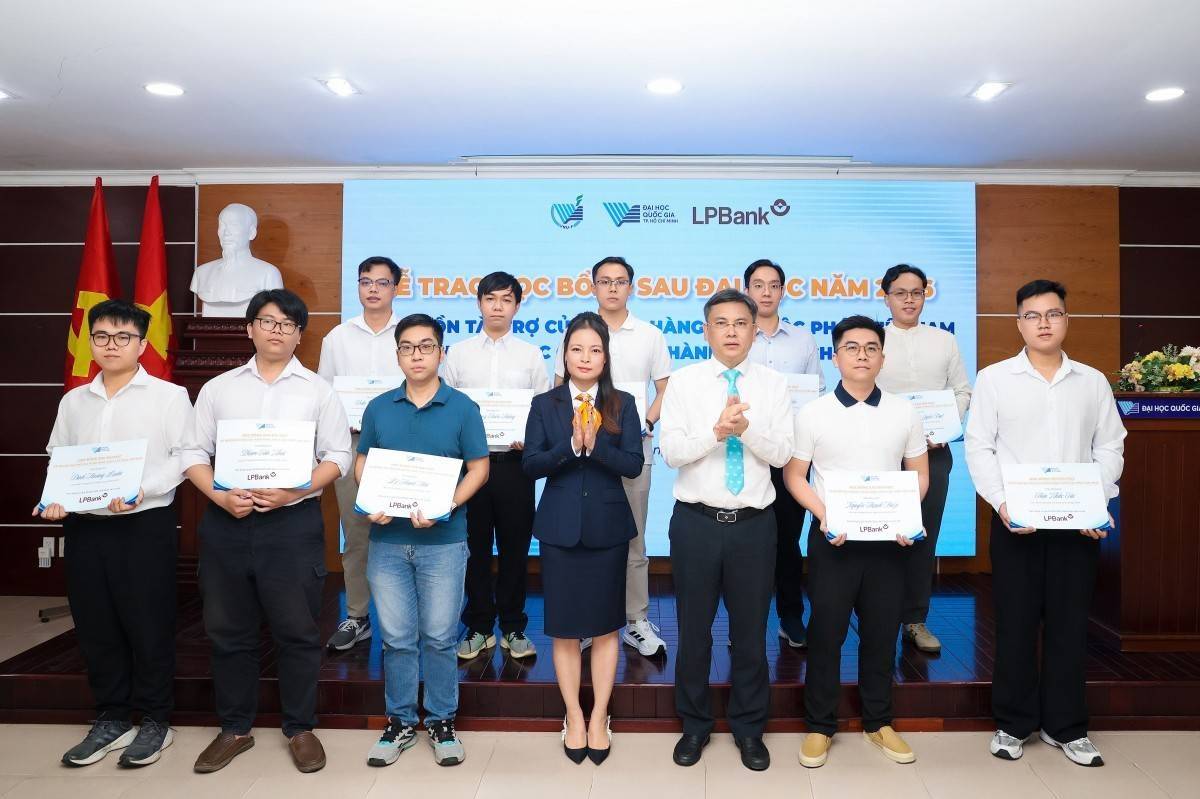
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho Đại học Quốc gia TP. Hồ Chí Minh

LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho Đại học Quốc gia TP. Hồ Chí Minh

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) phối hợp cùng Đại học Quốc gia TP. Hồ Chí Minh (ĐHQG-HCM) trao 43 suất học bổng sau đại học cho học viên Trường Đại học Bách khoa và Trường Đại học Khoa học Tự nhiên, trực thuộc ĐHQG-HCM, với tổng giá trị gần 1,8 tỷ đồng.
Ngân hàng phải đổi cách tìm khách để đưa vốn đến doanh nghiệp nhỏ và vừa

Ngân hàng phải đổi cách tìm khách để đưa vốn đến doanh nghiệp nhỏ và vừa

Một yêu cầu mới đang được đặt ra với hệ thống ngân hàng: không chỉ mở rộng nguồn vốn mà phải chủ động tìm đến doanh nghiệp nhỏ và vừa (DNNVV). Cùng với đó là thay đổi cách đánh giá khách hàng, tăng vai trò của dòng tiền và dữ liệu thay cho việc quá phụ thuộc vào tài sản bảo đảm.
Lãi suất cho vay bình quân lên 10,7% giữa áp lực vốn cuối năm

Lãi suất cho vay bình quân lên 10,7% giữa áp lực vốn cuối năm

Mặt bằng lãi suất cho vay tăng trở lại khi tín dụng tăng nhanh và chi phí huy động vốn chịu áp lực, đặt doanh nghiệp trước bài toán kiểm soát chi phí vốn.
Ngân hàng phải siết dòng vốn vào hệ sinh thái, “sân sau” tập đoàn

Ngân hàng phải siết dòng vốn vào hệ sinh thái, “sân sau” tập đoàn

Dòng tín dụng ngân hàng đang được đặt lại yêu cầu về chất lượng và mức độ phân tán. Bên cạnh việc chấm dứt cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn hoặc dự án thuộc hệ sinh thái, “sân sau” tập đoàn, Đề án mới yêu cầu tăng khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Ngày 18/9, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
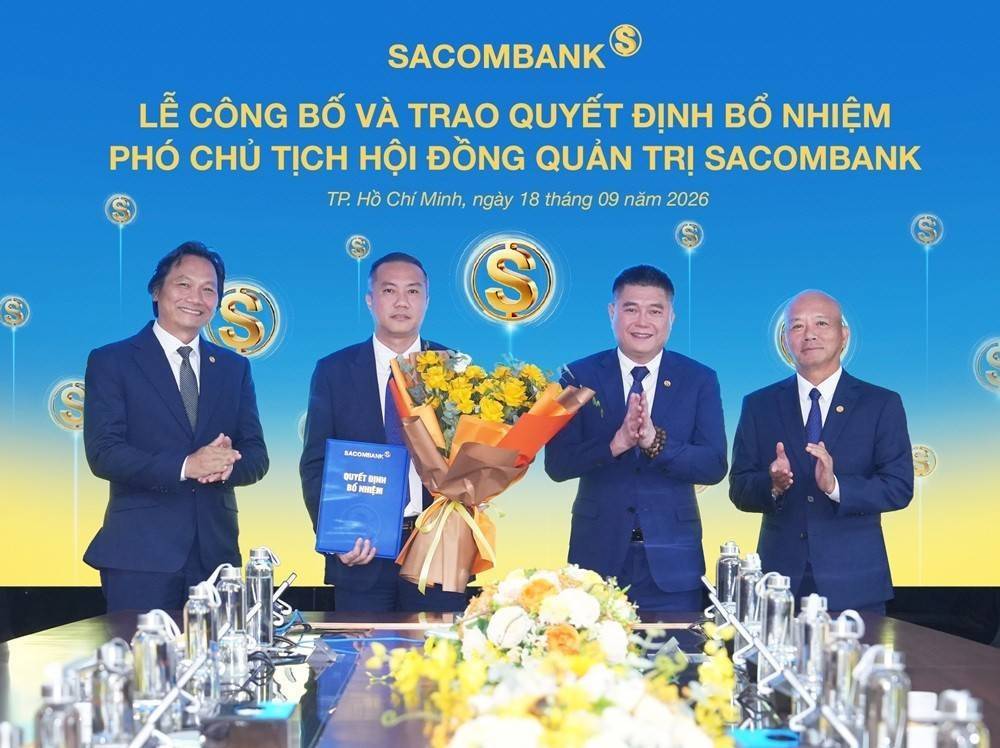
Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ làm Phó Chủ tịch HĐQT SACOMBANK

Ông Nguyễn Xuân Vũ từng có thời gian làm trợ lý ông Đặng Văn Thành, một trong những người sáng lập SACOMBANK và giữ chức Chủ tịch HĐQT ngân hàng trong gần hai thập kỷ.
Cuộc đua quản lý gia sản hàng chục tỷ USD

Cuộc đua quản lý gia sản hàng chục tỷ USD

Từ giữ tiền, cho vay đến quản lý đầu tư, bảo toàn tài sản và chuẩn bị chuyển giao doanh nghiệp, các ngân hàng Việt đang mở rộng cuộc đua private banking khi một thế hệ doanh nhân bắt đầu bước vào giai đoạn kế nghiệp.
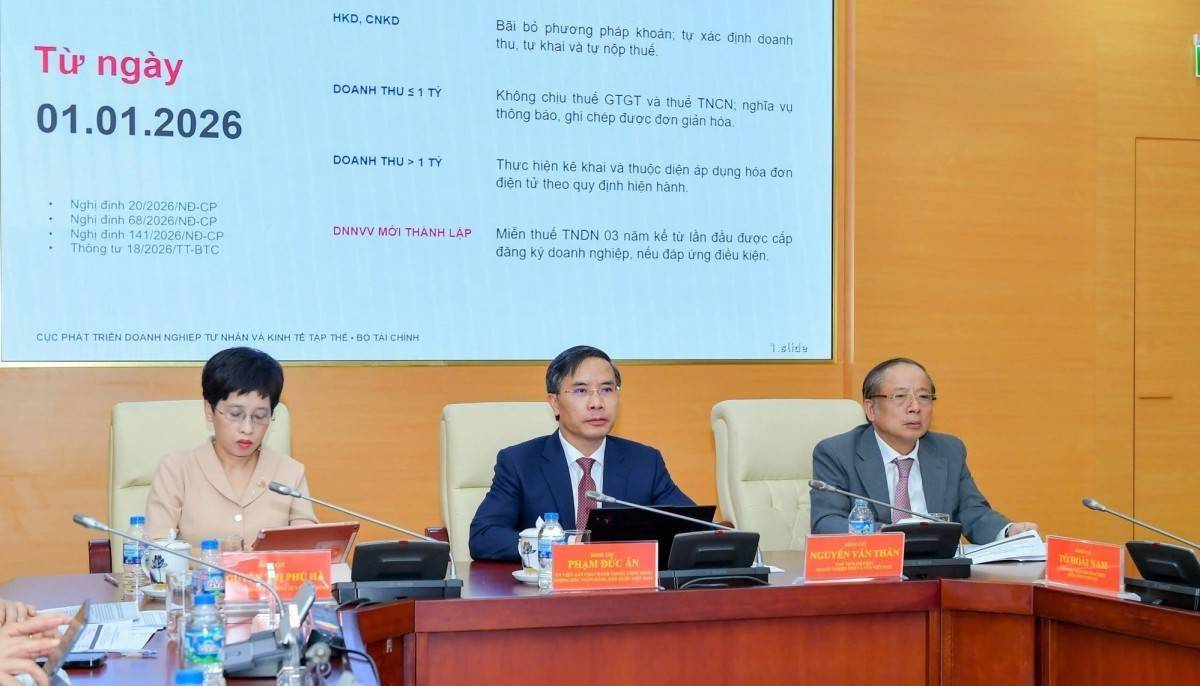
Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Hơn 407.000 tỷ đồng vốn ưu đãi mở rộng cửa cho doanh nghiệp nhỏ và vừa

Nguồn vốn ưu đãi dành cho doanh nghiệp nhỏ và vừa đang tăng nhanh, song tiêu chuẩn để tiếp cận vốn cũng dịch chuyển mạnh sang minh bạch tài chính, dòng tiền và phương án kinh doanh.
Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Hơn 4,1 triệu tỷ đồng vốn tín dụng chảy vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 8/2026, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt hơn 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế. Tuy nhiên, mở rộng tín dụng vẫn cần song hành với nâng chất lượng dữ liệu và đổi mới cách đánh giá doanh nghiệp.
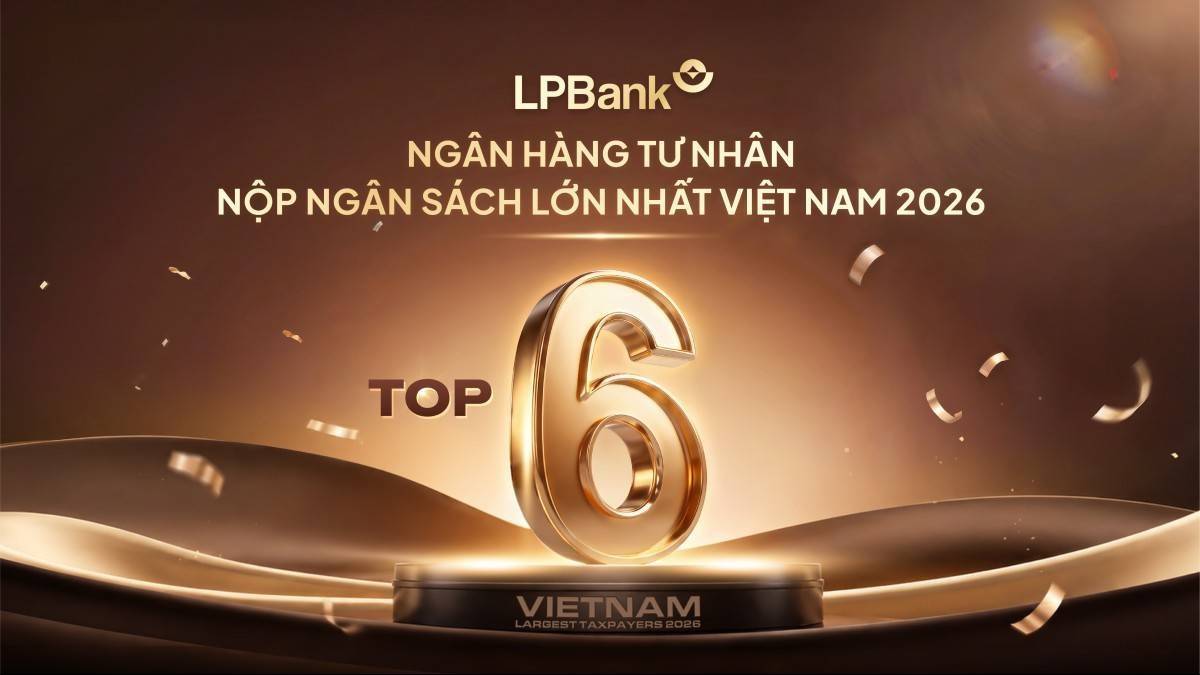
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

Tại Lễ vinh danh các doanh nghiệp đóng góp ngân sách lớn nhất Việt Nam 2026 (Vietnam Largest Taxpayers – VNTAX 2026), Ngân hàng Lộc Phát Việt Nam (LPBank) được vinh danh trong Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam. Đây là sự ghi nhận đối với những đóng góp của LPBank cho ngân sách Nhà nước, đồng thời cho thấy định hướng tăng trưởng gắn với hiệu quả hoạt động và trách nhiệm của Ngân hàng đối với nền kinh tế.
TP. Hồ Chí Minh: 363 nghìn tỷ đồng từ các gói tín dụng ưu đãi đã đến tay doanh nghiệp

TP. Hồ Chí Minh: 363 nghìn tỷ đồng từ các gói tín dụng ưu đãi đã đến tay doanh nghiệp

Hơn 125.000 lượt khách hàng đã tiếp cận nguồn vốn qua chương trình kết nối ngân hàng - doanh nghiệp tại TP. Hồ Chí Minh trong 8 tháng đầu năm 2026. Đáng chú ý, phần lớn dòng vốn đến từ các gói tín dụng ưu đãi.
Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Đến cuối quý II/2026, tiền gửi khách hàng chỉ còn chiếm 59,8% tổng nguồn vốn của các ngân hàng, trong khi tín dụng tăng nhanh hơn đáng kể so với huy động. Khoảng cách này đang thúc đẩy các ngân hàng gia tăng vay trên thị trường liên ngân hàng và đẩy mạnh phát hành giấy tờ có giá để đáp ứng nhu cầu vốn.
Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Từ ngày 01/12/2026, Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sẽ có hiệu lực. Nhiều thay đổi mới tác động trực tiếp đến hoạt động ngân hàng, quản lý ngoại hối, tài sản mã hóa và thị trường trái phiếu doanh nghiệp.