Thứ sáu 09/10/2026 21:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Ngân hàng OCB vẫn dựa vào nguồn vốn vay trái phiếu: Tranh thủ lãi suất thấp để gom vốn dài hạn

Với hơn 30.000 tỷ đồng trái phiếu đã được huy động trong 9 tháng đầu năm, OCB đang nằm trong nhóm ngân hàng thương mại cổ phần huy động vốn qua kênh trái phiếu sôi nổi nhất trên thị trường.

Thanh tra Chính phủ (TTCP) vừa có kết luận thanh tra về việc chấp hành chính sách pháp luật về phát hành trái phiếu doanh nghiệp (TPDN) với 5 tổ chức phát hành là Ngân hàng TMCP Quân đội (MB); Ngân hàng TMCP Á Châu (ACB); Ngân hàng TMCP Quốc tế Việt Nam (VIB) và Ngân hàng TMCP Phương Đông (OCB)...

Tại OCB, sai phạm được nêu ra là ngân hàng này đã không xây dựng kế hoạch nguồn vốn và sử dụng nguồn vốn của năm tài chính đối với việc phát hành trái phiếu doanh nghiệp trong giai đoạn từ năm 2016 đến năm 2019 theo quy định tại Khoản 3 Điều 1 Nghị định số 90.

Bên cạnh đó, OCB thực hiện phát hành trái phiếu doanh nghiệp không đúng phương án đã được Hội đồng quản trị OCB phê duyệt theo Nghị quyết số 04/2017 ngày 23/1/2017 và Nghị quyết số 22/2020 ngày 25/5/2020.

Thanh tra Chính phủ cho rằng, các sai phạm này cho thấy việc quản lý, sử dụng vốn huy động qua kênh trái phiếu doanh nghiệp của một số tổ chức tín dụng trong đó có OCB chưa tuân thủ nghiêm quy định pháp luật, tiềm ẩn rủi ro về minh bạch tài chính và an toàn hệ thống ngân hàng.

OCB phụ thuộc vào nguồn vốn vay trái phiếu

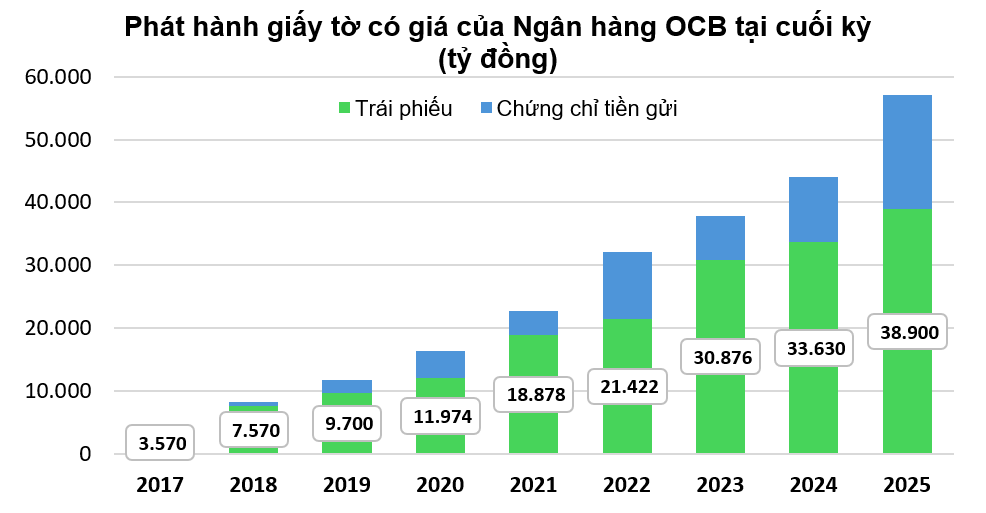
Thống kê từ báo cáo tài chính đã kiểm toán từ năm 2017 đến nay, quy mô dư nợ trái phiếu của OCB tăng bình quân hai chữ số. Tỷ trọng của vay nợ bằng trái phiếu chiếm khoảng 70% - 93% trong tổng giá trị phát hành giấy tờ có giá của ngân hàng này.
Ngân hàng OCB vẫn dựa vào nguồn vốn vay trái phiếu: Tranh thủ lãi suất thấp để gom vốn dài hạn
Nguồn: Tổng hợp từ báo cáo tài chính đã kiểm toán.

Theo số liệu mới nhất, tại ngày 30/6/2025, tổng giá trị phát hành giấy tờ có giá của OCB hơn 57.000 tỷ đồng, tăng 13.000 tỷ chỉ trong 6 tháng. Trong đó trái phiếu (hoàn toàn là kỳ hạn dưới 5 năm) là 38.900 tỷ, chiếm 68%. Con số này đã giảm nhẹ so với mức 76% tại cuối năm 2024 khi ngân hàng này đã tất toán các lô trái phiếu có kỳ hạn dài 5 năm trở lên.
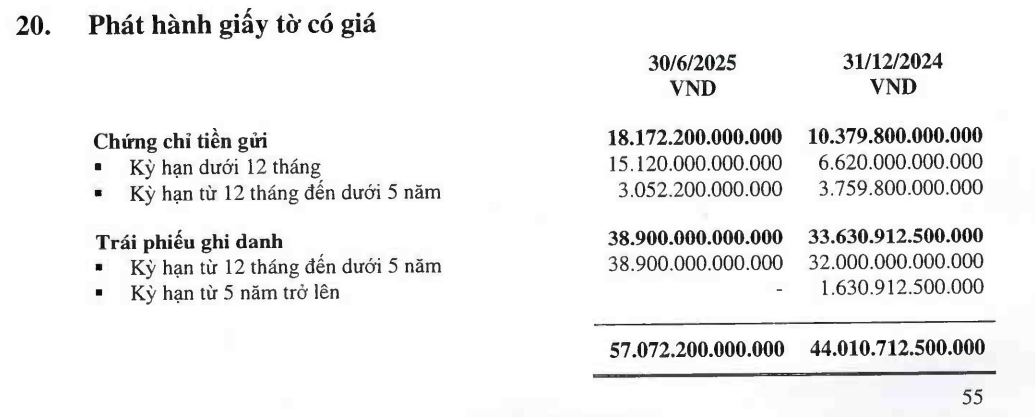
Ngân hàng OCB vẫn dựa vào nguồn vốn vay trái phiếu: Tranh thủ lãi suất thấp để gom vốn dài hạn
Không giống như những ngân hàng quy mô lớn, OCB phụ thuộc nhiều vào nguồn vốn vay trái phiếu. Nguồn: Báo cáo tài chính soát xét bán niên 2025.

Không giống như những ngân hàng lớn khác, áp lực nguồn vốn đối với những ngân hàng nhỏ và vừa như OCB là rất lớn. Vì sao?

Thứ nhất, khả năng sinh lời hạn chế. Tỷ suất sinh lời trên tài sản bình quân (ROAA) của nhóm ngân hàng nhỏ và vừa vẫn thấp hơn so với mức trung bình toàn ngành.

Thứ hai, chất lượng tài sản ở mức thấp. Tỷ lệ nợ xấu của nhóm ngân hàng như OCB cũng ở mức cao so với trung bình ngành (Tại cuối tháng 6/2025, tỷ lệ này ở OCB là 4,2%, cao thứ hai toàn ngành chỉ sau Ngân hàng Quốc dân NCB).

Thứ ba, khó huy động vốn chủ sở hữu. Do lợi nhuận thấp và chưa đủ sức hấp dẫn nhà đầu tư nên việc huy động vốn chủ sở hữu khá hạn chế.

Thực tế cho thấy, quá trình huy động vốn cổ phần của ngân hàng ở Việt Nam có thể kéo dài hơn 2 năm, nên các ngân hàng nhỏ và vừa sẽ tiếp tục phụ thuộc nhiều vào việc phát hành trái phiếu thứ cấp. Theo Thông tư 41, loại trái phiếu này được tính vào vốn cấp 2, nhờ đó, giúp các ngân hàng đáp ứng tỷ lệ an toàn vốn (CAR) tối thiểu 8% theo quy định mà không làm pha loãng cổ phiếu hiện hữu. Đồng thời, điều này có thể hỗ trợ được ngân hàng tăng trưởng tín dụng.

Kênh huy động trái phiếu này đang nhắm chủ yếu đến các nhà đầu tư cá nhân. Thống kê đến cuối năm 2024 cho thấy, nhà đầu tư cá nhân nắm giữ hầu hết lượng trái phiếu thứ cấp do các ngân hàng nhỏ phát hành.

Sức hấp dẫn của loại trái phiếu này đến từ mức lợi suất cao hơn so với tiền gửi tiết kiệm và trái phiếu ngân hàng thông thường. Đáng chú ý, cho đến nay, chưa có trường hợp trái phiếu ngân hàng nào bị chậm trả gốc hoặc lãi, kể cả trái phiếu thứ cấp.

Ngân hàng Phương Đông tiếp tục đẩy mạnh huy động vốn qua kênh trái phiếu

Nhiều ngân hàng đẩy mạnh huy động vốn qua kênh trái phiếu như một chiến lược tài chính chủ động và bền vững. Vì thế, ngành ngân hàng luôn chiếm tỷ trọng áp đảo trong phát hành trái phiếu doanh nghiệp trong thời gian gần đây. 9 tháng đầu năm, nhóm ngân hàng đã phát hành tổng cộng hơn 290.000 tỷ đồng, chiếm 73% tổng giá trị phát hành toàn thị trường.

Các chuyên gia dự báo nhiều nhà băng sẽ tiếp tục tận dụng mặt bằng lãi suất thấp để tăng tốc phát hành trái phiếu doanh nghiệp riêng lẻ, bổ sung nguồn lực trung dài hạn và tăng vốn bổ sung, trong lúc mục tiêu tăng trưởng tín dụng duy trì ở mức cao còn tốc độ huy động tiền gửi có dấu hiệu chậm lại.

Theo thông tin công bố trên Sở Giao dịch Chứng khoán Hà Nội (HNX), từ đầu năm đến cuối tháng 9/2025, Ngân hàng OCB đã phát hành 24 lô trái phiếu với tổng giá trị hơn 30.100 tỷ đồng. Nhờ đó, OCB đang nằm trong nhóm ngân hàng thương mại cổ phần huy động vốn qua kênh trái phiếu sôi nổi trên thị trường.

Lãi suất phát hành của OCB có xu hướng tăng nhẹ trong quý III/2025, khi các lô phát hành cuối quý đạt mức 6% đến 6,3%/năm, cao hơn so với mức bình quân 5,3% - 5,4% ở các tháng trước đó. Việc này cho thấy OCB đang dần tăng mức lãi suất để hấp dẫn cho nhà đầu tư trong bối cảnh nguồn vốn dài hạn trên thị trường đang trở nên cạnh tranh hơn.
Ngân hàng OCB vẫn dựa vào nguồn vốn vay trái phiếu: Tranh thủ lãi suất thấp để gom vốn dài hạn
Song song với hoạt động phát hành trái phiếu, OCB cũng đã thực hiện mua lại 18 lô trái phiếu trước hạn với tổng giá trị 22.500 tỷ đồng tính từ đầu năm đến nay, nhằm tối ưu chi phí vốn và cân đối thanh khoản. Ảnh minh họa: OCB.

Song song với hoạt động phát hành, OCB cũng tích cực cơ cấu lại danh mục nợ thông qua việc mua lại nhiều lô trái phiếu trước hạn.

Gần đây nhất, vào ngày 26/9/2025, ngân hàng đã chi 3.900 tỷ đồng để tất toán trước hạn 2 năm cho ba lô trái phiếu phát hành năm 2024.

Tính từ đầu năm đến nay, OCB đã thực hiện mua lại 18 lô trái phiếu trước hạn với tổng giá trị 22.500 tỷ đồng nhằm tối ưu chi phí vốn và cân đối thanh khoản. Việc mua lại này cho thấy ngân hàng đang kiểm soát tốt nguồn vốn huy động, đồng thời chủ động ứng phó với biến động lãi suất trên thị trường.

Theo các chuyên gia tài chính, việc OCB duy trì hoạt động phát hành trái phiếu đều đặn trong suốt năm 2025 là dấu hiệu cho thấy ngân hàng đang tăng cường nguồn vốn trung và dài hạn để đáp ứng các chuẩn mực an toàn vốn theo quy định của Ngân hàng Nhà nước. Với kế hoạch tăng vốn điều lệ lên hơn 26.630 tỷ đồng trong năm nay, OCB đang hướng đến việc củng cố năng lực tài chính, mở rộng hoạt động tín dụng và đầu tư.
Tin bài khác
LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát” tại sự kiện thể thao cộng đồng

Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.
Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Lãi suất vay mua nhà ở xã hội hiện ở mức 6,5%/năm

Sau 6 lần điều chỉnh, lãi suất cho vay trong chương trình nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư; thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm.
Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Doanh nghiệp làm nhà ở xã hội, KCN và hạ tầng được mở thêm room tín dụng

Ngân hàng Nhà nước đang mở thêm dư địa tín dụng có chọn lọc cho những lĩnh vực được xác định là động lực tăng trưởng, trong đó có nhà ở xã hội, khu công nghiệp (KCN) và các dự án hạ tầng quy mô lớn.
Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Tín dụng cuối năm hướng mạnh vào doanh nghiệp nhỏ và vừa

Đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Những tháng cuối năm, Ngân hàng Nhà nước tiếp tục định hướng dòng vốn vào các động lực tăng trưởng, trong đó ưu tiên các chương trình tín dụng với lãi suất phù hợp cho doanh nghiệp nhỏ và vừa.
LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 04/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế

Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ chín định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong.
Sống chuẩn tinh hoa cùng bộ đôi thẻ tín dụng cao cấp BVBank

Sống chuẩn tinh hoa cùng bộ đôi thẻ tín dụng cao cấp BVBank

Với thông điệp “Sống chuẩn tinh hoa - xứng tầm khác biệt”, bộ đôi thẻ BVBank JCB Ultimate và BVBank Visa Signature mang đến các trải nghiệm và quyền lợi được cá nhân hóa theo phong cách sống của khách hàng, từ du lịch, ẩm thực, chăm sóc sức khỏe đến giáo dục cùng nhiều đặc quyền cao cấp khác.
VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa

VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về chi tiêu thẻ và năng lực cá nhân hóa trên quy mô lớn. Những lợi thế ấy tạo nền tảng để ngân hàng tiến tới mục tiêu dẫn đầu trong ngân hàng giao dịch.
Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Trung Quốc mạnh tay tinh gọn hệ thống ngân hàng

Hơn 670 tổ chức ngân hàng Trung Quốc đóng cửa trong năm 2025, đưa tổng số đầu mối toàn hệ thống giảm gần một phần tư chỉ sau bốn năm, khi nhà chức trách đẩy nhanh xử lý các ngân hàng nhỏ yếu kém trong bối cảnh lãi suất thấp, tín dụng trì trệ và thị trường bất động sản suy yếu.
Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Ngân hàng nước ngoài muốn mở phòng giao dịch phải có vốn thực tối thiểu 3.000 tỷ đồng

Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Ngân hàng giữ nhịp ổn định, bảo hiểm và chứng khoán thêm động lực tăng trưởng

Trong 9 tháng năm 2026, hoạt động ngân hàng, bảo hiểm và thị trường chứng khoán duy trì trạng thái tương đối ổn định, với nhiều điểm sáng đáng chú ý. Tín dụng tiếp tục tăng trưởng, thị trường bảo hiểm phục hồi theo hướng tích cực, trong khi huy động vốn qua thị trường chứng khoán tăng mạnh so với cùng kỳ.
Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

Khai mạc Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5

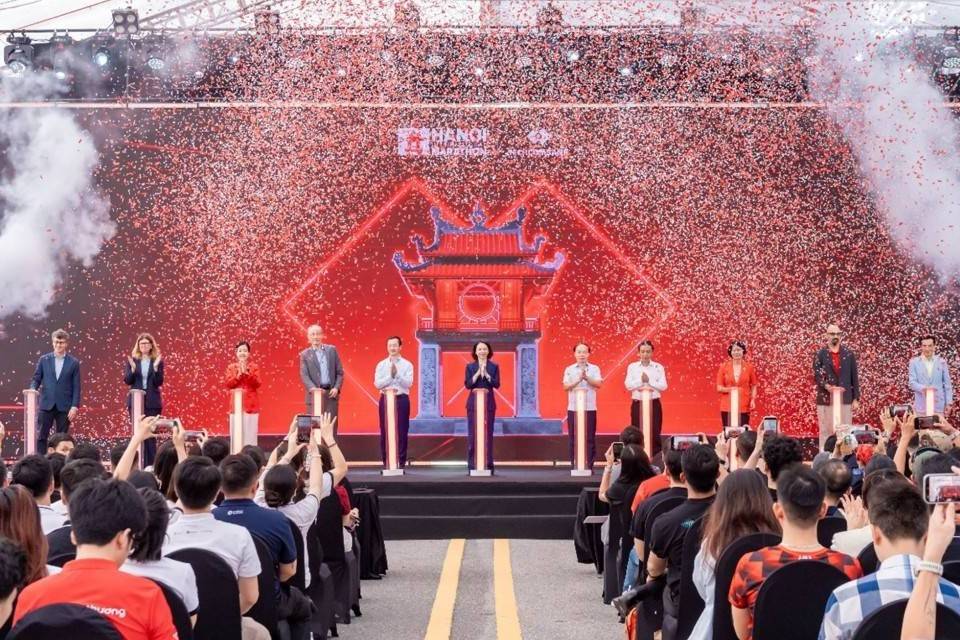
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

Giải pháp tài chính trọn vẹn, BVBank phân phối bảo hiểm nhân thọ FWD Việt Nam trong hệ thống ngân hàng

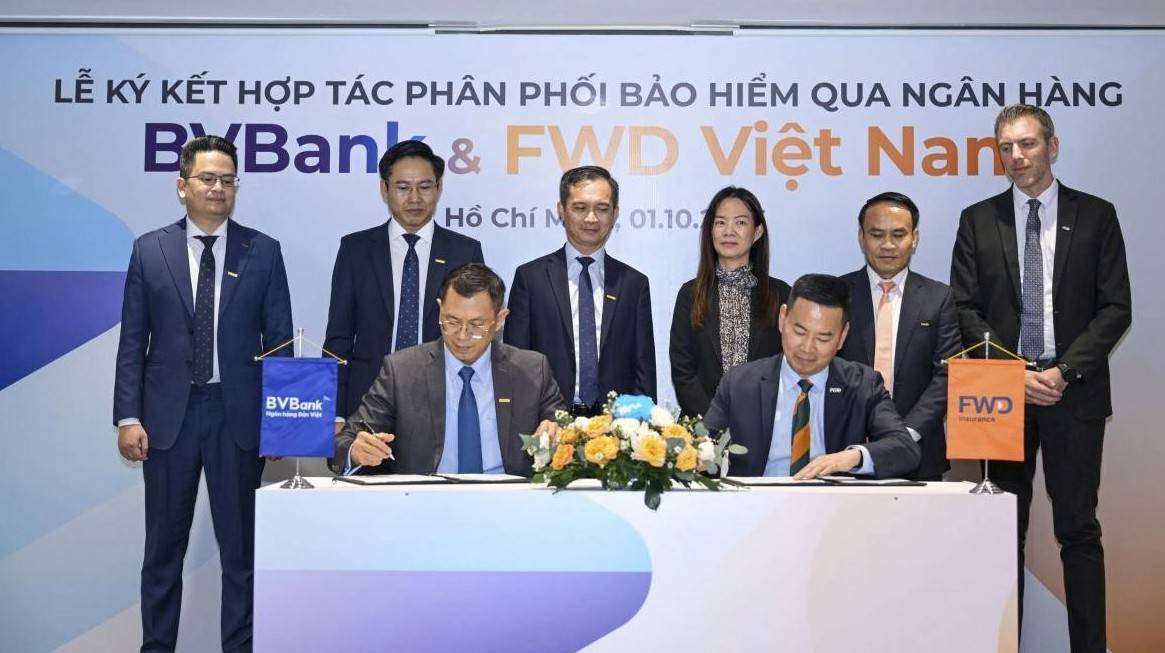
Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

LDR ngân hàng tăng lên 95%, nhưng “room” tín dụng không chỉ nằm ở tiền gửi

Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.
LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

LPBank được vinh danh ở 2 hạng mục tại Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) vừa được vinh danh tại Giải thưởng Ngân hàng Việt Nam tiêu biểu (Vietnam Outstanding Banking Awards – VOBA) 2026 với hai hạng mục gồm: “Ngân hàng có Sản phẩm Dịch vụ Sáng tạo Tiêu biểu” và “Ngân hàng Tiêu biểu vì Cộng đồng”.