Thứ ba 08/09/2026 10:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Lãi suất chịu áp lực khi tín dụng tăng nhanh hơn huy động vốn toàn hệ thống

30/07/2026 14:46
Khoảng cách giữa tăng trưởng tín dụng và huy động vốn tiếp tục nới rộng, khiến áp lực lãi suất gia tăng. Dù thanh khoản ngắn hạn cải thiện, chi phí vốn và mất cân đối kỳ hạn vẫn là thách thức lớn.
Lãi suất ngân hàng ngày 29/7/2026 duy trì ổn định, giữ mức cạnh tranh Áp lực lãi suất gia tăng khi cầu vốn vượt cung trong nền kinh tế tăng trưởng cao

Áp lực đối với mặt bằng lãi suất đang trở nên rõ nét hơn khi tốc độ tăng trưởng tín dụng tiếp tục vượt xa huy động vốn trong hệ thống ngân hàng. Diễn biến này không chỉ phản ánh nhu cầu vốn cao của nền kinh tế mà còn đặt ra thách thức lớn trong việc duy trì ổn định chi phí vốn và hỗ trợ tăng trưởng.

Dữ liệu từ nhiều ngân hàng thương mại cho thấy xu hướng chung trong nửa đầu năm 2026 là tín dụng tăng nhanh hơn huy động. Tính đến ngày 26/6/2026, huy động vốn của các tổ chức tín dụng tăng 5,02% so với cuối năm 2025, trong khi tín dụng toàn nền kinh tế tăng 7,41%, tức cao hơn gần 2,4 điểm phần trăm. Khoảng cách này tiếp tục nới rộng trong tháng 7, khi số liệu cập nhật cho thấy tăng trưởng tín dụng đạt 7,91%, còn huy động chỉ tăng 6,07%.

Chênh lệch giữa quy mô tín dụng và nguồn vốn huy động được ước tính lên tới khoảng 2,7 triệu tỷ đồng, phản ánh áp lực đáng kể lên khả năng cân đối vốn của hệ thống. Ở cấp độ từng ngân hàng, xu hướng này cũng thể hiện rõ. Một số nhà băng ghi nhận tín dụng tăng hai chữ số trong khi tiền gửi chỉ tăng một chữ số, khiến tỷ lệ cho vay trên huy động (LDR) tiến sát ngưỡng cao.

Lãi suất chịu áp lực khi tín dụng tăng nhanh hơn huy động vốn toàn hệ thống
Lãi suất chịu áp lực khi tín dụng tăng nhanh hơn huy động vốn toàn hệ thống.

Việc tín dụng tăng nhanh trong khi huy động chưa theo kịp buộc các ngân hàng phải đối mặt với bài toán tăng lãi suất đầu vào để thu hút tiền gửi. Khi chi phí vốn tăng lên, khả năng giảm lãi suất cho vay trở nên hạn chế, thậm chí có thể tạo áp lực tăng trở lại trong một số thời điểm.

Áp lực không chỉ đến từ quy mô mà còn nằm ở cấu trúc kỳ hạn của nguồn vốn. Theo Ngân hàng Nhà nước, khoảng 80% vốn huy động hiện nay là ngắn hạn, trong khi nhu cầu vay vốn trung và dài hạn của doanh nghiệp lại chiếm tỷ trọng lớn. Sự mất cân đối này khiến các ngân hàng phải sử dụng nguồn vốn ngắn hạn để tài trợ cho các khoản vay dài hạn, làm gia tăng rủi ro và chi phí vốn.

Trong bối cảnh đó, dù thanh khoản ngắn hạn trên thị trường liên ngân hàng đã có dấu hiệu cải thiện, áp lực tổng thể đối với lãi suất vẫn chưa được giải tỏa. Lãi suất qua đêm giảm xuống 2,2%/năm, mức thấp nhất từ đầu năm, cho thấy dòng tiền trong hệ thống ở trạng thái dồi dào trong ngắn hạn. Tuy nhiên, ở các kỳ hạn dài hơn, lãi suất vẫn duy trì ở mức cao, với kỳ hạn một tuần ở mức 4,55%/năm, hai tuần 5,3%/năm và một tháng 6,9%/năm.

Chênh lệch lớn giữa lãi suất ngắn hạn và dài hạn phản ánh tâm lý thận trọng của các ngân hàng đối với triển vọng nguồn vốn trong thời gian tới. Nói cách khác, thanh khoản tức thời được cải thiện nhưng những vấn đề mang tính cơ cấu như mất cân đối kỳ hạn và áp lực huy động vốn vẫn chưa được giải quyết.

Báo cáo của các công ty chứng khoán cho thấy lãi suất huy động kỳ hạn 12 tháng hiện phổ biến quanh mức 8,4%/năm, cao hơn 2,59 điểm phần trăm so với đầu năm. Mức lãi suất này cho thấy các ngân hàng vẫn phải duy trì chính sách huy động hấp dẫn để đảm bảo nguồn vốn ổn định phục vụ tăng trưởng tín dụng.

Việc duy trì lãi suất huy động ở mức cao kéo theo áp lực lên biên lãi ròng (NIM), trong khi các ngân hàng vẫn chịu sức ép phải giữ ổn định hoặc giảm lãi suất cho vay nhằm hỗ trợ doanh nghiệp. Điều này khiến dư địa điều hành lãi suất ngày càng thu hẹp, đòi hỏi sự cân đối kỹ lưỡng giữa mục tiêu tăng trưởng và ổn định vĩ mô.

Từ góc độ vĩ mô, nhu cầu vốn của nền kinh tế đang ở mức rất cao. Dư nợ tín dụng đã đạt gần 20,1 triệu tỷ đồng, tăng 7,86% so với cuối năm 2025. Trong khi đó, tổng nhu cầu vốn đầu tư toàn xã hội năm 2026 ước khoảng 5,1 triệu tỷ đồng, và giai đoạn 2026-2030 lên tới 38,5 triệu tỷ đồng. Với tỷ lệ tín dụng trên GDP khoảng 145%, nền kinh tế vẫn phụ thuộc lớn vào hệ thống ngân hàng.

Trong bối cảnh này, các chuyên gia cho rằng việc giảm lãi suất cho vay vẫn có thể thực hiện nhưng dư địa không còn nhiều. Chính sách lãi suất cần được điều hành thận trọng, đảm bảo hài hòa giữa mục tiêu hỗ trợ doanh nghiệp và kiểm soát lạm phát, ổn định kinh tế vĩ mô.

Một trong những giải pháp được nhấn mạnh là giảm áp lực lên hệ thống ngân hàng bằng cách phát triển các kênh dẫn vốn khác. Thị trường chứng khoán, trái phiếu doanh nghiệp, quỹ đầu tư và các định chế tài chính phi ngân hàng cần được thúc đẩy để cung cấp nguồn vốn trung và dài hạn cho nền kinh tế.

Khi gánh nặng cung ứng vốn không còn dồn quá nhiều vào hệ thống ngân hàng, áp lực huy động vốn và mặt bằng lãi suất sẽ có điều kiện giảm bớt một cách bền vững. Tuy nhiên, trong ngắn hạn, với nhu cầu vốn vẫn ở mức cao và khoảng cách giữa tín dụng và huy động chưa được thu hẹp, mặt bằng lãi suất nhiều khả năng vẫn tiếp tục chịu sức ép.
Tin bài khác
Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Một lượng vốn lớn đang được hệ thống ngân hàng chuẩn bị với chi phí thấp hơn để hỗ trợ doanh nghiệp và các lĩnh vực ưu tiên. Tuy nhiên, phía sau câu chuyện giảm lãi suất là bài toán lớn hơn: đưa tiền đến đúng nơi có thể tạo ra sản phẩm, việc làm, giá trị gia tăng và sức lan tỏa cho nền kinh tế.
BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

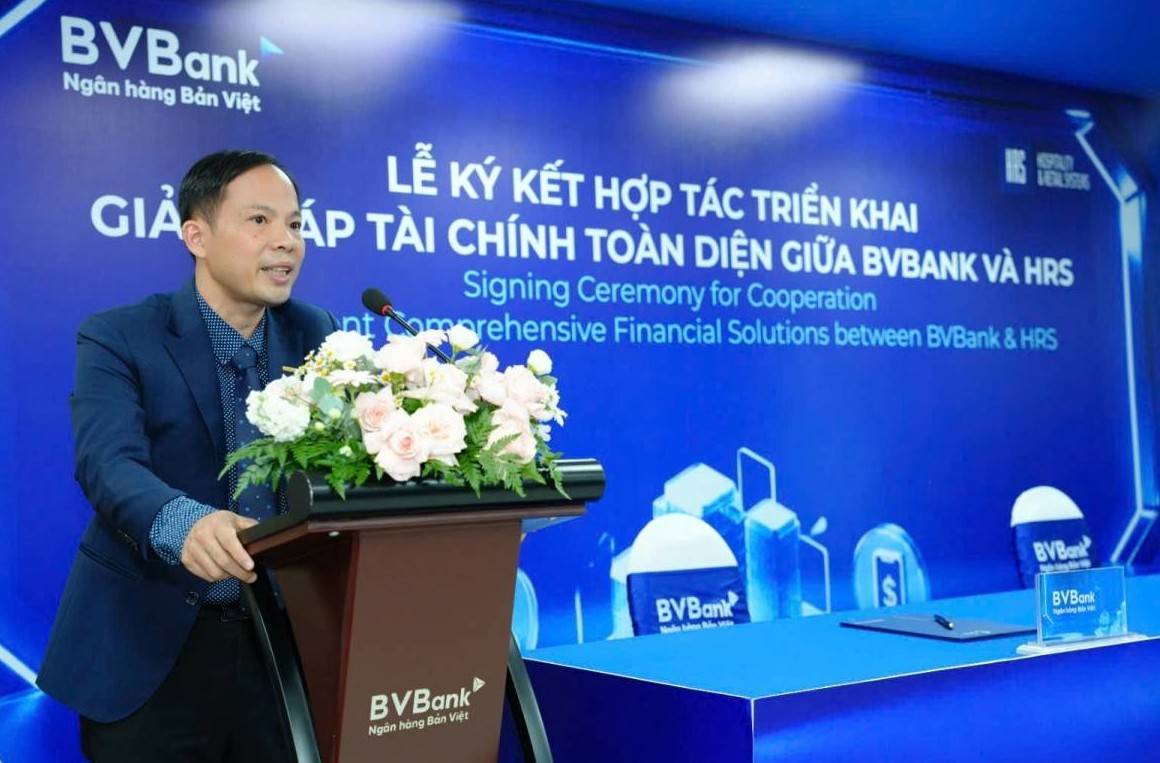
Giải pháp thanh toán của BVBank được tích hợp trực tiếp với 02 hệ thống quản lý khách sạn hàng đầu thế giới là OPERA Cloud PMS và Simphony của HRS, giúp kết nối liền mạch hoạt động vận hành, quản lý doanh thu và thanh toán ngân hàng, nâng cao hiệu quả hoạt động và mang đến trải nghiệm thuận tiện hơn cho các doanh nghiệp khách sạn.
Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Các ngân hàng Trung ương ở nhiều quốc gia tiếp tục tăng dự trữ vàng, nhưng xu hướng không đồng nhất khi một số lại đẩy mạnh bán ra.
Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Theo dự thảo, mức cấp tín dụng tối đa đề nghị đối với một khách hàng không vượt quá 38% vốn tự có của ngân hàng; đối với một khách hàng và người có liên quan không vượt quá 52% vốn tự có.
QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

Lượng khách quốc tế tăng mạnh, kéo theo nhu cầu thanh toán số ngày càng lớn. Với hộ kinh doanh, khả năng chấp nhận thanh toán xuyên biên giới không chỉ giúp nâng cao trải nghiệm khách hàng mà còn mở rộng cơ hội doanh thu, tăng sức cạnh tranh.
Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026 tiếp tục duy trì mặt bằng khá ổn định, trong khi nhóm ngân hàng có lãi suất cao vẫn tập trung chủ yếu ở các kỳ hạn dài.
Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Không chỉ nhìn vào tài sản, dòng tiền hay khả năng trả nợ, ngân hàng đang bắt đầu nhìn cả lượng phát thải phía sau khoản vay. Xu hướng này có thể làm thay đổi đáng kể khả năng tiếp cận vốn của doanh nghiệp trong những ngành phát thải cao.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.
Từ 19/9, quy định sử dụng tài khoản ngoại tệ, tiền đồng có điểm mới

Từ 19/9, quy định sử dụng tài khoản ngoại tệ, tiền đồng có điểm mới

Thông tư 39/2026/TT-NHNN sửa đổi, bổ sung một số quy định về sử dụng tài khoản ngoại tệ và tài khoản bằng đồng Việt Nam của người cư trú, người không cư trú tại ngân hàng được phép. Văn bản được ban hành trong bối cảnh hoạt động thanh toán, chuyển tiền và giao dịch xuyên biên giới ngày càng đa dạng, đồng thời đặt yêu cầu rõ hơn đối với việc tuân thủ quy định quản lý ngoại hối.
Giải Marathon Quốc tế VTV LPBank 2026: Gần 5.000 vận động viên chinh phục cung đường di sản Vân Long

Giải Marathon Quốc tế VTV LPBank 2026: Gần 5.000 vận động viên chinh phục cung đường di sản Vân Long

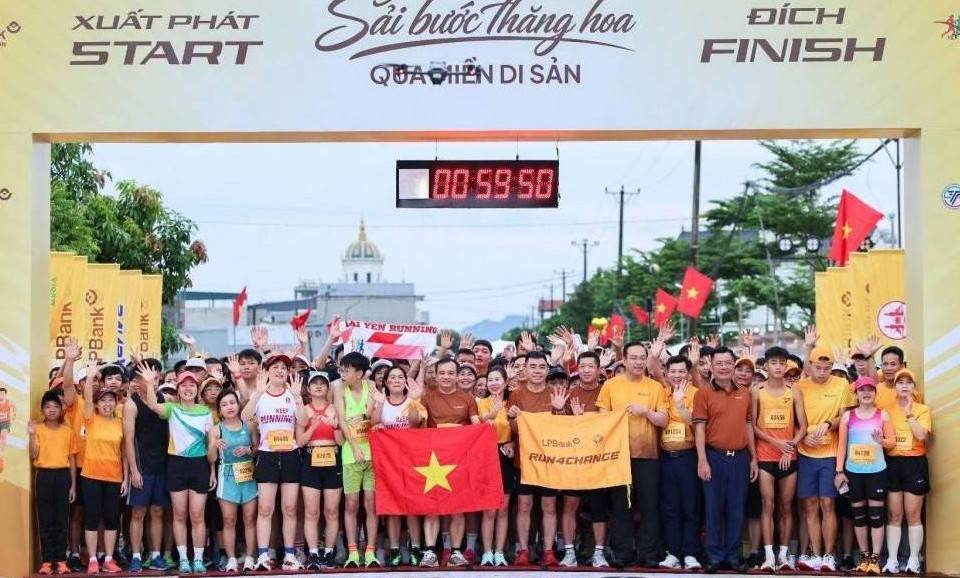
Ngày 30/8, Giải Marathon Quốc tế VTV LPBank 2026 với chủ đề “Sải bước thăng hoa – Qua miền Di sản” đã diễn ra thành công tại Khu bảo tồn thiên nhiên đất ngập nước Vân Long, tỉnh Ninh Bình.
Ngân hàng NCB tiếp vốn cho Phú Quốc trước APEC 2027

Ngân hàng NCB tiếp vốn cho Phú Quốc trước APEC 2027

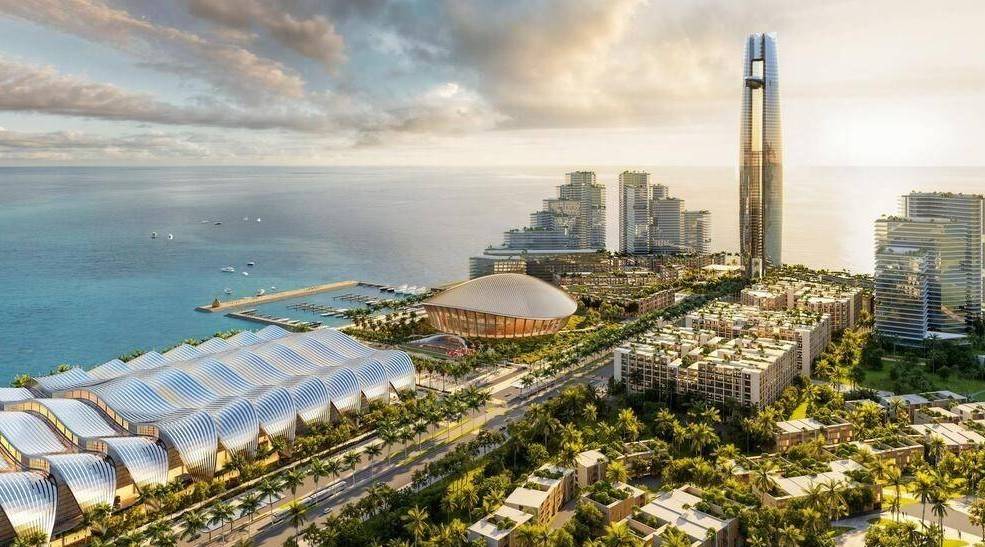
Đảo ngọc Phú Quốc đang tăng tốc hoàn thiện loạt công trình trọng điểm trước APEC 2027. Ngân hàng TMCP Quốc Dân (NCB) đang cung ứng vốn và các giải pháp tài chính cho tổng thầu, nhà thầu, góp phần duy trì tiến độ các dự án hạ tầng, hàng không, giao thông và đô thị trên đảo.
15.000 thẻ sau 20 ngày: Vì sao những khách hàng khác nhau lại cùng chọn VIB One Card?

15.000 thẻ sau 20 ngày: Vì sao những khách hàng khác nhau lại cùng chọn VIB One Card?

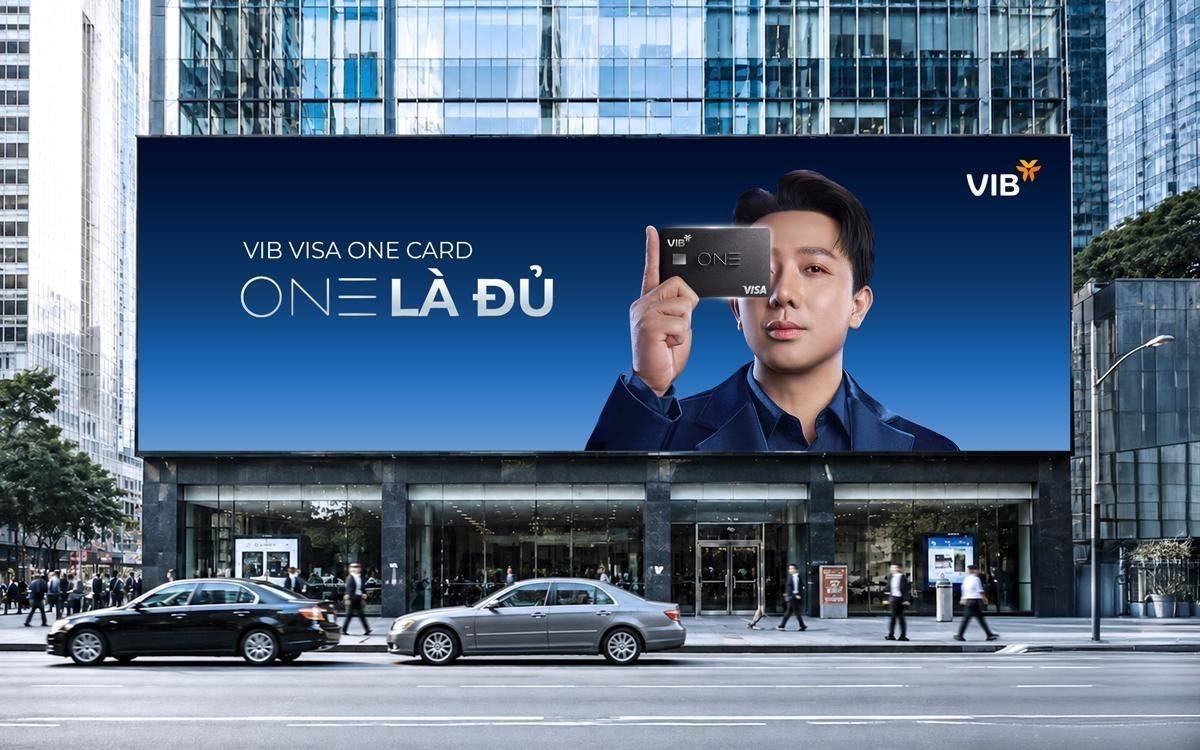
Chỉ sau 20 ngày ra mắt, VIB One Card ghi nhận gần 15.000 thẻ được mở mới. Phía sau con số này là những chân dung khách hàng với nhu cầu rất khác nhau: người thường xuyên công tác nước ngoài, người quản lý tài chính gia đình hay người trẻ mới bắt đầu sử dụng thẻ tín dụng. Họ không tìm kiếm cùng một quyền lợi, nhưng cùng gặp nhau ở một kỳ vọng: một chiếc thẻ có thể đáp ứng nhiều nhu cầu, mang đến nhiều đặc quyền và song hành cùng họ trong suốt hành trình chi tiêu mà không khiến trải nghiệm trở nên phức tạp.
Cơ cấu cổ đông của Techcombank hiện ra sao?

Cơ cấu cổ đông của Techcombank hiện ra sao?

Tại ngày 30/6/2026 gia đình Chủ tịch Techcombank Hồ Hùng Anh đang là nhóm cổ đông lớn nhất khi nắm tổng cộng gần 1,4 tỷ cổ phiếu TCB, tương đương tỷ lệ nắm giữ 19,75% vốn nhà băng này.
Lãi suất ngân hàng ngày 28/8/2026: Cuộc đua huy động vốn tiếp tục phân hóa

Lãi suất ngân hàng ngày 28/8/2026: Cuộc đua huy động vốn tiếp tục phân hóa

Lãi suất ngân hàng ngày 28/8/2026 tiếp tục phân hóa rõ giữa các nhà băng, khi nhóm ngân hàng tư nhân duy trì mức cao hơn đáng kể so với nhóm quốc doanh.
Lãi suất ngân hàng ngày 27/8/2026: Mặt bằng tiền gửi tiếp tục phân hóa

Lãi suất ngân hàng ngày 27/8/2026: Mặt bằng tiền gửi tiếp tục phân hóa

Lãi suất ngân hàng ngày 27/8/2026 tiếp tục phân hóa giữa các ngân hàng, khi nhóm thương mại duy trì mức cao ở kỳ hạn dài, trong khi Big4 giữ mặt bằng tương đối ổn định.