Thứ bảy 17/10/2026 13:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Gỗ xẻ sấy chưa chắc phải chịu thuế GTGT

Công đoạn sấy khô không tự động biến gỗ thành sản phẩm đã chế biến. Cục Thuế yêu cầu việc xác định nghĩa vụ thuế phải căn cứ quy trình sản xuất và nguồn gốc sản phẩm.
Một công đoạn sấy khô có thể tạo ra khác biệt lớn trong cách doanh nghiệp hiểu và thực hiện nghĩa vụ thuế. Tuy nhiên, theo hướng dẫn mới của Cục Thuế, gỗ được sấy khô chưa đồng nghĩa đã trở thành một sản phẩm khác và phải chịu thuế GTGT.

Điểm mấu chốt là sản phẩm đã trải qua những công đoạn nào, có còn thuộc phạm vi sơ chế thông thường hay đã được chế biến thành sản phẩm khác. Việc xác định phải căn cứ đầy đủ vào quy trình sản xuất thực tế và nguồn gốc của sản phẩm.
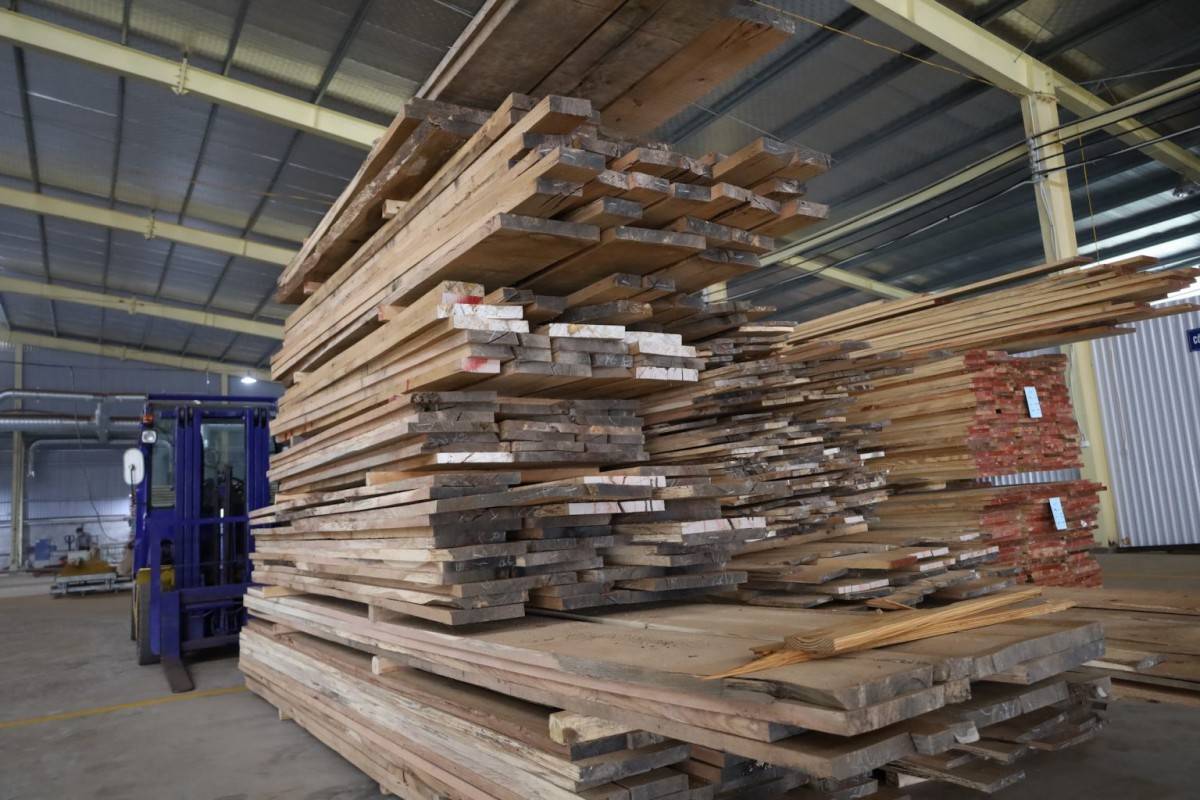
Gỗ xẻ sấy vốn là những loại gỗ tự nhiên, sau khi khai thác về xưởng gỗ sẽ được phân khúc và dùng máy xẻ thành các lát có độ dày nhất định. Để gia tăng độ ổn định, độ bền và có tính thẩm mỹ hơn… thì các thanh gỗ xẻ sẽ được trải qua quy trình xử lý nhiệt để biến tính. Quá trình này áp dụng những quy trình nghiêm ngặt, trang thiết bị hiện đại – công nghệ tiên tiến để đảm bảo cho ra sản phẩm chất lượng.

Sấy khô vẫn có thể là sơ chế thông thường

Cục Thuế vừa ban hành Văn bản trả lời số 6335/CT-QLNT gửi Hiệp hội Gỗ và Lâm sản Việt Nam về chính sách thuế GTGT đối với gỗ xẻ sấy.

Vấn đề được Hiệp hội Gỗ và Lâm sản Việt Nam phản ánh xuất phát từ thực tế một số doanh nghiệp mua gỗ xẻ sấy chưa qua bào nhẵn phải chịu thuế GTGT đầu vào 8%, nhưng khi bán ra hoặc thực hiện kê khai, sản phẩm lại thuộc trường hợp không phải kê khai, nộp thuế.

Sự chênh lệch này khiến doanh nghiệp phát sinh số thuế GTGT đầu vào lớn nhưng không thể khấu trừ, từ đó làm tăng chi phí và ảnh hưởng trực tiếp đến dòng tiền phục vụ hoạt động sản xuất, kinh doanh.

Theo sự phân công của Bộ Tài chính, Cục Thuế đã làm rõ chính sách áp dụng đối với trường hợp này trên cơ sở khoản 1 Điều 4 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 của Chính phủ.

Quy định này xác định sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT.

Đáng chú ý, pháp luật cũng liệt kê nhiều công đoạn được xem là sơ chế thông thường, gồm làm sạch, phơi, sấy khô, bóc vỏ, xay xát, cắt, nghiền, cán mỏng và một số hình thức bảo quản thông thường khác.

Như vậy, riêng việc gỗ được đưa qua công đoạn sấy khô không phải là căn cứ để mặc nhiên xác định sản phẩm đã qua chế biến thành sản phẩm khác.

Không chỉ nhìn vào tên hàng để xác định thuế

Tuy nhiên, Cục Thuế cũng không đưa ra cách hiểu rằng mọi loại gỗ xẻ sấy đều đương nhiên thuộc diện không chịu thuế GTGT.

Việc xác định một sản phẩm gỗ cụ thể có còn là sản phẩm chỉ qua sơ chế thông thường hay không phải căn cứ vào đầy đủ các điều kiện của pháp luật, đặc biệt là quy trình sản xuất thực tế và bản chất của sản phẩm.

Đây cũng là điểm doanh nghiệp cần đặc biệt lưu ý khi áp dụng chính sách thuế. Hai sản phẩm cùng được gọi là gỗ xẻ sấy nhưng có thể có quy trình sản xuất, công đoạn xử lý và đặc điểm hàng hóa khác nhau.

Trong trường hợp chưa đủ cơ sở xác định, Bộ Nông nghiệp và Môi trường có trách nhiệm căn cứ quy trình sản xuất sản phẩm do người nộp thuế cung cấp để xác định hàng hóa là sản phẩm chưa chế biến thành sản phẩm khác hay chỉ qua sơ chế thông thường.

Cách tiếp cận này cho thấy việc áp dụng thuế GTGT không đơn thuần dựa vào tên thương mại của hàng hóa, mà phải xem xét sản phẩm đã thay đổi bản chất đến mức nào sau các công đoạn sản xuất.

Doanh nghiệp cần rà soát quy trình sản xuất

Trước Văn bản số 6335/CT-QLNT, Bộ Tài chính đã có Công văn số 4582/BTC-CST ngày 13/4/2026 gửi Cơ quan Thuế các tỉnh, thành phố và Hiệp hội Gỗ và Lâm sản Việt Nam về chính sách thuế GTGT đối với gỗ sơ chế thông thường.

Cục Thuế sau đó cũng có Công văn số 3546/CT-CS hướng dẫn các Cơ quan Thuế địa phương và Hiệp hội Gỗ và Lâm sản Việt Nam về nội dung này.

Theo Cục Thuế, việc xác định gỗ sơ chế thông thường được thực hiện trên cơ sở khoản 1 Điều 4 Nghị định số 181/2025/NĐ-CP và Thông tư số 84/2025/TT-BNNMT của Bộ Nông nghiệp và Môi trường.

Cục Thuế đề nghị Hiệp hội Gỗ và Lâm sản Việt Nam căn cứ các quy định pháp luật, đồng thời nghiên cứu, tham khảo Công văn số 4582/BTC-CST và Công văn số 3546/CT-CS để thực hiện.

Với doanh nghiệp, hướng dẫn mới một lần nữa cho thấy công đoạn sấy không phải là yếu tố duy nhất quyết định nghĩa vụ thuế GTGT. Điều quan trọng hơn là phải lưu giữ, mô tả và chứng minh rõ quy trình sản xuất, nguồn gốc nguyên liệu và các công đoạn đã thực hiện đối với từng sản phẩm.

Đây cũng là cơ sở để doanh nghiệp xác định đúng chính sách thuế, hạn chế tình trạng phát sinh vướng mắc về thuế GTGT đầu vào và tránh những tranh luận kéo dài về việc sản phẩm còn thuộc diện sơ chế thông thường hay đã trở thành một sản phẩm mới.
Tin bài khác
Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Quy định cũng nêu rõ các mốc thời gian xử lý khi chậm phản hồi hoặc doanh nghiệp không nộp hồ sơ giải thể.
Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.
TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

UBND TP. Hồ Chí Minh vừa ban hành Kế hoạch số 521/KH-UBND ngày 28/9/2026 về tổ chức đào tạo, bồi dưỡng kỹ năng lái xe mô tô, xe gắn máy an toàn cho người dân trên địa bàn. Chương trình hướng đến mục tiêu nâng cao kỹ năng tham gia giao thông, góp phần kéo giảm tai nạn giao thông và xây dựng văn hóa giao thông an toàn trong cộng đồng.
Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Áp lực tiết giảm chi phí khiến nhiều doanh nghiệp nhỏ và vừa chưa ưu tiên công tác pháp lý trong đó có bộ phận Tư vấn luật. Trong khi đó, sai sót về hợp đồng, lao động, thuế hay sở hữu trí tuệ có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh. Tư vấn luật từ sớm giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ nguồn lực.
Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.
Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.
Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Cảnh báo mới của Hải quan Singapore (Singapore Customs) đặt yêu cầu kiểm soát giá trị giao dịch và chứng từ cao hơn đối với hàng thủy hải sản, trái cây, rau củ nhập khẩu.
Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Cục Hải quan vừa có hướng dẫn liên quan đến phương tiện vận tải Việt Nam được cấp phép loại G và việc xác định tính đồng bộ đối với máy móc, thiết bị nhập khẩu tháo rời qua nhiều container.
Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

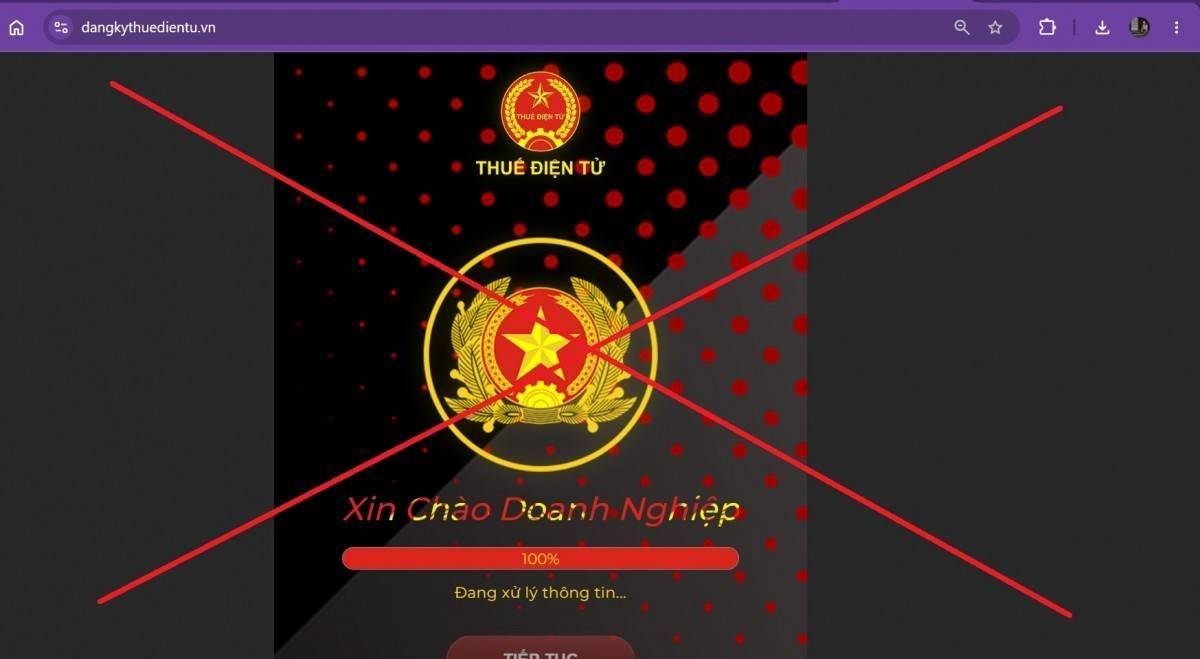
Không chỉ tránh 3 website vừa được cảnh báo, người nộp thuế cần biết cách kiểm tra tên miền, chứng chỉ bảo mật và dấu hiệu bất thường trước mỗi lần đăng nhập.
Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư số 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, chính thức thay thế hai Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, đánh dấu bước chuyển quan trọng trong quy định phân tích, phân loại hàng hóa xuất nhập khẩu. Thay vì tiếp cận theo tên gọi thương mại hay hóa đơn thông thường, cơ quan quản lý bắt buộc việc xác định mã HS phải tựa trên bản chất kỹ thuật thực tế. Ranh giới giữa thông quan suôn sẻ và rủi ro ách tắc giờ đây phụ thuộc hoàn toàn vào năng lực chuẩn hóa dữ liệu của doanh nghiệp ngay trước khi mở tờ khai.
Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Không thành lập doanh nghiệp nhưng phát hiện mình đang đứng tên người đại diện theo pháp luật, hoặc không mở hộ kinh doanh nhưng tên lại xuất hiện trong hồ sơ đăng ký là tình huống một số người dân gặp phải. Từ ngày 23/8/2026, eTax Mobile được nâng cấp để cá nhân chủ động tra cứu và phản ánh khi phát hiện dấu hiệu bị sử dụng trái phép thông tin cá nhân.
Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép, đồng thời đáp ứng yêu cầu về hợp đồng, chứng từ và theo dõi cả tiền chuyển ra nước ngoài lẫn tiền nhận về Việt Nam.
Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Vụ việc tại Công ty Cổ phần Tập đoàn Giáo dục Trí Việt cho thấy chứng từ kế toán không chỉ cần đúng hình thức mà còn phải phản ánh đúng bản chất giao dịch phía sau.
Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Cùng đưa hàng hóa ra nước ngoài nhưng xuất khẩu trực tiếp và xuất khẩu gián tiếp tạo ra hai cách vận hành hoàn toàn khác nhau. Một bên đòi hỏi doanh nghiệp tự nắm thị trường, khách hàng và chuỗi xuất khẩu; bên còn lại dựa vào đơn vị trung gian để giảm áp lực vốn, nhân sự và rủi ro.
Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Nhiều doanh nghiệp rời thị trường trên thực tế nhưng chưa hoàn tất thủ tục pháp lý, để lại nhiều năm hồ sơ thuế chưa xử lý. Từ ngày 01/7/2026, quy định mới về quản lý thuế và đăng ký thuế đã làm rõ hơn cách xử lý trường hợp doanh nghiệp không còn hoạt động tại địa chỉ đăng ký nhưng có nhu cầu chấm dứt hiệu lực mã số thuế.