Thứ tư 07/10/2026 17:53
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Một doanh nghiệp được thành lập đúng thủ tục không đồng nghĩa mọi giao dịch phát sinh từ pháp nhân đó đều hợp pháp. Thực tế xử lý các vụ việc tại Khánh Hòa và nhiều địa phương cho thấy hóa đơn, dòng tiền và chính pháp nhân doanh nghiệp có thể bị lợi dụng để tạo ra những giao dịch không phản ánh đúng hoạt động kinh doanh.
Điều đáng lưu ý với cộng đồng doanh nghiệp là rủi ro không chỉ nằm ở bên lập hoặc bán hóa đơn. Doanh nghiệp mua và sử dụng hóa đơn không hợp pháp cũng có thể trở thành một mắt xích trong chuỗi vi phạm và phải đối mặt với hậu quả về thuế, tài chính, thậm chí trách nhiệm pháp lý.
Những pháp nhân được lập để “chạy” hóa đơn
Theo Thuế tỉnh Khánh Hòa, một trong những phương thức được nhận diện là thành lập doanh nghiệp nhưng hoạt động không thực chất, chủ yếu phục vụ mua bán, xuất hóa đơn; sử dụng pháp nhân để mua bán, sử dụng hóa đơn không hợp pháp hoặc hợp thức hóa chi phí, chứng từ nhằm gian lận thuế.
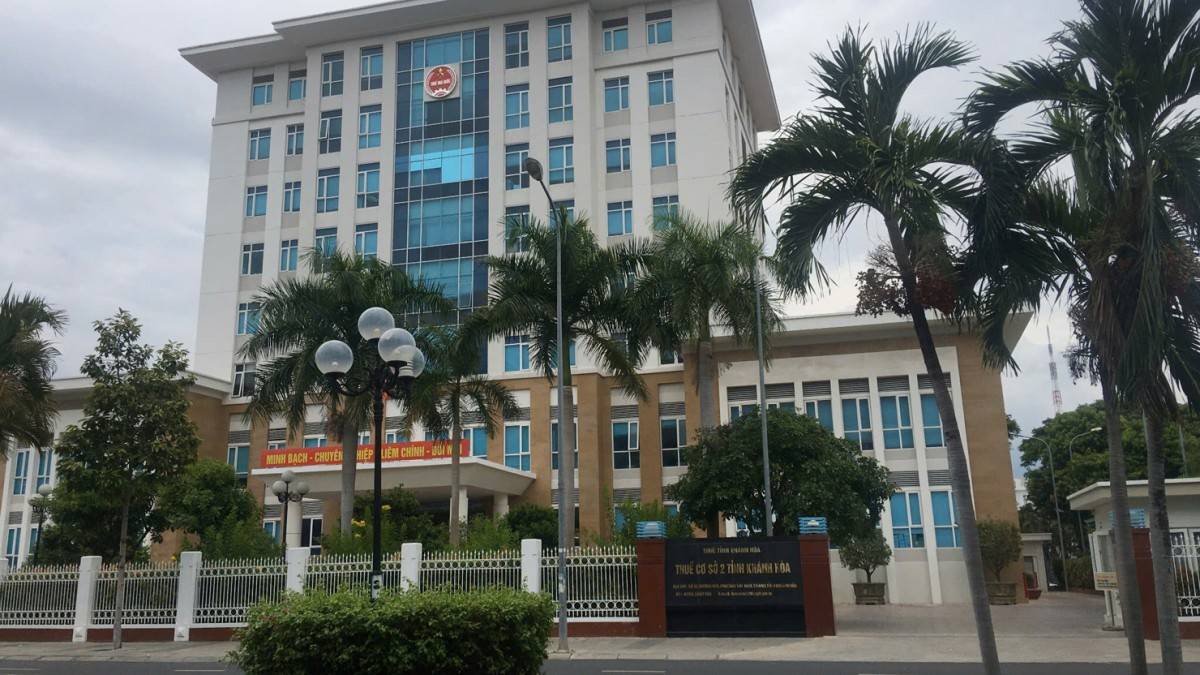 |
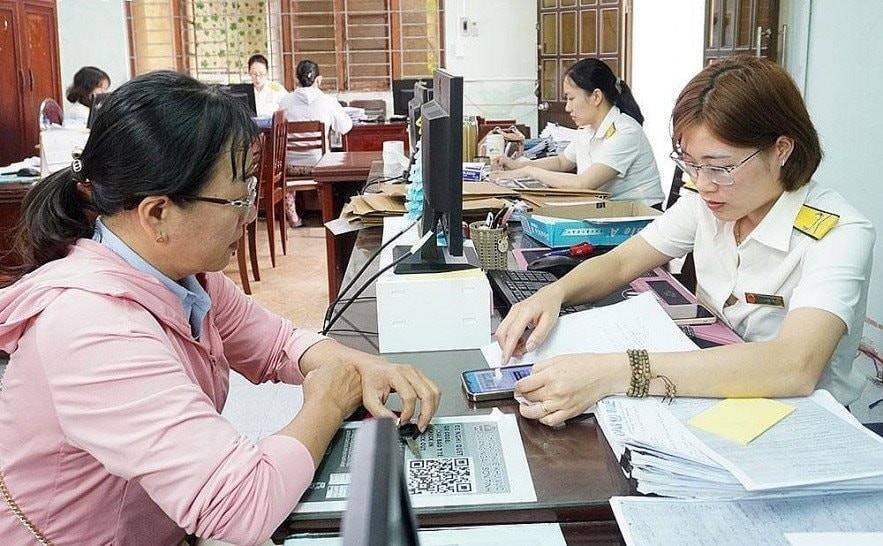
| Trụ sở Thuế tỉnh Khánh Hòa - Ảnh: Trí Vũ. |
Một số trường hợp còn thuê người khác đứng tên đại diện pháp luật, trong khi người thực tế điều hành và kiểm soát hoạt động là người khác. Việc thay đổi địa chỉ, người đại diện hoặc ngành nghề kinh doanh cũng có thể bị lợi dụng để che giấu hoạt động thực tế.
Những dấu hiệu này không chỉ xuất hiện trong các cảnh báo nghiệp vụ. Theo dữ liệu quản lý thuế, các biểu hiện như doanh nghiệp có lượng hóa đơn phát sinh lớn bất thường, doanh thu biến động mạnh, số thuế phải nộp không tương xứng với doanh thu, hoặc doanh nghiệp đã ngừng hoạt động nhưng vẫn phát hành hóa đơn là những dấu hiệu được Cơ quan Thuế chú ý khi nhận diện rủi ro.
Cục Thuế cũng từng xác định nhóm doanh nghiệp rủi ro cao có thể có những biểu hiện như không có cơ sở vật chất phù hợp với hoạt động sản xuất, kinh doanh, chẳng hạn nhà máy, xưởng sản xuất, kho hàng, phương tiện vận tải hoặc cửa hàng.
14 công ty “ma” và hơn 1.100 hóa đơn
Tại Khánh Hòa, Công an tỉnh đã khởi tố 6 bị can để điều tra hành vi “Mua bán trái phép hóa đơn”.
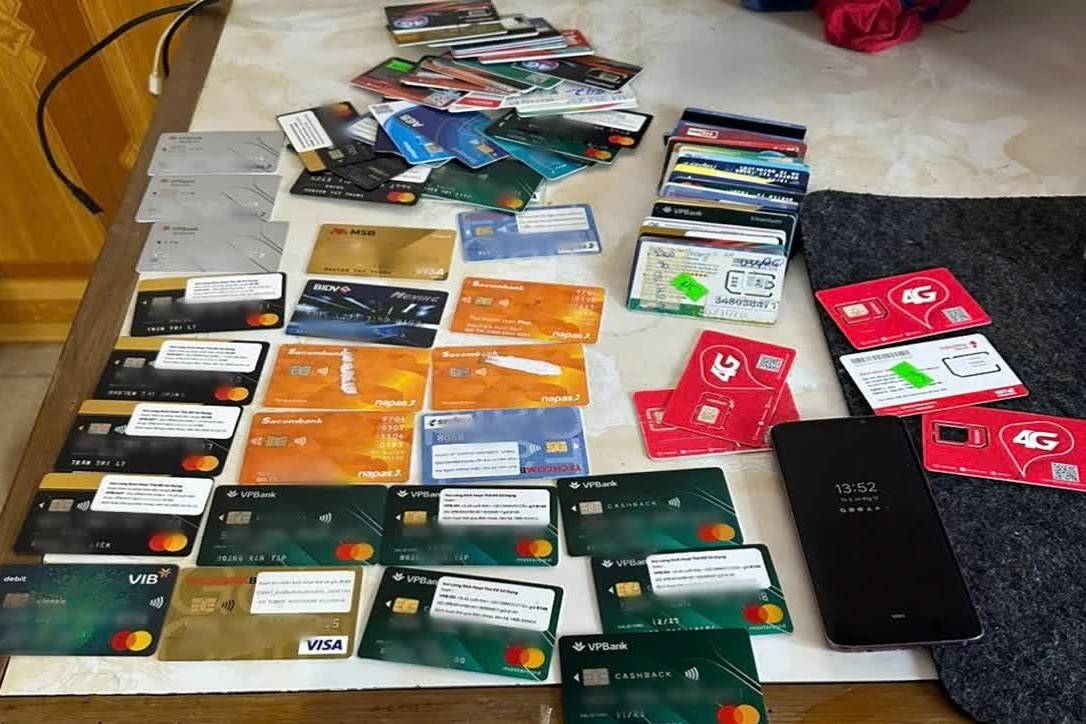
Theo kết quả điều tra bước đầu, từ năm 2022 đến năm 2024, Phạm Ngọc Tuấn (sinh năm 1985, trú tại xã Diên Khánh, tỉnh Khánh Hòa), bị xác định là người chủ mưu thành lập và điều hành 14 công ty “ma” nhằm sử dụng pháp nhân để xuất bán hóa đơn giá trị gia tăng cho nhiều tổ chức, cá nhân.
Các công ty này đã xuất bán 1.153 hóa đơn giá trị gia tăng không có hàng hóa, dịch vụ kèm theo. Tổng số tiền ghi trên hóa đơn trước thuế hơn 120 tỷ đồng, tiền thuế giá trị gia tăng hơn 11 tỷ đồng, tổng giá trị sau thuế hơn 131,3 tỷ đồng.
Vụ việc cho thấy khi pháp nhân không còn phản ánh một hoạt động kinh doanh thực tế, doanh nghiệp có thể bị biến thành công cụ để tạo lập chứng từ cho những giao dịch không tồn tại.
Cuối tháng 7/2026, Công an tỉnh Khánh Hòa tiếp tục khởi tố bị can đối với Nguyễn Thị Túy Phượng và Dương Nhật Long về hành vi mua bán trái phép hóa đơn.
Theo Cơ quan Công an, trong các năm 2018 - 2019, với tư cách Giám đốc Công ty TNHH Một thành viên Xây lắp LC, Dương Nhật Long đã xuất bán trái phép 8 hóa đơn giá trị gia tăng cho một doanh nghiệp tại Khánh Hòa. Tổng số tiền ghi trên hóa đơn trước thuế hơn 3,2 tỷ đồng, thuế giá trị gia tăng hơn 325 triệu đồng, thu lợi bất chính hơn 500 triệu đồng.
Trước đó, năm 2017, Nguyễn Thị Túy Phượng với danh nghĩa chủ hộ kinh doanh Phượng Bảo Thành đã xuất bán trái phép 37 hóa đơn cho cùng doanh nghiệp, tổng giá trị ghi trên hóa đơn hơn 1,1 tỷ đồng, thu lợi bất chính hơn 44 triệu đồng.
Không chỉ bên bán hóa đơn đối mặt rủi ro
Với doanh nghiệp đang hoạt động bình thường, rủi ro đáng chú ý nằm ở khâu mua hàng và sử dụng hóa đơn đầu vào.
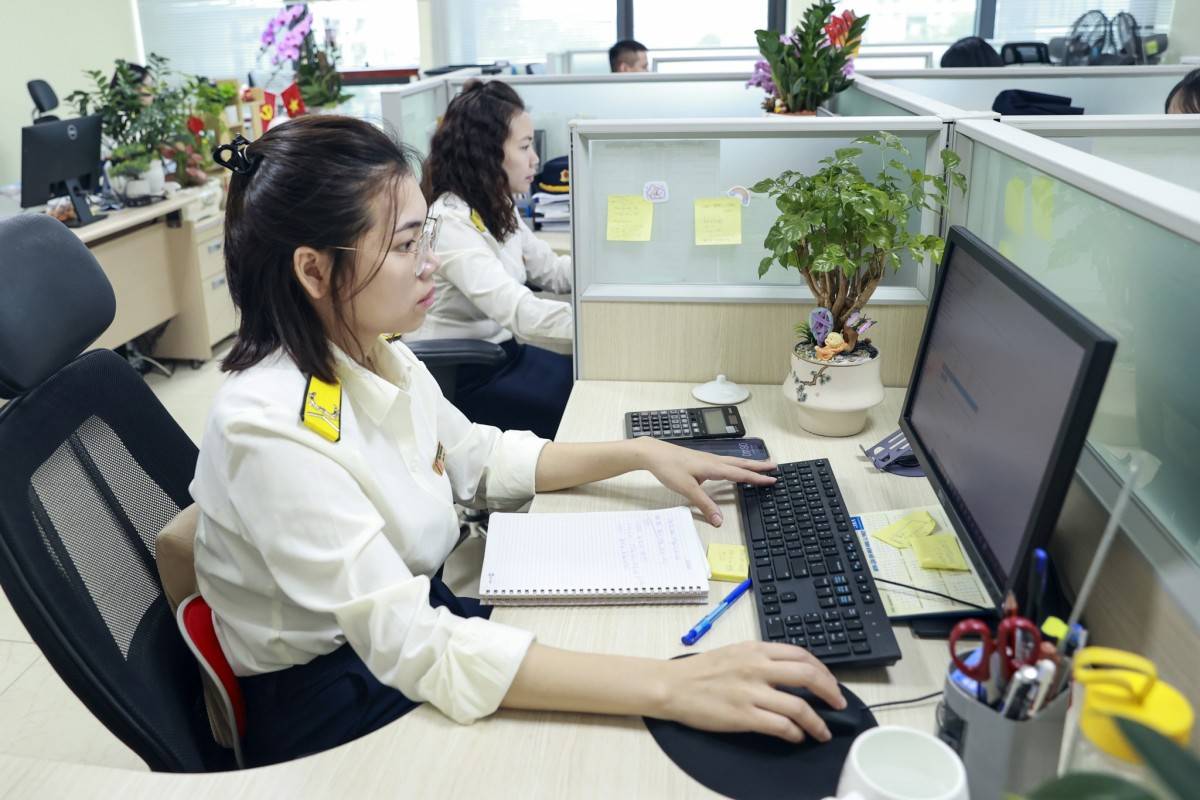 |
| Trong bối cảnh nền kinh tế số phát triển mạnh mẽ, hóa đơn điện tử (HĐĐT) đã trở thành công cụ then chốt thúc đẩy tính minh bạch. Tuy nhiên, đi kèm với đó là những thủ đoạn gian lận tinh vi, có tổ chức. Để xử lý kịp thời các trường hợp vi phạm, ngành Thuế đã đẩy mạnh ứng dụng thông tin vào công tác quản lý. Đặc biệt là triển khai Ứng dụng cảnh báo HĐĐT vượt ngưỡng an toàn và Ứng dụng đối chiếu dữ liệu tờ khai thuế GTGT với HĐĐT, bước đầu đã mang lại những kết quả tích cực. |
Cơ quan Thuế đã cảnh báo trường hợp doanh nghiệp sử dụng hóa đơn của đơn vị có dấu hiệu rủi ro cần chủ động giải trình, làm rõ giao dịch. Nếu hóa đơn được xác định không hợp pháp, doanh nghiệp có thể phải xử lý lại các khoản thuế và chi phí liên quan. Ngành Thuế cũng đã xây dựng cơ chế rà soát, phân tích dữ liệu nhằm nhận diện doanh nghiệp có dấu hiệu rủi ro về hóa đơn.
Thực tế điều tra tại nhiều địa phương cho thấy bên mua cũng có thể chủ động tham gia vào việc hợp thức hóa chứng từ.
Tháng 3/2026, Công an thành phố Đà Nẵng khởi tố 4 vụ án, 6 bị can là chủ doanh nghiệp về hành vi mua trái phép hóa đơn giá trị gia tăng. Cơ quan Điều tra xác định các đối tượng đã sử dụng tài khoản cá nhân để hợp thức, luân chuyển dòng tiền theo giá trị hóa đơn và có trường hợp xé nhỏ giá trị hóa đơn.
Tại Đồng Nai, tháng 6/2026, Cơ quan Cảnh sát điều tra Công an thành phố Đồng Nai khởi tố 38 bị can liên quan hành vi in, phát hành, mua bán trái phép hóa đơn, trong đó có đại diện pháp luật và kế toán của các doanh nghiệp. Vụ án liên quan hơn 2.400 tờ hóa đơn, với tổng giá trị ghi trên hóa đơn hơn 1.077 tỷ đồng.
Những vụ việc này cho thấy việc kiểm soát hóa đơn đầu vào không thể chỉ dừng ở việc có một tờ hóa đơn hợp lệ về hình thức.
Dữ liệu đang tạo thêm “dấu vết” cho cơ quan quản lý
Trong quản lý thuế hiện nay, hóa đơn điện tử trở thành một nguồn dữ liệu quan trọng để phân tích rủi ro.
Cơ quan Thuế có thể đối chiếu thông tin trên hóa đơn với dữ liệu quản lý người nộp thuế và tình hình hoạt động kinh doanh để nhận diện những biến động bất thường. Đây cũng là cơ sở để xác minh những trường hợp có dấu hiệu mua bán, sử dụng hóa đơn không hợp pháp.
Với doanh nghiệp, điều này đồng nghĩa việc “đứng tên hộ”, thay đổi pháp nhân, địa chỉ hay người đại diện không làm mất đi dấu vết của giao dịch. Ngược lại, dữ liệu từ nhiều nguồn có thể được đối chiếu để làm rõ doanh nghiệp thực sự đang hoạt động như thế nào.
Doanh nghiệp cần tự kiểm soát từ giao dịch đầu vào
Thuế tỉnh Khánh Hòa khuyến cáo doanh nghiệp chủ động rà soát việc đăng ký, kê khai, sử dụng hóa đơn, hạch toán doanh thu, chi phí và thực hiện nghĩa vụ thuế.
Trước khi kê khai, sử dụng hóa đơn đầu vào, doanh nghiệp cần kiểm tra thông tin người bán như tên, mã số thuế, địa chỉ và tình trạng hoạt động; đồng thời đối chiếu nội dung hóa đơn với hàng hóa, dịch vụ thực tế.
Quan trọng hơn, hóa đơn phải được đặt trong cùng một bộ hồ sơ giao dịch, gồm hợp đồng, đơn đặt hàng, biên bản giao nhận, phiếu nhập kho, chứng từ thanh toán và các tài liệu liên quan. Những chứng từ này phải phản ánh đúng giao dịch thực tế.
Doanh nghiệp không mua hóa đơn khi không phát sinh giao dịch; không lập hóa đơn khống, không bán hóa đơn và không sử dụng hóa đơn có dấu hiệu không hợp pháp để hợp thức hóa doanh thu, chi phí hoặc nghĩa vụ thuế.
Người đại diện theo pháp luật và người quản lý doanh nghiệp cũng cần đặc biệt thận trọng khi cho người khác đứng tên, sử dụng con dấu, chữ ký số, tài khoản thuế điện tử, tài khoản ngân hàng hoặc hệ thống hóa đơn của doanh nghiệp.
Bởi khi pháp nhân bị sử dụng vào hoạt động vi phạm, trách nhiệm không chỉ nằm ở người trực tiếp thực hiện hành vi mà còn có thể kéo theo những hệ quả lớn đối với chính doanh nghiệp và người quản lý có liên quan.
Theo quy định của Bộ luật Hình sự, hành vi trốn thuế và hành vi in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước là những hành vi có thể bị xử lý hình sự trong các trường hợp luật định.
Vì vậy, cách phòng ngừa hiệu quả nhất đối với doanh nghiệp không phải là xử lý khi cơ quan chức năng đã đặt câu hỏi, mà là kiểm soát tính có thật của giao dịch ngay từ đầu. Một hóa đơn chỉ thực sự an toàn khi phía sau nó là hàng hóa, dịch vụ, dòng tiền và hồ sơ giao dịch phù hợp với thực tế.