Thứ bảy 07/11/2026 17:41
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Nguồn lực hỗ trợ bữa ăn cần đến được với học sinh, người bệnh, trong khi doanh nghiệp cung ứng cần một môi trường cạnh tranh bình đẳng. Đây là những yêu cầu được đại biểu Nguyễn Văn Thân và Nguyễn Cao Sơn đặt ra khi Quốc hội thảo luận sáng 6/11 về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Đại biểu Nguyễn Văn Thân đề nghị giữ cạnh tranh bình đẳng
Nêu ý kiến tại nghị trường, đại biểu Nguyễn Văn Thân tán thành chủ trương chăm lo tốt hơn cho học sinh và người bệnh. Tuy nhiên, ông đề nghị cân nhắc cách thực hiện thông qua chính sách miễn thuế đối với doanh nghiệp, cá nhân cung cấp suất ăn.
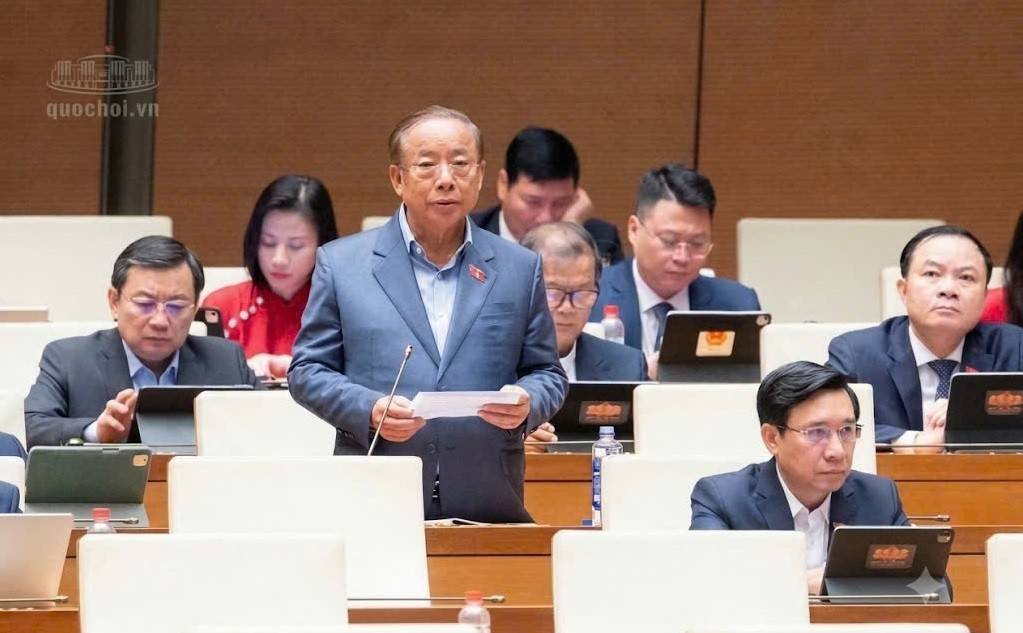 |
| Đại biểu Nguyễn Văn Thân cho rằng việc miễn thuế cho một nhóm đối tượng cung cấp suất ăn được lựa chọn sẽ tạo ra sự cạnh tranh thiếu bình đẳng so với các doanh nghiệp, cá nhân kinh doanh khác trong cùng lĩnh vực, từ đó triệt tiêu tính cạnh tranh lành mạnh. |
Theo đại biểu, cạnh tranh lành mạnh có vai trò quyết định đối với sự phát triển của doanh nghiệp và chất lượng sản phẩm, dịch vụ. Nếu những đơn vị được lựa chọn cung cấp suất ăn cho trường học, cơ sở khám bệnh, chữa bệnh được miễn thuế, có thể xuất hiện chênh lệch về nghĩa vụ thuế so với các đơn vị khác kinh doanh cùng lĩnh vực.
“Điều này có thể triệt tiêu tính cạnh tranh lành mạnh trên thị trường”, đại biểu Nguyễn Văn Thân nói.
Từ đó, ông đề nghị cân nhắc giữ nguyên mức thuế hiện hành đối với doanh nghiệp, cá nhân cung cấp suất ăn thuộc nhóm này, đồng thời sử dụng nguồn ngân sách để hỗ trợ trực tiếp kinh phí ăn uống cho học sinh, bệnh nhân.
Trước đó, đề xuất hỗ trợ trực tiếp đã được đại biểu Nguyễn Văn Thân nêu tại phiên thảo luận tổ ngày 23/10. Khi đó, ông cho biết các doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, đã tích cực tham gia cung cấp suất ăn học đường ngay cả khi chưa có chính sách miễn thuế.
Với mục tiêu nâng cao chất lượng bữa ăn, bảo đảm dinh dưỡng cho học sinh, đại biểu đề xuất xem xét phương án doanh nghiệp vẫn thực hiện nghĩa vụ thuế, sau đó ngân sách bố trí trở lại để hỗ trợ suất ăn. Hướng tiếp cận này đặt khoản hỗ trợ vào bữa ăn của người học, đồng thời duy trì nghĩa vụ thuế của đơn vị kinh doanh. daibieunhandan.vn
Đại biểu Nguyễn Cao Sơn đặt vấn đề về hiệu quả thực nhận
Cùng quan tâm đến người thụ hưởng cuối cùng, đại biểu Nguyễn Cao Sơn (Đoàn đại biểu Quốc hội tỉnh Phú Thọ), cho rằng miễn thuế cho nhà cung cấp chưa đồng nghĩa với giá suất ăn giảm, chất lượng được nâng lên hoặc an toàn thực phẩm được bảo đảm.
Đại biểu lưu ý doanh nghiệp cung cấp suất ăn thường phục vụ nhiều nhóm khách hàng, có thể đồng thời kinh doanh nhiều lĩnh vực. Vì vậy, việc xác định riêng phần thu nhập thuộc diện miễn thuế sẽ phát sinh khó khăn trong thực hiện.
Từ những băn khoăn này, ông đề nghị nghiên cứu cơ chế hỗ trợ trực tiếp hoặc xem xét giảm thuế giá trị gia tăng để hỗ trợ học sinh, người bệnh. Kiến nghị đặt ra yêu cầu đánh giá cụ thể đường đi của nguồn lực hỗ trợ, từ chính sách thuế đến giá và chất lượng bữa ăn.
Yêu cầu xác định rõ phạm vi ưu đãi cũng được đại biểu Nguyễn Cao Sơn nhấn mạnh khi góp ý chính sách đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Ông đề nghị quy định ngay trong luật việc chỉ miễn thuế đối với thu nhập từ hoạt động giáo dục, đào tạo; không miễn thuế đối với lãi tiền gửi, đầu tư tài chính, cho thuê tài sản. Cơ sở vi phạm cam kết hoạt động không vì lợi nhuận phải nộp lại toàn bộ số thuế đã được miễn, kèm tiền chậm nộp.
Trong một diễn biến khác, đối với đất phục vụ giáo dục, đại biểu đề nghị giới hạn ưu đãi ở phần diện tích trực tiếp phục vụ giáo dục, đào tạo. Những kiến nghị này cùng hướng tới việc phân định rõ hoạt động được hỗ trợ với hoạt động kinh doanh khác, tạo căn cứ kiểm tra và xử lý khi chính sách bị sử dụng sai mục tiêu. Báo Hòa Bình
So sánh hai phương án hỗ trợ trước khi quyết định
Ở góc nhìn khác, đại biểu Nguyễn Thị Việt Nga (Đoàn Hải Phòng), nhất trí với cách hỗ trợ từ phía nhà cung cấp. Theo bà, khoản thuế được miễn có thể giúp doanh nghiệp đầu tư thiết bị, đào tạo nhân lực và cải thiện điều kiện chế biến; những thay đổi này cần thời gian để thể hiện hiệu quả.
Đại biểu đề nghị không đặt thêm thủ tục buộc nhà cung cấp chứng minh đã giảm giá hoặc tăng khẩu phần tương ứng với tiền thuế được miễn. Việc giám sát cần dựa vào quản lý chuyên ngành, hợp đồng và dữ liệu sẵn có.
Đồng thời, bà đề xuất Chính phủ báo cáo Quốc hội trong thời hạn 3 năm kể từ khi chính sách được áp dụng, đánh giá đầu tư của nhà cung cấp, giá cả, chất lượng, an toàn thực phẩm và mức độ thụ hưởng tại các địa bàn.
Giải trình trước Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định mục tiêu chăm sóc tốt hơn về sức khỏe, dinh dưỡng cho học sinh, bệnh nhân. Đối với phương án miễn thuế, dự thảo đặt điều kiện thu nhập từ hoạt động cung cấp suất ăn phải được hạch toán riêng, làm căn cứ xác định khoản được ưu đãi và phục vụ kiểm tra, giám sát.
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng yêu cầu so sánh, đánh giá rõ hiệu quả giữa phương án miễn thuế đối với thu nhập từ cung cấp suất ăn và phương án hỗ trợ trực tiếp. Nếu áp dụng miễn thuế, cần làm rõ đối tượng, điều kiện, phương pháp hạch toán riêng và cơ chế bảo đảm lợi ích thực sự đến được với người học, người bệnh.
Từ đề xuất của đại biểu Nguyễn Văn Thân và Nguyễn Cao Sơn, vấn đề cần được lượng hóa khi hoàn thiện dự thảo là mỗi phương án giúp người học, người bệnh được hưởng lợi bao nhiêu, đồng thời phát sinh chi phí thực hiện thế nào. Đây là cơ sở để lựa chọn cách hỗ trợ phù hợp, bảo đảm chất lượng bữa ăn và điều kiện kinh doanh công bằng cho doanh nghiệp.